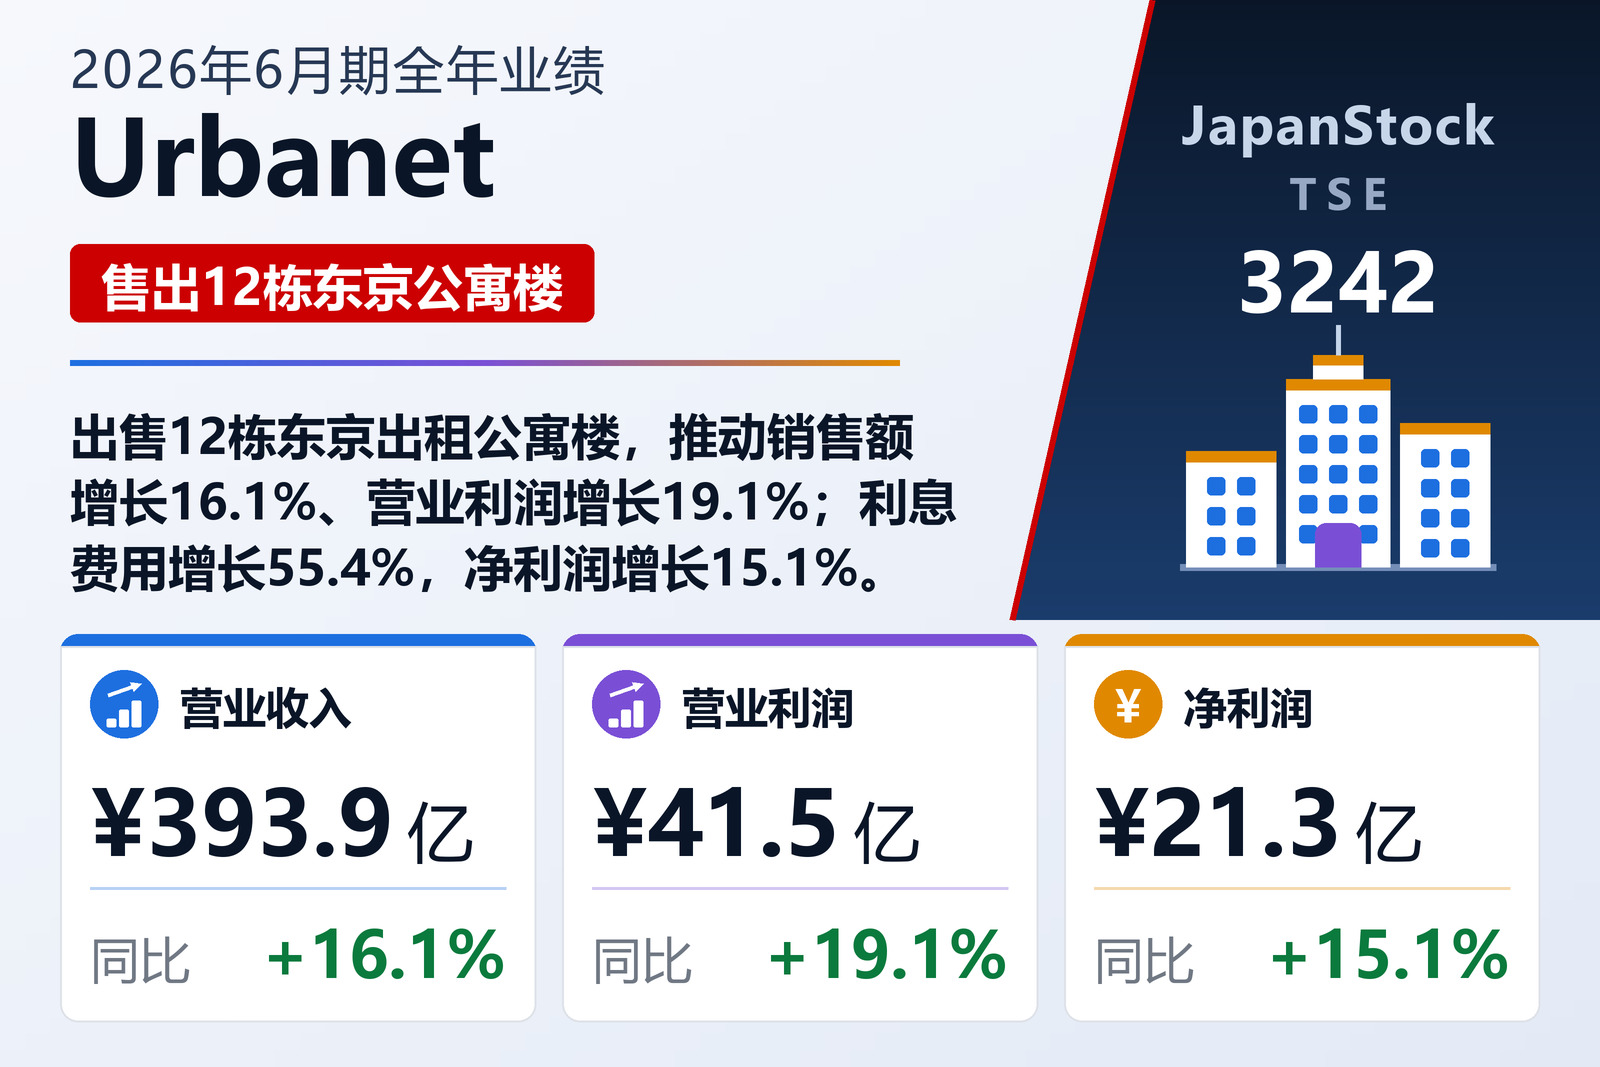
12栋公寓楼撑起16%的销售增长
URBANET CORPORATION CO., LTD.(TSE: 3242)是一家在东京23区内开发出租公寓楼并整栋出售的东京开发商,于2026年8月6日按日本会计准则公布了2025年7月1日至2026年6月30日财年的合并业绩。销售额增长16.1%至393.94亿日元,营业利润增长19.1%至41.47亿日元,经常利润增长12.5%至31.35亿日元,归属于母公司股东的净利润增长15.1%至21.29亿日元。公司表示,上述各项数字均超过了年初的业绩预期。每股收益仅由56.26日元增长3.4%至58.15日元,原因是认股权行使后,平均股数增加了11.4%。
业务几乎全部为房地产。房地产分部销售额391.57亿日元,增长16.2%,分部利润59.09亿日元,增长17.7%。其中开发销售收入380.25亿日元,增长18.3%,来自12栋共541套的城市型出租公寓楼、52套独栋住宅及联排住宅,以及13宗土地出售。公司将公寓楼业绩归因于两点:一是在建材供应普遍令人担忧的情况下,仍完成了本财年计划的全部项目——公司将此归功于与施工方的长期信任关系和严格的工期管理;二是积极加强并多元化与买家的关系。独栋及联排住宅由一家主要在东京西南部建房的子公司售出。购入转售收入下降26.2%至5.37亿日元(1栋二手出租公寓楼和2套二手公寓),中介、租赁及其他房地产收入下降26.7%至5.95亿日元。
酒店分部为东京蒲田的一家酒店,销售额2.37亿日元,下降0.4%;分部利润3,900万日元,下降14.5%。客房单价与入住率大体维持在上年水平,利润下降源于国内销售相关手续费增加。
利润率在毛利层面扩大,基本也止步于此
销售成本增长14.8%至315.46亿日元,低于销售额增速,因此毛利增长21.4%至78.48亿日元,毛利率由19.0%升至19.9%。但销售及一般管理费用增长24.1%至37亿日元。支付手续费由2.64亿日元增至4.81亿日元,董事报酬由3.04亿日元增至4.24亿日元,是增幅最大的两项;外包费用增长一倍以上至1.21亿日元,另首次出现3,900万日元商誉摊销。因此营业利润率仅由10.3%升至10.5%。未分配的公司费用——即分部利润与营业利润之差——增长13.7%至18亿日元。
融资成本吞掉了近一半的营业改善
营业利润以下,为不断扩大的土地储备融资的成本显现出来。利息费用增长55.4%至7.57亿日元,计入营业外费用的借款相关手续费增长28.1%至2.72亿日元,营业外费用合计由7.03亿日元增至10.31亿日元,而营业外收入仅1,900万日元。营业利润增加6.66亿日元,经常利润只增加3.48亿日元,净融资成本上升吞掉了近一半的改善。特别损益规模很小——固定资产出售收益1,900万日元,对应报废及减值损失2,500万日元——税前利润为31.29亿日元,增长12.3%。所得税合计仅增长6.8%至10亿日元:当期所得税由12.85亿日元降至9.79亿日元,足以抵消上年3.48亿日元递延所得税收益消失的影响。实际税负由约33.6%降至32.0%,这正是净利润增速快于经常利润的原因。
资产负债表扩大27%,靠借款支撑
资产总额由一年前的623.22亿日元增长26.8%至790.50亿日元。存货增加147.42亿日元,原因是公司持续在东京购入优质地段的公寓用地,并为满足员工宿舍需求和东京市中心酒店开发需求购地,其住宅建设子公司也积极购入独栋住宅、联排住宅及小型公寓用地;含在建项目在内的待售房地产由414.31亿日元增至561.72亿日元。有形固定资产因购入收益型物业增加15.81亿日元;该子公司收购Kagurazaka Heights全部股份,并于本财年首次将其纳入合并范围,由此产生商誉2.78亿日元。含一年内到期部分的长期借款增加124.75亿日元,加上短期借款,借款总额由415.82亿日元增至547.50亿日元。净资产增长12.4%至194.96亿日元,其中认股权行使筹得8.96亿日元,但自有资本比率由27.8%降至24.7%。
经营活动现金流为净流出96.90亿日元,上年为净流出72.79亿日元,原因是存货增加132.48亿日元超过了税前利润;增长依靠借款而非经营现金支撑。投资活动流出32.32亿日元,其中有形固定资产支出22.86亿日元,收购子公司支出9.83亿日元。筹资活动流入131.12亿日元:新增长期借款299.97亿日元,减去随楼宇出售偿还的175.22亿日元,加上认股权行使所得8.96亿日元,再减去股利支付8.39亿日元。期末现金及现金等价物为115.87亿日元,增加1.89亿日元。
预期:套数增加,利润几乎不增,中期计划修订已预告
Urbanet预计2027年6月期销售额435亿日元(+10.4%),营业利润42亿日元(+1.3%),经常利润31.5亿日元(+0.5%),净利润21.5亿日元(+1.0%),每股收益58.24日元。计划包括13栋共618套的城市型出租公寓楼等(其中576套已签订出售合同)、35套独栋及联排住宅、7栋小型公寓开发销售以及土地转售,公寓及住宅销售套数由本财年的593套增至653套。公告并未解释为何销售额增长10.4%而营业利润几乎不变。但公告指出,该预期已超过中期经营计划的目标,公司正在重新审视该计划,拟于第二季度业绩发布时(2027年2月上旬)前后进行修订并公布。
公司的分红方针是派发剔除递延所得税调整影响后净利润的40%。同日另行发布的公告将2026年6月期期末股息较预期上调2日元至13.00日元,加上已派发的中期股息11.00日元,全年每股股息为24.00日元,上年为22.00日元,派息率41.3%。2027年6月期公司计划再次派发全年24.00日元,中期、期末各12.00日元,预计派息率41.2%。
| 指标 | 2026年6月期 | 2025年6月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 39,394 | 33,933 | +16.1% |
| 毛利(百万日元) | 7,848 | 6,463 | +21.4% |
| 毛利率 | 19.9% | 19.0% | +0.9个百分点 |
| 销售及一般管理费用(百万日元) | 3,700 | 2,981 | +24.1% |
| 营业利润(百万日元) | 4,147 | 3,481 | +19.1% |
| 营业利润率 | 10.5% | 10.3% | +0.2个百分点 |
| 利息费用(百万日元) | 757 | 487 | +55.4% |
| 经常利润(百万日元) | 3,135 | 2,787 | +12.5% |
| 税前利润(百万日元) | 3,129 | 2,787 | +12.3% |
| 归属于母公司所有者的净利润(百万日元) | 2,129 | 1,850 | +15.1% |
| 每股收益(日元) | 58.15 | 56.26 | +3.4% |
| 房地产——营业收入(百万日元) | 39,157 | 33,695 | +16.2% |
| 房地产——开发销售收入(百万日元) | 38,025 | — | +18.3% |
| 房地产——购入转售收入(百万日元) | 537 | — | −26.2% |
| 房地产——中介、租赁及其他收入(百万日元) | 595 | — | −26.7% |
| 房地产——分部利润(百万日元) | 5,909 | 5,019 | +17.7% |
| 酒店——营业收入(百万日元) | 237 | 238 | −0.4% |
| 酒店——分部利润(百万日元) | 39 | 45 | −14.5% |
| 资产总额(百万日元) | 79,050 | 62,322 | +26.8% |
| 待售房地产(含在建)(百万日元) | 56,172 | 41,431 | +35.6% |
| 短期及长期借款(百万日元) | 54,750 | 41,582 | +31.7% |
| 净资产(百万日元) | 19,496 | 17,347 | +12.4% |
| 自有资本比率 | 24.7% | 27.8% | −3.1个百分点 |
| 经营活动现金流(百万日元) | −9,690 | −7,279 | 无意义 |
| 2027年6月期预期——营业收入(百万日元) | 43,500 | — | +10.4% |
| 2027年6月期预期——营业利润(百万日元) | 4,200 | — | +1.3% |
| 2027年6月期预期——经常利润(百万日元) | 3,150 | — | +0.5% |
| 2027年6月期预期——净利润(百万日元) | 2,150 | — | +1.0% |
| 2027年6月期预期——每股收益(日元) | 58.24 | — | +0.2% |
| 年度每股分红,2026年6月期对比2025年6月期(日元) | 24.00 | 22.00 | +9.1% |
| 年度每股分红,2027年6月期预期对比2026年6月期(日元) | 24.00 | 24.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。