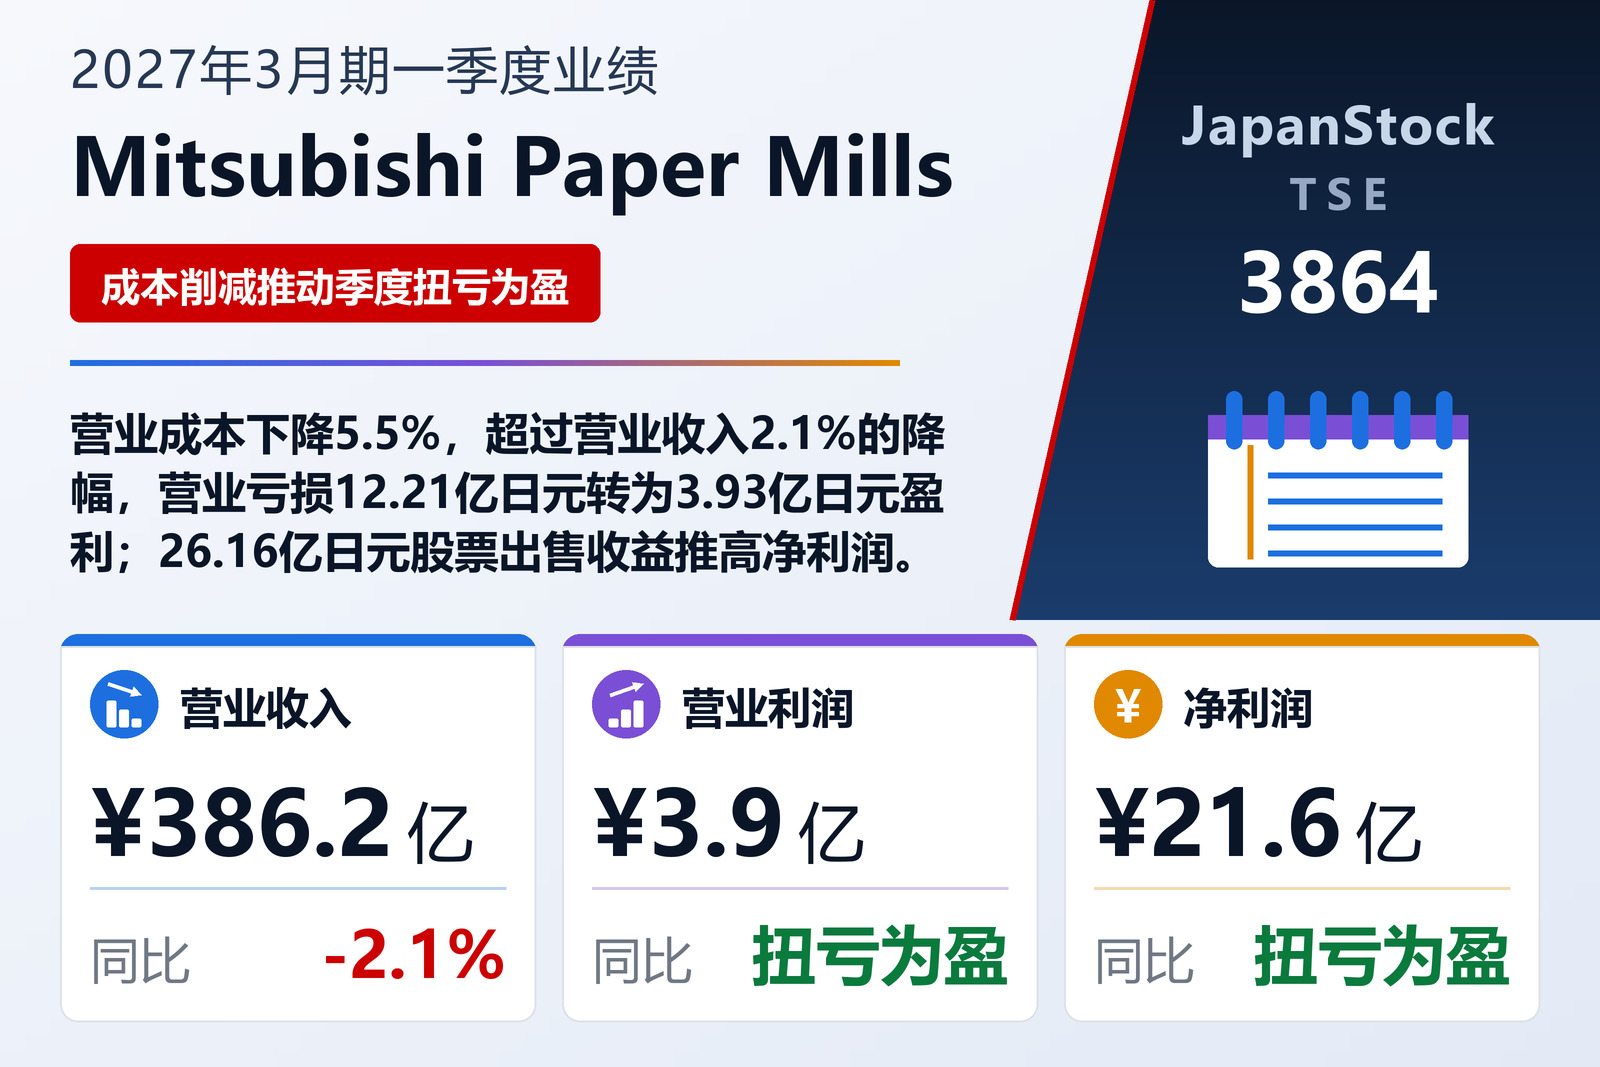
营业收入降2.1%、营业成本降5.5%,两者之差就是扭亏的全部
Mitsubishi Paper Mills Limited(TSE: 3864)是一家造纸企业,旗下八户、北上、高砂、京都、富士等工厂生产印刷用纸和包装用纸、商品浆、热敏纸与无碳复写纸,以及蓄电装置用隔膜、水处理膜基材等功能材料。公司于2026年8月6日按日本会计准则公布了2026年4月1日至6月30日三个月的合并一季度业绩。营业收入下降2.1%至386.20亿日元。营业损益由上年同期亏损12.21亿日元转为盈利3.93亿日元,经常损益由上年同期亏损10.93亿日元转为盈利6.11亿日元,归属于母公司所有者的季度净损益由上年同期亏损13.16亿日元转为盈利21.59亿日元,每股收益由上年同期亏损30.04日元转为49.29日元。公告在上市交易所一栏只写明东京证券交易所,未标注市场分类。
这次扭亏完全是成本层面的事,因为收入并没有帮忙。营业收入仅下降2.1%,营业成本却下降5.5%至336.53亿日元,因此毛利增长29.2%至49.67亿日元,毛利率由9.7%升至12.9%。销售费用及一般管理费用另外下降9.7%至45.74亿日元。换成金额而非百分比:营业收入少了8.41亿日元,毛利多了11.22亿日元,销管费用少了4.93亿日元,后两项合起来正好解释了公司自身分部表中记录的16.14亿日元营业损益改善。营业利润率由−3.1%升至1.0%。公告把成本下降主要归因于上一财年在德国子公司Mitsubishi HiTec Paper Europe GmbH实施的业务结构改革显现成效,并指出这些节约是在原料和燃料价格上涨的情况下实现的。
净利润为何超过营业利润五倍以上
在营业损益之下,这个季度换了一副面孔。营业外收入4.98亿日元——股利收入2.86亿日元、汇兑收益1.17亿日元、其他收入8,400万日元、权益法投资收益700万日元、利息收入100万日元——超过了营业外费用2.80亿日元(其中利息支出2.19亿日元),使经常利润达到6.11亿日元。随后是26.53亿日元的特别利润,其中几乎全部为投资有价证券出售收益26.16亿日元(上年同期仅300万日元),另有固定资产处置收益3,700万日元。特别损失为1.73亿日元:固定资产处置损失4,100万日元和灾害损失1.31亿日元。税前季度利润因而为30.91亿日元,所得税等9.29亿日元,季度净利润21.62亿日元,其中200万日元归属于少数股东。仅有价证券出售收益一项就超过全部净利润,并相当于营业利润的六倍以上。
公司说明了这些股票的来源。本季度,作为依据公司治理准则削减政策性持股计划的一部分,公司出售了退休福利信托持有的全部股票,使政策性持股降至净资产的16%,提前实现了降至20%以下的既定目标。公司表示正与外部专家商讨部分返还信托资产,力争在本财年内实现,并计划把由此获得的资金用于成长投资与股东回报。这笔交易的另一面立刻显现:季度净利润为21.62亿日元,季度综合收益却只有10.37亿日元,原因是其他综合收益为−11.24亿日元,其中退休福利相关调整额−10.72亿日元占了大部分。与上年同期综合亏损22.25亿日元相比仍是大幅改善,但利润表确认的收益有一部分在权益内部被抵销。
功能商品贡献利润,纸材料把亏损压到三分之一
三个分部都在变动,只有一个实现增长。纸材料规模最大,为203.99亿日元,增长1.4%,分部亏损由12.18亿日元收窄至4.53亿日元。功能商品收缩至185.62亿日元,下降5.5%,分部利润却由2,400万日元升至8.32亿日元——由于增幅超过1,000%,公告未以百分比表示。规模最小的工程因工务相关子公司对外工程收入减少而下降45.8%至8.38亿日元,分部利润下降34.5%至2,700万日元。上述分部金额包含分部间内部销售及转账11.79亿日元,因此三者合计398.00亿日元,而合并营业收入为386.20亿日元;同一抵销还扣除了1,300万日元利润。
各分部的原因具体而不同。功能商品方面,蓄电装置用隔膜承接海外电容器需求,销售金额高于上年同期;水处理膜基材在中国市场竞争加剧之下仍实现销售金额增长;全热交换元件受益于美国需求稳健,与上年同期持平;建材用无纺布、装饰板原纸和胶带原纸则均因针对原料涨价实施的价格调整而销售金额上升。相反,无碳复写纸因需求减少而下降,成像相关产品受上一财年对欧洲增销的反作用影响而下降;德国业务虽因结构改革而收益改善,但欧洲及周边市场持续低迷,销售数量与金额均低于上年同期。该分部因此呈现减收增益。纸材料方面,印刷用纸受国内需求萎缩和中东局势影响下的原燃料采购拖累而下降,包装用纸则以国内漂白牛皮纸为中心增销并拓宽出口渠道而上升,商品浆则因新开始销售的针叶树浆带动出口而增长。工程是公告用一行话解释的唯一分部:对外工程减少。
八户的地震,以及改到11月的定期检修
纸材料的数字背后有八户工厂的两件事,方向相反。2026年6月25日以岩手县近海为震源的地震,使青森县八户市观测到最大震度6弱;部分设备受损,生产受到影响,但公司称没有人员伤亡,也没有环境影响,在确认安全后已恢复运转。计入特别损失的灾害损失1.31亿日元,涵盖继2025年12月青森县东方近海地震之后、本季度在三陆近海和岩手县近海断续发生的地震所造成的修复费用及停产带来的部分固定费用。方向相反的是,该工厂原本每年6月实施、因而落在比较基期之内的定期检修,自本财年起改到11月,所以刚公布的这个季度没有实施。公告没有量化这两项影响,因此纸材料亏损收窄7.65亿日元中各自的贡献并未披露。此外,公司正在推进2025年12月宣布的翻新项目Reborn60 Hachinohe,计划到2030年度投资250亿日元。
资产负债表几乎没有增长,但结构发生了移动
总资产较2026年3月31日增加17.87亿日元至2,245.64亿日元,增幅0.8%,公告主要归因于递延所得税资产增加;投资及其他资产中的其他项目由15.19亿日元增至42.29亿日元。负债因有息负债和应交所得税等增加而增加14.07亿日元至1,209.98亿日元:商业票据由30亿日元翻倍至60亿日元,应交所得税等由45.38亿日元增加一倍以上至103.41亿日元。在这个几乎持平的总额之下,约72亿日元由非流动转向流动:流动负债由822.86亿日元增至909.14亿日元,固定负债由373.03亿日元降至300.83亿日元,后者主要源于固定负债中的其他项目由112.88亿日元降至40.93亿日元。净资产尽管受到退休福利相关调整累计额减少的部分抵销,仍增加3.80亿日元至1,035.66亿日元,自有资本比率由46.3%降至46.1%。公司未编制季度现金流量表;折旧费为13.49亿日元,上年同期为14.42亿日元。
预期保持不变,分红提高至20.00日元
Mitsubishi Paper Mills 未改动2026年5月14日公布的2027年3月期全年预期:营业收入1,750亿日元,增长11.1%,营业利润60亿日元,经常利润60亿日元,增长248.8%,归属于母公司所有者的当期净利润65亿日元,增长242.0%,每股收益148.31日元。营业利润一栏没有印出同比变动百分比,因此其上年基数在本文件中并未披露。公告还列出了上半年累计预期:营业收入850亿日元,增长7.6%,营业利润10亿日元,经常利润10亿日元、增长176.1%,净利润25亿日元,每股收益57.04日元。
对照这些数字,本季度在最终损益上大幅领先,在营业损益上则明显落后。营业收入386.20亿日元相当于全年预期的22.1%和上半年预期的45.4%,大致合拍。营业利润3.93亿日元只占全年预期60亿日元的6.6%,占上半年预期10亿日元的39.3%——也就是说,第二季度一个季度就要创造比第一季度更多的营业利润,下半年则要承担全年约50亿日元。归属于母公司所有者的净利润21.59亿日元已达全年预期65亿日元的33.2%,但这反映的是有价证券出售收益而非经营。分红预期同样未作修订,中期7.00日元、期末13.00日元,全年合计20.00日元,高于2026年3月期的15.00日元,增幅33.3%,约相当于预期每股收益的13%。公告未列出本季度的分红支付开始日期。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 38,620 | 39,461 | −2.1% |
| 营业成本(百万日元) | 33,653 | 35,615 | −5.5% |
| 毛利(百万日元) | 4,967 | 3,845 | +29.2% |
| 毛利率 | 12.9% | 9.7% | +3.1个百分点 |
| 销售及一般管理费用(百万日元) | 4,574 | 5,067 | −9.7% |
| 营业利润(百万日元) | 393 | −1,221 | 扭亏为盈 |
| 营业利润率 | 1.0% | −3.1% | +4.1个百分点 |
| 经常利润(百万日元) | 611 | −1,093 | 扭亏为盈 |
| 投资有价证券出售收益(百万日元) | 2,616 | 3 | 无意义 |
| 税前利润(百万日元) | 3,091 | −1,153 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 2,159 | −1,316 | 扭亏为盈 |
| 每股收益(日元) | 49.29 | −30.04 | 扭亏为盈 |
| 综合收益(百万日元) | 1,037 | −2,225 | 扭亏为盈 |
| 功能商品——营业收入(百万日元) | 18,562 | 19,633 | −5.5% |
| 功能商品——分部利润(百万日元) | 832 | 24 | 无意义 |
| 纸材料——营业收入(百万日元) | 20,399 | 20,124 | +1.4% |
| 纸材料——分部利润(百万日元) | −453 | −1,218 | 亏损收窄 |
| 工程——营业收入(百万日元) | 838 | 1,547 | −45.8% |
| 工程——分部利润(百万日元) | 27 | 42 | −34.5% |
| 资产总额(百万日元) | 224,564 | 222,776 | +0.8% |
| 净资产(百万日元) | 103,566 | 103,185 | +0.4% |
| 自有资本比率 | 46.1% | 46.3% | −0.2个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 175,000 | — | +11.1% |
| 2027年3月期预期——营业利润(百万日元) | 6,000 | — | — |
| 2027年3月期预期——经常利润(百万日元) | 6,000 | — | +248.8% |
| 2027年3月期预期——净利润(百万日元) | 6,500 | — | +242.0% |
| 2027年3月期预期——每股收益(日元) | 148.31 | — | — |
| 年度每股分红(日元) | 20.00 | 15.00 | +33.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。