营业收入增长14.8%,营业利润增长25.3%
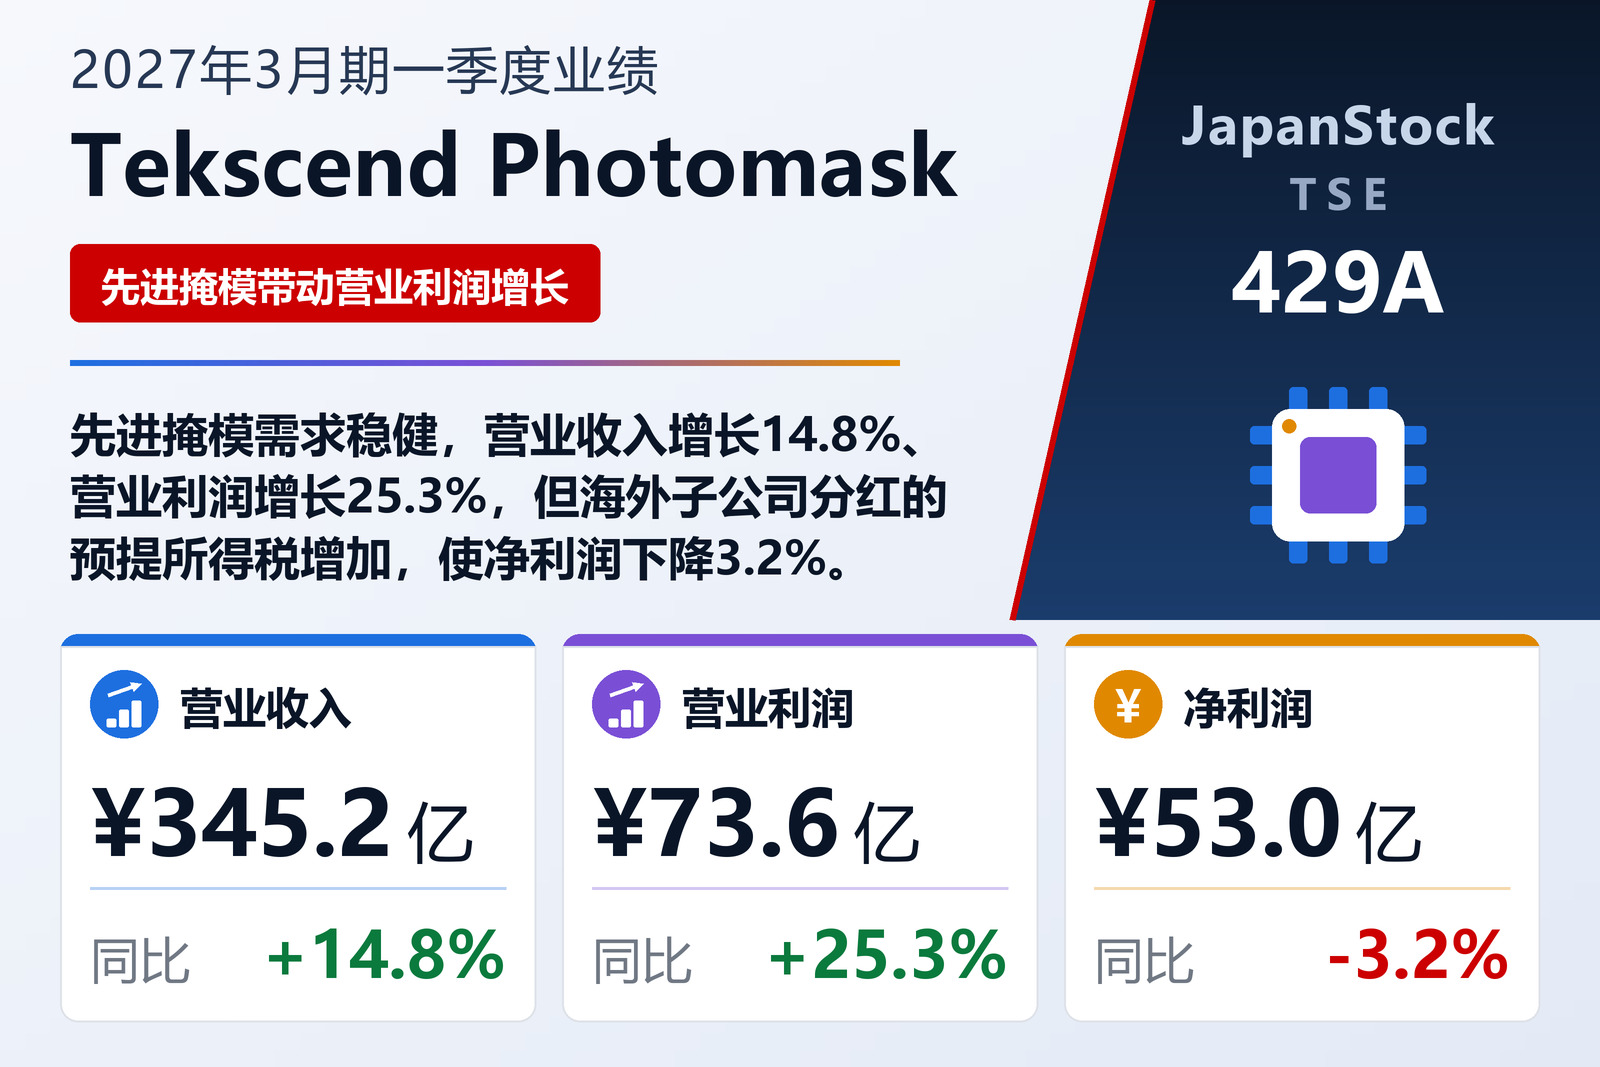
Tekscend Photomask Corp.(TSE: 429A)生产包括EUV掩模在内的半导体制造用光掩模,并拥有其所称的全球8个生产基地网络。公司于2026年8月6日按国际财务报告准则公布第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长14.8%至345.18亿日元,营业利润增长25.3%至73.60亿日元,税前利润增长19.5%至81.27亿日元,而归属于母公司所有者的季度利润下降3.2%至53亿日元,基本每股收益由59.33日元降至53.36日元。公司仅设光掩模相关业务一个分部,在东京证券交易所上市。
营业层面的改善在利润表中一目了然。营业成本增长13.8%至230.53亿日元,略慢于收入,毛利因此增长16.8%至114.64亿日元,毛利率由32.6%升至33.2%。销售及一般管理费用仅增长7.4%至38.35亿日元,研究开发费持平于2.66亿日元;其他费用由1.14亿日元降至3,600万日元,其他收益由1,800万日元增至3,200万日元。在营业利润14.85亿日元的增量中,毛利增加的16.53亿日元几乎贡献了全部,销售及一般管理费用吸收了其中2.63亿日元。营业利润率由19.5%升至21.3%。公告未按产品或价格拆分毛利率的改善。
拖累净利润的是税负,而非经营
营业利润以下,金融收益由11.98亿日元增至13.24亿日元,金融费用由4.00亿日元增至6.99亿日元,权益法投资收益为1.42亿日元,上年同期为1.25亿日元,因此税前利润增长19.5%,增速低于营业利润。公告未解释金融费用上升的原因;现金流量表中的利息支付额由1.51亿日元增至2.83亿日元。决定性的一行是所得税费用:由13.23亿日元增至28.27亿日元,增幅超过一倍,实际税率由19.5%升至34.8%。公司将净利润下降归因于来自海外子公司分红的预提所得税增加,但未披露该税额,也未说明是否会持续。
每股收益下降10.1%,降幅大于利润,原因是期中平均股数由92,291,220股增加7.6%至99,340,676股;公司未持有库存股。综合收益则反向变动,增长68.9%至85.22亿日元。其他综合收益为32.21亿日元,上年同期为−4.29亿日元,其中31.17亿日元来自境外经营的外币报表折算差额,这是资产负债表的重估,而非经营利润。
AI服务器、HBM与先进制程构成背景
公告称,受生成式人工智能普及带动的数据中心投资增加,以及以高带宽内存(HBM)为代表的存储产品供需紧张与价格上涨推动,半导体市场延续大幅扩张态势,其中面向AI服务器的先进逻辑芯片与HBM需求维持高位,引领市场增长。光掩模市场以先进制程为中心需求稳健,而影响公司业绩的外销光掩模市场同样以先进产品为中心需求稳健。公司表示,其利用包括EUV掩模在内的先进微细加工技术以及全球8个基地的生产网络,以稳定的交期提供高品质光掩模。关于世界经济,公司称尽管中东局势紧张导致能源价格上涨、地缘政治风险升高,前景仍不明朗,但在AI相关投资扩大与以美国为中心的稳健个人消费支撑下保持了温和增长。由于只有一个分部,公告未按产品、制程或地区披露收入。
现金流覆盖了资本支出,但不足以同时覆盖分红
经营活动现金流由90.27亿日元增至115.78亿日元,税前利润81.27亿日元与折旧及摊销47.25亿日元超过了40.41亿日元的所得税支付额。投资活动现金流出由154.69亿日元降至72.70亿日元,主要因为购置物业、厂房及设备的支出由136.06亿日元降至74.55亿日元。筹资活动现金流出为64.68亿日元,上年同期为1.74亿日元,主要是支付分红55.10亿日元(上年同期未支付分红)以及偿还租赁负债7.67亿日元。经营与投资现金流合计余下43.08亿日元,少于分红;即便计入7.14亿日元的正向汇率影响,季度末现金及现金等价物仍较3月31日减少14.46亿日元,为501.05亿日元。
负债减少,权益比率升至77.2%
截至2026年6月30日,资产总额为2,299.57亿日元,较3月31日减少7.68亿日元:其他金融资产增加11.04亿日元,而现金减少14.46亿日元,营业债权及其他债权减少6.00亿日元。负债减少37.55亿日元至524.63亿日元,主要来自营业债务及其他债务(减少17.23亿日元)、应付所得税(减少8.83亿日元)和其他金融负债(减少3.99亿日元);借款为12.57亿日元。归属于母公司所有者的权益增加29.86亿日元至1,774.93亿日元,主要因其他权益构成部分增加31.63亿日元;由于55.62亿日元的分红超过季度利润,留存收益降至831.98亿日元。权益比率由75.6%升至77.2%。
全年预期不变,预计分红70日元
2026年5月13日公布的2027年3月期全年预期维持不变:营业收入1,401亿日元(+8.1%),营业利润298亿日元(+8.2%),税前利润312亿日元(−6.7%),归属于母公司所有者的净利润237亿日元(−5.0%),每股收益238.57日元。第一季度已完成预期营业收入的24.6%、营业利润的24.7%、税前利润的26.0%和净利润的22.4%。本季度营业利润增长25.3%,而全年计划仅增长8.2%,意味着预期假定余下九个月的增长将大幅放缓;公告既未解释计划的这一形态,也未说明为何预计全年税前利润下降。
分红预期同样未变:全年70.00日元,第二季度末35.00日元、期末35.00日元;2026年3月期为56.00日元,全部作为期末分红支付。增幅为25.0%,以预期每股收益计算的分红率约为29%。公司章程规定第二季度末日与期末日为分红基准日。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 34,518 | 30,076 | +14.8% |
| 毛利(百万日元) | 11,464 | 9,811 | +16.8% |
| 毛利率 | 33.2% | 32.6% | +0.6个百分点 |
| 销售及一般管理费用(百万日元) | 3,835 | 3,572 | +7.4% |
| 研究开发费(百万日元) | 266 | 266 | 持平 |
| 营业利润(百万日元) | 7,360 | 5,875 | +25.3% |
| 营业利润率 | 21.3% | 19.5% | +1.8个百分点 |
| 金融收益(百万日元) | 1,324 | 1,198 | +10.5% |
| 金融费用(百万日元) | 699 | 400 | +74.8% |
| 税前利润(百万日元) | 8,127 | 6,799 | +19.5% |
| 所得税费用(百万日元) | 2,827 | 1,323 | +113.7% |
| 归属于母公司所有者的净利润(百万日元) | 5,300 | 5,475 | −3.2% |
| 综合收益(百万日元) | 8,522 | 5,045 | +68.9% |
| 每股收益(日元) | 53.36 | 59.33 | −10.1% |
| 资产总额(百万日元) | 229,957 | 230,725 | −0.3% |
| 归属于母公司所有者的权益(百万日元) | 177,493 | 174,507 | +1.7% |
| 自有资本比率 | 77.2% | 75.6% | +1.6个百分点 |
| 期末现金及现金等价物(百万日元) | 50,105 | 51,552 | −2.8% |
| 经营活动现金流(百万日元) | 11,578 | 9,027 | +28.3% |
| 购置物业、厂房及设备(百万日元) | 7,455 | 13,606 | −45.2% |
| 2027年3月期预期——营业收入(百万日元) | 140,100 | — | +8.1% |
| 2027年3月期预期——营业利润(百万日元) | 29,800 | — | +8.2% |
| 2027年3月期预期——税前利润(百万日元) | 31,200 | — | −6.7% |
| 2027年3月期预期——净利润(百万日元) | 23,700 | — | −5.0% |
| 2027年3月期预期——每股收益(日元) | 238.57 | — | — |
| 年度每股分红(日元) | 70.00 | 56.00 | +25.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。