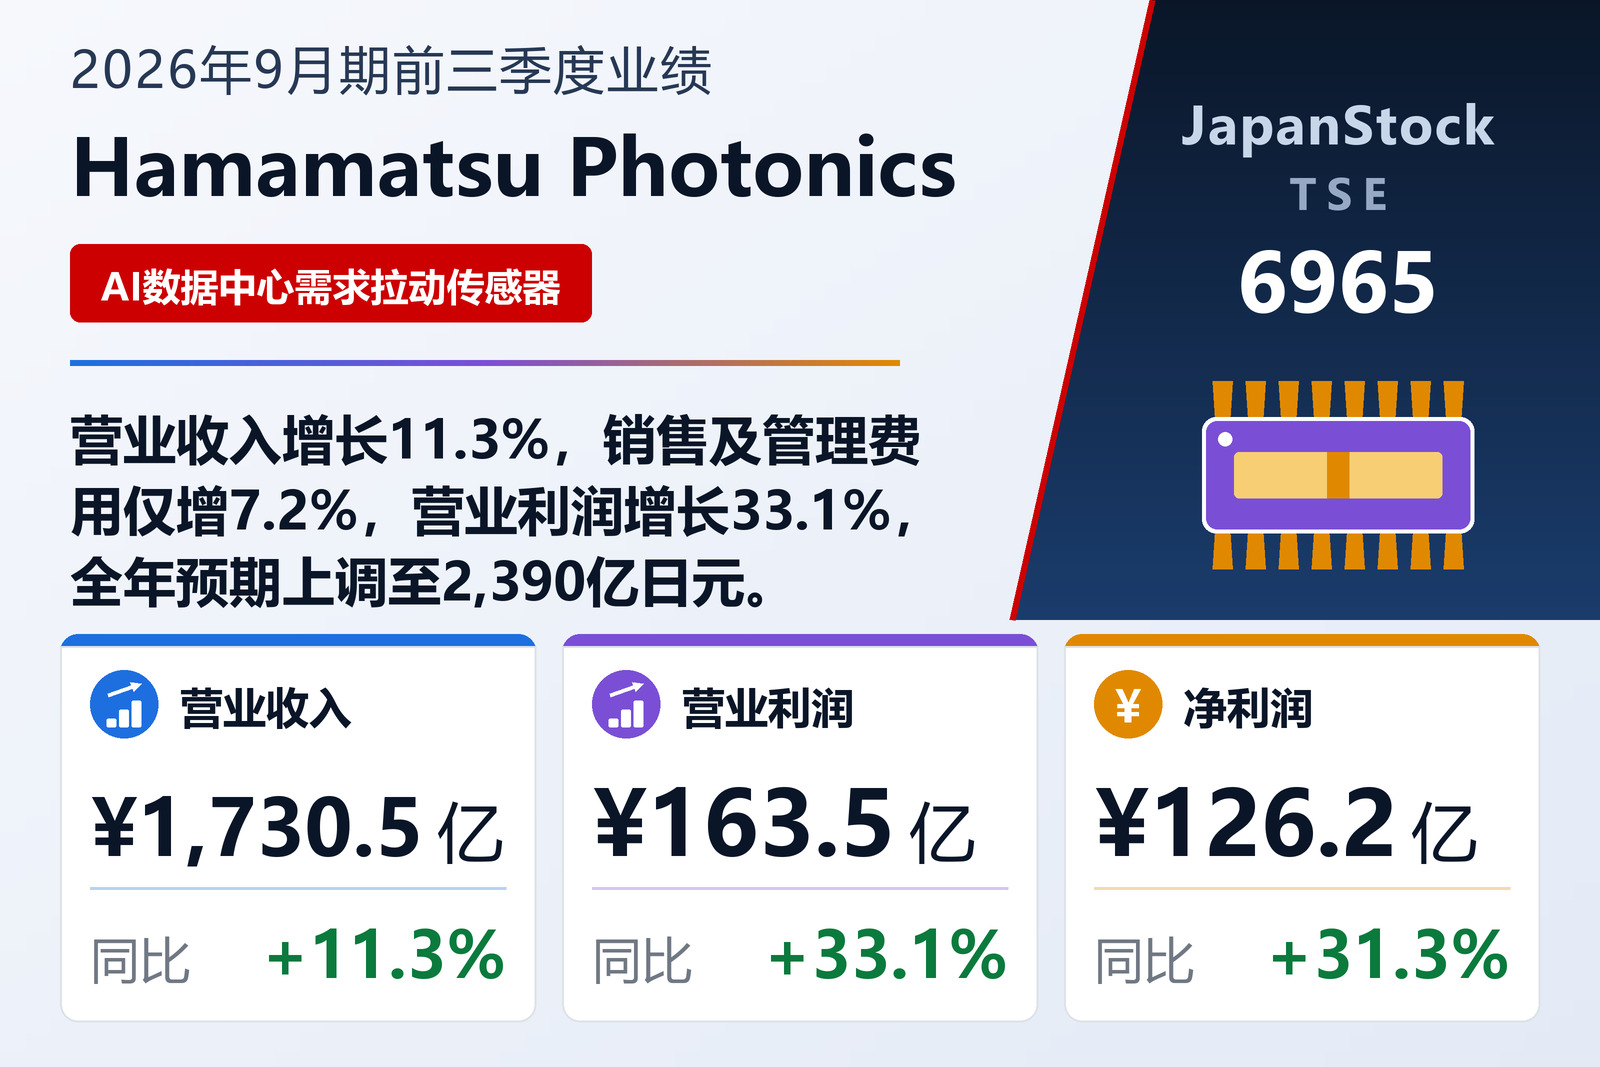
营业收入增长11.3%,管理费用仅增7.2%,利润就出自这一差距
总部位于滨松的光子技术企业滨松光子学(TSE: 6965),产品涵盖光电倍增管、光源产品、光半导体器件、图像测量系统以及工业激光器,于2026年8月6日按日本会计准则公布了其9月结算会计年度前九个月,即2025年10月1日至2026年6月30日的合并业绩。营业收入增长11.3%至1,730.47亿日元,营业利润增长33.1%至163.54亿日元,经常利润增长38.5%至193.63亿日元,归属于母公司所有者的净利润增长31.3%至126.19亿日元,每股收益为43.05日元,上年为31.96日元。公告仅注明东京证券交易所为上市交易所,未标明市场分类。
各项目之间的算术异常清晰。营业成本增长11.2%至894.26亿日元,几乎与收入同步,因此毛利增长11.4%至836.20亿日元,毛利率基本持平于48.3%。营业利润的改善完全来自下一行:销售及一般管理费用增长7.2%至672.66亿日元,远低于11.3%的收入增速,占收入比重由40.4%降至38.9%。这1.5个百分点的节省,正是营业利润率的变动幅度,由7.9%升至9.4%。一家收入增长约九分之一的公司,营业利润增长33.1%,靠的是压住费用,而不是单位产品赚得更多。
一条需求线索贯穿四个分部中的三个
公告把收入增长归于同一条需求链。以AI数据中心为中心的半导体需求扩大,带动了用于半导体制造与检测设备的光电倍增管和光源产品销售;同样面向AI数据中心的基板检测需求增加,带动了用于无损检测的微焦点X射线源销售;同一需求推升了制造与检测设备用图像传感器;而AI数据中心旺盛的设备投资,使高速切割硅晶圆的激光器——隐形切割引擎——销售保持稳健。围绕这一主线,公司描述的经营环境仍不明朗:物价持续上涨,以中东为中心的地缘政治风险升高带来原材料和能源价格波动,国际物流也不稳定。
利息与汇率在经常利润一行加分,去年的一次性项目在其下减分
经常利润增长38.5%至193.63亿日元,比营业利润的增速高出五个百分点以上,差距落在营业外项目。营业外收益几乎翻倍,由25.44亿日元增至46.45亿日元,其中利息收入由11.55亿日元增至15.92亿日元,汇兑收益由1.16亿日元增至9.84亿日元,权益法投资收益由2.29亿日元增至4.38亿日元。营业外费用也大致翻倍,由8.48亿日元增至16.37亿日元,几乎完全是因为利息支出由4.56亿日元增至14.77亿日元,增幅超过两倍——这是期内借款与租赁余额大幅扩张的代价。两相轧差,营业外项目贡献由16.96亿日元增至30.08亿日元。
再往下方向就反转了。特别收益由29.50亿日元降至1.84亿日元,因为上年包含19.35亿日元的补助金收入和9.42亿日元的负商誉,今年没有重现;特别损失由18.74亿日元降至1.06亿日元,上年曾计提16.62亿日元的固定资产压缩损失。因此特别损益净额由10.76亿日元降至0.78亿日元,税前利润增长29.1%至194.41亿日元,反而慢于经常利润。所得税费用由51.93亿日元增至66.92亿日元,归属于少数股东的部分由2.57亿日元降至1.28亿日元,归属于母公司所有者的净利润最终增长31.3%至126.19亿日元。综合收益为256.06亿日元,上年为119.25亿日元,是净利润的两倍,因为仅外币折算调整一项就贡献了122.67亿日元,上年同期为23.51亿日元。
三个分部利润增长,激光分部亏损几乎翻倍
最大分部光半导体营业收入增长13.6%至665.84亿日元,分部利润增长29.8%至127.41亿日元。用于半导体制造与检测设备的图像传感器受同一波AI需求带动而增加,工厂自动化用途(如工业机器人控制)的光电二极管也增加,二者共同抵消了欧洲项目交付完成后高能物理实验用光电二极管阵列的下滑。第二大且盈利能力最强的电子管分部,营业收入增长9.5%至588.22亿日元,分部利润增长24.5%至178.97亿日元——以约三分之一的集团收入,创造了超过集团全部营业利润的金额。
图像测量设备营业收入增长12.5%至257.59亿日元,得益于半导体故障分析装置——公司称其操作性与功能性获得好评——以及用于远程病理诊断的病理数字切片扫描设备,后者在欧美需求稳步扩大。但分部利润仅增长4.1%至68.57亿日元,只有收入增速的三分之一,公告未解释这一背离。激光分部营业收入增长4.3%至169.12亿日元——隐形切割引擎保持稳健,面向量子和半导体检测的光纤激光器超出计划,而用于激光显微镜的光纤激光器减少——但营业亏损由25.53亿日元扩大至48.96亿日元。公告只列出亏损金额,未说明扩大的原因;对一个收入仍在增长的分部而言,这是本次披露中最明显的空白。
剩余的其他分类包括集团在磐田的酒店业务以及北京子公司的自有产品业务,营业收入增长22.9%至49.68亿日元,但由上年5.29亿日元的利润转为4.75亿日元的营业亏损。四个报告分部合计实现分部利润326.00亿日元,上年同期为282.28亿日元,计入其他后的合计为321.24亿日元;未分摊的公司费用150.95亿日元——主要是集团一般管理费用和基础研究费用——加上6.74亿日元的分部间抵销,将其压回至披露的163.54亿日元。这笔公司费用比上年同期少8.31亿日元,本身就是上文所述费用控制的一部分。
新楼竣工、178亿日元回购,以及低了五个百分点的自有资本比率
总资产由2025年9月30日的4,550.08亿日元增长7.0%至4,867.51亿日元。流动资产增加148.56亿日元,其中现金及存款增加122.52亿日元至1,028.11亿日元,应收票据及应收账款增加42.66亿日元,有价证券则减少39.94亿日元。固定资产的变化更值得一看:随着新楼与设备导入完成并投入使用,在建工程锐减291.43亿日元至44.23亿日元,而租赁资产增加172.47亿日元,房屋及建筑物增加119.09亿日元,机器设备及运输工具增加101.42亿日元,固定资产净增168.85亿日元。九个月折旧费为140.91亿日元,上年为135.38亿日元,商誉摊销28.49亿日元。本期未编制现金流量表。
负债增加364.11亿日元至1,679.65亿日元,主要因租赁债务增加161.11亿日元(与上述租赁资产相对应),短期借款增加121.42亿日元至656.40亿日元,部分被长期借款减少35.58亿日元抵销。净资产下降1.4%至3,187.85亿日元,尽管外币折算调整贡献了122.50亿日元,原因是公司依据2025年11月7日的董事会决议回购了9,736,800股库存股,金额178.44亿日元。资产增长7.0%、自有资本下降1.4%,这就是自有资本比率由70.7%降至65.2%的全部原因。回购也使期中平均股数由300,645,235股降至293,118,904股,这正是净利润增长31.3%而每股收益增长34.7%的原因。
因AI需求与日元走弱而上调预期;分红维持不变
滨松光子学上调了2026年5月14日公布的2026年9月期全年预期。现预计营业收入2,390亿日元(+12.7%)、营业利润220亿日元(+36.1%)、经常利润255亿日元(+35.6%)、归属于母公司所有者的净利润175亿日元(+23.2%),每股收益60.53日元,分别上调70亿日元、20亿日元、20亿日元和11亿日元,即3.0%、10.0%、8.5%和6.7%。公司给出的理由是,在AI数据中心投资扩大的背景下,以半导体制造与检测设备为中心的工业设备销售与订单保持稳健,且日元汇率弱于此前假设;与此相对,公司重申对中东地缘政治风险下原材料与能源价格的担忧。
以该预期衡量,前三季度贡献了营业收入的72.4%、营业利润的74.3%和净利润的72.1%,隐含的第四季度为营业收入659.53亿日元、营业利润56.46亿日元,营业利润率8.6%,低于刚刚录得的9.4%。分红预期未作修订:第二季度末已派发19.00日元,期末预计19.00日元,全年38.00日元,与2025年9月期持平,第三季度末不派发。相对于预期每股收益60.53日元,分红率约为63%。
| 指标 | 2026年9月期前三季度 | 2025年9月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 173,047 | 155,467 | +11.3% |
| 毛利(百万日元) | 83,620 | 75,045 | +11.4% |
| 毛利率 | 48.3% | 48.3% | 持平 |
| 销售及一般管理费用(百万日元) | 67,266 | 62,759 | +7.2% |
| 营业利润(百万日元) | 16,354 | 12,286 | +33.1% |
| 营业利润率 | 9.4% | 7.9% | +1.5个百分点 |
| 经常利润(百万日元) | 19,363 | 13,983 | +38.5% |
| 税前利润(百万日元) | 19,441 | 15,059 | +29.1% |
| 归属于母公司所有者的净利润(百万日元) | 12,619 | 9,608 | +31.3% |
| 每股收益(日元) | 43.05 | 31.96 | +34.7% |
| 综合收益(百万日元) | 25,606 | 11,925 | +114.7% |
| 电子管——营业收入(百万日元) | 58,822 | 53,702 | +9.5% |
| 电子管——分部利润(百万日元) | 17,897 | 14,380 | +24.5% |
| 光半导体——营业收入(百万日元) | 66,584 | 58,612 | +13.6% |
| 光半导体——分部利润(百万日元) | 12,741 | 9,816 | +29.8% |
| 图像测量设备——营业收入(百万日元) | 25,759 | 22,890 | +12.5% |
| 图像测量设备——分部利润(百万日元) | 6,857 | 6,585 | +4.1% |
| 激光——营业收入(百万日元) | 16,912 | 16,220 | +4.3% |
| 激光——分部利润(百万日元) | −4,896 | −2,553 | 亏损扩大 |
| 其他——营业收入(百万日元) | 4,968 | 4,041 | +22.9% |
| 其他——分部利润(百万日元) | −475 | 529 | 由盈转亏 |
| 资产总额(百万日元) | 486,751 | 455,008 | +7.0% |
| 净资产(百万日元) | 318,785 | 323,455 | −1.4% |
| 自有资本比率 | 65.2% | 70.7% | −5.5个百分点 |
| 2026年9月期预期——营业收入(百万日元) | 239,000 | — | +12.7% |
| 2026年9月期预期——营业利润(百万日元) | 22,000 | — | +36.1% |
| 2026年9月期预期——经常利润(百万日元) | 25,500 | — | +35.6% |
| 2026年9月期预期——净利润(百万日元) | 17,500 | — | +23.2% |
| 2026年9月期预期——每股收益(日元) | 60.53 | — | — |
| 年度每股分红(日元) | 38.00 | 38.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。