创纪录的一季度,也是狭窄的一季度
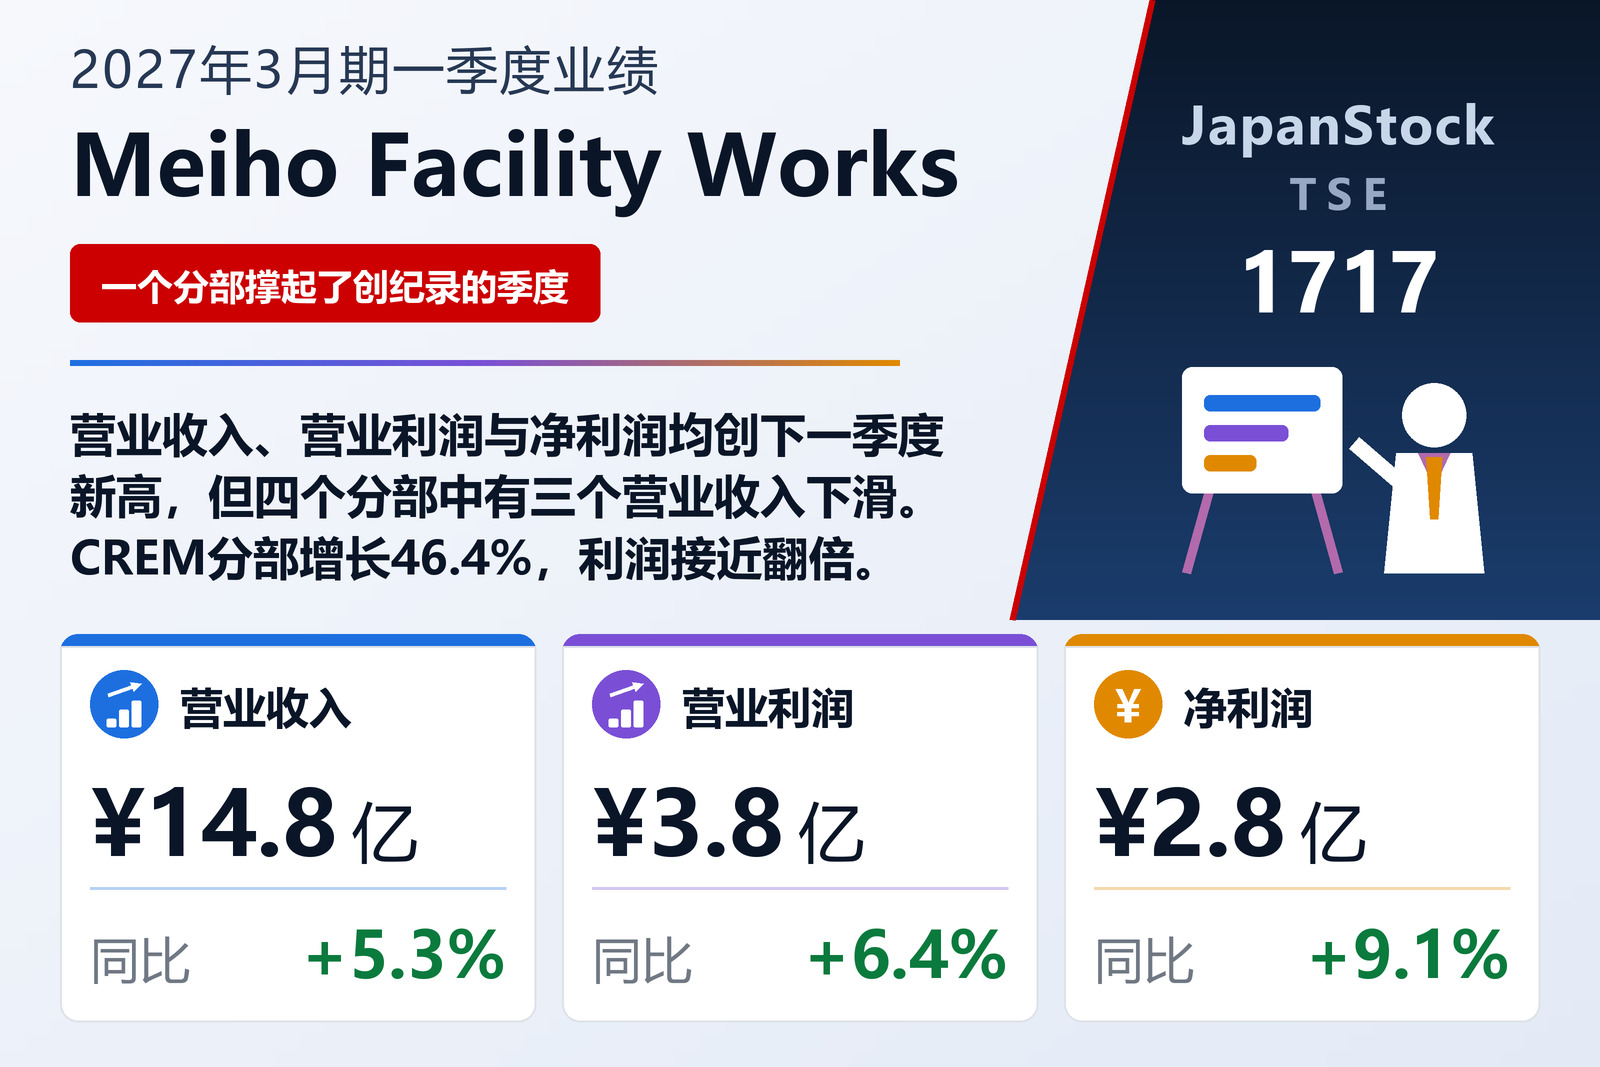
站在业主一方而非施工方一方的上市建设管理(CM)公司Meiho Facility Works(TSE: 1717)于2026年8月7日按日本会计准则公布了截至2026年6月30日的三个月单体业绩。营业收入增长5.3%至14.79亿日元,毛利增长5.1%至8.55亿日元,营业利润增长6.4%至3.84亿日元,经常利润增长6.6%至3.85亿日元,季度净利润增长9.1%至2.78亿日元,每股收益23.71日元,上年同期为21.90日元。公司表示,上述五项均创下一季度历史最高。
利润率是守住而非扩大。毛利率为57.8%,上年同期为57.9%,因此利润增长来自毛利以下:销售及一般管理费用增长4.0%至4.71亿日元,慢于收入增速,营业利润率由25.7%小幅升至26.0%。公告未单独披露营业成本,读者能看到的只有毛利和费用两项。
CREM增长46.4%,撑起全部业绩
企业不动产管理业务CREM是四个分部中唯一增长的一个。其收入增长46.4%至3.31亿日元,分部利润增长90.5%至1.14亿日元,分别增加约1.05亿日元和5,400万日元。同期公司整体收入增加约7,500万日元,营业利润增加约2,300万日元——四个分部中的一个所增加的收入超过了公司整体,利润更是超过两倍。此处分部利润即营业利润,没有总部费用调整,因此这笔账可以直接相加。
最大分部CM损失了12.7%的利润
占收入近一半的CM为7.14亿日元,收入下降2.0%,分部利润下降12.7%至1.84亿日元,减少约2,700万日元,超过了公司整体营业利润的增加额。公告没有解释利润为何比收入快六倍以上地下滑,但描述了市场:民间投资决策因建设成本上升、供给能力收紧而暂时谨慎,不过在手工作包含数据中心、新建制药工厂等难度较高的项目。公共部门方面,随着极端高温常态化,空调设备安装项目的咨询明显增加,同时还有政府办公楼新建、公立学校改建与延寿规划、会馆等公共设施的改造规划以及项目管理的数字化。
公司把这一背景视为自身业务的理由:建材与人工成本上升、人手短缺、设备与材料交期拉长,使业主越来越难以独自完成一项建设投资,公司称这提高了建设管理的社会作用。公司提出的原则是公正、透明以及站在客户一边的专业人员,其工作是把建设投资的风险可视化,验证采购成本的依据与合理性,并支持业主在成本、质量与工期上的决策。本季度其项目也获得奖项:在日本建设管理协会主办的CM选奖2026中,Minowa Sustainable Energy PG项目获特别奖,大阪大学传染病教育研究基地和武田药品工业无菌填充线导入项目获得CM奖。
办公分部收入下降,利润上升
办公分部收入下降3.1%至3.32亿日元,原因是上年同期包含一宗已经完成的大型总部搬迁项目;但分部利润增长11.7%至7,600万日元,公司将其归因于内部生产效率提升。该分部为搬迁、新设办公室和办公空间改革提供从可行性研究、选楼到搬迁实施的一站式项目管理。大型再开发带动东京市中心新建写字楼接连落成,公司因此承接了要求较高的大型民间项目,包括与楼宇竣工时点相衔接的搬迁,以及附设研究设施等条件苛刻的项目。公共部门方面,公司通过公开招标获得日本外务省办公空间改革咨询业务,这是连续第五年中标该项工作。
DX支援是公告中最弱的一项:收入下降4.8%至1.03亿日元,分部利润下降54.4%至约1,000万日元,减少约1,200万日元,公告未作解释。公司于2024年4月获日本经济产业省认定为DX认定企业,并于2026年4月1日完成更新。公司还表示,员工并未被刻意限制在各自的分部内:自主开发的项目管理系统让员工可以跨项目工作,公司称这平衡了分部之间的负荷并提升了整体效率——这也意味着四个分部的利润数字并不像表格看上去那样彼此独立。
季度盈利,资产负债表却在收缩
资产总额由2026年3月31日的85.39亿日元下降0.9%至84.59亿日元,净资产下降4.2%至58.34亿日元——在一个赚得2.78亿日元的季度里减少了2.57亿日元。自有资本同步由60.64亿日元降至58.07亿日元,自有资本比率下降2.4个百分点至68.6%。公告摘要没有逐项说明这一变动;2026年3月期期末分红44.00日元落在本期内,并且是唯一披露的分配。
预期维持不变,隐含增幅仅2.2%
2027年3月期全年预期维持不变:营业收入64.19亿日元(+5.0%),营业利润12.97亿日元(+2.2%),经常利润13亿日元(+2.3%),净利润9.4亿日元(+0.2%),每股收益79.36日元。上半年预期为营业收入30.69亿日元(+2.7%)、营业利润7.91亿日元(+2.8%)、经常利润7.92亿日元(+2.7%)、净利润5.72亿日元(+0.2%),每股48.44日元。刚刚公布的季度完成了全年营业利润预期的29.6%,营业利润增幅6.4%高于全年计划的2.2%。
分红同样不变。2027年3月期预计每股44.00日元,全部于期末派发、不设中期分红,与2026年3月期金额与形式相同。本次业绩未宣布任何修正。三个分部的收缩没有体现在预期中,CREM的46.4%同样没有:公司维持着在本季度之前制定的计划,而公告并未把该计划与本季度的结构联系起来。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,479 | 1,405 | +5.3% |
| 毛利(百万日元) | 855 | 814 | +5.1% |
| 销售及一般管理费用(百万日元) | 471 | 453 | +4.0% |
| 营业利润(百万日元) | 384 | 361 | +6.4% |
| 经常利润(百万日元) | 385 | 361 | +6.6% |
| 净利润(百万日元) | 278 | 255 | +9.1% |
| 每股收益(日元) | 23.71 | 21.90 | +8.3% |
| 毛利率 | 57.8% | 57.9% | −0.1个百分点 |
| 营业利润率 | 26.0% | 25.7% | +0.3个百分点 |
| 办公——营业收入(百万日元) | 332 | 342 | −3.1% |
| 办公——分部利润(百万日元) | 76 | 68 | +11.7% |
| CM——营业收入(百万日元) | 714 | 729 | −2.0% |
| CM——分部利润(百万日元) | 184 | 211 | −12.7% |
| CREM——营业收入(百万日元) | 331 | 226 | +46.4% |
| CREM——分部利润(百万日元) | 114 | 60 | +90.5% |
| DX支援——营业收入(百万日元) | 103 | 108 | −4.8% |
| DX支援——分部利润(百万日元) | 10 | 22 | −54.4% |
| 资产总额(百万日元) | 8,459 | 8,539 | −0.9% |
| 净资产(百万日元) | 5,834 | 6,091 | −4.2% |
| 股东权益(百万日元) | 5,807 | 6,064 | −4.2% |
| 自有资本比率 | 68.6% | 71.0% | −2.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 6,419 | — | +5.0% |
| 2027年3月期预期——营业利润(百万日元) | 1,297 | — | +2.2% |
| 2027年3月期预期——经常利润(百万日元) | 1,300 | — | +2.3% |
| 2027年3月期预期——净利润(百万日元) | 940 | — | +0.2% |
| 2027年3月期预期——每股收益(日元) | 79.36 | — | 无意义 |
| 年度每股分红(日元) | 44.00 | 44.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。