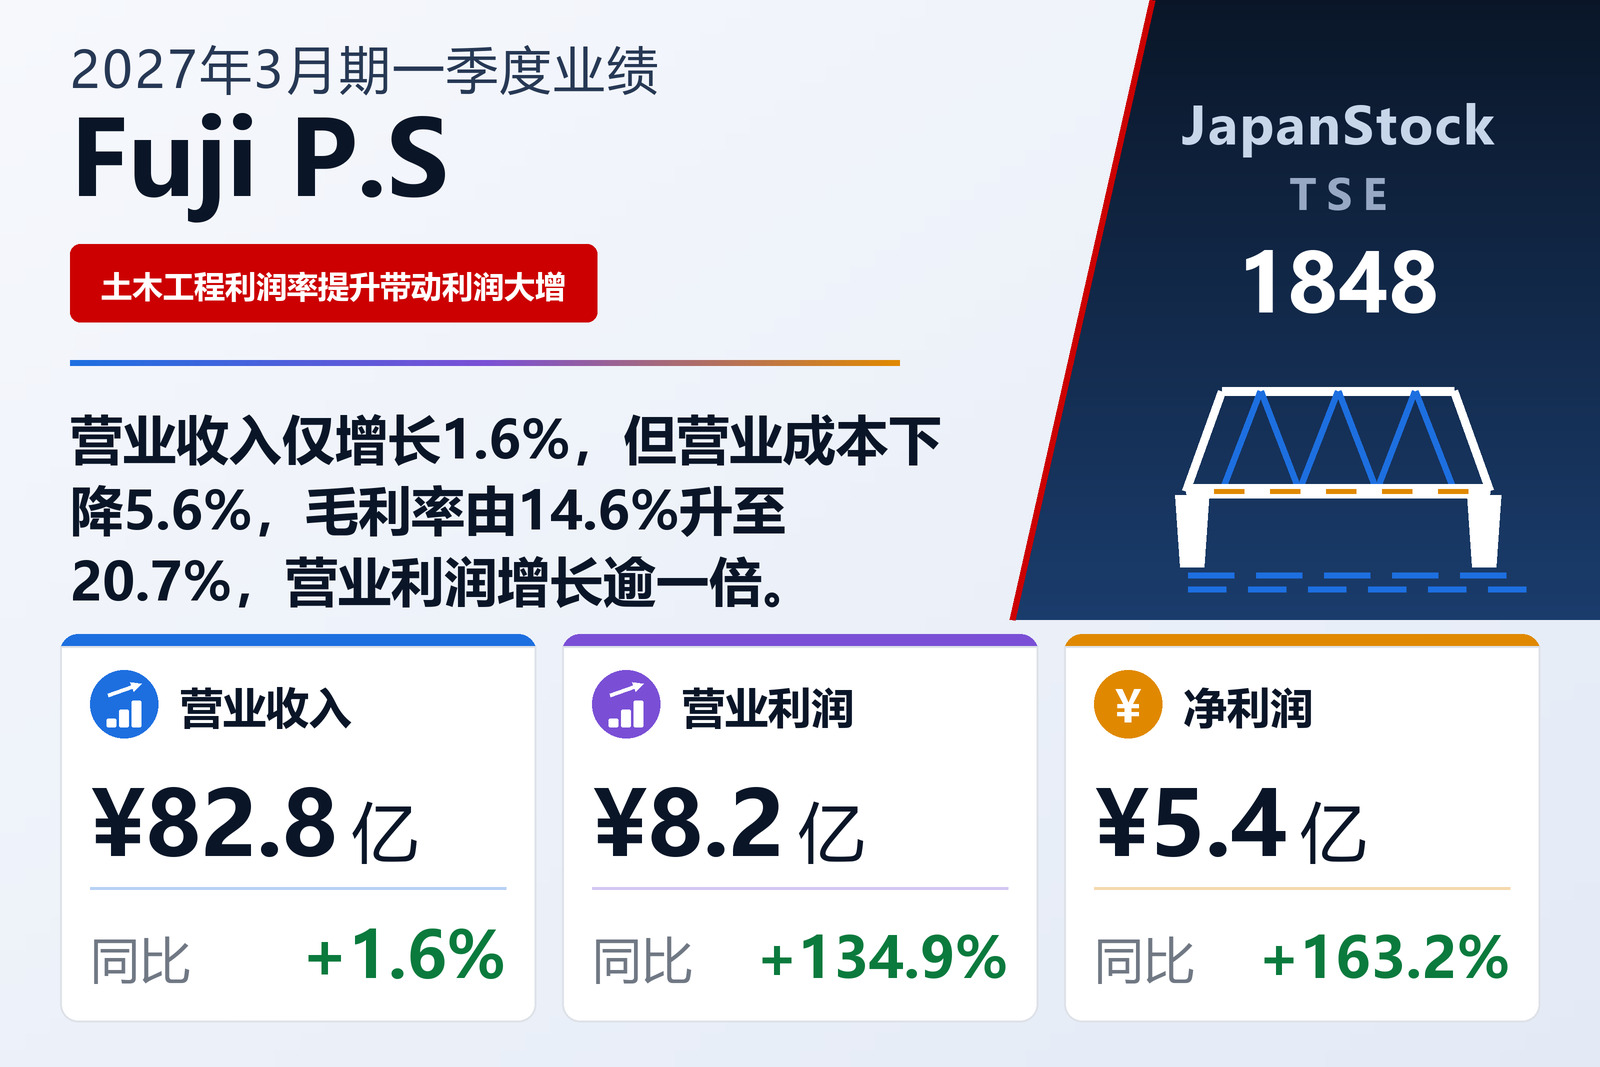
营业收入增长1.6%,营业利润增长134.9%
承建高速公路工程及预制预应力混凝土(PC)建筑等项目的土木与建筑承包商FUJI P.S CORPORATION(TSE: 1848)于2026年8月7日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长1.6%至82.80亿日元,营业利润增长134.9%至8.24亿日元,经常利润增长138.0%至7.87亿日元,归属于母公司所有者的净利润增长163.2%至5.36亿日元。每股收益为30.37日元,上年同期为11.55日元,增长162.9%,略低于净利润增幅,原因是期内平均股数由17,656,692股增至17,667,667股。公司股票在东京证券交易所和福冈证券交易所上市。
营业成本下降5.6%是关键
营业收入几乎持平,因此利润大增几乎完全来自利润率。尽管营业收入有所增长,营业成本仍由69.53亿日元下降5.6%至65.65亿日元,毛利因此增长43.8%至17.15亿日元,毛利率由14.6%升至20.7%。销售及一般管理费用增长5.7%至8.90亿日元,毛利增加的5.22亿日元几乎全部传导至营业利润,营业利润增加4.73亿日元,营业利润率由4.3%升至10.0%。公司将业绩改善归因于营业收入增加以及土木工程项目盈利能力提升。
营业利润以下的变动不大。营业外净支出由2,000万日元增至3,700万日元,主要是利息支出由2,600万日元增至3,900万日元,担保费由300万日元增至600万日元;由于上年基数较低,经常利润仍增长138.0%,按百分比计略快于营业利润。上年同期计入固定资产报废损失3,200万日元的非经常性损失,本期没有非经常性项目,因此税前利润增长164.1%至7.87亿日元。所得税等由9,500万日元增至2.51亿日元,两年的实际税率均约为31.9%。综合收益增长169.7%至5.16亿日元,低于净利润,原因是其他综合收益为负1,900万日元,其中大部分为退休福利相关调整额1,800万日元。
土木工程撑起本季度,建筑工程收入减少但利润增加
占营业收入72.0%的土木工程分部收入增长12.2%至59.61亿日元,分部利润增长49.4%至13.51亿日元,分部利润率由17.0%升至22.7%。公司表示,现场施工和产品制造总体进展顺利,尤其是关西地区高速公路公司的大型工程进展良好;利润增长源于收入增加以及持续推进的工程盈利改善措施。建筑工程分部收入下降18.2%至22.97亿日元,公司称主要原因是其作为新业务重点推进的预制PC项目(主要在关东地区)因发包方原因进度延迟。不过该分部利润仍增长25.9%至3.46亿日元,利润率由9.8%升至15.1%,得益于自上一财年起推行的利润改善项目带来的工程盈利能力提升。
分部利润按扣除销售及一般管理费用之前的口径计算。两个分部加上其他业务(房地产租赁及建筑机械材料租赁等,收入2,200万日元)的利润1,700万日元,合计17.15亿日元,即集团毛利,再扣除8.90亿日元的销售及一般管理费用即得到营业利润。该合计增加的5.22亿日元中,4.47亿日元来自土木工程,7,100万日元来自建筑工程。
大型土木工程订单使订单额近乎翻倍
合并订单额增长98.7%至79.58亿日元;财报只列出增长率,未披露上年同期金额。土木工程分部订单额增长452.5%至62.71亿日元。财报提及的订单包括Japan Railway Construction, Transport and Technology Agency发包的中央新干线(磁悬浮)大型工程、West Nippon Expressway九州分公司发包的Shiida道路扩建为四车道的上部结构工程,以及该公司四国分公司发包的维修工程。建筑工程分部订单额下降42.5%至15.99亿日元:主要位于关东地区的计划中项目提前签约,但上年同期订单强劲,本期出现回落。
本季度,公司完成了旨在改善劳动环境和提高生产效率的Kyushu Kotake工厂翻新工程,工厂已全面投入运营。本财年是其第五期中期经营计划VISION2030的第六年,公司已因外部环境变化将中期目标的达成时间推迟一年。
应收款和代收款增加推高资产规模
总资产由2026年3月31日的356.13亿日元增加13.68亿日元,增长3.8%至369.82亿日元,主要是应收票据、已完工工程应收款及合同资产增加9.63亿日元至226.82亿日元,并新增应收消费税2.48亿日元。负债增加12.44亿日元至237.14亿日元:代收款增加7.28亿日元至45.23亿日元,未完工工程预收款增加5.59亿日元至10.86亿日元,应交所得税等增加2.63亿日元,电子记录债务增加2.51亿日元,而其他流动负债减少6.81亿日元。短期借款为100.57亿日元,此前为99.57亿日元;现金及存款为19.53亿日元,此前为19.60亿日元。
净资产增长0.9%至132.67亿日元,主要反映5.36亿日元的净利润减去已支付的3.96亿日元股息;由于资产增长更快,自有资本比率由36.9%降至35.9%。本季度未编制现金流量表;折旧费为1.82亿日元,上年同期为1.85亿日元,商誉摊销两年均为1,200万日元。
业绩预期及25日元股息维持不变
2026年5月15日公布的全年预期维持不变:营业收入331.28亿日元(+2.8%),营业利润16.60亿日元(+4.5%),经常利润14.80亿日元(+0.2%),归属于母公司所有者的净利润10.10亿日元(+1.7%),每股收益57.18日元。公司表示,本季度营业利润和经常利润高于编制预期时的假设,但对全年的影响尚不足以修改预期;预计第二季度起土木和建筑两个分部的现场施工和工厂生产总体将按计划推进。
仅第一季度就完成了全年营业收入预期的25.0%,但完成了营业利润预期的49.6%和净利润预期的53.1%。维持预期意味着剩余九个月合计营业利润约为8.36亿日元,与刚刚三个月实现的水平大致相当;财报未说明利润将如何在这几个季度间分布。股息预期同样不变,每股25.00日元,全部在期末派发,2026年3月期为22.00日元,即比普通股息增加3日元,约相当于预期每股收益的43.7%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 8,280 | 8,146 | +1.6% |
| 毛利(百万日元) | 1,715 | 1,193 | +43.8% |
| 毛利率 | 20.7% | 14.6% | +6.1个百分点 |
| 销售及一般管理费用(百万日元) | 890 | 842 | +5.7% |
| 营业利润(百万日元) | 824 | 351 | +134.9% |
| 营业利润率 | 10.0% | 4.3% | +5.7个百分点 |
| 经常利润(百万日元) | 787 | 331 | +138.0% |
| 归属于母公司所有者的净利润(百万日元) | 536 | 203 | +163.2% |
| 综合收益(百万日元) | 516 | 191 | +169.7% |
| 每股收益(日元) | 30.37 | 11.55 | +162.9% |
| 土木工程——营业收入(百万日元) | 5,961 | 5,314 | +12.2% |
| 土木工程——分部利润(百万日元) | 1,351 | 904 | +49.4% |
| 建筑工程——营业收入(百万日元) | 2,297 | 2,807 | −18.2% |
| 建筑工程——分部利润(百万日元) | 346 | 275 | +25.9% |
| 订单额(百万日元) | 7,958 | — | +98.7% |
| 土木工程——订单额(百万日元) | 6,271 | — | +452.5% |
| 建筑工程——订单额(百万日元) | 1,599 | — | −42.5% |
| 资产总额(百万日元) | 36,982 | 35,613 | +3.8% |
| 净资产(百万日元) | 13,267 | 13,143 | +0.9% |
| 自有资本比率 | 35.9% | 36.9% | −1.0个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 33,128 | — | +2.8% |
| 2027年3月期预期——营业利润(百万日元) | 1,660 | — | +4.5% |
| 2027年3月期预期——经常利润(百万日元) | 1,480 | — | +0.2% |
| 2027年3月期预期——净利润(百万日元) | 1,010 | — | +1.7% |
| 2027年3月期预期——每股收益(日元) | 57.18 | — | — |
| 年度每股分红(日元) | 25.00 | 22.00 | +13.6% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。