三项业务中两项增长,集团仍失去近一半营业利润
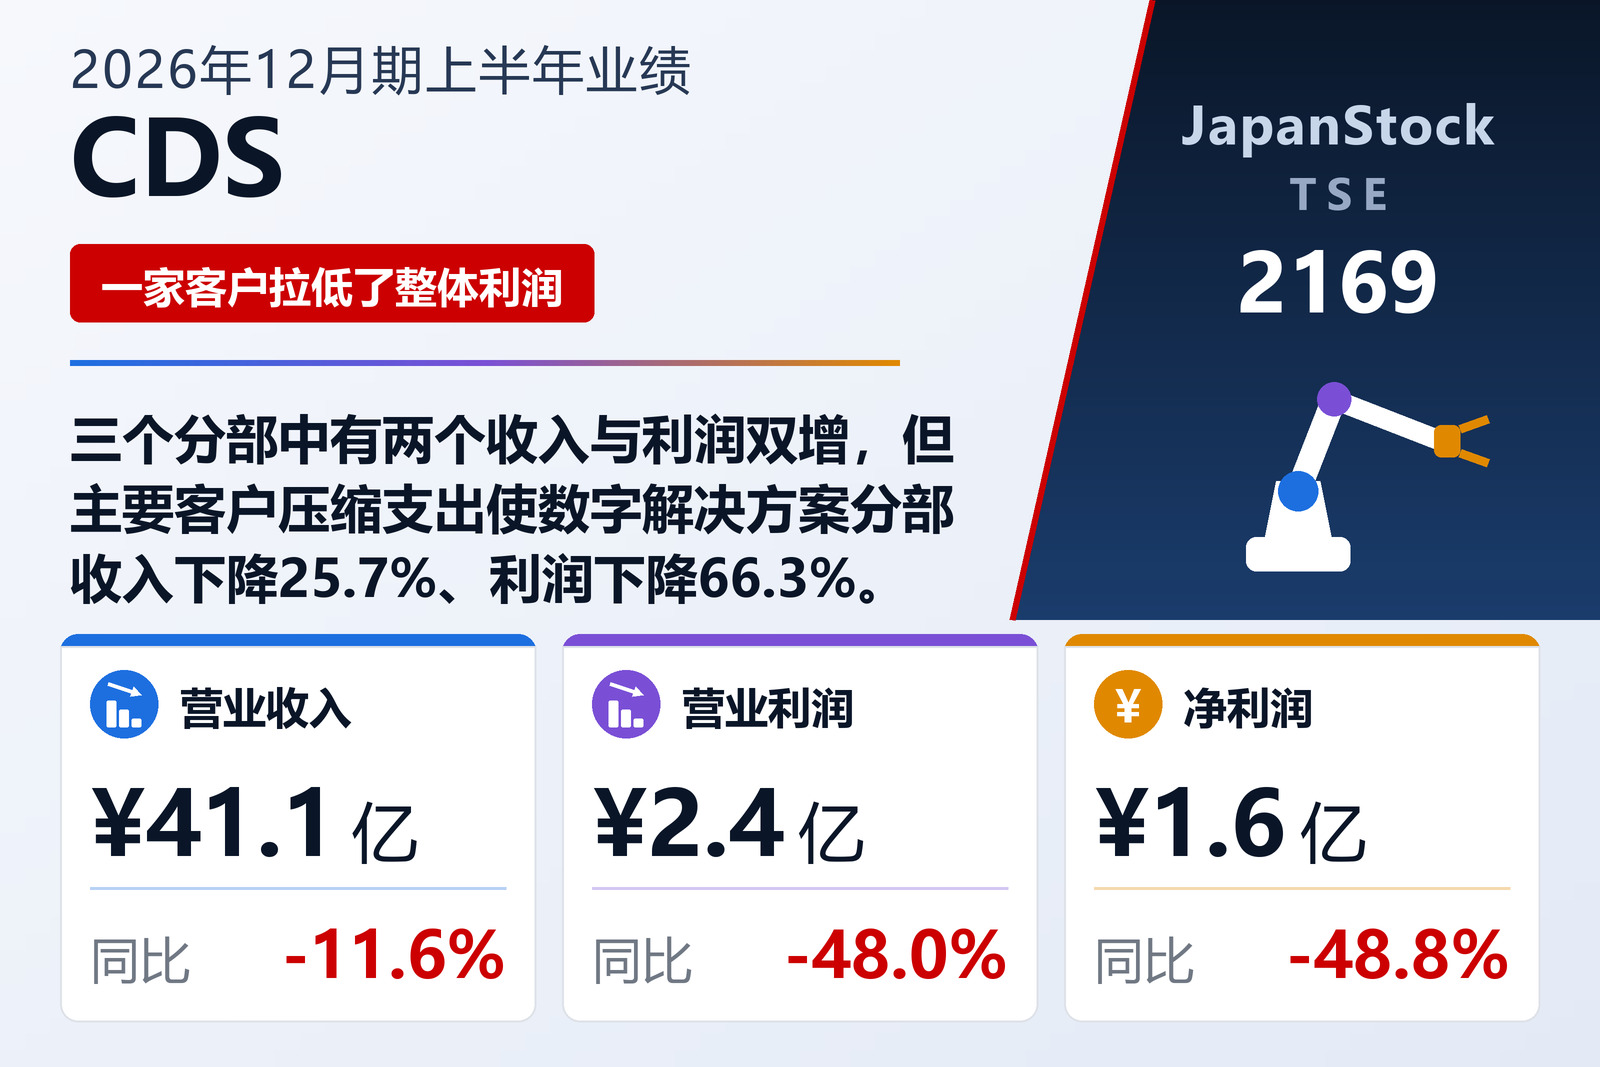
总部位于名古屋、面向汽车、工业设备、医疗器械、信息设备与教育等领域提供工程与信息服务的CDS(CDS Co., Ltd.,TSE: 2169)于2026年8月7日按日本会计准则公布截至2026年6月30日的六个月合并业绩。营业收入下降11.6%至41.14亿日元,毛利下降14.1%至11.89亿日元,营业利润下降48.0%至2.39亿日元,经常利润下降46.2%至2.51亿日元,归属于母公司所有者的中期净利润下降48.8%至1.59亿日元,每股收益由45.67日元降至23.38日元。综合收益为2.31亿日元,上年同期为3.27亿日元;营业利润率由9.9%降至5.8%。
原因就在这两行之间。毛利减少1.95亿日元,销售及一般管理费用却增加2,600万日元,营业利润因此减少2.21亿日元。营业成本下降10.5%,小于营业收入11.6%的降幅,而其上的费用还在增加:成本结构没有跟着收入一起下来。营业利润之下,税前中期利润由4.67亿日元降至2.51亿日元,所得税等由1.56亿日元降至9,100万日元,因此净利润48.8%的降幅与营业利润的降幅一致。
按收入计最大的业务,因一家客户收手而失去三分之二利润
数字解决方案业务收入下降25.7%至18.56亿日元,分部利润下降66.3%至1.33亿日元。公司只给出一个原因:一家自身经营环境恶化的主要客户压缩投资并削减成本。另外两项业务走势相反。技术信息解决方案收入增长2.7%至17.62亿日元,分部利润增长4.8%至4.24亿日元;FA机器人解决方案收入增长9.7%至5.25亿日元,分部利润因企业订单增加与自身销售管理费用削减而增长60.1%至3,900万日元。公司说明分部收入包含分部间销售与转移额,本表沿用同一口径。
这半年的格局可以用一句话概括。三项业务中两项收入与利润同时增长,集团仍然下滑,因为收缩的那一项是按收入计最大的业务,且失去了三分之二的利润。另外两项的增长没有抵消它。公司称三项业务的经营方式使彼此关联互补,在收入一侧确实看得到这种设计;但集中度同样看得到,因为缺口源自一家客户的支出决定,而公告没有提到任何替代需求。
连续第二个上半年利润下滑
这并非第一个这样的上半年。按公司披露,2025年12月期上半年营业收入增长6.8%,但营业利润下降32.8%,经常利润下降31.5%,净利润下降31.4%。形态不同——去年收入增长而利润仍减,今年两者同减——但利润下滑的上半年已经连续两年。
公告对环境的判断偏谨慎。文中称日本经济在就业与收入改善的支撑下温和复苏,但前景不明:美国的关税政策、长期化的俄罗斯入侵乌克兰、美国与以色列打击伊朗后中东局势的恶化、原油与石油制品供给和价格的不稳定,以及持续的日元贬值。在主要客户所在的汽车市场,关税政策与上升的地缘政治风险仍需关注。在工业设备领域,自动化与节省人力的投资增加带来了回升。
资产增加而净资产未增,11.88亿日元进了定期存款
2026年6月30日资产总额增长3.6%至109.81亿日元,较2025年12月31日增加3.81亿日元;净资产减少2,100万日元至88.71亿日元。资产增加而净资产未增,自有资本比率因此由83.9%降至80.8%。流动资产为75.73亿日元,增加2.40亿日元,其中现金及存款增加4.88亿日元,电子记录债权减少1.75亿日元。固定资产为34.08亿日元,增加1.40亿日元,主要来自以投资有价证券为主的投资及其他资产增加1.82亿日元。负债增加4.02亿日元至21.10亿日元:流动负债为20.32亿日元,增加3.75亿日元,其中以应付费用为主的其他项目增加4.12亿日元,应付票据及应付账款减少3,600万日元,短期借款减少5,000万日元;非流动负债为7,800万日元。
投资活动流出10.41亿日元,较上年同期多8.99亿日元,其中绝大部分是资金搬家而非投入:定期存款存入11.88亿日元,较上年同期多10.62亿日元。真正的资本开支很小——有形固定资产购置1,400万日元,较上年同期少7,600万日元;无形固定资产购置2,600万日元,多1,400万日元。筹资活动流出3.01亿日元,较上年同期少3.27亿日元:短期借款净减少5,000万日元,较上年同期的减少额少2.80亿日元;支付分红2.51亿日元,少4,700万日元。发行股份数维持6,924,400股不变,库存股由104,761股增至104,822股,半年加权平均股份数由6,819,639股变为6,819,629股。
维持不变的预期,要求下半年赚到上半年的三倍以上
全年预期与2026年2月13日随2025年12月期业绩公布的数字保持不变:营业收入94.51亿日元(+7.1%),营业利润9.93亿日元(+44.9%),经常利润9.92亿日元(+42.3%),归属于母公司所有者的净利润6.63亿日元(+45.3%),每股收益97.21日元。与刚公布的半年放在一起,这道算术很硬。上半年41.14亿日元的收入是全年收入预期的43.5%;上半年2.39亿日元的营业利润是全年利润预期的24.1%。要达到9.93亿日元,下半年必须做出7.54亿日元,即上半年的三倍以上,而上半年营业利润刚刚下降48.0%。公司维持原预期,本次公告未给出修正后的下半年测算,也没有解释这一跨度。
分红维持不变。中期分红已定为每股37.00日元,期末分红预计37.00日元,全年74.00日元——中期、期末与全年金额均与2025年12月期相同,未记录任何修正。本半年的特别损益微不足道:固定资产出售收益17.8万日元与固定资产报废损失38.6万日元,这也是经常利润与税前利润相差不到100万日元的原因。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 4,114 | 4,653 | −11.6% |
| 毛利(百万日元) | 1,189 | 1,384 | −14.1% |
| 销售及一般管理费用(百万日元) | 949 | 923 | +2.8% |
| 营业利润(百万日元) | 239 | 460 | −48.0% |
| 营业利润率 | 5.8% | 9.9% | −4.1个百分点 |
| 经常利润(百万日元) | 251 | 467 | −46.2% |
| 归属于母公司所有者的净利润(百万日元) | 159 | 312 | −48.8% |
| 综合收益(百万日元) | 231 | 327 | −29.4% |
| 每股收益(日元) | 23.38 | 45.67 | −48.8% |
| 技术信息解决方案——营业收入(百万日元) | 1,762 | 1,715 | +2.7% |
| 技术信息解决方案——分部利润(百万日元) | 424 | 405 | +4.8% |
| FA机器人解决方案——营业收入(百万日元) | 525 | 478 | +9.7% |
| FA机器人解决方案——分部利润(百万日元) | 39 | 24 | +60.1% |
| 数字解决方案——营业收入(百万日元) | 1,856 | 2,498 | −25.7% |
| 数字解决方案——分部利润(百万日元) | 133 | 396 | −66.3% |
| 资产总额(百万日元) | 10,981 | 10,600 | +3.6% |
| 净资产(百万日元) | 8,871 | 8,892 | −0.2% |
| 自有资本比率 | 80.8% | 83.9% | −3.1个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 9,451 | — | +7.1% |
| 2026年12月期预期——营业利润(百万日元) | 993 | — | +44.9% |
| 2026年12月期预期——经常利润(百万日元) | 992 | — | +42.3% |
| 2026年12月期预期——净利润(百万日元) | 663 | — | +45.3% |
| 2026年12月期预期——每股收益(日元) | 97.21 | — | 无意义 |
| 年度每股分红(日元) | 74.00 | 74.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。