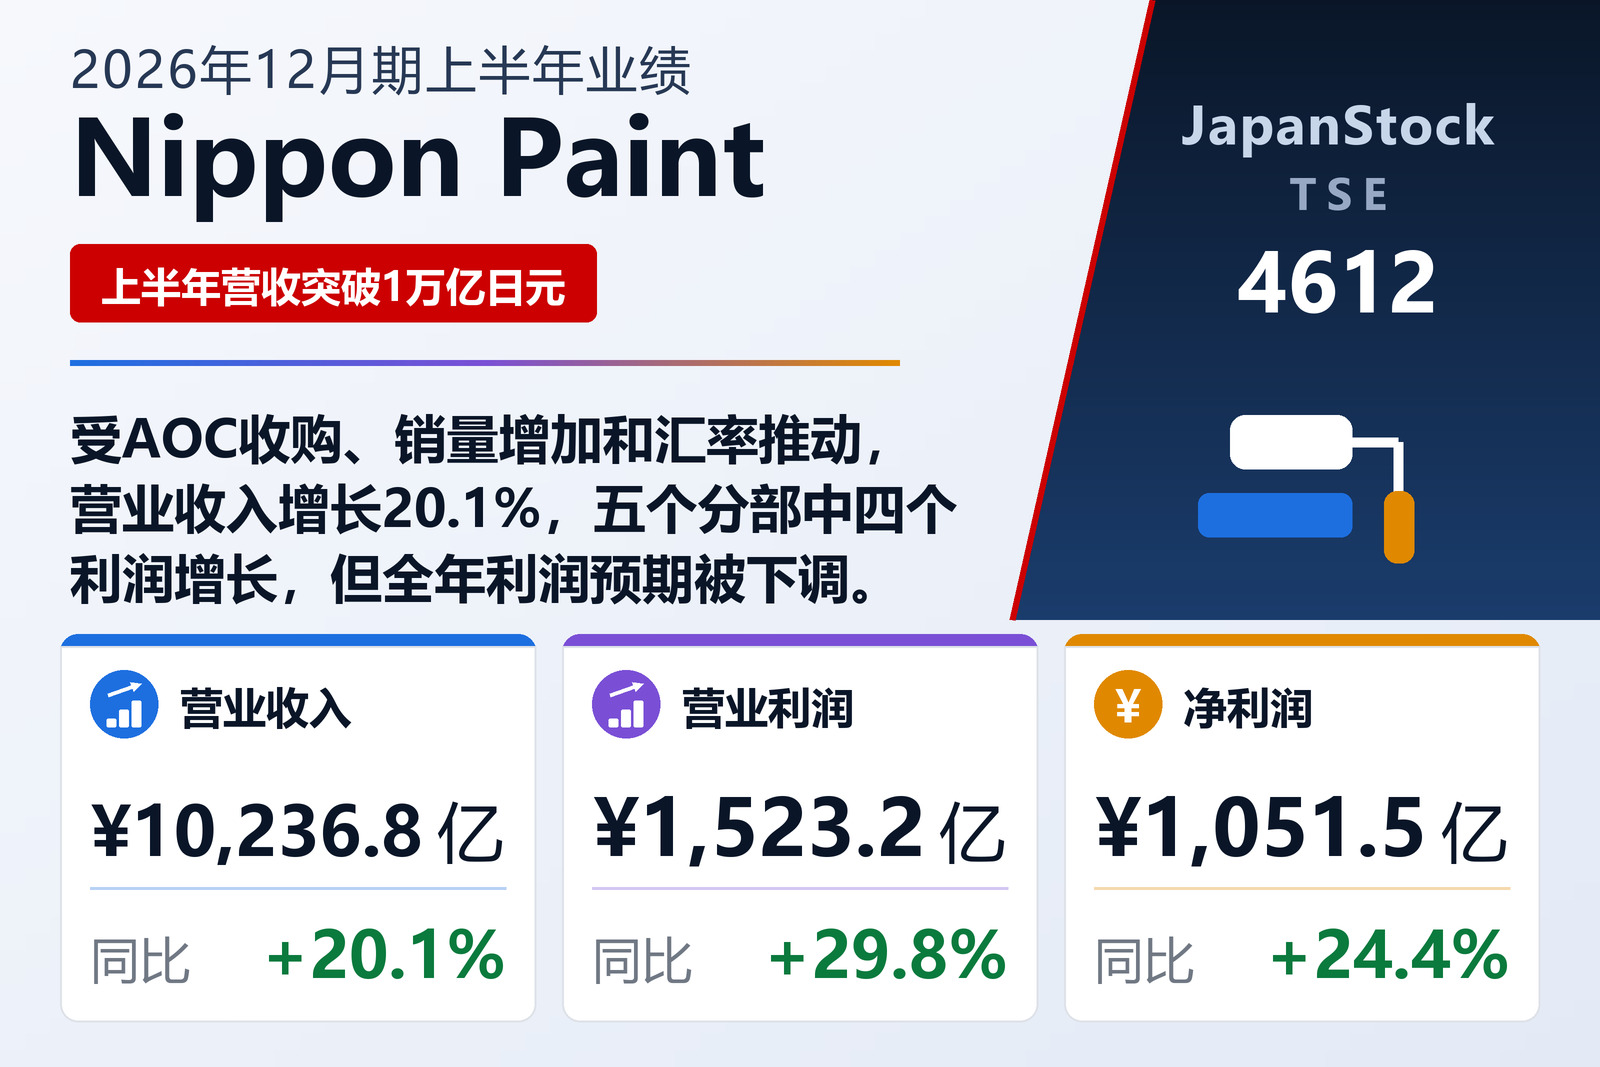
上半年营业收入突破1万亿日元
Nippon Paint Holdings Co., Ltd.(TSE:4612)于2026年8月7日按IFRS公布了2026年1月1日至6月30日的上半年合并业绩。营业收入增长20.1%至10,236.83亿日元,营业利润增长29.8%至1,523.15亿日元,税前利润增长28.6%至1,442.54亿日元。归属于母公司所有者的利润增长24.4%至1,051.50亿日元,基本每股收益为45.30日元,上年同期为35.98日元。
公司将增长归因于AOC的业绩贡献以及销量增加和汇率效应。AOC即LSF11 A5 TopCo LLC,是一家面向涂料相关产品的专业配方企业,在美国和欧洲市场居于领先地位。AOC自2025年3月3日收购完成起纳入合并范围,因此上年同期仅包含该日之后的业绩。上年同期数据还因该收购暂定会计处理的最终确定而作了追溯调整。
毛利率提升,费用得到控制
销售成本增长17.1%至5,804.92亿日元,增速低于营业收入,毛利增长24.2%至4,431.91亿日元,毛利率由41.9%升至43.3%。销售及一般管理费用增长18.7%至2,886.75亿日元,占营业收入的比例由28.5%降至28.2%。其他收益由63.65亿日元降至48.96亿日元,其他费用由26.05亿日元增至70.96亿日元,其他项目净额由37.60亿日元的收益转为22.00亿日元的损失,公司未披露明细。尽管如此,营业利润率仍由13.8%升至14.9%。
营业利润以下,财务费用由141.73亿日元增至178.65亿日元,财务收益为83.36亿日元(上年同期80.10亿日元),权益法投资收益为14.67亿日元。所得税增至384.57亿日元,实际税率由23.6%升至约26.7%,因此净利润增速低于营业利润。归属于非控股权益的利润由12.40亿日元降至6.46亿日元。
五个分部中四个利润增长
五个报告分部的对外部客户营业收入全部增长。规模最大的NIPSEA营业收入增长15.0%至5,041.72亿日元,分部利润增长25.1%至865.11亿日元:尽管中国和泰国汽车产量下降,汽车涂料仍因对中国本土车企销售强劲而增长;建筑涂料则受益于马来西亚、新加坡、印度尼西亚和土耳其等市场销量增加。日本营业收入增长13.3%至1,140.63亿日元,利润增长45.3%至143.99亿日元,得益于汽车产量增加、产品提价以及在原材料供应紧张背景下承接的需求。
AOC营业收入增长66.2%至1,076.08亿日元,利润增长77.8%至340.72亿日元,在公司所称依然严峻的宏观经济环境下,销量增加和提价发挥了作用。美洲营业收入增长9.1%至654.79亿日元,利润增长8.1%至42.24亿日元,汽车涂料份额扩大、提价和汇率抵消了美国住房需求疲软的影响。DuluxGroup是例外:受益于产品组合改善、中欧业务增长和小规模收购,营业收入增长23.2%至2,323.59亿日元,但分部利润因销售及管理费用率上升而下降10.2%至164.89亿日元。
现金流回升,汇率推高资产负债表
经营活动现金流由186.74亿日元增至1,058.30亿日元,原因是应收账款增幅小于上年同期。投资活动现金流出302.79亿日元,上年同期为2,903.48亿日元,当时收购AOC支出3,002.44亿日元;筹资活动现金流出383.04亿日元,其中包括股息186.22亿日元。上半年末现金及现金等价物为4,772.68亿日元。
总资产较12月末增长6.8%至42,894.63亿日元,商誉增至15,179.74亿日元。归属于母公司所有者的权益主要因外币折算差额增长11.0%至20,019.42亿日元,权益比率由44.9%升至46.7%。债券及借款合计14,208.86亿日元。
上调营业收入预期,下调利润预期
公司在公布业绩的同时,修订了2026年2月13日发布的2026年12月期全年预期。营业收入预期上调800亿日元至2万亿日元(同比+12.7%),营业利润维持2,830亿日元(+10.1%),但税前利润下调90亿日元至2,650亿日元(+5.8%),归属于母公司所有者的利润下调90亿日元至1,890亿日元(+5.1%),每股收益预期由85.34日元调整为81.45日元。修订原因请参阅同日发布的另一份公告。
上半年已完成全年营业收入目标的51.2%和营业利润目标的53.8%。中期股息为每股8.00日元,自2026年9月11日起派发;加上预计期末股息9.00日元,全年股息为17.00日元,上年为16.00日元。
期后事项:回购欧洲汽车涂料业务
2026年8月7日,董事会决议回购公司于2021年出售给Wuthelam集团(即大股东Nipsea International Limited、Goh Hup Jin及其实际控制的实体)的欧洲汽车涂料业务,并于同日签署股份购买协议。公司表示,在Wuthelam主导的重组下,该业务业绩已回升,预计今后利润将持续增长。收购价格依据独立第三方估值确定,约为4,700万欧元(按1欧元兑181.4日元计约85亿日元),预计于2026年10月完成。在同一笔2021年交易中出售的印度业务已于2024年11月完成回购。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,023,683 | 852,428 | +20.1% |
| 毛利(百万日元) | 443,191 | 356,785 | +24.2% |
| 毛利率 | 43.3% | 41.9% | +1.4个百分点 |
| 销售及一般管理费用(百万日元) | 288,675 | 243,227 | +18.7% |
| 营业利润(百万日元) | 152,315 | 117,317 | +29.8% |
| 营业利润率 | 14.9% | 13.8% | +1.1个百分点 |
| 税前利润(百万日元) | 144,254 | 112,187 | +28.6% |
| 归属于母公司所有者的净利润(百万日元) | 105,150 | 84,502 | +24.4% |
| 综合收益(百万日元) | 226,141 | −62,927 | 无意义 |
| 每股收益(日元) | 45.30 | 35.98 | +25.9% |
| 日本——营业收入(百万日元) | 114,063 | 100,644 | +13.3% |
| 日本——分部利润(百万日元) | 14,399 | 9,912 | +45.3% |
| NIPSEA——营业收入(百万日元) | 504,172 | 438,379 | +15.0% |
| NIPSEA——分部利润(百万日元) | 86,511 | 69,133 | +25.1% |
| DuluxGroup——营业收入(百万日元) | 232,359 | 188,610 | +23.2% |
| DuluxGroup——分部利润(百万日元) | 16,489 | 18,359 | −10.2% |
| 美洲——营业收入(百万日元) | 65,479 | 60,041 | +9.1% |
| 美洲——分部利润(百万日元) | 4,224 | 3,905 | +8.1% |
| AOC——营业收入(百万日元) | 107,608 | 64,753 | +66.2% |
| AOC——分部利润(百万日元) | 34,072 | 19,162 | +77.8% |
| 资产总额(百万日元) | 4,289,463 | 4,017,738 | +6.8% |
| 归属于母公司所有者的权益(百万日元) | 2,001,942 | 1,803,859 | +11.0% |
| 自有资本比率 | 46.7% | 44.9% | +1.8个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 2,000,000 | — | +12.7% |
| 2026年12月期预期——营业利润(百万日元) | 283,000 | — | +10.1% |
| 2026年12月期预期——税前利润(百万日元) | 265,000 | — | +5.8% |
| 2026年12月期预期——净利润(百万日元) | 189,000 | — | +5.1% |
| 2026年12月期预期——每股收益(日元) | 81.45 | — | 无意义 |
| 年度每股分红(日元) | 17.00 | 16.00 | +6.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。