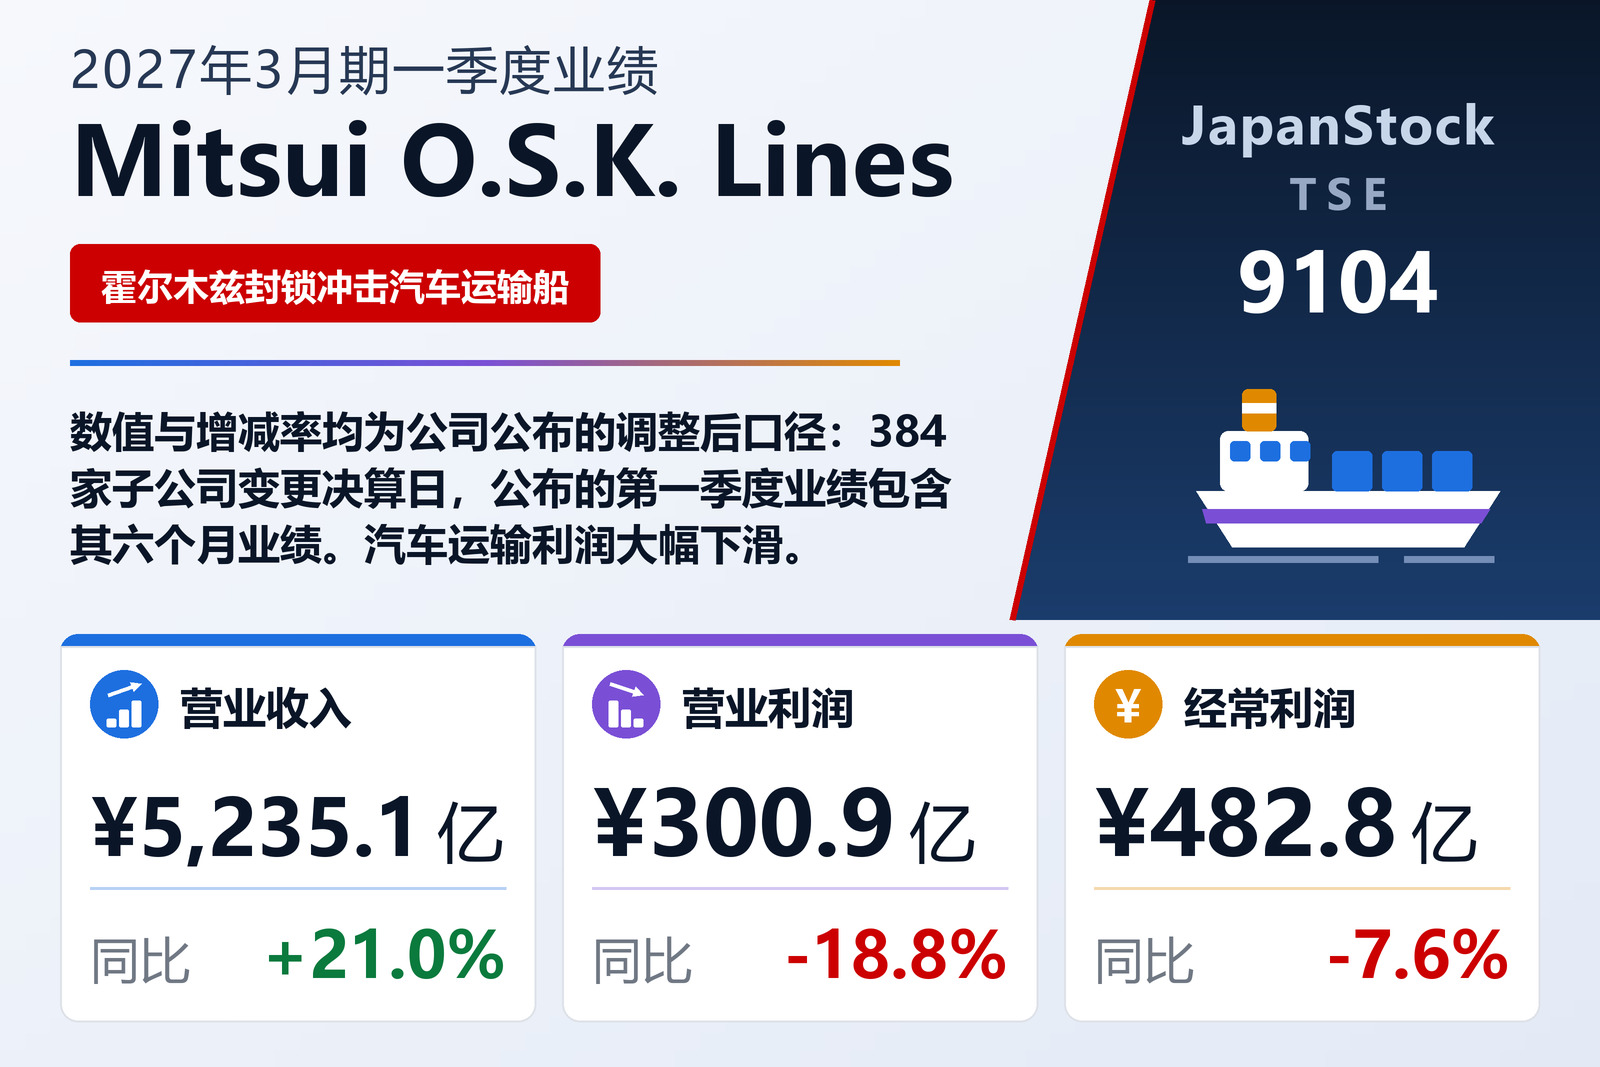
384家子公司计入半年业绩,因此没有增长率
Mitsui O.S.K. Lines, Ltd.(TSE: 9104)是一家日本海运集团,其报告分部涵盖干散货、能源、化学品物流,以及集装箱船、汽车运输、房地产和渡轮。公司于2026年8月7日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入为7,309.87亿日元(上年同期4,327.04亿日元),营业利润385.16亿日元(370.78亿日元),经常利润521.53亿日元(522.33亿日元),归属于母公司股东的净利润610.56亿日元(528.17亿日元),每股收益由152.89日元增至177.69日元。公司股票在东京证券交易所上市。
这几组数字并不可比,决算短信本身也作了说明。从本季度起,此前以12月31日为决算日的384家合并子公司,或将决算日改为3月31日,或改为按集团决算日3月31日编制临时决算后纳入合并。因此本季度将这些公司2026年1月1日至6月30日共六个月的业绩纳入合并,摘要表中所有利润项目均以短横线代替同比增减率。决算短信披露了新增期间(2026年1月1日至3月31日)的规模:营业收入2,074.81亿日元、营业利润84.22亿日元、经常利润38.74亿日元,税前利润33.95亿日元。
按调整后口径,收入增长而营业利润下降
决算短信还另行公布了一组调整后增减率作为参考,即只计入384家子公司4至6月三个月的业绩。按此口径,营业收入为5,235.06亿日元,增长21.0%,营业利润300.93亿日元,下降18.8%,经常利润482.78亿日元,下降7.6%。公司未提供调整后的净利润。因此,实际情况与公布数字恰好相反:业务规模扩大,但营业层面赚得更少。两项市场变量构成背景。平均汇率为1美元兑159.14日元,日元较上年贬值13.89日元,推高了以日元计的收入;船用燃油平均价格由每吨544美元上涨373美元至917美元,决算短信在分部说明中反复提及这项成本。
按公布数字,营业成本由3,516.05亿日元增至6,233.00亿日元,销售及一般管理费用由440.20亿日元增至691.70亿日元,毛利由810.99亿日元增至1,076.86亿日元。公布口径的毛利率由18.7%降至14.7%,营业利润率由8.6%降至5.3%,但两者都受到合并期间延长的扭曲。折旧费(含商誉以外的无形资产摊销)由391.61亿日元翻倍至785.54亿日元。
营业利润以下:利息负担加重、汇兑逆转与资产出售
营业外项目双向大幅波动,大致相互抵消。利息支出由91.77亿日元增至252.27亿日元,接近三倍;利息收入由43.48亿日元增至92.67亿日元。汇兑损益由55.44亿日元的损失转为118.00亿日元的收益。权益法投资收益为139.59亿日元,与上年的138.52亿日元基本持平。据决算短信,权益法核算的集装箱船公司OCEAN NETWORK EXPRESS虽然运价自5月起上涨,但燃油成本增加的影响更大,利润低于上年同期。经常利润最终为521.53亿日元,比上年少8,000万日元。
推高净利润的是特别损益。特别收益由101.97亿日元增至170.58亿日元,其中固定资产出售收益为134.04亿日元(上年6.81亿日元);决算短信未说明出售了哪些资产。特别损失为11.40亿日元。由此,税前利润由616.62亿日元增至680.71亿日元,法人税等由72.10亿日元降至67.37亿日元,归属于非控股股东的利润由16.35亿日元降至2.78亿日元——持平的经常利润就这样变成了增加82.39亿日元的净利润。综合收益由760.04亿日元的亏损转为1,444.42亿日元,原因是外币折算调整(+468.62亿日元)、权益法核算公司其他综合收益的份额(+304.24亿日元)和递延套期损益(+86.72亿日元)全部转为正值。
汽车运输首当其冲,干散货扭亏为盈
MOL以经常利润口径计量分部利润。从本季度起,公司将原属能源分部的成品油船、化学品船和甲醇船,以及原属汽车运输·港口·物流分部的储罐码头合并,新设化学品物流分部,上年数据已相应重述。变化最大的是汽车运输·港口·物流分部,分部利润由234.02亿日元骤降至17.42亿日元,营业收入由1,277.93亿日元增至1,773.96亿日元。决算短信指出,汽车运输业务受霍尔木兹海峡封锁导致的波斯湾航线停航、燃油成本上升以及部分港口拥堵造成的配船限制影响,而整车运输需求本身依然坚挺;物流业务的空运和海运货量也低于上年。决算日变更使该分部利润减少了13.93亿日元,因此并非利润下降的原因。
能源分部利润由220.26亿日元降至150.62亿日元,营业收入由613.63亿日元增至1,152.78亿日元。中东货物受阻拉长了航程,原油船和LPG船市况高于上年,FPSO业务利润也有所增加;但LNG·乙烷船业务失去了上年同期再融资带来的一次性收益,天然气基础设施业务因部分合同到期而利润减少。干散货则相反,分部利润由34.48亿日元的亏损转为107.22亿日元的盈利,营业收入由1,071.56亿日元增至1,771.74亿日元:4月底起好望角型及中小型散货船市况上涨,Gearbulk的开舱船业务盈利能力也有所改善。
化学品物流分部利润由70.86亿日元增至84.82亿日元,营业收入由651.59亿日元增至1,648.08亿日元,但其中736.98亿日元的收入和27.17亿日元的利润来自延长的合并期间,是所有分部中影响最大的;剔除后,分部利润约为57.65亿日元。集装箱船由73.72亿日元降至52.64亿日元。房地产受益于去年收购的英国楼宇,由18.84亿日元增至46.93亿日元,其中15.44亿日元来自决算日变更。渡轮·国内滚装船·邮轮因恶劣天气导致班次减少、货量低迷、燃油成本上升以及邮轮MITSUI OCEAN FUJI的需求开拓进展缓慢,亏损由12.64亿日元扩大至27.67亿日元;关联业务凭借稳定的拖轮作业,利润由5.61亿日元增至12.01亿日元。
船舶与长期借款推动资产负债表扩张
总资产由2026年3月31日的5.9622万亿日元增长4.0%至6.2024万亿日元,主要是船舶由1.3536万亿日元增至1.4330万亿日元。负债由3.0332万亿日元增至3.1665万亿日元,主要来自长期借款由1.7243万亿日元增至1.8395万亿日元;租赁负债也由1,616.90亿日元增至2,002.48亿日元。净资产主要因外币折算调整增加,增长3.6%至3.0360万亿日元,自有资本比率由48.2%小幅降至48.0%。公司未编制季度现金流量表。
8月3日上调的业绩预期维持不变
MOL此次未调整业绩预期,但已于2026年8月3日另行公告上调。目前2027年3月期预期为:营业收入2.23万亿日元(+22.2%),营业利润1,350亿日元(+6.3%),经常利润2,250亿日元(+28.0%),归属于母公司股东的净利润2,400亿日元(+12.5%),每股收益698.27日元;4月30日的初始目标分别为2.04万亿日元、1,050亿日元、1,450亿日元和1,700亿日元。上半年预期营业收入1.235万亿日元、经常利润1,260亿日元、净利润1,370亿日元,意味着继第一季度的521.53亿日元之后,仅第二季度就需实现约738.47亿日元的经常利润。预期假设汇率为1美元兑156.55日元;分部预期还假设波斯湾自2026年10月前后在航线受限的情况下恢复双向通航、并于2027年1月前后恢复至冲突前状态,而红海全年仍无法通航。
股息预期维持全年每股205.00日元不变(中期100.00日元、期末105.00日元),2026年3月期为200.00日元(中期85.00日元、期末115.00日元),约相当于预期每股收益698.27日元的29%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 730,987 | 432,704 | 无意义 |
| 营业收入(调整后口径)(百万日元) | 523,506 | 432,704 | +21.0% |
| 毛利(百万日元) | 107,686 | 81,099 | 无意义 |
| 销售及一般管理费用(百万日元) | 69,170 | 44,020 | 无意义 |
| 营业利润(百万日元) | 38,516 | 37,078 | 无意义 |
| 营业利润(调整后口径)(百万日元) | 30,093 | 37,078 | −18.8% |
| 权益法投资收益(百万日元) | 13,959 | 13,852 | 无意义 |
| 利息支出(百万日元) | 25,227 | 9,177 | 无意义 |
| 经常利润(百万日元) | 52,153 | 52,233 | 无意义 |
| 经常利润(调整后口径)(百万日元) | 48,278 | 52,233 | −7.6% |
| 固定资产出售收益(百万日元) | 13,404 | 681 | 无意义 |
| 税前利润(百万日元) | 68,071 | 61,662 | 无意义 |
| 归属于母公司所有者的净利润(百万日元) | 61,056 | 52,817 | 无意义 |
| 每股收益(日元) | 177.69 | 152.89 | 无意义 |
| 综合收益(百万日元) | 144,442 | −76,004 | 无意义 |
| 干散货——营业收入(百万日元) | 177,174 | 107,156 | 无意义 |
| 干散货——分部利润(百万日元) | 10,722 | −3,448 | 扭亏为盈 |
| 能源——营业收入(百万日元) | 115,278 | 61,363 | 无意义 |
| 能源——分部利润(百万日元) | 15,062 | 22,026 | 无意义 |
| 化学品物流——营业收入(百万日元) | 164,808 | 65,159 | 无意义 |
| 化学品物流——分部利润(百万日元) | 8,482 | 7,086 | 无意义 |
| 集装箱船——营业收入(百万日元) | 31,117 | 22,256 | 无意义 |
| 集装箱船——分部利润(百万日元) | 5,264 | 7,372 | 无意义 |
| 汽车运输·港口·物流——营业收入(百万日元) | 177,396 | 127,793 | 无意义 |
| 汽车运输·港口·物流——分部利润(百万日元) | 1,742 | 23,402 | 无意义 |
| 房地产——营业收入(百万日元) | 16,713 | 10,880 | 无意义 |
| 房地产——分部利润(百万日元) | 4,693 | 1,884 | 无意义 |
| 渡轮·国内滚装船·邮轮——营业收入(百万日元) | 19,659 | 18,271 | 无意义 |
| 渡轮·国内滚装船·邮轮——分部利润(百万日元) | −2,767 | −1,264 | 亏损扩大 |
| 关联业务——营业收入(百万日元) | 17,104 | 13,742 | 无意义 |
| 关联业务——分部利润(百万日元) | 1,201 | 561 | 无意义 |
| 资产总额(百万日元) | 6,202,420 | 5,962,245 | +4.0% |
| 船舶(净额)(百万日元) | 1,432,976 | 1,353,598 | +5.9% |
| 长期借款(百万日元) | 1,839,514 | 1,724,321 | +6.7% |
| 净资产(百万日元) | 3,035,960 | 2,929,073 | +3.6% |
| 自有资本比率 | 48.0% | 48.2% | −0.2个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 2,230,000 | — | +22.2% |
| 2027年3月期预期——营业利润(百万日元) | 135,000 | — | +6.3% |
| 2027年3月期预期——经常利润(百万日元) | 225,000 | — | +28.0% |
| 2027年3月期预期——净利润(百万日元) | 240,000 | — | +12.5% |
| 年度每股分红(日元) | 205.00 | 200.00 | +2.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。