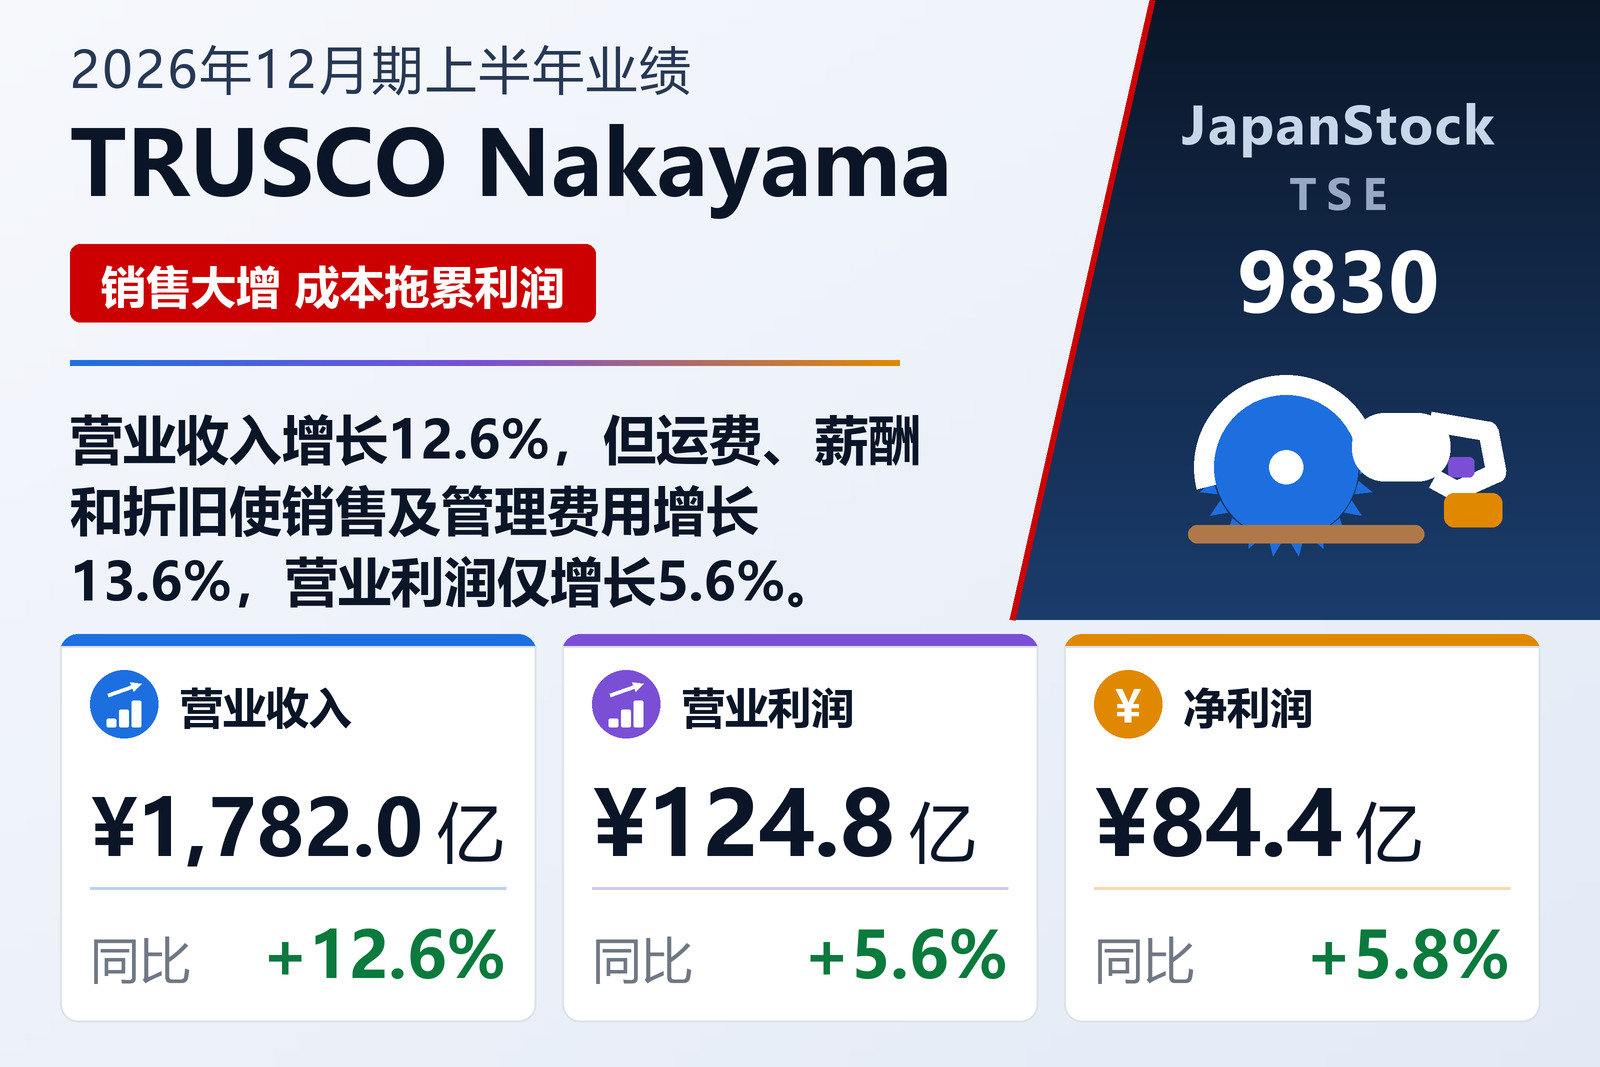
营业收入增长12.6%,营业利润增长5.6%——成本增速快于销售
TRUSCO NAKAYAMA CORPORATION(TSE: 9830)是一家向制造企业、建筑企业、网络零售商和家居建材店批发作业用品、安全用品、手工具等工厂耗材的企业。公司于2026年8月7日按日本会计准则公布了截至2026年12月财年上半年(2026年1月1日至6月30日)的合并业绩。营业收入增长12.6%至1,782.04亿日元,EBITDA(公司定义为营业利润加折旧费)增长9.0%至158.89亿日元,营业利润增长5.6%至124.83亿日元,经常利润增长4.3%至122.17亿日元,归属于母公司股东的净利润增长5.8%至84.44亿日元,每股收益为128.07日元,上年同期为121.08日元。公司股票在东京证券交易所上市。
利润表逐级向下,增速逐级放缓,原因一目了然。营业成本增长13.1%至1,412.97亿日元,略快于营业收入,因此毛利仅增长10.7%至369.07亿日元,毛利率由21.1%降至20.7%;公告列明了毛利率下降,但未说明原因。销售及管理费用随后增长13.6%至244.24亿日元。按金额计算,上半年营业收入增加199.71亿日元,毛利增加35.73亿日元,其中29.15亿日元被销售及管理费用吸收,最终体现为营业利润增加6.58亿日元。营业利润率由7.5%降至7.0%。
运费、加薪和两套新系统构成销售及管理费用增长的主体
公告列出了三项原因,费用明细也印证了其规模。随着销售扩大、出货量增加,运输及包装费增长18.4%至56.85亿日元。由于2025年7月起实施基本工资调整并提高住房补贴,工资及奖金增长16.6%至83.81亿日元。新核心IT系统Paradise 4于1月上线、新物流中心Planet Aichi于5月投入运营,计入销售及管理费用的折旧费增长24.0%至34.06亿日元。上述三项合计占费用增加额29.15亿日元中的27.34亿日元。
Planet Aichi是公司第29个物流中心,建筑面积26,971坪(89,162平方米)。公司预计该中心未来可保有逾100万种商品库存,年出货额约1,000亿日元。由于EBITDA将折旧费加回,其增速为9.0%,高于营业利润。
营业利润以下,利息支出几乎翻倍
经常利润仅增长4.3%,增速再度低于营业利润,原因是在借款增加的同时,利息支出由2.61亿日元增长86.6%至4.87亿日元;营业外费用合计5.34亿日元(上年同期3.17亿日元),营业外收入2.68亿日元(上年同期2.07亿日元)。两年的特别损失都不大——本期为土壤污染处理费用1,500万日元,上年同期为减值损失9,900万日元——因此税前利润增长5.0%至122.02亿日元。扣除37.57亿日元税费后,归属于母公司股东的净利润为84.44亿日元,增长5.8%。在有价证券估值收益6.81亿日元的带动下,综合收益增长18.5%至90.14亿日元。
四个销售渠道收入全部增长,家居建材店渠道转为小幅亏损
公司按销售渠道披露四个分部,分部利润以经常利润口径计量。面向制造业和建筑相关客户的工厂渠道规模遥遥领先:营业收入1,162.11亿日元,增长10.2%,占总额的65.2%;分部利润83.72亿日元,增长4.2%。面向网络零售商的电子商务渠道增长最快:营业收入448.42亿日元,增长19.4%;利润40.44亿日元,增长14.2%。家居建材店渠道营业收入增长11.7%至153.17亿日元,但因费用增加,由上年同期1.65亿日元的利润转为3,200万日元的分部亏损。涵盖泰国、印度尼西亚子公司及出口销售的海外渠道营业收入增长18.3%至18.33亿日元,利润增长33.1%至1.64亿日元。
公告将增长归因于库存深度和配送服务:29个物流中心和30个库存型分店扩充库存,在用户现场设置工具柜MRO Stocker,在57个网点提供商品自提服务;电子商务方面,与来自3,783家供应商、约417万种商品的数据库实现数据对接,并在6个中心配备I-Pack自动包装出货线。按商品类别,作业用品增长20.1%至340.43亿日元,环境安全用品增长15.2%至364.03亿日元。公司将部分需求增长归因于中东局势带动的包装捆扎用品和化学品需求,以及企业加强防暑措施。
扩张依靠借款,经营现金流未能覆盖投资
总资产较2025年12月31日增长10.1%至3,395.15亿日元。建筑物增加159.37亿日元,机器设备增加86.78亿日元,在建工程减少229.36亿日元;现金及存款增加195.27亿日元至671.22亿日元,商品库存增加62.96亿日元至744.74亿日元。负债方面,短期借款翻倍至200亿日元,长期借款由550亿日元增至700亿日元;一年内到期的长期借款保持150亿日元不变,银行借款总额由800亿日元增至1,050亿日元。净资产增长3.8%至1,933.2亿日元,自有资本比率由60.4%降至56.9%。
经营活动现金流为45.99亿日元,上年同期为50.8亿日元:税前利润和折旧费大部分被存货增加63.29亿日元、应收账款增加24.73亿日元和支付税款33.63亿日元所抵消。投资活动流出81.69亿日元,主要是包括Planet Aichi物流设备款在内的有形固定资产购置71.55亿日元。筹资活动流入230.57亿日元,即新增借款250亿日元减去股息19.41亿日元;期末现金及现金等价物增加194.65亿日元至668.73亿日元。
修订全年预期:上半年更强,下半年偏弱
TRUSCO Nakayama表示,上半年营业收入、营业利润、经常利润和净利润均超过此前预期,并将2026年12月期全年预期修订为:营业收入3,500亿日元(+9.4%),EBITDA308.86亿日元(+8.9%),营业利润225.8亿日元(−1.0%),经常利润219.58亿日元(−2.6%),净利润151.27亿日元(−4.7%),每股收益229.42日元。公告未重列此前的预期数字。公司预计下半年与中东相关的需求将趋于平稳,其他方面大体按计划推进。
公告还列出了7月至12月的下半年预期:营业收入1,717.95亿日元(+6.2%),但营业利润100.97亿日元(−8.1%),经常利润97.41亿日元(−10.0%),净利润66.83亿日元(−15.4%)。也就是说,在销售继续增长的情况下,下半年利润预计下降,公告未具体说明原因。股息预期未作调整:中期股息32.50日元(上年同期30.50日元)将于2026年8月28日起支付,期末股息预计为28.50日元,全年合计61.00日元,上年为60.00日元。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 178,204 | 158,233 | +12.6% |
| 毛利(百万日元) | 36,907 | 33,334 | +10.7% |
| 毛利率 | 20.7% | 21.1% | −0.4个百分点 |
| 销售及一般管理费用(百万日元) | 24,424 | 21,509 | +13.6% |
| EBITDA(百万日元) | 15,889 | 14,572 | +9.0% |
| 营业利润(百万日元) | 12,483 | 11,825 | +5.6% |
| 营业利润率 | 7.0% | 7.5% | −0.5个百分点 |
| 经常利润(百万日元) | 12,217 | 11,716 | +4.3% |
| 归属于母公司所有者的净利润(百万日元) | 8,444 | 7,984 | +5.8% |
| 每股收益(日元) | 128.07 | 121.08 | +5.8% |
| 工厂渠道——营业收入(百万日元) | 116,211 | 105,407 | +10.2% |
| 工厂渠道——分部利润(百万日元) | 8,372 | 8,037 | +4.2% |
| 电子商务渠道——营业收入(百万日元) | 44,842 | 37,557 | +19.4% |
| 电子商务渠道——分部利润(百万日元) | 4,044 | 3,541 | +14.2% |
| 家居建材店渠道——营业收入(百万日元) | 15,317 | 13,717 | +11.7% |
| 家居建材店渠道——分部利润(百万日元) | −32 | 165 | 由盈转亏 |
| 海外渠道——营业收入(百万日元) | 1,833 | 1,550 | +18.3% |
| 海外渠道——分部利润(百万日元) | 164 | 123 | +33.1% |
| 资产总额(百万日元) | 339,515 | 308,359 | +10.1% |
| 净资产(百万日元) | 193,320 | 186,252 | +3.8% |
| 自有资本比率 | 56.9% | 60.4% | −3.5个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 350,000 | — | +9.4% |
| 2026年12月期预期——EBITDA(百万日元) | 30,886 | — | +8.9% |
| 2026年12月期预期——营业利润(百万日元) | 22,580 | — | −1.0% |
| 2026年12月期预期——经常利润(百万日元) | 21,958 | — | −2.6% |
| 2026年12月期预期——净利润(百万日元) | 15,127 | — | −4.7% |
| 2026年12月期预期——每股收益(日元) | 229.42 | — | — |
| 年度每股分红(日元) | 61.00 | 60.00 | +1.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。