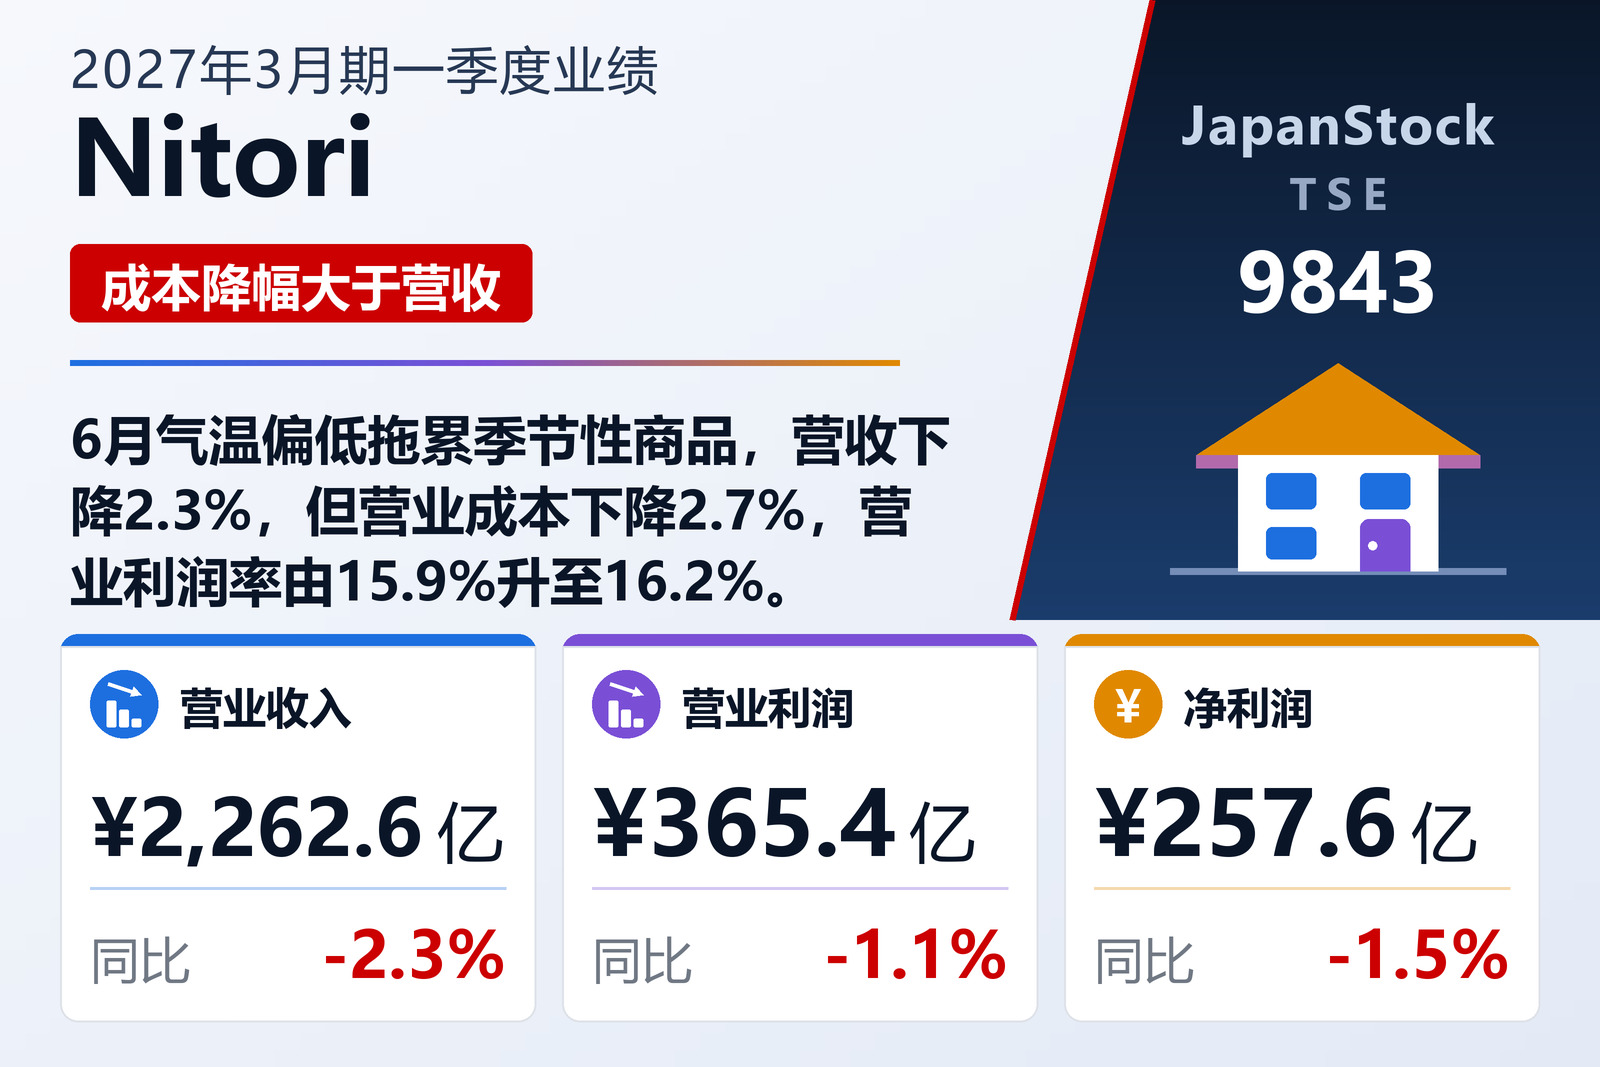
营收下降2.3%,利润率反而上升
以Nitori品牌开发、制造和销售家具及家居用品,并经营Shimachu家居建材连锁店的Nitori Holdings Co., Ltd.(TSE: 9843)于2026年8月7日按国际财务报告准则公布了截至2027年3月31日财年的第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入下降2.3%至2,262.59亿日元,营业利润下降1.1%至365.45亿日元,归属于母公司所有者的净利润下降1.5%至257.57亿日元,基本每股收益由46.29日元降至45.58日元。税前利润微增0.1%至371.83亿日元。两个季度均为4月至6月,口径一致,公司也公布了自己的同比增减率。公司股票在东京证券交易所和札幌证券交易所上市。
利润降幅小于营收的原因可以从账面计算中看出。营业成本下降2.7%至1,049.24亿日元,降幅略大于营收,因此毛利仅下降2.0%至1,213.34亿日元,毛利率由53.4%微升至53.6%。销售及管理费用下降1.8%至859.14亿日元,降幅小于营收,占营收的比重因此略有上升。其余差距由毛利以下的项目弥补:权益法投资收益由9.76亿日元增至12.55亿日元,其他收益由7.26亿日元增至9.30亿日元,其他费用则基本持平,为10.61亿日元。营业利润最终仅减少3.97亿日元,营业利润率由15.9%升至16.2%。
春季表现平稳,6月气温偏低
公告描述了家具与家居用品市场的艰难环境:消费者信心恢复迟缓,削弱了对耐用消费品的购买意愿;与此同时,跨业态竞争加剧、人工成本上升以及原材料和物流成本居高不下,进一步加大了经营压力。在Nitori事业中,受新商品和黄金周家居焕新促销活动带动,销售额和客流量在5月之前保持稳健;但6月平均气温低于近年水平,季节性商品销售受阻。整个季度,日本国内既有门店的客流量为上年的97.5%,销售额为96.7%。
公司将销售及管理费用的下降主要归因于配送体系优化带来的物流费用减少,以及上年因新物流中心投入运营而计入的设备采购费用等不再发生。在广告方面,公司削减了电视和纸质媒体投放,转向社交媒体和YouTube广告等数字广告。
Nitori事业小幅下滑,Shimachu缩减卖场面积后利润增长
Nitori事业营业收入(含分部间收入)下降1.1%至2,031.42亿日元(对外部客户收入下降1.2%至1,995.88亿日元),分部利润下降1.6%至334.15亿日元。门店销售额由1,695.86亿日元降至1,668.54亿日元,邮购及网购销售额由246.59亿日元降至243.02亿日元。该分部在日本新开Nitori门店10家、Deco Home门店10家;在海外新开6家,其中台湾3家、中国大陆2家、泰国1家。
Shimachu事业营业收入下降8.8%至272.58亿日元(对外部客户收入下降10.3%至266.70亿日元),但分部利润增长5.3%至31.50亿日元。公告将利润增长归因于有计划的调整:按各商品类别的盈利能力调整卖场面积,将部分门店腾出的空间用于开设Nitori门店或招揽外部租户,并重新审视各设施的收益结构。包括新推出的中高价位家具系列在内的自有品牌商品开发改善了毛利率。集团门店数在新开26家、关闭11家后,由3月31日的1,069家增至6月30日的1,084家。
金融收益推高税前利润,所得税增加将其抵消
金融收益由11.16亿日元增至17.29亿日元,金融费用由9.27亿日元增至10.91亿日元,因此在营业利润下降的情况下,税前利润仍增长0.1%。所得税费用增长4.1%至114.25亿日元,占税前利润的比例由29.6%升至30.7%,归属于母公司所有者的净利润下降1.5%。综合收益增长30.2%至285.37亿日元:境外经营外币折算差额由上年的20.89亿日元损失转为21.98亿日元收益,现金流量套期损失由38.43亿日元缩小至3,300万日元。
资产负债表:应收与应付款项减少
总资产较3月31日减少150.21亿日元,降至15,562.62亿日元,主要原因是营业应收款及其他应收款减少181.75亿日元。负债减少348.58亿日元至5,478.55亿日元,主要来自营业应付款及其他应付款(减少154.35亿日元)、应交所得税(减少82.57亿日元)和合同负债(减少78.89亿日元);短期借款由1,500亿日元降至1,400亿日元。资本增加198.36亿日元至10,084.07亿日元,主要来自留存收益增加170.55亿日元,归属于母公司所有者的权益比率由62.9%升至64.8%。现金及现金等价物为1,535.23亿日元。公司未编制季度现金流量表;折旧及摊销费用为174.13亿日元,上年同期为170.64亿日元。
业绩预期与分红预期维持不变
Nitori维持2026年5月14日公布的预期不变。上半年预计营业收入4,574亿日元(增长4.2%),营业利润602亿日元(增长0.6%);全年预计营业收入9,570亿日元(增长4.9%),营业利润1,303亿日元(增长3.8%),税前利润1,310亿日元(增长2.9%),归属于母公司所有者的净利润910亿日元(增长1.9%),每股收益161.05日元。第一季度完成了全年营收目标的23.6%和营业利润目标的28.0%;要实现上半年计划,第二季度需要营业收入2,311.41亿日元、营业利润236.55亿日元。公告并未说明预计由什么因素带动营收重回增长。
分红预期同样不变,为中期16.00日元、期末16.00日元,全年32.00日元。由于2025年10月1日起实施的每1股拆分为5股的股票分割,与上年的比较较为复杂:2026年3月期中期分红77.00日元按分割前金额列示,期末分红15.40日元按分割后金额列示,因此公告未给出该年度的全年合计。两个期间的每股收益均按假设股票分割于上一财年期初实施计算。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 226,259 | 231,694 | −2.3% |
| 毛利(百万日元) | 121,334 | 123,805 | −2.0% |
| 毛利率 | 53.6% | 53.4% | +0.2个百分点 |
| 销售及一般管理费用(百万日元) | 85,914 | 87,486 | −1.8% |
| 营业利润(百万日元) | 36,545 | 36,942 | −1.1% |
| 营业利润率 | 16.2% | 15.9% | +0.3个百分点 |
| 税前利润(百万日元) | 37,183 | 37,132 | +0.1% |
| 归属于母公司所有者的净利润(百万日元) | 25,757 | 26,154 | −1.5% |
| 每股收益(日元) | 45.58 | 46.29 | −1.5% |
| 综合收益(百万日元) | 28,537 | 21,922 | +30.2% |
| Nitori事业——营业收入(百万日元) | 203,142 | 205,396 | −1.1% |
| Nitori事业——分部利润(百万日元) | 33,415 | 33,950 | −1.6% |
| Shimachu事业——营业收入(百万日元) | 27,258 | 29,895 | −8.8% |
| Shimachu事业——分部利润(百万日元) | 3,150 | 2,990 | +5.3% |
| 资产总额(百万日元) | 1,556,262 | 1,571,284 | −1.0% |
| 现金及现金等价物(百万日元) | 153,523 | 145,010 | +5.9% |
| 归属于母公司所有者的权益(百万日元) | 1,008,394 | 988,559 | +2.0% |
| 自有资本比率 | 64.8% | 62.9% | +1.9个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 957,000 | — | +4.9% |
| 2027年3月期预期——营业利润(百万日元) | 130,300 | — | +3.8% |
| 2027年3月期预期——税前利润(百万日元) | 131,000 | — | +2.9% |
| 2027年3月期预期——净利润(百万日元) | 91,000 | — | +1.9% |
| 2027年3月期预期——每股收益(日元) | 161.05 | — | — |
| 年度每股分红(日元) | 32.00 | — | — |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。