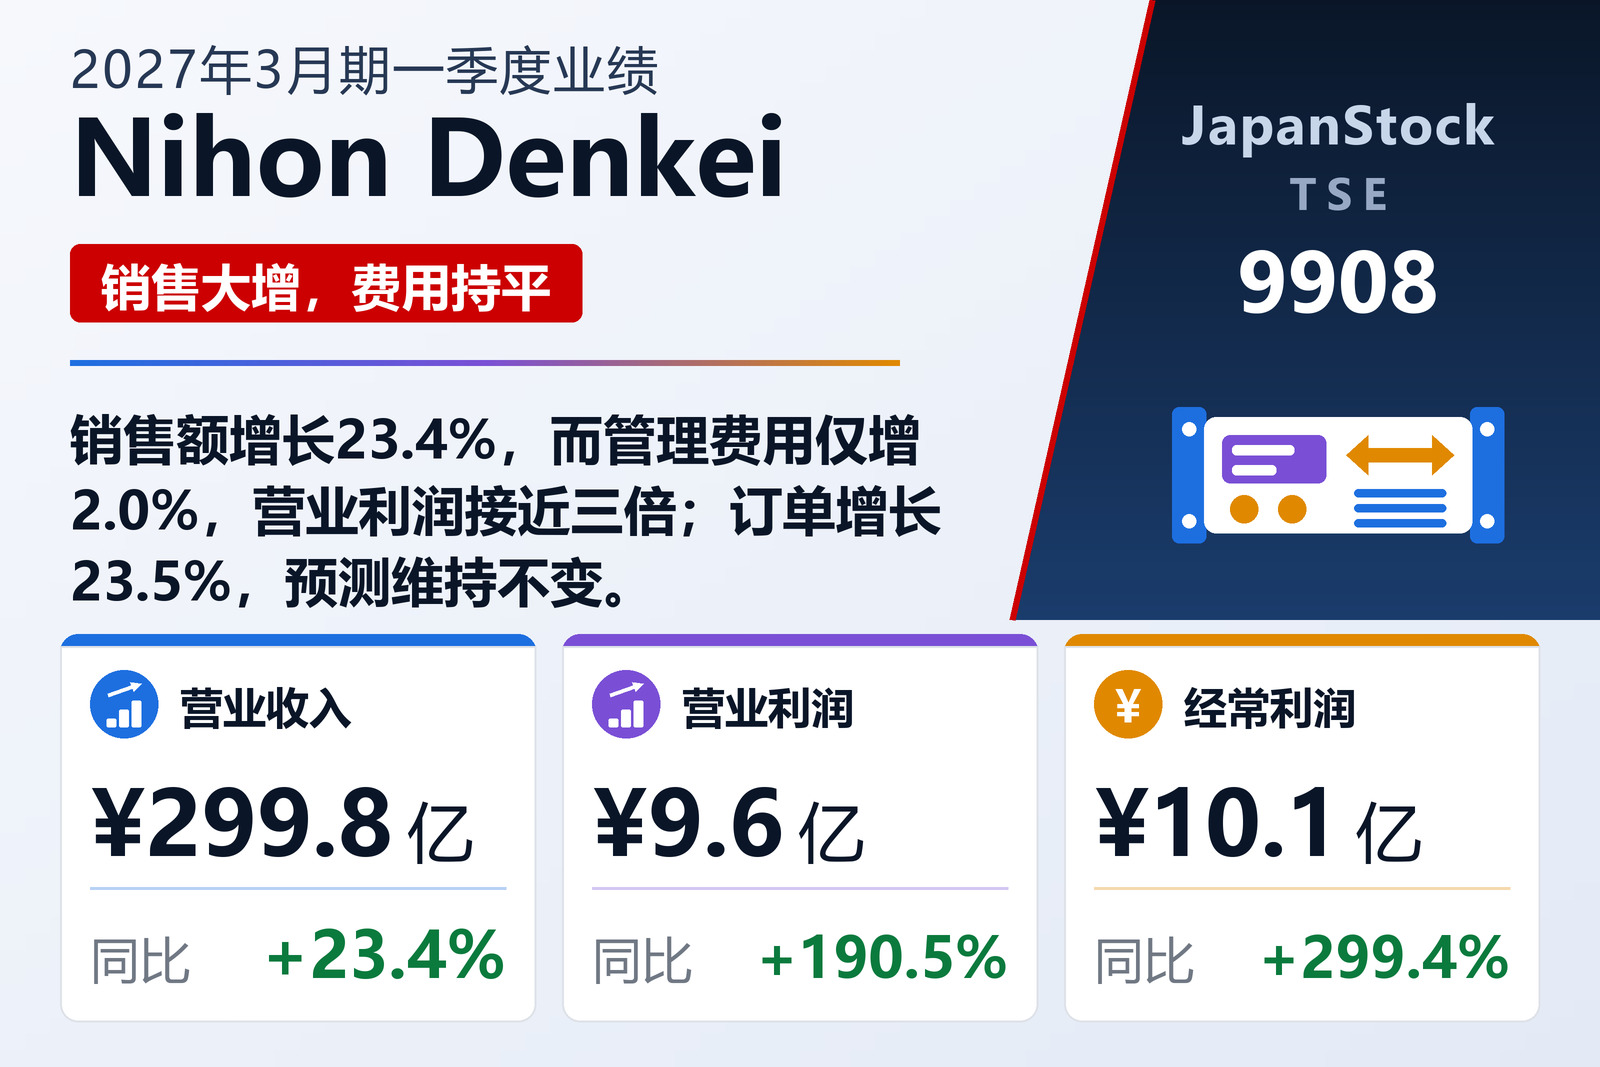
销售额增长23.4%,管理费用增长2.0%——差额落入了营业利润
经营电子测量仪器、电源设备和环境试验设备的贸易公司Nihon Denkei Co., Ltd.(TSE:9908)于2026年8月7日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)的合并业绩。销售额增长23.4%至299.75亿日元,营业利润增长190.5%至9.61亿日元,经常利润增长299.4%至10.07亿日元,归属于母公司股东的季度净利润由3,500万日元增至5.52亿日元,财报未以百分比表示这一增幅。每股收益为48.67日元,上年同期为3.10日元。财报列明的上市交易所为东京证券交易所。
利润并非来自毛利层面。销售成本增长24.0%至258.16亿日元,略快于销售额,因此毛利增长20.0%至41.59亿日元,毛利率由14.3%降至13.9%,公司自己也称降幅较小。利润是在其下方形成的:销售费用及一般管理费用仅由31.35亿日元增至31.97亿日元,增幅2.0%,而公司表示正积极通过加薪和增员进行人力资本投资。毛利增加6.92亿日元,管理费用仅增加6,100万日元,营业利润因此增加6.30亿日元,营业利润率由1.4%升至3.2%。财报将销售增长归因于在成长领域获取订单:与汽车相关的设备及研发投资、人工智能与半导体相关需求,以及国防预算增加带动的相关投资。
营业利润以下:汇率由亏转盈,另有赔偿收入
营业外收支净额为4,500万日元收益,上年同期为7,800万日元净支出。日元贬值带来2,700万日元汇兑收益,上年同期为5,800万日元汇兑损失;公司还录得上年同期没有的4,000万日元赔偿收入。利息支出由4,300万日元增至8,100万日元,接近翻倍。经常利润因此达到10.07亿日元,增加7.55亿日元。非经常性损益微不足道,税前利润为10.08亿日元,扣除4.35亿日元所得税等(约占税前利润的43%)后,季度净利润为5.72亿日元,其中1,900万日元归属于非控股股东。
综合收益由上年同期亏损3.54亿日元转为11.43亿日元。其他有价证券估值差额贡献3.70亿日元,外币报表折算差额贡献2.00亿日元,而上年同期仅外币折算一项就减少了4.49亿日元。
日本承担了大部分增长,中国利润下降
三个报告分部按销售主体划分地区,因此从日本向海外客户的销售计入日本分部,以下数据包含分部间交易。日本分部销售额增长22.4%至237.78亿日元,分部利润由7.05亿日元增至13.04亿日元,增长84.8%;财报提到主要客户在新一代汽车、ADAS与自动驾驶技术开发、人工智能与半导体、国防以及高速大容量通信领域积极投资。中国分部销售额增长18.3%至48.29亿日元,但分部利润由5,900万日元降至4,200万日元:上海的两家销售子公司在经济放缓影响仍在的情况下,通过加强接单获得了稳健收益,而运营受托试验场的上海子公司经营艰难。其他地区销售额增长7.2%至23.52亿日元,分部利润由1.38亿日元增至1.88亿日元;泰国、印度尼西亚等地的销售子公司表现稳健,韩国和越南的销售子公司收益减少但仍保持一定水平,美国销售子公司则经营艰难。
按产品划分的明细显示了增长来源。核心产品电子测量仪器增长59.0%至131.45亿日元,环境、评价与试验设备增长59.4%至26.66亿日元;电脑及相关产品增长31.9%至22.30亿日元,电子部件与机构部件增长15.8%至51.19亿日元。与此相对,制造、加工与检测设备下降34.0%至20.42亿日元,图像测量与表面观察下降9.7%至10.97亿日元,其他产品下降6.5%至36.73亿日元。海外销售额由66.05亿日元增至77.77亿日元,但占合并销售额的比例由27.2%降至25.9%。
订单跑在销售前面,订单余额增加三分之一
订单额增长23.5%至392.94亿日元,比本季度销售额多出93.19亿日元,因此截至2026年6月30日的订单余额为542.04亿日元,比一年前的408.61亿日元高出32.7%,也高于2026年3月31日的448.85亿日元。本季度是中期经营计划INNOVATION2030 Ver.2.0最后一年的开端,公司正推进以电子测量仪器为主的核心业务稳定增长、强化系统提案能力、向成长市场扩展业务领域以及全球化布局。
应收账款回收、应付账款支付后资产负债表缩小
总资产较2026年3月31日减少30亿日元,为758.21亿日元。应收票据及应收账款减少86.04亿日元,电子记录债权增加35.13亿日元、商品及产品增加21.85亿日元,部分抵消了降幅;现金及存款由81.93亿日元降至65.09亿日元。负债方面,应付票据及应付账款减少79.21亿日元,短期借款增加44.85亿日元至196.48亿日元,长期借款减少5.53亿日元。净资产增加4.03亿日元至338.45亿日元,主要因为其他综合收益累计额增加5.64亿日元;由于总资产缩小,自有资本比率由41.6%升至43.9%。公司未编制季度现金流量表,本季度折旧费为1.22亿日元。
预测维持不变,一季度已完成上半年计划的一半
Nihon Denkei维持了2026年5月13日随2026年3月期财报公布的业绩预测。截至2026年9月30日的上半年,公司预计销售额600亿日元(+14.7%),营业利润20.50亿日元(+64.4%),经常利润20.50亿日元(+68.0%),归属于母公司股东的净利润12.50亿日元(+67.0%)。全年预计销售额1,360亿日元(+2.1%),营业利润52亿日元(+4.6%),经常利润52亿日元(+2.4%),归属于母公司股东的净利润35亿日元(−4.1%),每股收益308.29日元。一季度完成了上半年销售额计划的50.0%、营业利润计划的46.9%和经常利润计划的49.1%;相对全年则完成了销售额的22.0%和营业利润的18.5%。公司提醒,通胀担忧、各国政治形势以及中东等地的地缘政治风险使不确定性依然很高,业绩可能大幅波动。
股息预测同样未变:中期54.00日元、期末55.00日元,全年109.00日元,较2026年3月期的97.00日元(中期43.00日元、期末54.00日元)增加12.4%。按预计每股收益308.29日元计算,派息率约为35%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 29,975 | 24,293 | +23.4% |
| 毛利(百万日元) | 4,159 | 3,466 | +20.0% |
| 毛利率 | 13.9% | 14.3% | −0.4个百分点 |
| 销售及一般管理费用(百万日元) | 3,197 | 3,135 | +2.0% |
| 营业利润(百万日元) | 961 | 331 | +190.5% |
| 营业利润率 | 3.2% | 1.4% | +1.8个百分点 |
| 经常利润(百万日元) | 1,007 | 252 | +299.4% |
| 归属于母公司所有者的净利润(百万日元) | 552 | 35 | 无意义 |
| 综合收益(百万日元) | 1,143 | −354 | 无意义 |
| 每股收益(日元) | 48.67 | 3.10 | 无意义 |
| 订单额(百万日元) | 39,294 | 31,819 | +23.5% |
| 在手订单(百万日元) | 54,204 | 40,861 | +32.7% |
| 日本——营业收入(百万日元) | 23,778 | 19,433 | +22.4% |
| 日本——分部利润(百万日元) | 1,304 | 705 | +84.8% |
| 中国——营业收入(百万日元) | 4,829 | 4,080 | +18.3% |
| 中国——分部利润(百万日元) | 42 | 59 | −28.8% |
| 其他地区——营业收入(百万日元) | 2,352 | 2,194 | +7.2% |
| 其他地区——分部利润(百万日元) | 188 | 138 | +36.7% |
| 资产总额(百万日元) | 75,821 | 78,822 | −3.8% |
| 净资产(百万日元) | 33,845 | 33,441 | +1.2% |
| 自有资本比率 | 43.9% | 41.6% | +2.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 136,000 | — | +2.1% |
| 2027年3月期预期——营业利润(百万日元) | 5,200 | — | +4.6% |
| 2027年3月期预期——经常利润(百万日元) | 5,200 | — | +2.4% |
| 2027年3月期预期——净利润(百万日元) | 3,500 | — | −4.1% |
| 2027年3月期预期——每股收益(日元) | 308.29 | — | 无意义 |
| 年度每股分红(日元) | 109.00 | 97.00 | +12.4% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。