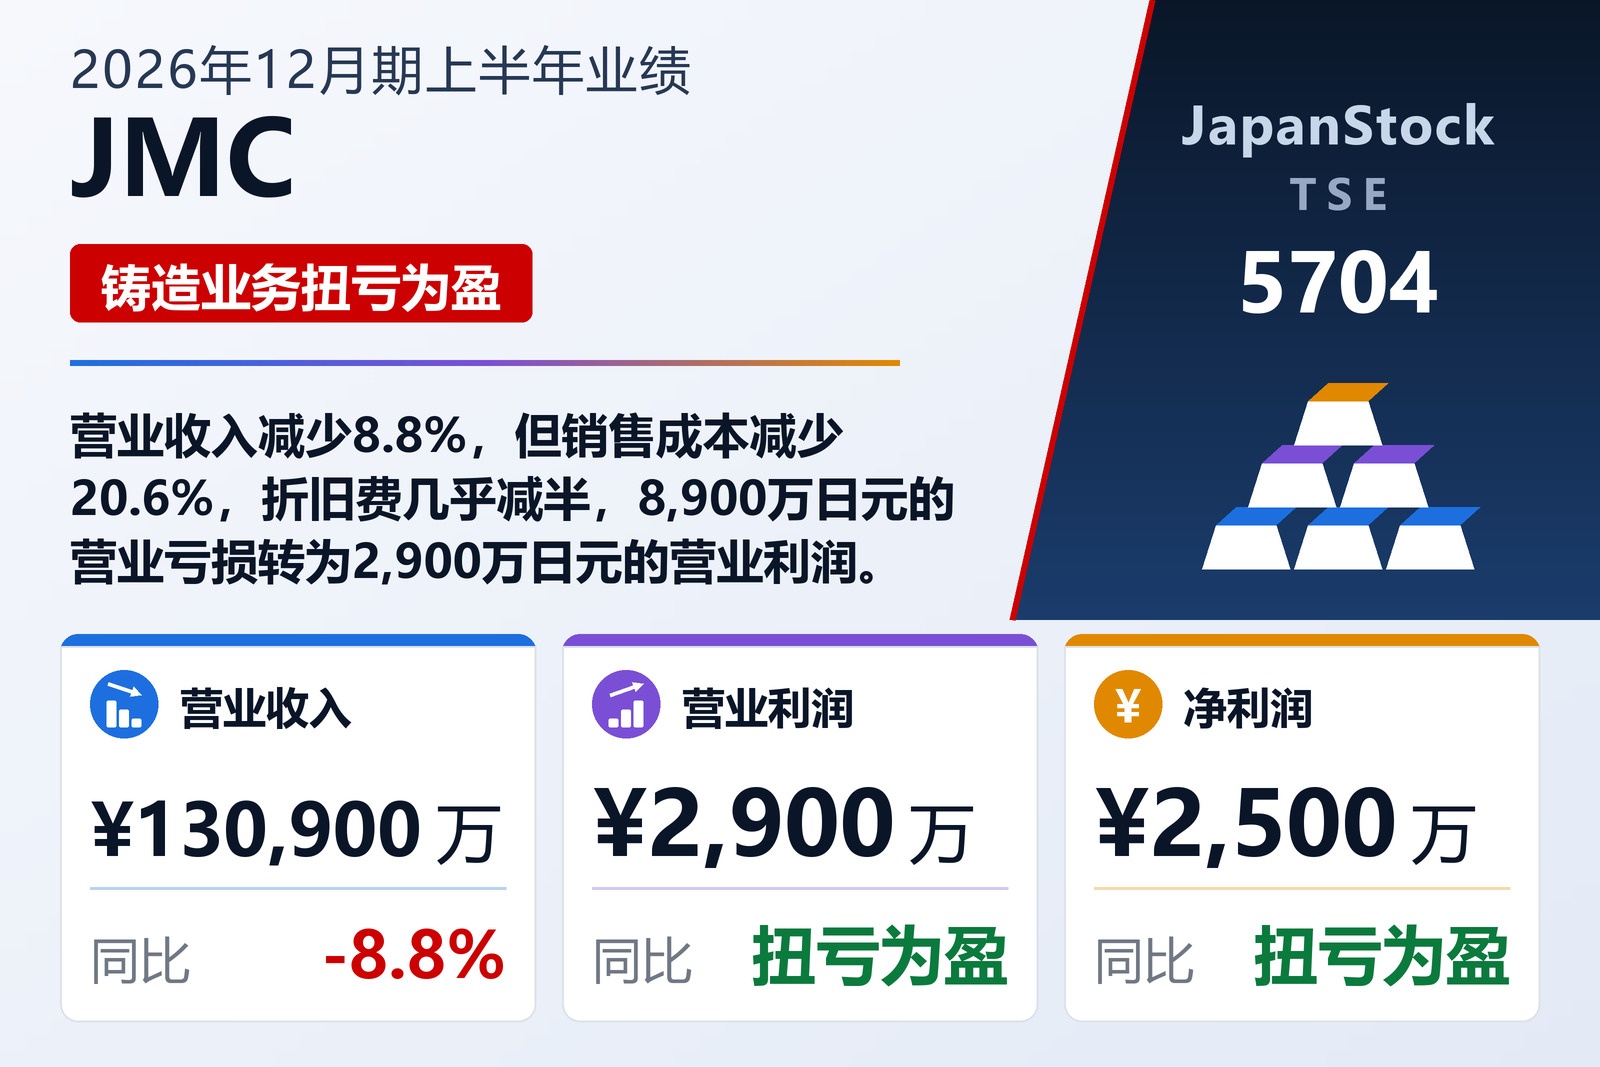
营业收入减少8.8%,成本降得更快
以3D打印和金属铸造制作试制品及零部件、并提供工业CT扫描服务的JMC Corporation(TSE: 5704)于2026年8月13日按日本会计准则发布了截至2026年12月财年上半年(2026年1月1日至6月30日)的非合并业绩。营业收入减少8.8%至13.09亿日元,但营业利润由上年同期亏损8,900万日元转为盈利2,900万日元,经常利润由亏损9,400万日元转为盈利3,400万日元,中期净利润由亏损7,200万日元转为盈利2,500万日元。每股收益为4.54日元,上年同期为亏损13.02日元。公告所列上市交易所为东京证券交易所,本次中期报告未经审计师审阅。
扭亏的关键在于销售成本。销售成本减少20.6%至8.36亿日元,降幅是营业收入的两倍多,因此在销售减少的情况下毛利仍增长23.5%至4.73亿日元,毛利率由26.7%升至36.1%。销售及一般管理费用减少6.1%至4.43亿日元,营业利润率由−6.2%升至2.2%。现金流量表指出了一个重要因素:折旧费由1.9亿日元降至9,900万日元,减少47.7%。公告称,2025财年计提的减值损失降低了铸造业务的固定成本,但并未说明成本下降中有多少来自折旧、多少来自业务量减少。
营业利润以下,各个小项目都朝有利方向变化
营业外收入由200万日元增至820万日元,主要来自500万日元的补偿金收入和230万日元的汇兑收益;营业外费用由700万日元降至330万日元,因为利息费用由510万日元降至280万日元,上年190万日元的汇兑损失也不再出现。经常利润因此达到3,430万日元。计入270万日元的固定资产报废损失后,税前利润为3,160万日元,上年同期为税前亏损9,830万日元。今年所得税等为630万日元的费用;上年同期2,990万日元的递延所得税调整缓冲了亏损,使所得税等合计为2,610万日元的收益。中期净利润因此为2,520万日元。
铸造分部扭亏为盈,CT减少三分之一
三个分部走势各不相同。占营业收入63%的最大分部铸造营业收入减少8.7%至8.26亿日元,但分部利润由亏损7,400万日元转为盈利7,000万日元。3D打印营业收入增长8.5%至3.29亿日元,分部利润增长37.5%至9,100万日元。CT营业收入减少32.3%至1.53亿日元,分部利润减少32.8%至1.09亿日元。三个分部利润合计由1.55亿日元增至2.72亿日元,但主要为一般管理费的未分配全公司费用占去2.42亿日元(上年同期2.44亿日元),营业利润仅余2,900万日元。
公告对铸造业务的描述喜忧参半。国内外汽车制造商及其一级零部件供应商带来了电动汽车相关零部件和驱动系统零部件的开发项目,工业机器人用大型铸件的试制品和维修零部件订单也有所增加。但上半年后期,客户项目进展慢于预期,订单总量减少,同时大型化、薄壁化、高强度化需求上升,使盈利面临压力。另一方面,公司表示质量管理体系已大体取得一定成效,加上2025年计提减值损失带来的固定成本下降,分部业绩得以恢复。铸造营业收入的62.1%来自一般机械制造业客户。
在3D打印分部,公司为自有产品——心血管导管模拟器HEARTROID——补充了人手,把握了国内外客户需求,业绩高于上年同期;从工业零部件试制到展会及活动用模型的打印服务与上年持平。CT分部虽通过参展、面向客户的研讨会、首次免费扫描方案以及与专业贸易商交流信息等方式加强营销,但未能发掘大型扫描需求,且上年同期有过的CT设备销售本期没有发生,营业收入和利润双双下降。
回收应收账款,偿还借款
与2025年12月31日相比,总资产减少7.2%至26.56亿日元,主要因为应收票据及应收账款由5亿日元降至2.61亿日元,电子记录债权由1.13亿日元降至700万日元。现金及存款增加1.39亿日元至5.64亿日元。借款由6.62亿日元降至4.91亿日元:5,000万日元短期借款已全部偿还,一年以后到期的长期借款由2.86亿日元降至1.65亿日元。受上半年利润带动,净资产增长1.8%至16.76亿日元,自有资本比率由57.5%升至63.1%。
经营活动现金流由3.68亿日元增至3.86亿日元,主要来自应收账款减少3.44亿日元和折旧费9,900万日元,所得税等支付3,200万日元(上年同期为退还6,500万日元)。投资活动现金流出由1.34亿日元降至4,300万日元,其中购置有形固定资产3,600万日元。筹资活动现金流出2.03亿日元:偿还长期借款2.21亿日元、短期借款净减少5,000万日元,部分被1亿日元的新增长期借款抵消。
预期维持不变,但需要下半年来支撑
JMC维持了2026年2月13日公布的2026年12月期全年预期:营业收入30.2亿日元(−6.3%),营业利润2.05亿日元(+97.9%),经常利润1.99亿日元(+96.6%),净利润1.32亿日元,每股收益23.79日元。上半年完成了预期营业收入的43.4%,但仅完成预期营业利润的14.4%,据此推算下半年需实现约17.1亿日元营业收入和约1.76亿日元营业利润,是本次上半年2,900万日元营业利润的六倍。公司自己也表示,上半年业绩略低于预期,需要仔细审视当前状况并密切关注后续走势,但未给出下半年的具体构成。公司不计划分红:中期分红为零,期末分红预期也为零,与2025财年相同。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,309 | 1,435 | −8.8% |
| 销售成本(百万日元) | 836 | 1,052 | −20.6% |
| 毛利(百万日元) | 473 | 383 | +23.5% |
| 毛利率 | 36.1% | 26.7% | +9.4个百分点 |
| 销售及一般管理费用(百万日元) | 443 | 472 | −6.1% |
| 营业利润(百万日元) | 29 | −89 | 扭亏为盈 |
| 营业利润率 | 2.2% | −6.2% | +8.5个百分点 |
| 经常利润(百万日元) | 34 | −94 | 扭亏为盈 |
| 税前利润(百万日元) | 31 | −98 | 扭亏为盈 |
| 净利润(百万日元) | 25 | −72 | 扭亏为盈 |
| 每股收益(日元) | 4.54 | −13.02 | 扭亏为盈 |
| 折旧费(百万日元) | 99 | 190 | −47.7% |
| 3D打印——营业收入(百万日元) | 329 | 303 | +8.5% |
| 3D打印——分部利润(百万日元) | 91 | 66 | +37.5% |
| 铸造——营业收入(百万日元) | 826 | 904 | −8.7% |
| 铸造——分部利润(百万日元) | 70 | −74 | 扭亏为盈 |
| CT——营业收入(百万日元) | 153 | 227 | −32.3% |
| CT——分部利润(百万日元) | 109 | 162 | −32.8% |
| 未分配的全公司费用(百万日元) | −242 | −244 | −0.6% |
| 经营活动现金流(百万日元) | 386 | 368 | +4.9% |
| 资产总额(百万日元) | 2,656 | 2,863 | −7.2% |
| 现金及存款(百万日元) | 564 | 425 | +32.8% |
| 借款(百万日元) | 491 | 662 | −25.9% |
| 净资产(百万日元) | 1,676 | 1,647 | +1.8% |
| 自有资本比率 | 63.1% | 57.5% | +5.6个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 3,020 | — | −6.3% |
| 2026年12月期预期——营业利润(百万日元) | 205 | — | +97.9% |
| 2026年12月期预期——经常利润(百万日元) | 199 | — | +96.6% |
| 2026年12月期预期——净利润(百万日元) | 132 | — | 无意义 |
| 2026年12月期预期——每股收益(日元) | 23.79 | — | 无意义 |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。