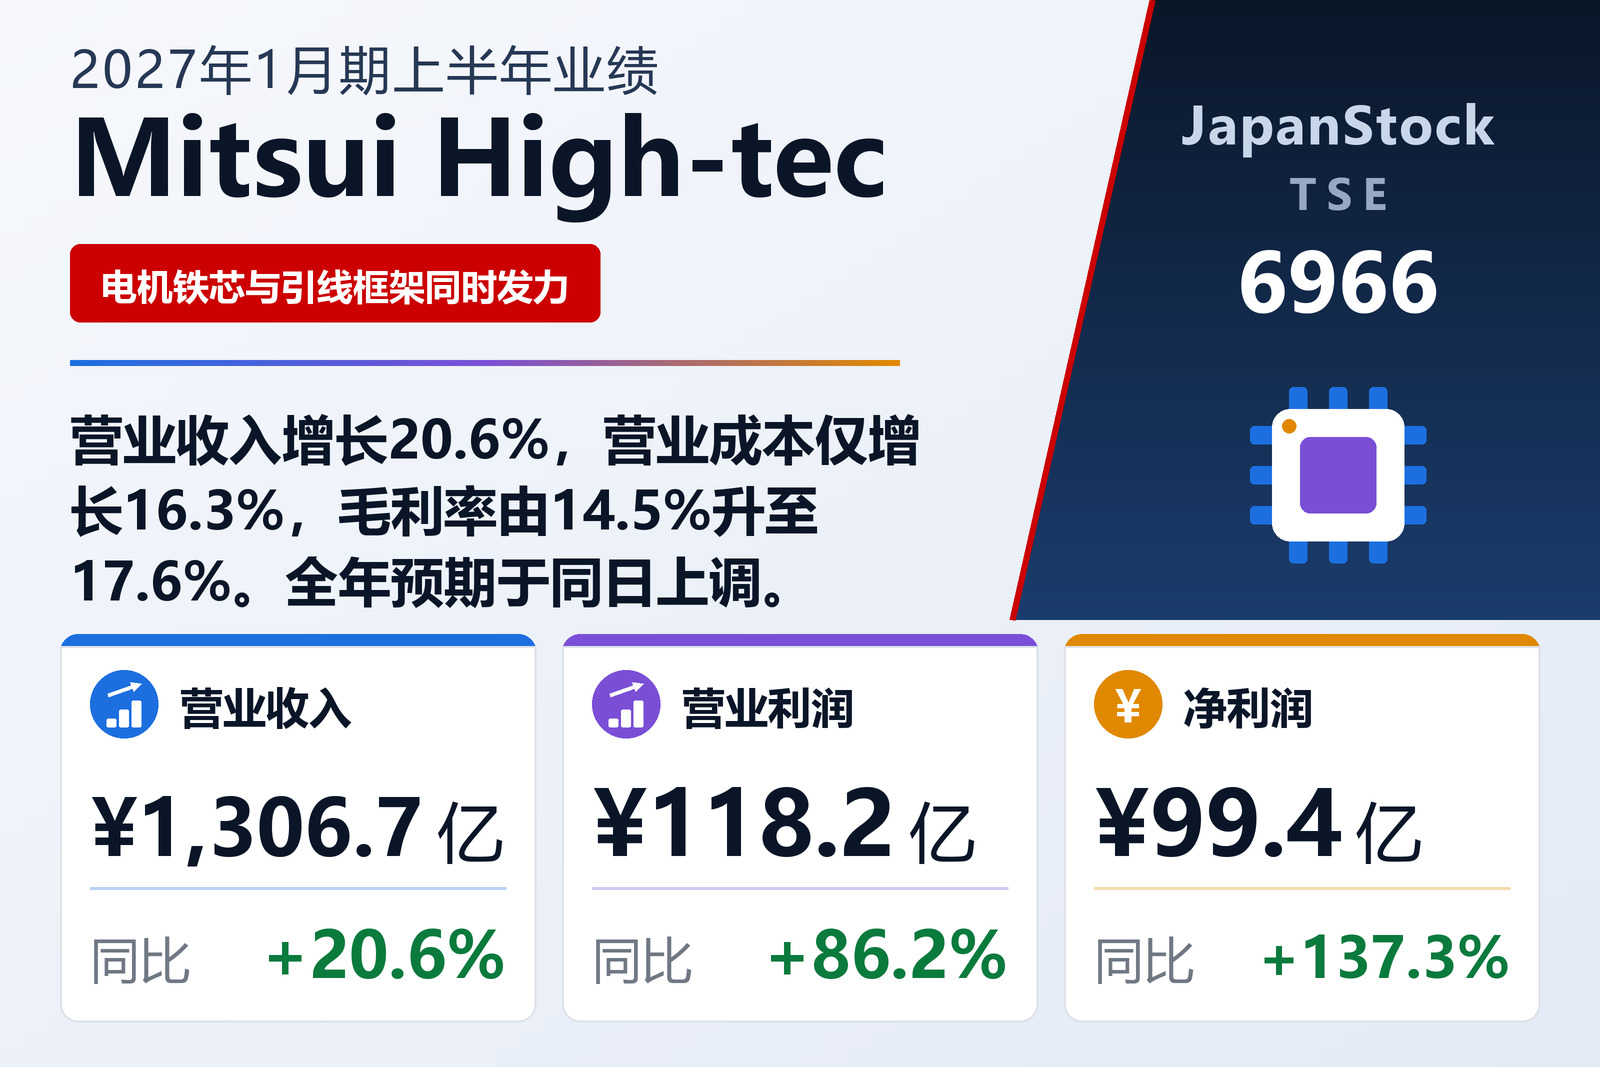
营业收入增长20.6%,营业成本增长16.3%——业绩就在这个差距里
总部位于北九州、冲压集成电路引线框架以及电动化车辆驱动电机与发电机所用电机铁芯的精密加工集团三井高科技(Mitsui High-tec, Inc.,TSE: 6966)于2026年9月9日按日本会计准则公布上半年合并业绩,期间为2026年2月1日至7月31日的六个月。营业收入增长20.6%至1,306.72亿日元,营业利润增长86.2%至118.18亿日元,经常利润增长122.8%至133.19亿日元,归属于母公司所有者的净利润增长137.3%至99.43亿日元,每股收益由22.93日元升至54.41日元。公司在东京证券交易所主板与福冈证券交易所两地上市。
这几行之间的算术值得摊开来看,因为它就是本期业绩的全部。营业成本增长16.3%至1,076.48亿日元,低于20.6%的收入增速四个多百分点,而这一差距作用在超过1,000亿日元的成本基数上。毛利因此增长46.3%至230.23亿日元,增速是收入的两倍以上,毛利率由14.5%升至17.6%。销售及一般管理费用增长19.3%至112.05亿日元,略低于收入增速,因此毛利率的改善几乎原封不动地传导到了营业利润:营业利润率由5.9%升至9.0%,同样是3.1个百分点。一家收入只增长五分之一的公司,营业利润却增长86.2%,靠的正是这两个差距,此外别无其他。
营业利润以下,改善的一部分来自汇率而非经营
经常利润增长122.8%至133.19亿日元,明显超过营业利润的86.2%,公司将这一额外增幅主要归因于外币计价金融资产的汇兑收益。这个区分是实在的:营业层面的改善由业务挣得,经常层面的改善则有相当部分由日元挣得。税前中期利润为134.26亿日元,增长112.5%,所得税费用35.08亿日元,增长64.7%,中期利润99.18亿日元,增长136.9%。归属于母公司所有者的净利润略高于该合计数,为99.43亿日元,原因是非控股权益承担了2,500万日元亏损,上年同期为200万日元。综合收益为134.77亿日元,上年同期为11.97亿日元,超过上年的十一倍,其倍数远高于其下的任何一项利润。以各自的中期利润相减,可推算出其他综合收益本期约为+35.59亿日元,上年约为−29.89亿日元,可见这一逆转主要发生在利润各行之外,而非经营之中。
电机铁芯提供体量,引线框架提供增速
三个分部全部增长,但真正重要的两个增长方式不同。电机部件——用于电动化车辆驱动电机与发电机的电机铁芯——规模远超其他,营业收入898.89亿日元,增长16.1%,分部营业利润89.92亿日元,增长68.9%。电子元件即集成电路引线框架业务增速快得多:营业收入387.49亿日元,增长34.8%,分部营业利润36.83亿日元,增长133.3%。规模最小的模具及机床营业收入63.59亿日元,增长22.6%,利润因基数很小而录得比例上最大的增幅,达3.41亿日元,增长562.7%。上述分部收入包含43.25亿日元的分部间销售与转移,因此三者合计1,349.97亿日元,高于集团营业收入1,306.72亿日元。
公司给出的原因串成一条链。模具增长来自电机铁芯用模具订单增加,也就是拉动最大分部的同一股电动化需求在上游一环的体现。电子元件增长来自汽车与消费类用途需求上升以及日元贬值,因此那34.8%中有一部分是折算而非数量。电机部件增长来自电动化车辆驱动电机与发电机铁芯的稳固需求。到了利润端,排序反转:电机部件约占分部收入的三分之二,利润增长68.9%;电子元件收入占比不到三分之一,利润却增长一倍以上。利润率真正移动的地方是引线框架业务。
公司称之为稳固的是混合动力,而不是纯电动
这些增速背后的市场描述比数字本身更具体。在汽车方面,公司称纯电动车市场的增长因地区而异,而混合动力与插电式混合动力的需求一直稳固——HEV与PHEV同样需要电机铁芯。在半导体方面,生成式人工智能带动的数据中心投资起到了帮助,成熟制程半导体已转入复苏;引线框架属于成熟封装产品,因此这一转折恰好落在利润增长一倍以上的那个分部上。公司表示,其致力于承接节约资源与能源的产品和零部件订单,强化全球供应体制,并在集团范围内推进生产效率提升与成本削减。对于前景,公司认为电动化车辆市场仍在扩大,半导体经营环境正在改善。与此同时,公司描述经济处于温和复苏但前景不明,并点名美国经济政策、中国经济放缓与中东局势。
资产负债表大体与业务同步扩张
资产总额由2026年1月31日的2,409.94亿日元增长10.9%至2,673.32亿日元,净资产增长9.9%至1,248.89亿日元,其中归属于母公司所有者的权益为1,245.57亿日元,增长10.0%。由于资产增速略快于权益,自有资本比率由47.0%降至46.6%——在扩张了263.38亿日元的资产负债表上移动0.4个百分点,这更像是部分依靠权益以外资金支持的增长,而非任何恶化。已发行股份数维持在197,334,325股不变,库存股增加70股至14,585,010股,其中包含董事报酬信托持有的277,500股。
预期同日上调——而净利润+360%这一行必须说明其基数
三井高科技在同一天(2026年9月9日)通过另一份公告上调了2027年1月期全年预期:营业收入2,720亿日元(+24.6%),营业利润195亿日元(+54.1%),经常利润200亿日元(+44.8%),归属于母公司所有者的净利润145亿日元(+360.0%),每股收益79.34日元。最后一个数字是相对于极度低迷的2026年1月期基数得出的,应当照此理解,而不应视为内生增长;与已经增长86.2%的上半年相比,营业利润的+54.1%是更有信息量的数字。
这份预期的形状值得与刚公布的半年放在一起看。上半年已完成全年预期营业收入的48.0%,却已完成预期营业利润的60.6%与预期净利润的68.6%。由此推算,下半年营业利润约为76.82亿日元,低于刚刚入账的118.18亿日元;每股收益约为24.93日元,低于已经赚得的54.41日元。换言之,预期本身就假定下半年的盈利能力明显弱于上半年,而公告并未解释原因。分红预期未作修订:第二季度已决定每股6.00日元,自2026年10月8日起开始支付,期末预计13.00日元,全年合计19.00日元,上年为18.00日元,增长5.6%;以预期每股收益79.34日元计算,分红率约为24%。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 130,672 | 108,334 | +20.6% |
| 毛利(百万日元) | 23,023 | 15,740 | +46.3% |
| 毛利率 | 17.6% | 14.5% | +3.1个百分点 |
| 销售及一般管理费用(百万日元) | 11,205 | 9,393 | +19.3% |
| 营业利润(百万日元) | 11,818 | 6,347 | +86.2% |
| 经常利润(百万日元) | 13,319 | 5,978 | +122.8% |
| 归属于母公司所有者的净利润(百万日元) | 9,943 | 4,189 | +137.3% |
| 每股收益(日元) | 54.41 | 22.93 | +137.3% |
| 模具及机床——营业收入(百万日元) | 6,359 | 5,186 | +22.6% |
| 模具及机床——分部利润(百万日元) | 341 | 51 | +562.7% |
| 电子元件——营业收入(百万日元) | 38,749 | 28,753 | +34.8% |
| 电子元件——分部利润(百万日元) | 3,683 | 1,578 | +133.3% |
| 电机部件——营业收入(百万日元) | 89,889 | 77,406 | +16.1% |
| 电机部件——分部利润(百万日元) | 8,992 | 5,325 | +68.9% |
| 资产总额(百万日元) | 267,332 | 240,994 | +10.9% |
| 净资产(百万日元) | 124,889 | 113,614 | +9.9% |
| 自有资本比率 | 46.6% | 47.0% | −0.4个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 272,000 | — | +24.6% |
| 2027年1月期预期——营业利润(百万日元) | 19,500 | — | +54.1% |
| 2027年1月期预期——经常利润(百万日元) | 20,000 | — | +44.8% |
| 2027年1月期预期——净利润(百万日元) | 14,500 | — | +360.0% |
| 年度每股分红(日元) | 19.00 | 18.00 | +5.6% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。