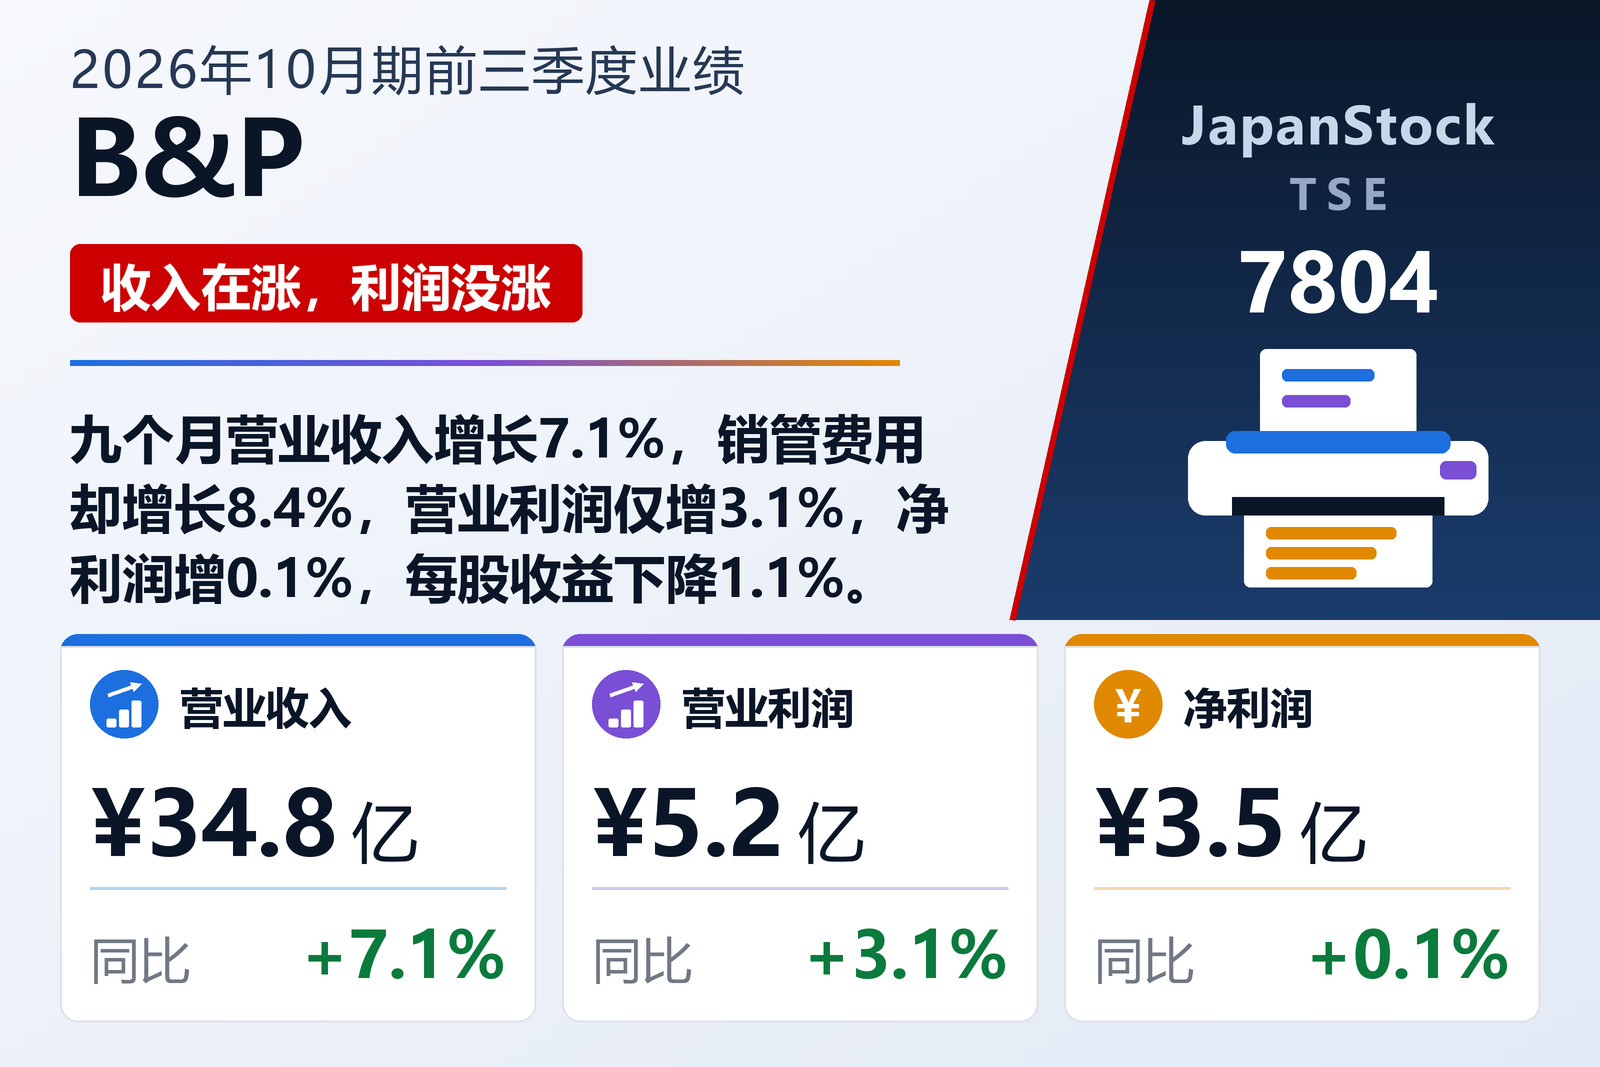
营业收入增长7.1%,其下每一条利润线的增幅都更小
总部位于大阪的销售推广支援企业B&P Co., Ltd.(TSE: 7804)于2026年9月9日按日本会计准则披露了2025年11月1日至2026年7月31日九个月的合并业绩。营业收入增长7.1%至34.81亿日元,具体为34.81405亿日元对上年的32.5201亿日元。营业成本增速更快,增长7.5%至20.01亿日元,因此毛利仅增长6.5%至14.81亿日元,毛利率由42.8%收窄至42.5%。公司自述为综合性销售推广支援企业,业务包括大幅面喷墨及其他商业印刷、定制商品、数字标牌,并自本财年起新增包装。披露文件未提供分部数据。
毛利以下,增长停住了。销售及一般管理费用增长8.4%至9.60亿日元,快于营业收入与毛利,营业利润因此只增长3.1%至5.21亿日元,营业利润率由15.5%降至15.0%。经常利润增幅更小,增长1.7%至5.21亿日元。由于经常利润等于营业利润加营业外净收支,这一差距可由算式看出:营业外净收支本期为30.8万日元,上年同期为750.6万日元。披露文件未列明其构成。
872万日元的报废损失把税前利润压到上年之下
扭转方向的是特别损益。本期公司计入固定资产出售收益16.3万日元与固定资产报废损失872万日元;上年同期这两项分别为收益144.8万日元与损失仅22万日元。正因如此,税前季度利润下降0.2%至5.13亿日元,低于上年的5.14亿日元,而同期经常利润上升1.7%。一笔872万日元的损失,就是两条利润线方向相反的全部原因。
所得税费用为1.62亿日元,低于上年的1.63亿日元,下降0.9%,归属于母公司所有者的净利润为3.51亿日元,增长0.1%,具体为3.50785亿日元对3.50343亿日元,一年之间增加44.2万日元。综合收益同为3.51亿日元。即便如此,每股收益仍由152.46日元降至150.78日元,下降1.1%,稀释每股收益由150.79日元降至149.74日元,下降0.7%。所有比较都有一个前提:2025年10月期是B&P首次编制合并财务报表的年度,因此披露文件未给出上年同期九个月的同比变动率,上述比率是公司就本财年披露的数字。
印刷与定制商品在增长,包装是本财年的新业务
公司表示,其胶印、丝网印刷与按需印刷解决方案以及定制商品生产的收入和利润均远高于上年,并将原因归于两件自己能直接把握的事:扩大代工的协作企业网络,以及把定制商品生产收归自有。在需求端,公司列举了对既有客户的深度提案与各据点的新客户开拓、增加销售人员与培训、由市场部门在网络上获取线索,以及用数据分析提升销售效率——公司称之为份额扩大。
本财年新增的是包装解决方案业务:纸盒、组合盒与礼品盒,面向随电子商务一同扩大的包装印刷需求,依托公司既有的设计、制造与后加工经验以及协作企业网络。在生产方面,公司提出的方针是推进作业标准化以免流程依赖个人,推动智能工厂自动化、省人化设备投资并加强质量管理。披露文件未说明包装业务的规模,因此无法从该文件判断它在7.1%的收入增长中贡献了多少。
透明显示屏、AI摄像头客流分析与标牌租赁
公司提出的另外两项战略是功能扩展与领域扩展,本期给了它们具体形态。公司推出了AI摄像头客流分析解决方案,并开始提供透明显示屏——与普通液晶不同,背景可以透过屏幕看到。公司在东京总部举办了开放日并参加展会,称由此获得了多笔大额询价。此外还启动了面向短期使用以及导入前设备试用的数字标牌租赁服务。以上各项在文件中均无金额。
对集团公司Idei Co., Ltd.也采取同样的做法:与B&P自有销售人员共同拜访、共同提案以扩大接单机会,互相利用各自的协作企业以获得采购优势,把Idei的设计工作收归自有,并共用部分管理职能以提升利润率。在供应方面,公司直接提及中东局势,表示至今未见其对所用喷墨墨水的供应与价格,以及相关石化衍生材料和包装材料产生重大影响;公司持有库存,并已与供应商安排了替代采购渠道。
母公司单体的历史最佳季度,以及约七成的计划进度
公司表示,尽管第一季度开局缓慢,但仅就第三季度而言,母公司单体录得了历史最高的季度营业收入与营业利润。公司还表示,营业收入与营业利润目前均已达到全年计划的约70%。这两点就是维持预期不变的理由,也是文件中仅有的前瞻性表述。
2026年10月期全年预期维持不变:营业收入50.00亿日元(+11.2%),营业利润7.50亿日元(+6.9%),经常利润7.50亿日元(+5.7%),归属于母公司所有者的净利润5.04亿日元(+2.7%),每股收益217.61日元。剩余部分的算式值得直说:最后一个季度需要做出15.19亿日元的营业收入与2.29亿日元的营业利润,而全年11.2%的收入增长要从九个月的7.1%起步。除了历史最佳季度这一句,文件并未把两者联系起来解释。
自有资本比率82.6%,分红由80.00日元提高至87.00日元
2026年7月31日的总资产为48.29亿日元,增长2.9%,高于2025年10月31日的46.95亿日元;净资产为39.90亿日元,增长4.7%,高于38.10亿日元,自有资本比率由81.1%升至82.6%。公司披露的变动都很小且寻常:因发放奖金,奖金准备金增加2,060.7万日元;因缴纳上年度税款,应付所得税减少9,316.8万日元;净资产则因归属于母公司所有者的净利润3.50785亿日元而增加。
分红上调。2025年10月期实际派发每股80.00日元,全部于期末派发,中期为0.00日元;2026年10月期预计87.00日元,同样全部于期末派发,增幅8.75%。该预期未作修订,说明这次上调是在本次业绩之前就已确定,而非随业绩一同公布。公司章程将中期与期末都列为分红基准日,但公司现行方针是期末一次性派发。
| 指标 | 2026年10月期前三季度 | 2025年10月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 3,481 | 3,252 | +7.1% |
| 营业成本(百万日元) | 2,001 | 1,861 | +7.5% |
| 毛利(百万日元) | 1,481 | 1,391 | +6.5% |
| 毛利率 | 42.5% | 42.8% | −0.3个百分点 |
| 销售及一般管理费用(百万日元) | 960 | 886 | +8.4% |
| 营业利润(百万日元) | 521 | 505 | +3.1% |
| 营业利润率 | 15.0% | 15.5% | −0.5个百分点 |
| 经常利润(百万日元) | 521 | 512 | +1.7% |
| 税前利润(百万日元) | 513 | 514 | −0.2% |
| 所得税费用(百万日元) | 162 | 163 | −0.9% |
| 归属于母公司所有者的净利润(百万日元) | 351 | 350 | +0.1% |
| 每股收益(日元) | 150.78 | 152.46 | −1.1% |
| 稀释每股收益(日元) | 149.74 | 150.79 | −0.7% |
| 资产总额(百万日元) | 4,829 | 4,695 | +2.9% |
| 净资产(百万日元) | 3,990 | 3,810 | +4.7% |
| 自有资本比率 | 82.6% | 81.1% | +1.5个百分点 |
| 2026年10月期预期——营业收入(百万日元) | 5,000 | — | +11.2% |
| 2026年10月期预期——营业利润(百万日元) | 750 | — | +6.9% |
| 2026年10月期预期——经常利润(百万日元) | 750 | — | +5.7% |
| 2026年10月期预期——净利润(百万日元) | 504 | — | +2.7% |
| 2026年10月期预期——每股收益(日元) | 217.61 | — | 无意义 |
| 年度每股分红(日元) | 87.00 | 80.00 | +8.75% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。