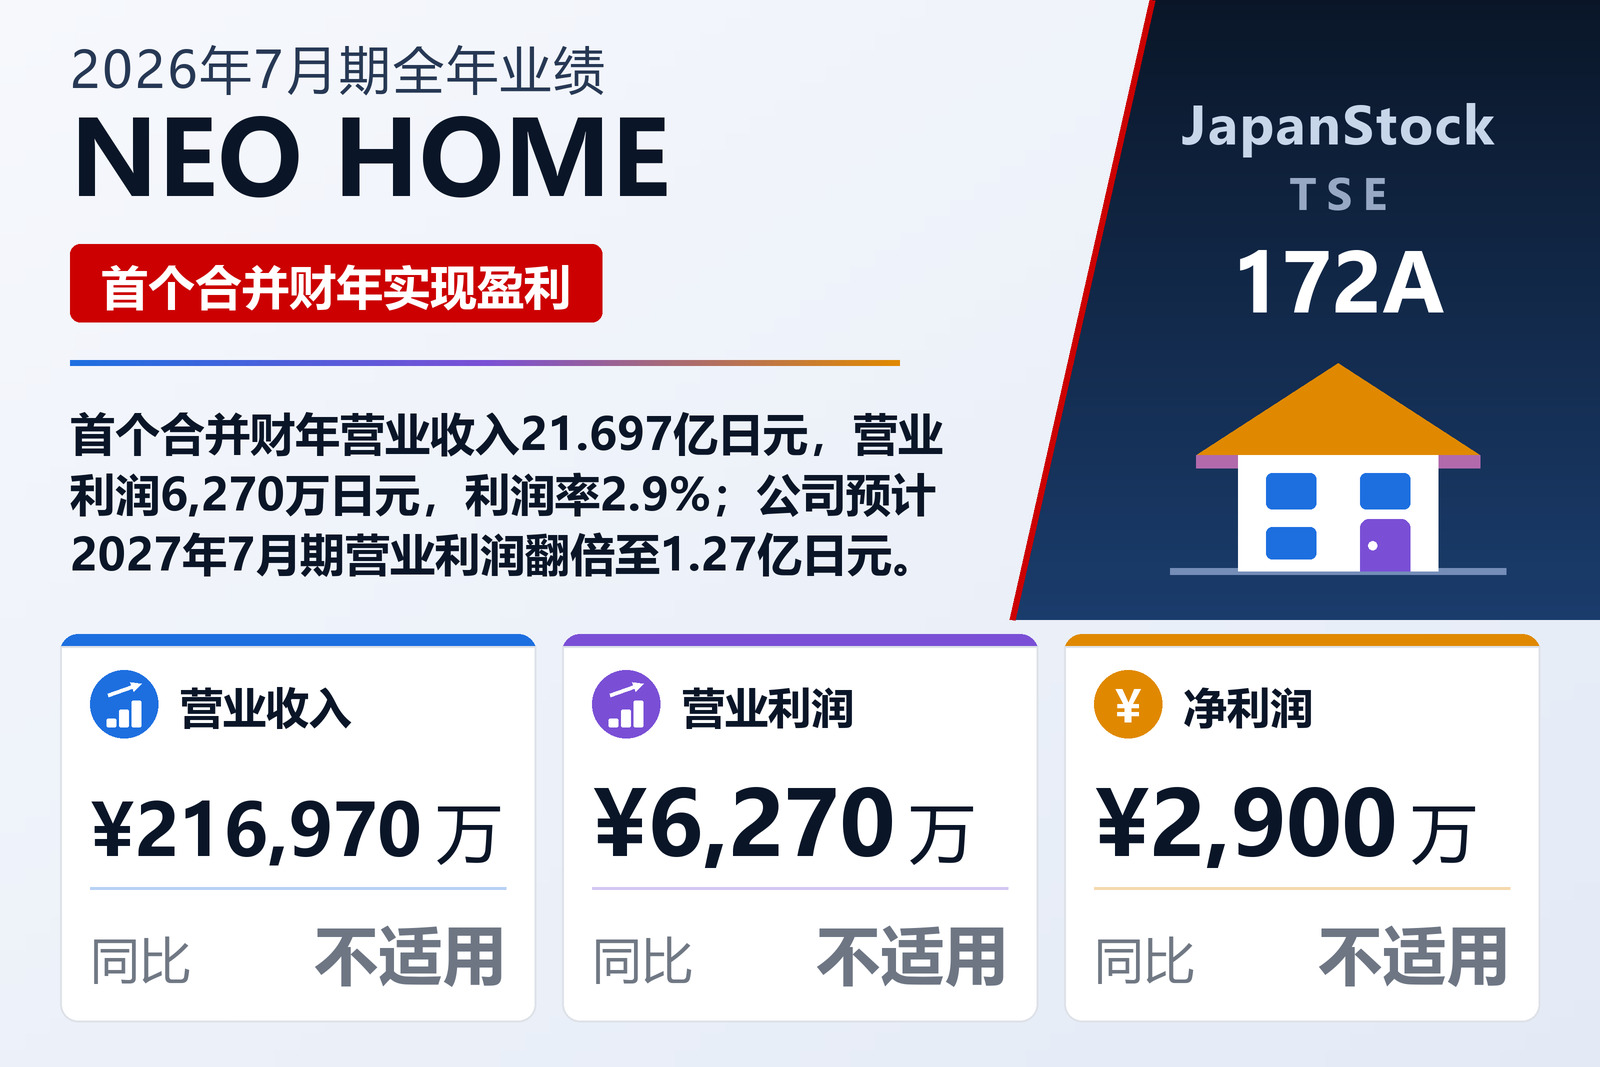
首个合并财年,因此没有可比对象
总部位于熊本、在东京证券交易所TOKYO PRO Market上市的住宅建造商NEO HOME Co., Ltd.(TSE: 172A)于2026年9月10日按日本会计准则发布了2025年8月1日至2026年7月31日财年的合并业绩。营业收入为21.697亿日元,营业利润6,270万日元,经常利润4,830万日元,归属于母公司股东的净利润2,900万日元,按200,000股计算,每股收益145.08日元。公司将于2026年10月26日召开年度股东大会,并计划于同日提交年度发行人信息报告。
没有增长率的原因在于结构。NEO HOME于2026年5月设立一家子公司,并自本财年起改为编制合并报表;由于2025年7月期未编制合并财务报表,财报既无上年业绩,也无同比增减率,并明确表示未与上一财年进行比较分析。同样的原因,9.6%的净资产收益率和3.4%的总资产经常利润率均按期末余额而非平均余额计算。因此,以下仅以本财年自身的数字进行解读。
18.3%的毛利率,大部分在营业利润之前就已消耗
营业成本为17.725亿日元,毛利为3.972亿日元,毛利率18.3%。营业收入来自两条线。完工工程收入15.512亿日元,占总额的71.5%,成本12.467亿日元,毛利率19.6%;其他业务收入6.185亿日元,成本5.258亿日元,毛利率15.0%。销售及一般管理费用为3.345亿日元,占营业收入的15.4%,吸收了84%的毛利,这就是毛利率18.3%的业务营业利润率仅为2.9%的原因。
财报本身对本财年的说明如下。建筑业务方面,NEO HOME在福冈开设了销售办事处,将销售区域扩展到熊本县以外,新增订单增加,业绩高于最初计划。其他业务方面,建成出售的公寓楼完成交付,为业绩作出贡献。这两项推高了营业收入,但由于独栋住宅业务与建筑业务的销售构成比例偏离了最初设想,毛利率低于计划;为应对未来订单扩大而加强建筑业务人员配置所带来的人工费用增加,也对利润造成影响。财报没有量化计划数字,也没有量化这两项影响。集团仅有建设业务一个分部,因此没有分部明细。公司形容市场环境严峻:建筑材料价格居高不下,人工成本上升,住房价格上涨加上对利率走势的关注,使购房者态度谨慎。
利息支出吞掉了超过四分之一的营业利润
在营业利润之下,510万日元的营业外收入(补贴收入140万日元、解约金收入130万日元、保险金收入80万日元、资助金收入70万日元)不及1,960万日元的营业外费用,其中利息支出1,750万日元,相当于营业利润的28%,担保费130万日元。经常利润因此为4,830万日元,利润率2.2%。计入固定资产出售收益50万日元和固定资产报废损失65万日元后,税前利润为4,820万日元。所得税等为1,920万日元(当期所得税2,330万日元减去递延所得税收益420万日元),实际税率39.8%,净利润为2,900万日元,占营业收入的1.3%。公司没有非控股股东权益,综合收益与净利润相同。
资产负债表的一半是待售房地产
截至2026年7月31日,总资产为14.31亿日元,其中流动资产12.396亿日元。待售房地产5.774亿日元与在建待售房地产1.672亿日元合计7.446亿日元,占总资产的52%;现金及存款2.49亿日元,合同资产1.17亿日元。负债为11.287亿日元。短期借款5.551亿日元、长期借款2.05亿日元加一年内到期部分4,870万日元、公司债1,500万日元加一年内到期部分1,000万日元,借款及公司债合计8.338亿日元,为净资产的2.8倍。净资产为3.023亿日元(资本金2,000万日元、留存收益2.823亿日元),自有资本比率21.1%,每股净资产1,511.45日元。净资产由期初的2.733亿日元增加而来,增加额全部来自本财年利润。
现金因存货减少而流入,又因偿还债务而流出
经营活动现金流为1.341亿日元,是净利润的4.6倍。税前利润4,820万日元、折旧费2,510万日元以及存货减少1.199亿日元是主要流入,应付账款减少6,640万日元和应收账款增加3,990万日元则为流出。投资活动使用2,260万日元,主要是存入定期存款1,240万日元、购置有形固定资产440万日元以及支付押金及保证金400万日元,自由现金流约为1.115亿日元。筹资活动使用8,850万日元:短期借款净减少1.955亿日元,偿还长期借款5,390万日元,赎回公司债2,000万日元,同时新增长期借款1.839亿日元。部分短期资金由此转为长期借款,借款与公司债合计减少约8,550万日元。现金及现金等价物增加2,300万日元,由1.866亿日元增至2.096亿日元。支撑本财年现金流的存货释放并非可持续的来源:公司表示将继续取得用地并销售建成出售的住宅。
预期营业收入增长15.5%,营业利润翻倍
NEO HOME预计2027年7月期营业收入25.05亿日元(+15.5%),营业利润1.27亿日元(+103.1%),经常利润9,400万日元(+96.5%),归属于母公司股东的净利润6,200万日元(+115.6%),每股收益312.87日元。这意味着营业利润率将由本财年的2.9%升至约5.1%。预期营业利润与经常利润之间约3,300万日元的差距,也大于本财年的1,440万日元,说明预期假设营业外净费用增加;财报未作分解。数字背后的计划是:在主力的独栋住宅业务中,公司将以承接定制建造合同为中心争取订单,同时继续取得用地并销售建成出售的住宅,并期待新设子公司开拓更多销售渠道;在建筑业务中,利用熊本和福冈两个营业基地,争取熊本县内外的订单;在其他业务中,公司提到半导体相关企业在熊本县内聚集并推进设备投资,将在关注房地产需求动向的同时继续建造和销售公寓楼。公司预计住宅市场仍将不明朗,理由是物价上涨加重家庭负担、利率走势以及建筑成本上升。
2025年7月期和2026年7月期均未派发股息,2027年7月期也无派息计划;财报未说明原因。股份总数保持200,000股不变,无库存股,也无潜在稀释性股份。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 2,169 | — | — |
| 营业收入——完工工程(百万日元) | 1,551 | — | — |
| 营业收入——其他业务(百万日元) | 618 | — | — |
| 毛利(百万日元) | 397 | — | — |
| 毛利率 | 18.3% | — | — |
| 销售及一般管理费用(百万日元) | 334 | — | — |
| 营业利润(百万日元) | 62 | — | — |
| 营业利润率 | 2.9% | — | — |
| 经常利润(百万日元) | 48 | — | — |
| 归属于母公司所有者的净利润(百万日元) | 29 | — | — |
| 每股收益(日元) | 145.08 | — | — |
| 资产总额(百万日元) | 1,431 | — | — |
| 净资产(百万日元) | 302 | — | — |
| 自有资本比率 | 21.1% | — | — |
| 借款及公司债(百万日元) | 833 | — | — |
| 经营活动现金流(百万日元) | 134 | — | — |
| 投资活动现金流(百万日元) | −22 | — | — |
| 筹资活动现金流(百万日元) | −88 | — | — |
| 期末现金及现金等价物(百万日元) | 209 | — | — |
| 2027年7月期预期——营业收入(百万日元) | 2,505 | — | +15.5% |
| 2027年7月期预期——营业利润(百万日元) | 127 | — | +103.1% |
| 2027年7月期预期——经常利润(百万日元) | 94 | — | +96.5% |
| 2027年7月期预期——净利润(百万日元) | 62 | — | +115.6% |
| 2027年7月期预期——每股收益(日元) | 312.87 | — | — |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。