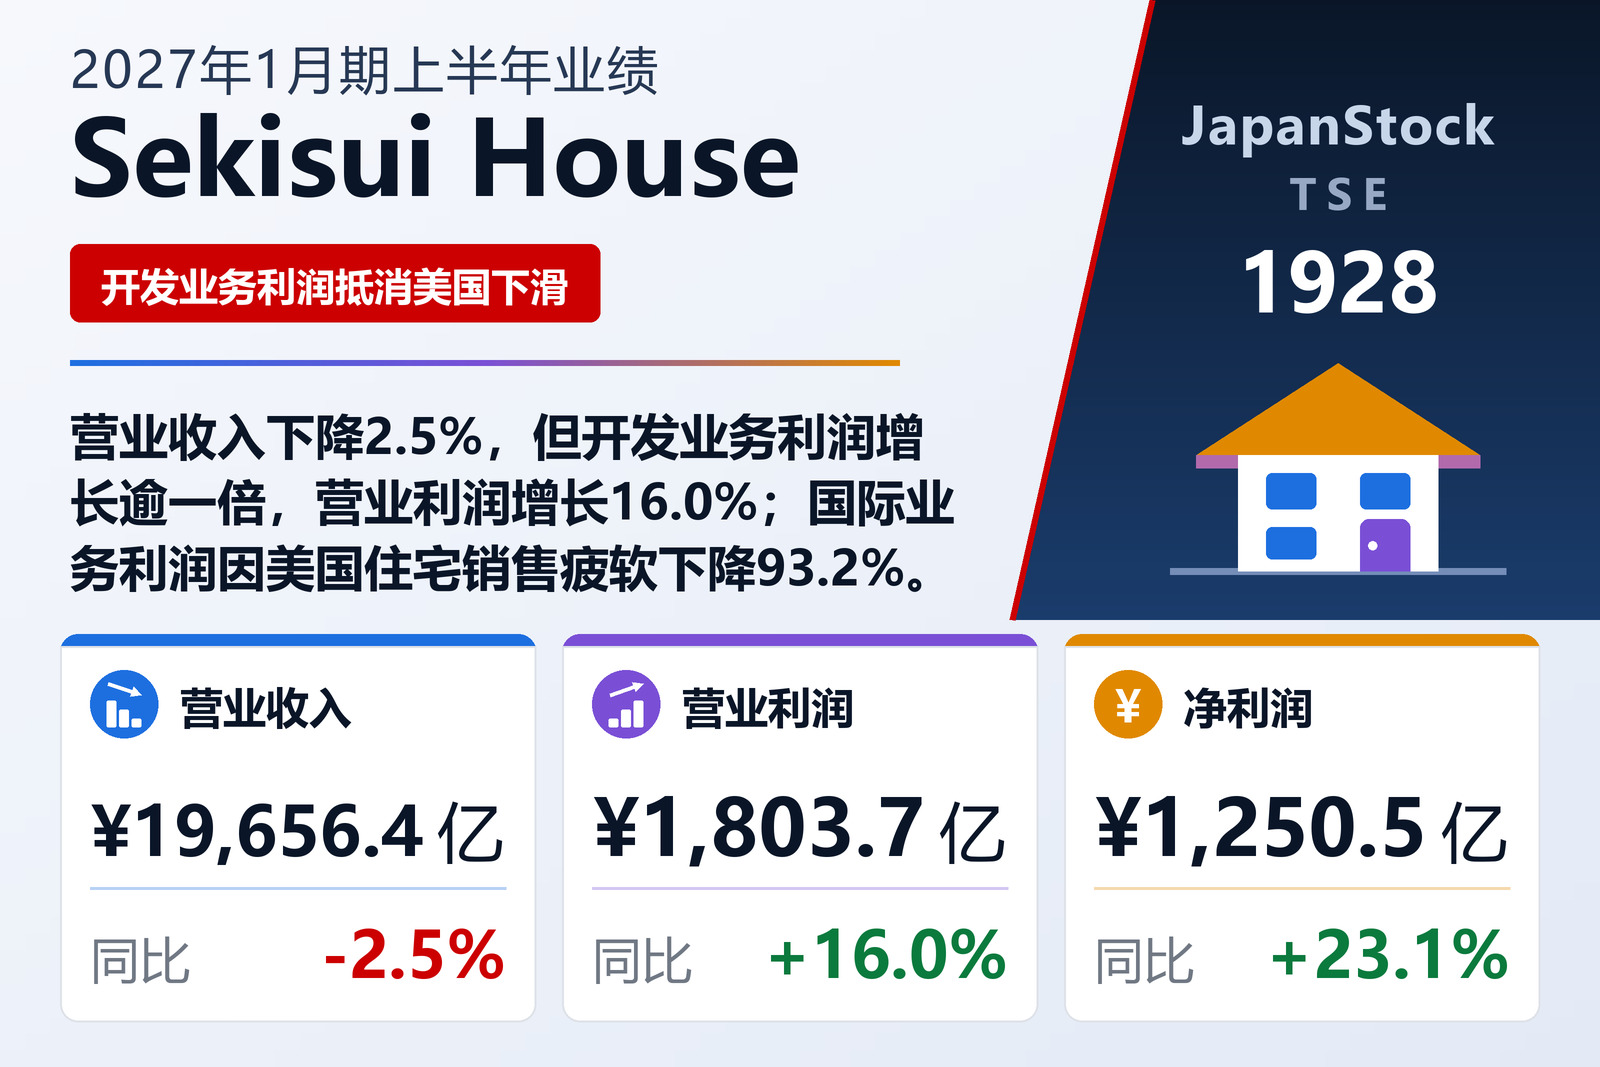
营业收入下降2.5%,营业利润增长16%——业务结构带来了差别
业务涵盖定制独栋住宅、租赁住宅、翻新改造、公寓、城市再开发以及美国住宅建设的住宅与房地产集团积水房屋(Sekisui House, Ltd.,TSE: 1928)于2026年9月10日按日本会计准则公布上半年合并业绩,期间为2026年2月1日至7月31日的六个月。营业收入下降2.5%至19,656.44亿日元,但营业利润增长16.0%至1,803.70亿日元,经常利润增长23.8%至1,690.81亿日元,归属于母公司所有者的净利润增长23.1%至1,250.53亿日元,每股收益由156.76日元升至192.90日元。公司在东京证券交易所与名古屋证券交易所上市。
营业成本下降5.0%至15,368.52亿日元,降幅是营业收入的两倍,因此毛利增长7.6%至4,287.91亿日元,毛利率由19.8%升至21.8%。销售及一般管理费用仅增长2.2%至2,484.21亿日元,营业利润率由7.7%升至9.2%。公告没有在集团层面解释利润率改善的原因,但分部数据与业务结构的变化相吻合:国际业务收入减少1,280.28亿日元,而利润率更高的开发业务增加了729.60亿日元。
营业利润以下,汇兑与权益法投资收益带来助力
营业外收入由80.37亿日元增至141.63亿日元,其中汇兑收益38.01亿日元,上年同期为汇兑损失19.77亿日元;权益法投资收益47.39亿日元,上年同期为19.61亿日元。利息支出则由188.89亿日元增至201.87亿日元。这正是经常利润增速高于营业利润的原因。出售投资有价证券收益126.43亿日元(上年同期115.91亿日元)是唯一重要的非经常性项目,税前利润增长22.7%至1,813.82亿日元,所得税费用增长23.1%至542.51亿日元。综合收益为1,583.03亿日元,上年同期为−193.56亿日元,主要原因是外币折算差额由−1,105.10亿日元转为+431.10亿日元。
开发业务利润增长逾一倍
三个开发分部合计营业收入增长24.9%至3,660.90亿日元,营业利润增长114.1%至598.65亿日元,利润率由9.5%升至16.4%。贡献最大的是城市再开发:公司向Sekisui House REIT出售了包括东京的城市型租赁公寓Prime Maison Yoga Kinuta Park在内的六处物业,营业收入增长176.2%至984.16亿日元,利润增长437.7%至273.52亿日元。公寓营业收入下降2.3%至561.84亿日元,但随着Grand Green Osaka THE NORTH RESIDENCE与Grand Maison Shibuya Oyamacho按计划交付,利润增长83.8%至157.42亿日元,利润率接近翻倍至28.0%。中介及房地产凭借以住宅用地为主的待售房地产稳定出售,营业收入增长5.7%至2,114.90亿日元,利润增长17.2%至167.71亿日元。
需要说明的是:自本半年度起,公司将原列入“其他”的部分合并子公司划入城市再开发分部,并调整了总部费用的分摊方法,上年同期分部数据已按新口径重述。上述增长率均以重述后的数据为基础。
美国住宅业务:销量减少,利润几近归零
国际分部营业收入下降20.8%至4,863.53亿日元,分部营业利润下降93.2%至10.36亿日元,利润率由2.5%降至0.2%。公告称,美国独栋住宅业务因美国经济前景不明、客户持续观望,销售与交付套数减少,销售激励措施也拖累了业绩;该业务自2026年1月起在SEKISUI HOUSE U.S., Inc.旗下以单一公司体制运营。美国社区开发业务销售稳健,其中包括2025年取得的物业。美国租赁住宅开发业务面临上年同期物业出售的高基数,但公司已就四处物业签订买卖合同,其中包括西雅图The Ayer与San Diego的West的住宅部分,并于2026年7月完成交付,预计计入第三季度。国际业务订单增长20.3%至7,946.69亿日元,在手订单由1月31日的2,950.99亿日元增至6,034.15亿日元,增长逾一倍。
承包型业务小幅回落,存量型业务增长
三个承包型分部合计营业收入下降2.3%至6,601.33亿日元,营业利润下降1.6%至756.93亿日元。独栋住宅营业收入下降1.1%至2,441.68亿日元,利润下降5.2%至239.90亿日元:公司表示,房贷利率与建筑成本上升,加之中东局势紧张引发进一步通胀,购房意愿有所减弱,但在政府各项购房支持政策的作用下,客户咨询总体保持稳定。租赁住宅及商业建筑下降1.9%至2,649.51亿日元,利润持平于366.65亿日元;建筑及土木工程受上年同期大型工程进度的高基数影响,下降5.0%至1,510.13亿日元,但高利润率的追加及变更工程使利润增长0.5%至150.36亿日元。
存量型业务营业收入增长4.9%至4,727.83亿日元,利润增长13.3%至567.81亿日元。租赁住宅管理增长2.9%至3,680.16亿日元,利润增长12.7%至417.45亿日元;翻新改造凭借大型翻新及利用补贴的节能改造增长12.8%至1,047.66亿日元,利润增长14.8%至150.35亿日元。集团订单增长9.3%至23,249.30亿日元,在手订单由1月31日的18,044.17亿日元增至21,637.04亿日元,增长19.9%。
资产负债表随待售房地产扩张
资产总额增加1,086.82亿日元至51,153.20亿日元,公告称主要原因是待售房地产增加:待售土地由15,077.81亿日元增至16,289.04亿日元,待售建筑由10,935.74亿日元增至11,496.67亿日元。其中一部分是重分类而非新购:因持有目的变更,397.13亿日元的投资性房地产等被转入待售建筑与待售土地。负债主要因缴纳税款减少60.72亿日元至28,123.27亿日元;净资产尽管支付了股息,仍因利润入账及外币折算差额增加而增加1,147.54亿日元至23,029.92亿日元,自有资本比率由42.7%升至44.0%。已发行股份由663,122,166股减至651,585,566股,库存股由14,884,740股减至3,182,159股。
预期:收入下调,营业利润不变,净利润上调
积水房屋根据上半年进展与后续展望,修订了2026年3月5日公布的2027年1月期全年预期。营业收入预期为42,600亿日元,较原先的43,530亿日元减少930亿日元(2.1%),较上年增长1.5%;营业利润维持3,500亿日元(+2.5%);经常利润由3,140亿日元上调至3,160亿日元(同比−3.6%);归属于母公司所有者的净利润由2,180亿日元上调至2,240亿日元(−3.5%),每股收益预期由336.30日元调整为345.55日元。公告未按分部说明下调收入的原因。
上半年已完成全年预期营业收入的46.1%、营业利润的51.5%与净利润的55.8%。由此推算,下半年营业利润约为1,696.30亿日元,低于刚入账的1,803.70亿日元,也低于2026年1月期下半年的约1,859.29亿日元,而预计计入第三季度的四处美国物业出售也落在这一期间。分红预期未作修订:中期分红每股72.00日元将自2026年9月30日起支付,期末预计73.00日元,全年合计145.00日元,上年为144.00日元,约为预期每股收益的42%。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,965,644 | 2,015,408 | −2.5% |
| 毛利(百万日元) | 428,791 | 398,456 | +7.6% |
| 毛利率 | 21.8% | 19.8% | +2.0个百分点 |
| 销售及一般管理费用(百万日元) | 248,421 | 242,982 | +2.2% |
| 营业利润(百万日元) | 180,370 | 155,473 | +16.0% |
| 营业利润率 | 9.2% | 7.7% | +1.5个百分点 |
| 经常利润(百万日元) | 169,081 | 136,600 | +23.8% |
| 税前利润(百万日元) | 181,382 | 147,802 | +22.7% |
| 归属于母公司所有者的净利润(百万日元) | 125,053 | 101,603 | +23.1% |
| 每股收益(日元) | 192.90 | 156.76 | +23.1% |
| 综合收益(百万日元) | 158,303 | −19,356 | 无意义 |
| 订单额(百万日元) | 2,324,930 | 2,126,233 | +9.3% |
| 独栋住宅——营业收入(百万日元) | 244,168 | 247,001 | −1.1% |
| 独栋住宅——分部利润(百万日元) | 23,990 | 25,308 | −5.2% |
| 租赁住宅及商业建筑——营业收入(百万日元) | 264,951 | 269,956 | −1.9% |
| 租赁住宅及商业建筑——分部利润(百万日元) | 36,665 | 36,642 | +0.1% |
| 建筑及土木工程——营业收入(百万日元) | 151,013 | 158,984 | −5.0% |
| 建筑及土木工程——分部利润(百万日元) | 15,036 | 14,959 | +0.5% |
| 租赁住宅管理——营业收入(百万日元) | 368,016 | 357,812 | +2.9% |
| 租赁住宅管理——分部利润(百万日元) | 41,745 | 37,032 | +12.7% |
| 翻新改造——营业收入(百万日元) | 104,766 | 92,885 | +12.8% |
| 翻新改造——分部利润(百万日元) | 15,035 | 13,092 | +14.8% |
| 中介及房地产——营业收入(百万日元) | 211,490 | 200,010 | +5.7% |
| 中介及房地产——分部利润(百万日元) | 16,771 | 14,309 | +17.2% |
| 公寓——营业收入(百万日元) | 56,184 | 57,486 | −2.3% |
| 公寓——分部利润(百万日元) | 15,742 | 8,564 | +83.8% |
| 城市再开发——营业收入(百万日元) | 98,416 | 35,633 | +176.2% |
| 城市再开发——分部利润(百万日元) | 27,352 | 5,086 | +437.7% |
| 国际——营业收入(百万日元) | 486,353 | 614,381 | −20.8% |
| 国际——分部利润(百万日元) | 1,036 | 15,234 | −93.2% |
| 其他——营业收入(百万日元) | 3,239 | 2,863 | +13.2% |
| 其他——分部利润(百万日元) | 360 | 377 | −4.3% |
| 资产总额(百万日元) | 5,115,320 | 5,006,637 | +2.2% |
| 净资产(百万日元) | 2,302,992 | 2,188,237 | +5.2% |
| 自有资本比率 | 44.0% | 42.7% | +1.3个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 4,260,000 | — | +1.5% |
| 2027年1月期预期——营业利润(百万日元) | 350,000 | — | +2.5% |
| 2027年1月期预期——经常利润(百万日元) | 316,000 | — | −3.6% |
| 2027年1月期预期——净利润(百万日元) | 224,000 | — | −3.5% |
| 2027年1月期预期——每股收益(日元) | 345.55 | — | −3.5% |
| 年度每股分红(日元) | 145.00 | 144.00 | +0.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。