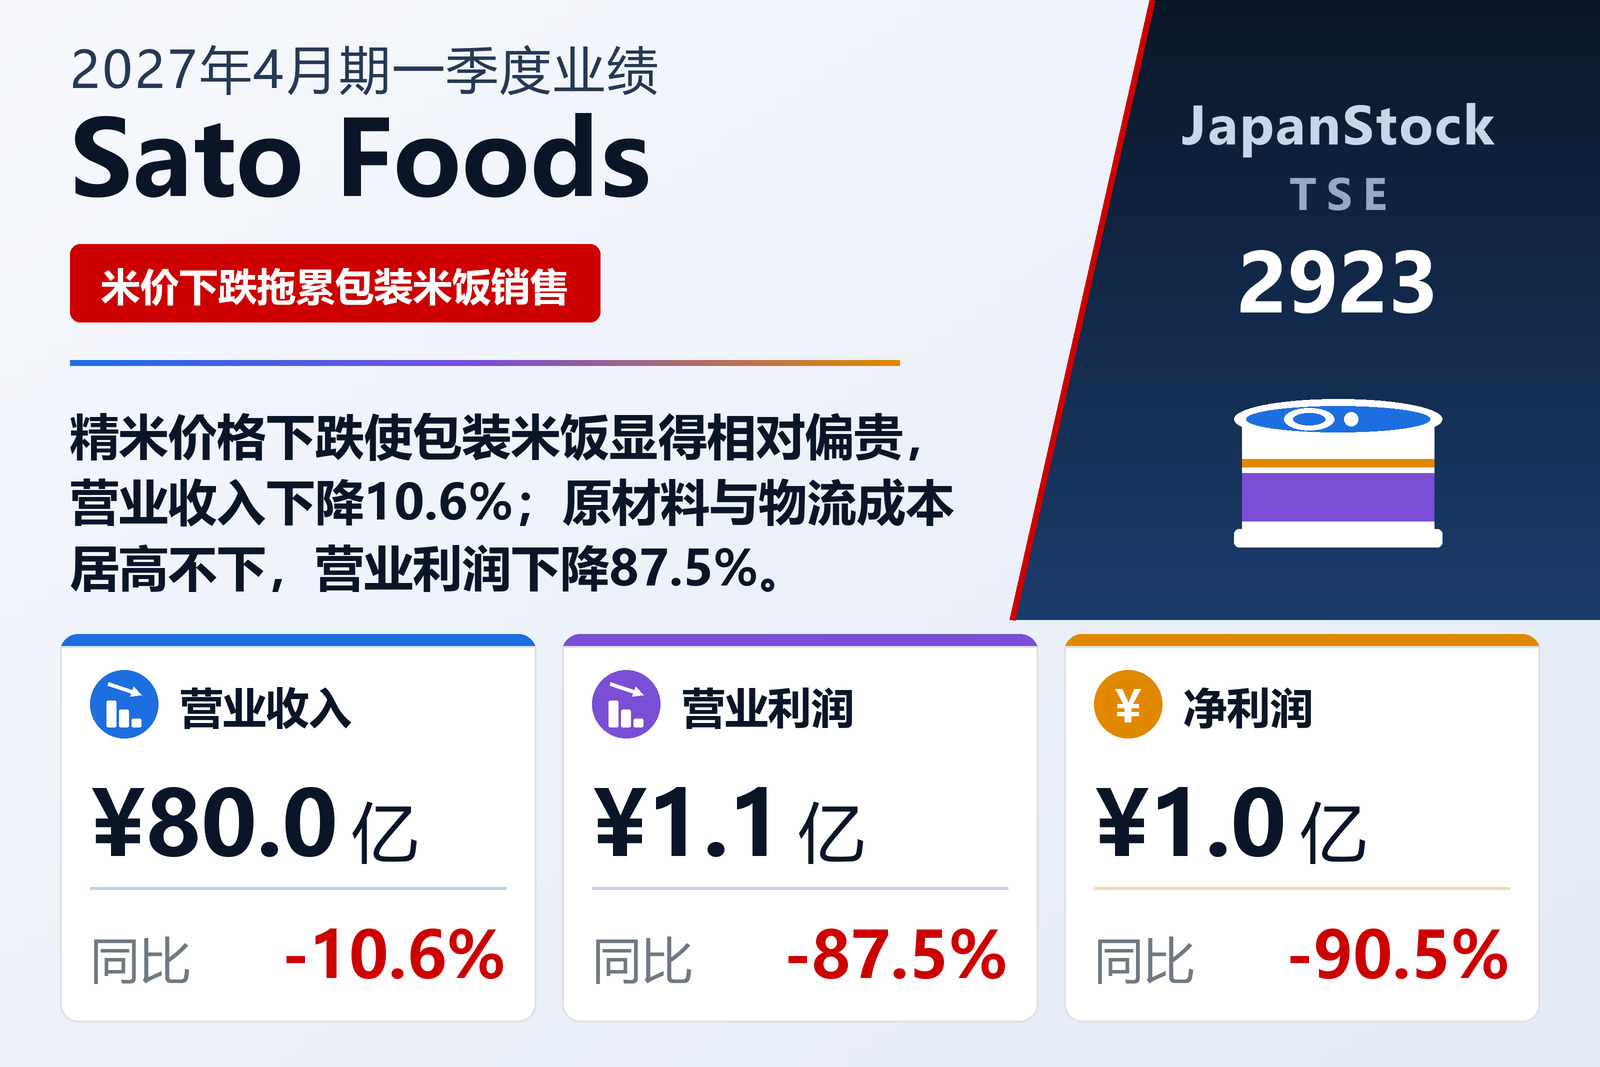
营业收入下降10.6%,营业成本仅下降3.9%——这一差距吞掉了大部分利润
生产Sato no Gohan包装米饭及包装年糕的Sato Foods Co., Ltd.(TSE: 2923)于2026年9月10日按日本会计准则公布2027年4月期第一季度合并业绩,期间为2026年5月1日至7月31日的三个月。营业收入下降10.6%至79.96亿日元,营业利润下降87.5%至1.07亿日元,经常利润下降84.5%至1.50亿日元,归属于母公司所有者的净利润下降90.5%至1.01亿日元,每股收益由211.68日元降至20.14日元。本季度财务报表经公司审计机构自愿审阅。
算术很简单。营业收入减少9.45亿日元,而营业成本仅下降3.9%,由60.17亿日元降至57.84亿日元,因此毛利下降24.3%至22.12亿日元,毛利率由32.7%降至27.7%。销售及一般管理费用增长2.2%至21.04亿日元;公告未披露其明细,但介绍了期内在全国播放电视广告以及与知名动画角色推出联名商品。毛利减少7.12亿日元、管理费用增加4,400万日元,几乎完全解释了营业利润7.57亿日元的降幅,营业利润率由9.7%降至1.3%。公司将利润下滑归因于自上年以来持续高企的原材料与物流成本,并表示期内已调整产品价格,以确保合理利润和稳定供应。
精米价格下跌,包装米饭失去价格优势
集团仅有食品单一分部,因此不披露分部表,但公布了按产品类别的销售情况。约占营业收入85%的包装米饭产品销售额下降11.6%至68.29亿日元。公告称需求依然坚实,但精米市场价格下跌使包装米饭显得相对偏贵,从而抑制了销售。包括镜饼在内的包装年糕产品销售额下降4.1%至11.63亿日元,但公告称主力年糕产品销售稳健。两个产品类别均只披露了增减率,未披露上年同期金额。
营销方面,Sato Foods表示在全国播放了宣传其厚锅炊饭工艺的Sato no Gohan电视广告,并于2026年2月推出新的主力商品Sato no Gohan Shin-Teiban。年糕方面,公司继续推广切块年糕作为日常食材而不仅是新年食品,并销售适合小家庭的小型镜饼商品。公司描述的环境既有有利的一面,也有不利的一面:双职工家庭与单身家庭增加,使包装米饭、包装年糕等即食主食的使用场景不断扩大;而接连的涨价则使消费者保持节约与低价取向。
营业利润以下,上年的有价证券出售收益已不复存在
营业外收入由1.82亿日元降至1.42亿日元,其中副产品收入由5,700万日元降至3,800万日元;营业外费用由7,200万日元增至1.00亿日元,主要因为利息费用由3,700万日元增至6,100万日元。经常利润因此下降84.5%至1.50亿日元。更大的落差在下一行:上年同期公司计入了5.46亿日元的投资有价证券出售收益,而本季度特别收益仅25万日元。税前利润由15.22亿日元下降90.1%至1.50亿日元,扣除4,900万日元税费后,归属于母公司所有者的净利润为1.01亿日元。公告本身也将上年巨额特别收益的反作用列为利润下滑的原因之一。综合收益为2.95亿日元,下降67.7%,所持有价证券的评估差额增加1.97亿日元缓冲了降幅。
产成品库存几乎翻倍,新增短期借款
资产总额由2026年4月30日的579.51亿日元下降3.6%至558.88亿日元。商品及产成品增加43.11亿日元至90.43亿日元,而应收账款减少30.18亿日元,现金及存款减少25.88亿日元至12.70亿日元,原材料及储备品减少7.58亿日元。公告未说明库存增加的原因,但指出年糕、尤其是镜饼的销售集中在年末,因此第三季度的营业收入和利润明显高于其他季度。负债方面,4月30日时并不存在的短期借款新增40.50亿日元,长期借款则有所减少;包括一年内到期长期借款在内的借款合计由204.39亿日元增至228.89亿日元。其他流动负债(主要为其他应付款)减少41.22亿日元,应交所得税由9.98亿日元降至1,600万日元。
净资产下降0.3%至247.77亿日元:本季度1.01亿日元的利润不及3.78亿日元的分红,其他综合收益累计额增加1.93亿日元弥补了大部分差额。由于资产总额的降幅大于权益,自有资本比率由42.9%升至44.3%。在建工程为65.85亿日元。公司表示,其在新潟县Seiro工厂厂区内投资约80亿日元建设的第二工厂,厂房已于2026年4月竣工,目前正陆续搬入并安装生产设备,为全面投产做准备。
公布全年预期:营业收入+8.2%,营业利润−11.9%
Sato Foods此前以难以合理估算米价走势影响为由,未公布2027年4月期业绩预期。2026年9月10日,公司根据第一季度业绩及目前可获得的信息,通过另一份公告公布了数字:营业收入560亿日元(+8.2%),营业利润29.40亿日元(−11.9%),经常利润30.50亿日元(−15.0%),归属于母公司所有者的净利润20.60亿日元(−26.4%),每股收益408.44日元。公司列举的风险包括地缘政治、能源价格高企、人工与物流成本上升、金融环境变化以及原材料价格上涨,而其主要原料大米的价格走势仍不明朗。
与预期对照,第一季度完成了全年预期营业收入的14.3%,但仅完成预期营业利润的3.6%,意味着剩余九个月需实现营业收入480.04亿日元、营业利润28.33亿日元,而这段时间包含公告所称旺季的年末年糕销售季。季度结束后,公司以仅靠自身努力已难以消化原料米价格急涨及材料、人工、物流成本上升为由,自2026年8月3日出货起上调镜饼价格。公告同样标注为已修订的分红预期为期末每股75.00日元,与2026年4月期支付的75.00日元持平。
| 指标 | 2027年4月期一季度 | 2026年4月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,996 | 8,941 | −10.6% |
| 包装米饭产品——销售额(百万日元) | 6,829 | — | −11.6% |
| 包装年糕产品——销售额(百万日元) | 1,163 | — | −4.1% |
| 营业成本(百万日元) | 5,784 | 6,017 | −3.9% |
| 毛利(百万日元) | 2,212 | 2,924 | −24.3% |
| 毛利率 | 27.7% | 32.7% | −5.0个百分点 |
| 销售及一般管理费用(百万日元) | 2,104 | 2,060 | +2.2% |
| 营业利润(百万日元) | 107 | 864 | −87.5% |
| 营业利润率 | 1.3% | 9.7% | −8.3个百分点 |
| 经常利润(百万日元) | 150 | 974 | −84.5% |
| 税前利润(百万日元) | 150 | 1,522 | −90.1% |
| 归属于母公司所有者的净利润(百万日元) | 101 | 1,067 | −90.5% |
| 综合收益(百万日元) | 295 | 913 | −67.7% |
| 每股收益(日元) | 20.14 | 211.68 | −90.5% |
| 资产总额(百万日元) | 55,888 | 57,951 | −3.6% |
| 净资产(百万日元) | 24,777 | 24,860 | −0.3% |
| 自有资本比率 | 44.3% | 42.9% | +1.4个百分点 |
| 商品及产成品(百万日元) | 9,043 | 4,731 | +91.1% |
| 借款合计(百万日元) | 22,889 | 20,439 | +12.0% |
| 2027年4月期预期——营业收入(百万日元) | 56,000 | — | +8.2% |
| 2027年4月期预期——营业利润(百万日元) | 2,940 | — | −11.9% |
| 2027年4月期预期——经常利润(百万日元) | 3,050 | — | −15.0% |
| 2027年4月期预期——净利润(百万日元) | 2,060 | — | −26.4% |
| 2027年4月期预期——每股收益(日元) | 408.44 | — | — |
| 年度每股分红(日元) | 75.00 | 75.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。