营业收入增长4.3%,营业成本增长0.8%——本季度的业绩就在这个差距里
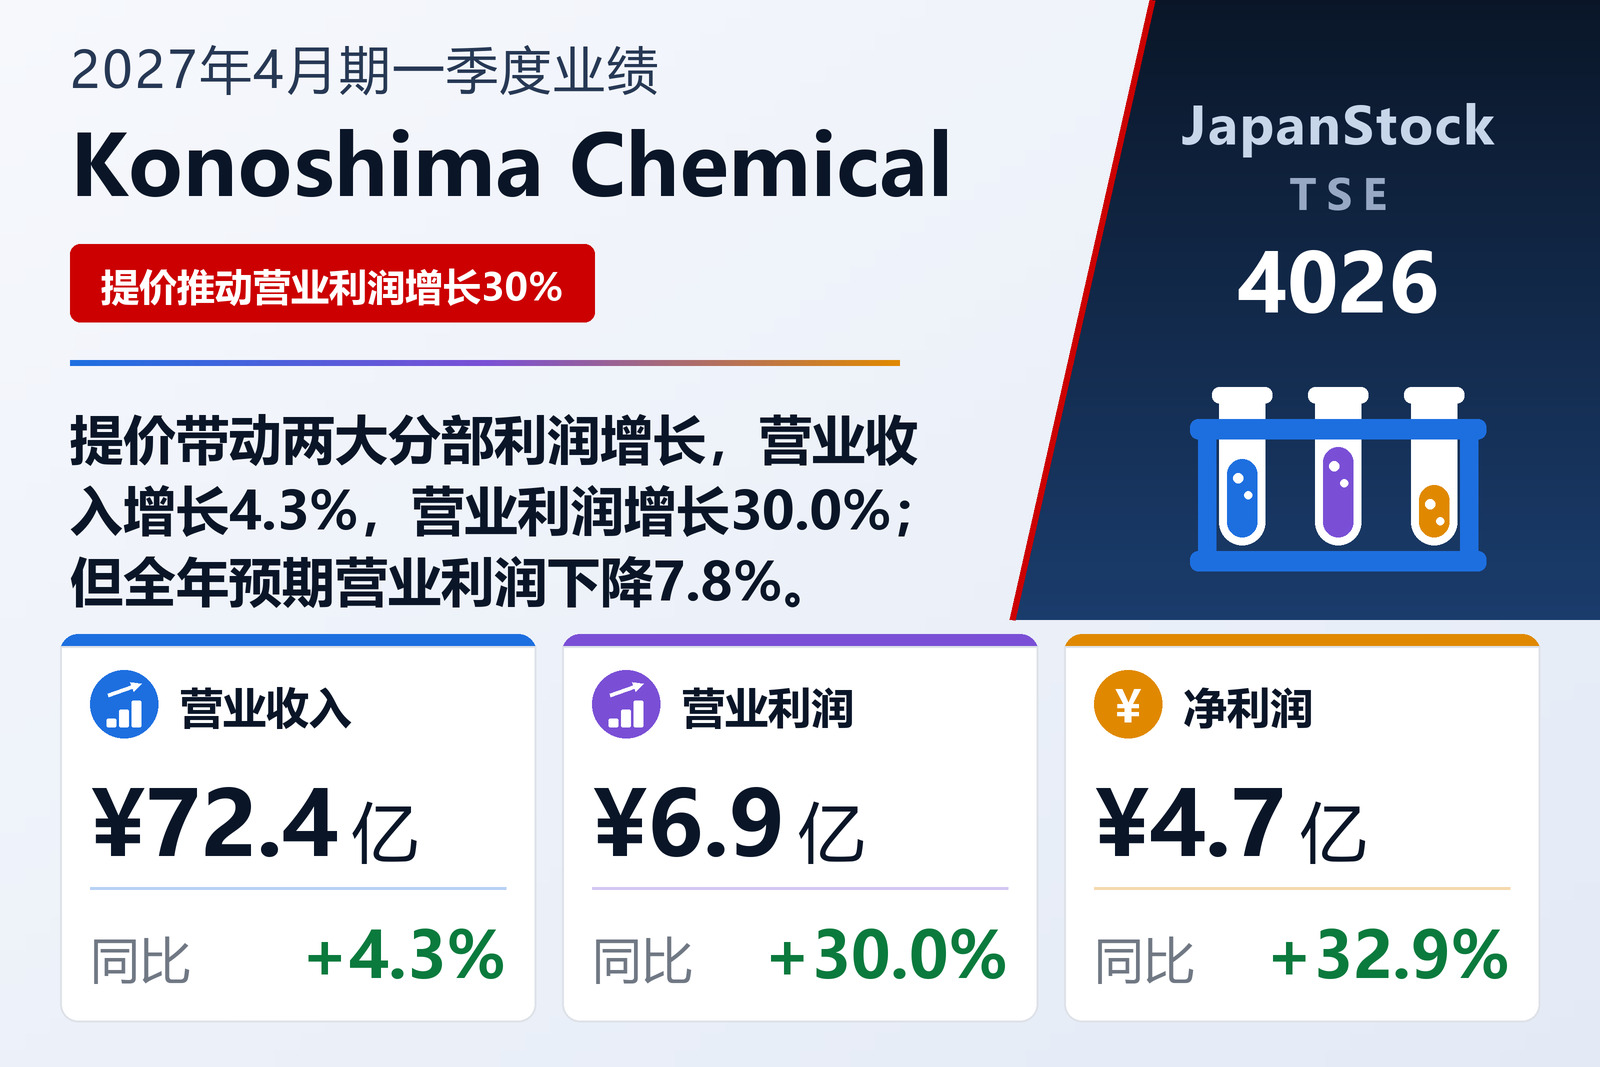
Konoshima Chemical Co., Ltd.(TSE: 4026)生产室外吊顶板、外墙挂板、耐火板等建筑材料,以及镁化合物和陶瓷,于2026年9月10日按日本会计准则公布截至2027年4月财年的第一季度单体业绩,期间为2026年5月1日至7月31日的三个月。营业收入增长4.3%至72.39亿日元,营业利润增长30.0%至6.87亿日元,经常利润增长33.0%至6.69亿日元,净利润增长32.9%至4.68亿日元,每股收益由38.90日元升至51.58日元(稀释后由38.69日元升至51.32日元)。公司股票在东京证券交易所上市,季度财务报表未经审计师审阅。
算术很简单。营业收入增加2.96亿日元,而营业成本仅由50.69亿日元增长0.8%至51.08亿日元,因此新增收入几乎全部转化为毛利:毛利增长13.7%至21.30亿日元,毛利率由27.0%升至29.4%。销售及一般管理费用增长7.4%至14.43亿日元,增速快于收入,吸收了2.57亿日元毛利增量中的9,900万日元。其余部分使营业利润增加1.58亿日元,营业利润率由7.6%升至9.5%。一家收入仅增长4%多一点的公司,营业利润却增长30.0%,几乎完全是因为营业成本几乎没有变动。
两个分部收入均增长约4%,利润增幅则大得多
按收入计规模较大的建筑材料分部营业收入39.36亿日元,增长4.4%,分部利润由2.84亿日元增长35.6%至3.85亿日元。住宅领域,高附加值产品高档室外吊顶板和外墙挂板销量增加;非住宅领域,城市高层建筑用耐火板销量增加。公司将利润增长归因于此前各期持续推进的提价效果,以及高档室外吊顶板的扩大销售。
化学品分部营业收入33.02亿日元,增长4.1%,分部利润由4.68亿日元增长19.1%至5.57亿日元。镁业务方面,面向海外的高附加值保健品用氧化镁和面向国内的阻燃氢氧化镁销量增加,推动收入增长;陶瓷业务则因荧光体订单减少而收入下降。利润增长归因于提价效果、成本改善以及保健品用氧化镁的扩大销售。化学品仍是两者中盈利能力较高的一个,分部利润率约为16.9%,建筑材料为9.8%(上年同期分别为14.8%和7.5%)。两个分部合计利润由7.52亿日元增至9.43亿日元;主要为总务等管理部门费用的未分摊总部费用由2.24亿日元增至2.56亿日元,在营业利润之前抵消了部分增量。
营业利润以下,格局几乎未变
营业外收入由1,700万日元翻倍至3,400万日元,主要是收到的股息由1,000万日元增至2,200万日元;营业外费用由4,200万日元增至5,100万日元,其中利息支出由3,500万日元增至4,000万日元。经常利润因此增长33.0%至6.69亿日元,增速略快于营业利润。唯一的特别项目是200万日元的固定资产报废损失。税前利润由5.01亿日元增至6.67亿日元,所得税费用1.98亿日元(当期5,400万日元,递延1.44亿日元),实际税率约29.7%,与上年的29.5%相近。4.68亿日元的净利润反映的是经营改善,而非一次性因素。
住宅开工从受监管压抑的低基数回升
公司表示,在就业和收入环境改善的背景下,日本经济保持温和复苏,但由于中东局势紧张加剧以及汇率和利率变动,前景仍不明朗。在建筑材料分部的主要市场住宅市场,2026年4月至6月累计新建住宅开工户数高于上年同期,自住、出租和出售型住宅均有增加;但公告指出,上年同期因修订后的《建筑基准法》和修订后的《建筑物节能法》施行而低迷,因此比较基数本身偏低。管理层表示,公司依据中期经营计划的两项基本方针开展经营:通过应对环保等社会课题构建可持续增长模式,兼顾社会贡献与利润扩大;以及实现关注资本成本与股价的经营。
资本开支体现在资产负债表上
资产总额较2026年4月30日增加12.24亿日元至320.18亿日元,主要是有形固定资产增加8.67亿日元,其中在建工程由21.65亿日元增至29.74亿日元。存货也有所增加,产成品由25.56亿日元增至27.19亿日元,在产品由9.97亿日元增至11.99亿日元。负债增加9.67亿日元至170.49亿日元,主要是设备相关电子记录债务增加8.95亿日元至11.59亿日元,即这笔投资尚未支付的部分。短期借款由59亿日元增至65亿日元,长期借款由20.36亿日元降至16.46亿日元,包括一年内到期长期借款在内的借款总额由91.22亿日元增至92.40亿日元。净资产增加2.57亿日元至149.68亿日元,主要是留存收益增加2.32亿日元,自有资本比率由47.6%降至46.6%。本季度未编制现金流量表;折旧费由4.93亿日元增至5.14亿日元。
业绩预期:强劲的第一季度,之后的季度转弱
Konoshima Chemical于同日(2026年9月10日)通过另一份公告公布了截至2027年4月财年的业绩预期,季度报告标注业绩预期与分红预期均较最近一次公布有所修订。上半年(5月至10月)预计营业收入145.70亿日元(+5.4%)、营业利润11.70亿日元(−3.3%)、经常利润11亿日元(−4.8%)、净利润7.70亿日元(−4.1%),每股收益84.74日元。全年预计营业收入305.30亿日元(+9.0%)、营业利润24.70亿日元(−7.8%)、经常利润23亿日元(−10.3%)、净利润16.10亿日元(−13.0%),每股收益177.18日元。
与刚公布的季度放在一起看,这份预期的形状很清楚。第一季度已完成全年预期营业收入的23.7%,却已完成预期营业利润的27.8%与预期净利润的29.1%。上半年预期意味着第二季度营业收入约为73.31亿日元,略高于第一季度,但营业利润仅约4.83亿日元,低于刚刚入账的6.87亿日元。全年来看,营业收入预计增长9.0%,营业利润却预计下降7.8%,隐含营业利润率约8.1%,低于第一季度的9.5%。季度报告本身并未说明预期的前提,而是请读者参阅另一份公告。分红预期为中期26.00日元、期末26.00日元,全年合计52.00日元,高于2026年4月期的49.00日元(中期23.00日元、期末26.00日元),增长6.1%,约为预期每股收益的29%。
| 指标 | 2027年4月期一季度 | 2026年4月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,239 | 6,943 | +4.3% |
| 毛利(百万日元) | 2,130 | 1,873 | +13.7% |
| 毛利率 | 29.4% | 27.0% | +2.4个百分点 |
| 销售及一般管理费用(百万日元) | 1,443 | 1,344 | +7.4% |
| 营业利润(百万日元) | 687 | 528 | +30.0% |
| 营业利润率 | 9.5% | 7.6% | +1.9个百分点 |
| 经常利润(百万日元) | 669 | 503 | +33.0% |
| 净利润(百万日元) | 468 | 352 | +32.9% |
| 每股收益(日元) | 51.58 | 38.90 | +32.6% |
| 建筑材料——营业收入(百万日元) | 3,936 | 3,771 | +4.4% |
| 建筑材料——分部利润(百万日元) | 385 | 284 | +35.6% |
| 化学品——营业收入(百万日元) | 3,302 | 3,171 | +4.1% |
| 化学品——分部利润(百万日元) | 557 | 468 | +19.1% |
| 未分摊总部费用(百万日元) | −256 | −224 | +14.3% |
| 资产总额(百万日元) | 32,018 | 30,793 | +4.0% |
| 负债总额(百万日元) | 17,049 | 16,082 | +6.0% |
| 净资产(百万日元) | 14,968 | 14,710 | +1.8% |
| 自有资本比率 | 46.6% | 47.6% | −1.0个百分点 |
| 2027年4月期上半年预期——营业利润(百万日元) | 1,170 | — | −3.3% |
| 2027年4月期预期——营业收入(百万日元) | 30,530 | — | +9.0% |
| 2027年4月期预期——营业利润(百万日元) | 2,470 | — | −7.8% |
| 2027年4月期预期——经常利润(百万日元) | 2,300 | — | −10.3% |
| 2027年4月期预期——净利润(百万日元) | 1,610 | — | −13.0% |
| 2027年4月期预期——每股收益(日元) | 177.18 | — | — |
| 年度每股分红(日元) | 52.00 | 49.00 | +6.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。