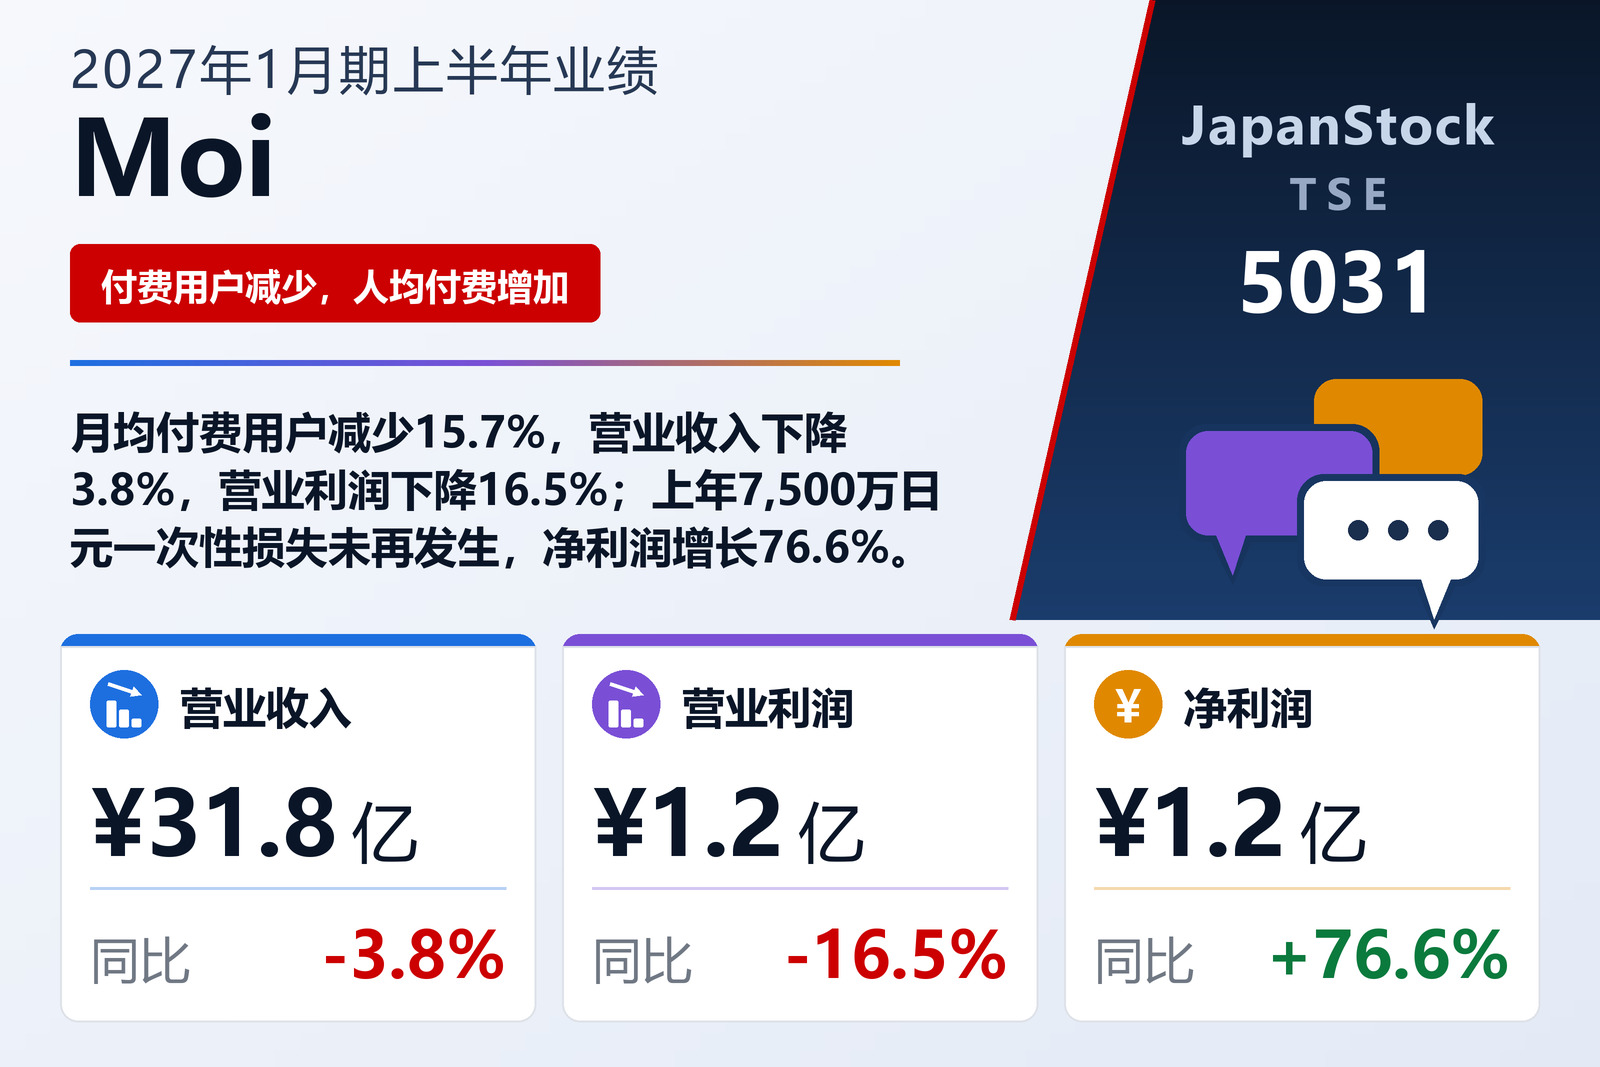
付费用户减少,人均付费增加——营业收入下降3.8%
运营直播交流平台TwitCasting的Moi Corporation(TSE: 5031)于2026年9月10日按日本会计准则公布2027年1月期上半年单体业绩,期间为2026年2月1日至7月31日的六个月。营业收入下降3.8%至31.81亿日元,营业利润下降16.5%至1.22亿日元,经常利润增长0.1%至1.81亿日元,基本持平。净利润增长76.6%至1.21亿日元,每股收益由4.93日元升至8.06日元。公司在东京证券交易所上市,仅设直播交流平台业务一个分部,因此公告中没有分部数据。
公告给出了决定营业收入的两项指标,二者方向相反。积分月均付费用户数减少15.7%至5.7万,公司称这是受到日本国内直播服务市场竞争环境变化的强烈影响。公司列为重要指标之一的积分月均ARPPU(每名付费用户平均付费金额)增长12.2%至8,052日元。两者相抵,积分销售收入为27.62亿日元,下降5.5%,占上半年营业收入的86.8%;其余4.19亿日元公告未作细分。
公司自定义的毛利增长8.3%,会计口径的毛利下降8.6%
公告的另一项重要指标是实质毛利,公司将其定义为营业收入合计减去支付给已实现收益化的主播的报酬,以及支付给Apple Inc.、Google Inc.等支付代理商的手续费后的金额。实质毛利增长8.3%至9.88亿日元,公司给出两个原因:积分销售中应用内支付比例下降,收入结构的变化进一步推进;以及付费服务Membership持续增长。会计口径则走向相反。在营业收入下降3.8%的同时,营业成本增长1.3%至16.37亿日元,因此毛利下降8.6%至15.43亿日元,毛利率由51.1%降至48.5%。公告没有说明收入下降而营业成本上升的原因。
销售及一般管理费用的减少抵消了毛利下降的大部分,但并非全部
销售及一般管理费用下降7.9%至14.21亿日元,减少约1.21亿日元,而毛利减少约1.45亿日元。两者之差2,400万日元即为营业利润的降幅,营业利润下降16.5%至1.22亿日元,营业利润率由4.4%降至3.8%。最大的费用项目支付手续费由8.98亿日元下降22.6%至6.95亿日元,通信费由2.27亿日元下降13.6%至1.96亿日元。公告没有列出手续费明细,但其下降与公司自己所说的积分销售中应用内支付比例下降相吻合。有两项费用增加:工资增长5.7%至1.74亿日元,广告宣传费由4,500万日元增长102.0%至9,100万日元,约翻了一番,公告未说明原因。
营业利润以下,手续费收入填补了缺口,一次性费用不再发生
营业外收入由3,500万日元增至5,900万日元,主要是收取的手续费,由3,100万日元增至5,300万日元,公告未进一步说明;营业外费用则从上年37万日元的汇兑损失降至几乎为零。营业利润以下约2,400万日元的改善抵消了营业利润减少的2,400万日元,经常利润为1.81亿日元,增长0.1%。
净利润的增长来自比较基数,而非经营本身。公司在2026年1月期上半年将7,500万日元作为交易协商费用计入特别损失,这是为妥善解决与音乐著作权管理团体就TwitCasting中使用乐曲的收入报告内容持续进行的协商,而对可能追加发生的费用所作的计提。公告未说明该协商是否已经结束。本期没有特别损益,税前利润与经常利润相同,为1.81亿日元,上年同期为1.06亿日元,增长71.1%。所得税费用由3,700万日元增至5,900万日元,净利润增长76.6%至1.21亿日元。每股收益增幅较小,增长63.5%至8.06日元,原因是下文所述的新股发行使平均股数由13,966,000股增至15,083,000股。
向SBI Holdings发行新股使净资产增加一半以上,15亿日元转入定期存款
公司于2026年6月30日收到以SBI Holdings为对象的第三方定向增发缴款,资本金与资本公积各增加4.60亿日元,现金流量表记录的发行股票收入为9.21亿日元。已发行股份数由2026年1月31日的13,966,000股增至17,317,000股,公司没有库存股。加上本期利润使留存收益由2,100万日元的亏损转为1.00亿日元的正数,净资产增长52.9%至30.16亿日元,自有资本比率由46.4%升至59.7%。
资产总额增长18.8%至50.50亿日元。现金及存款增加8.41亿日元至38.24亿日元,但其中15亿日元为存期超过三个月的定期存款,因此现金及现金等价物减少6.58亿日元至23.25亿日元。负债全部为流动负债,减少2.42亿日元至20.33亿日元,主要原因是应付给合作伙伴等的其他应付款减少2.59亿日元,以及应支付给用户的报酬即应付账款减少9,300万日元;而作为门票与内容销售款及Membership会费的代收款项增加2,700万日元。经营活动现金流由上年流入200万日元转为流出3,900万日元,原因是上述支付超过了税前利润;投资活动流出15.40亿日元,几乎全部为定期存款,发行股票则带来9.21亿日元流入。总部搬迁使建筑附属设施增加2,400万日元。
公司推进的工作,以及依赖下半年的全年计划
公司认为其目标市场——视频投稿与直播市场——将在全球主要社交网络用户增长的推动下继续稳步扩大。上半年,公司推出了可自然修饰皮肤、眼睛和鼻子的美颜滤镜功能,开展了主播与观众都能参与的用户互动活动,并举办了多种电影作品的在线共同观看活动。为从文化与经济两方面扩大平台规模,公司举办了展示TwitCasting创作者方形艺术作品的展览,宣布与UUUM Co., Ltd.合作以扩大创作者之间的交流,为Membership新增PayPay支付和X关注管理功能,并向18岁以上用户开放了面向学生主播的Membership U中的两个高级方案。对于整体经济,公司认为复苏温和持续,但受物价上涨、利率上升担忧、海外经济动向与地缘政治风险影响,前景仍不明朗。
2027年1月期全年预期与2026年3月11日随2026年1月期决算公布的数字相比没有变化:营业收入68.29亿日元(+2.1%),营业利润4.09亿日元(+20.5%),经常利润4.61亿日元(+18.5%)。公司未公布净利润和每股收益预期。上半年完成了全年预期营业收入的46.6%,但营业利润仅完成29.9%、经常利润完成39.3%。由此推算,下半年营业收入约为36.48亿日元,营业利润约为2.87亿日元——营业收入比上半年高约15%,营业利润则是刚公布的1.22亿日元的两倍以上。公告没有给出分半年计划,也没有解释为何预期如此。2026年1月期没有分红,2027年1月期也不计划分红。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 3,181 | 3,305 | −3.8% |
| 毛利(百万日元) | 1,543 | 1,688 | −8.6% |
| 毛利率 | 48.5% | 51.1% | −2.6个百分点 |
| 销售及一般管理费用(百万日元) | 1,421 | 1,542 | −7.9% |
| 营业利润(百万日元) | 122 | 146 | −16.5% |
| 营业利润率 | 3.8% | 4.4% | −0.6个百分点 |
| 经常利润(百万日元) | 181 | 181 | +0.1% |
| 特别损失(百万日元) | 0 | 75 | −100.0% |
| 税前利润(百万日元) | 181 | 106 | +71.1% |
| 净利润(百万日元) | 121 | 68 | +76.6% |
| 每股收益(日元) | 8.06 | 4.93 | +63.5% |
| 积分销售收入(百万日元) | 2,762 | — | −5.5% |
| 实质毛利,公司定义(百万日元) | 988 | — | +8.3% |
| 月均积分付费用户数(千人) | 57 | — | −15.7% |
| 月均积分ARPPU(日元) | 8,052 | — | +12.2% |
| 资产总额(百万日元) | 5,050 | 4,249 | +18.8% |
| 现金及存款(百万日元) | 3,824 | 2,983 | +28.2% |
| 净资产(百万日元) | 3,016 | 1,973 | +52.9% |
| 自有资本比率 | 59.7% | 46.4% | +13.3个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 6,829 | — | +2.1% |
| 2027年1月期预期——营业利润(百万日元) | 409 | — | +20.5% |
| 2027年1月期预期——经常利润(百万日元) | 461 | — | +18.5% |
| 2027年1月期预期——净利润(百万日元) | — | — | — |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。