营收创历史新高,几乎全部来自一个分部
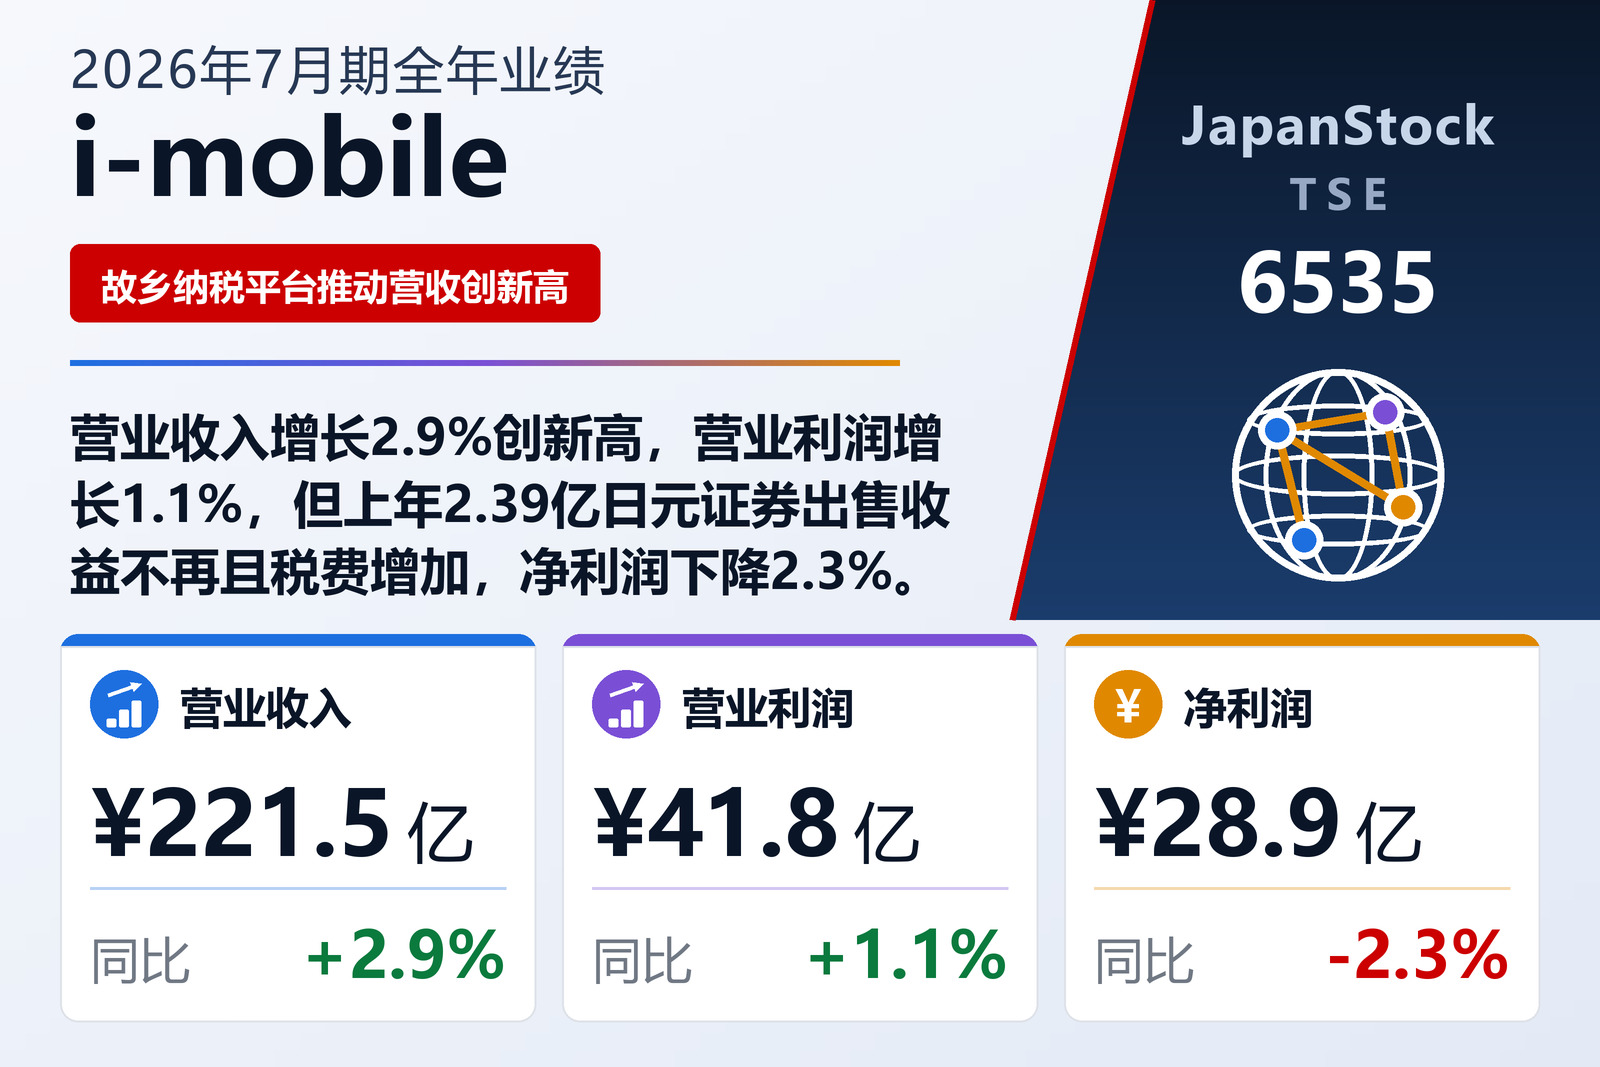
运营故乡纳税捐赠平台Furunavi并兼营广告网络业务的互联网营销集团i-mobile Co., Ltd.(TSE: 6535)于2026年9月10日按日本会计准则公布全年合并业绩,期间为2025年8月1日至2026年7月31日。营业收入增长2.9%至221.46亿日元,创历史新高,公司称已完成全年计划。营业利润增长1.1%至41.77亿日元,经常利润增长5.1%至42.77亿日元,归属于母公司股东的净利润下降2.3%至28.90亿日元。每股收益却由51.40日元升至51.64日元,原因是股份回购使平均股数减少2.7%。公司在东京证券交易所Prime市场上市。
集团报告两个分部,二者之间的差距就是本财年的主线。消费者业务——Furunavi平台以及旅游、餐厅推广和积分服务——营业收入195.38亿日元,增长2.5%,分部利润41.01亿日元,增长2.0%,占集团营业收入的88.2%,占两个分部利润合计的98.2%。公司表示,在扩充支付服务、投放电视广告以及复购率保持稳定的支持下,该业务受理的捐赠额和营业收入均刷新历史纪录。互联网广告——广告网络、网红营销、媒体解决方案和应用运营——营业收入降至23.16亿日元,下降4.0%,分部利润下降51.4%至7,400万日元,利润率由6.3%降至3.2%。公告将其归因于广告网络大客户削减预算以及行业整体广告支出减少,并指出主流广告形式的变化尤其拖慢了广告网络市场的增长。
促销支出是消费者业务的关键变量
消费者业务的利润走势反映了一个刻意安排的第一季度。公司解释,为抓住扩大会员基础的机会,其在该季度进行了战略性促销投入,导致促销费用超出计划;自第二季度起,依托扩大后的会员基础,促销支出回归合理水平,利润率随之改善,全年分部利润因此超过上年。在市场方面,公告引用总务省数据称,2025财年故乡纳税捐赠额增长4.6%至1.3314万亿日元,适用税收抵扣的人数约1,151万人,创历史新高,而公司自行估算的利用率仅为18.5%。公司认为这意味着仍有充足的增长空间,但随着税制和规则调整结束了此前的高增长阶段,今后的增长将更趋稳定。
成本项目与税费解释了利润为何落后于营收
这笔账很薄,但很清楚。营业收入增加6.18亿日元;销售及一般管理费用为177.49亿日元,占营业收入的80.1%,增加3.82亿日元,即2.2%;规模仍小的营业成本由2,800万日元增至2.19亿日元。营业利润因此仅增加4,400万日元,营业利润率由19.2%降至18.9%。营业利润以下情况有所好转:营业外收入由1,900万日元增至1.26亿日元,主要是利息收入由1,700万日元增至6,000万日元;营业外费用由8,300万日元降至2,600万日元,因为捐赠支出由6,900万日元降至2,100万日元。这就是经常利润增长5.1%的原因。
随后有两项因素把这部分增长抵消了。上年包含2.52亿日元的特别收益,主要是出售投资证券的2.39亿日元收益;本年没有特别收益,同时计提减值损失1.70亿日元(上年1.48亿日元),税前利润因此下降0.4%至41.07亿日元。所得税费用由11.67亿日元增至12.17亿日元,实际税率约由28.3%升至29.6%:当期所得税由13.65亿日元降至7.61亿日元,但递延所得税由1.97亿日元的收益转为4.55亿日元的费用。净利润最终下降2.3%。公告未对税费变动作出说明。
代收款项使资产负债表扩大三分之一
资产总额增加89.61亿日元,增长32.9%至362.26亿日元,主要来自其他应收款增加46.26亿日元、在建工程增加16.54亿日元以及机器设备增加12.35亿日元。负债增加80.84亿日元至191.28亿日元,原因是代收款项增加110.53亿日元至158.22亿日元,远超销售促进准备金减少17.06亿日元和应交所得税减少7.12亿日元的影响;公告未说明这些代收款项的性质。净资产仅增加8.76亿日元至170.98亿日元——净利润28.90亿日元减去分红14.57亿日元和股份回购5.02亿日元——因此自有资本比率由59.3%降至47.0%。这是资产负债表扩大的结果,而非权益减少。子公司Cyber Consultant于本财年内移出合并范围。
现金流同样由这一项目主导。经营活动现金流由48.16亿日元增至74.42亿日元,但仅代收款项增加的110.52亿日元就超过了这笔流入的全部;反方向的因素包括其他应收款增加46.45亿日元、促销准备金减少17.06亿日元以及支付所得税14.37亿日元。投资活动现金流出28.62亿日元,主要是购置有形固定资产32.89亿日元和取得有价证券9.99亿日元,定期存款净减少15亿日元抵消了一部分。公告未列明资本支出的明细,但其经营概况描述了同期的绿色能源扩张:29座太阳能电站新投入运营,总数达到51座;2025年11月并网的电网侧储能电站于2026年3月进入供需调节市场。该业务不属于任何一个分部;未归属于报告分部的营业收入由6,300万日元增至3.04亿日元。支付分红14.56亿日元和股份回购5.02亿日元后,现金及现金等价物期末余额为199.73亿日元,增加24.77亿日元。
预计2027年7月期营收持平、利润增长——分红维持27日元
i-mobile预计2027年7月期营业收入222亿日元(+0.2%),营业利润45亿日元(+7.7%),经常利润45.30亿日元(+5.9%),净利润31.40亿日元(+8.6%),每股收益57.00日元。决算公告本身没有解释为何营收持平而利润增长,只是请读者参阅同时发布的业绩说明资料。管理层在经营概况中表示,正围绕多产品组合的解决方案和客户目标的重新审视来重建广告网络业务,并于2026年2月1日将广告网络、网红营销和媒体解决方案三项业务整合为一项互联网营销业务。
2026年7月期分红为每股27.00日元,全部在期末派发,上年为26.00日元,总额14.87亿日元,分红率52.3%;董事会于2026年9月10日作出决议,2026年10月5日起开始支付。2027年7月期公司计划维持27.00日元,由普通分红20.00日元和创业20周年纪念分红7.00日元构成,按预期利润计算的分红率为47.4%。2024年7月期至2027年7月期的方针是以约50%的分红率为目标,并灵活实施股份回购;据此,公司于2026年6月12日至30日以5.02亿日元回购了1,009,700股,库存股增至3,062,015股,已发行股份为58,147,188股。期后,董事会于2026年8月24日决议发行有偿及无偿认股权,并于9月9日完成分配;公司还于2026年8月31日签订了银团承诺授信额度协议。公告均未披露相关金额。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 22,146 | 21,528 | +2.9% |
| 销售及一般管理费用(百万日元) | 17,749 | 17,367 | +2.2% |
| 营业利润(百万日元) | 4,177 | 4,133 | +1.1% |
| 营业利润率 | 18.9% | 19.2% | −0.3个百分点 |
| 经常利润(百万日元) | 4,277 | 4,069 | +5.1% |
| 税前利润(百万日元) | 4,107 | 4,124 | −0.4% |
| 归属于母公司所有者的净利润(百万日元) | 2,890 | 2,957 | −2.3% |
| 每股收益(日元) | 51.64 | 51.40 | +0.5% |
| 自有资本利润率 | 17.4% | 18.7% | −1.3个百分点 |
| 消费者业务——营业收入(百万日元) | 19,538 | 19,059 | +2.5% |
| 消费者业务——分部利润(百万日元) | 4,101 | 4,021 | +2.0% |
| 互联网广告——营业收入(百万日元) | 2,316 | 2,411 | −4.0% |
| 互联网广告——分部利润(百万日元) | 74 | 153 | −51.4% |
| 资产总额(百万日元) | 36,226 | 27,264 | +32.9% |
| 代收款项(百万日元) | 15,822 | 4,769 | +231.8% |
| 净资产(百万日元) | 17,098 | 16,221 | +5.4% |
| 自有资本比率 | 47.0% | 59.3% | −12.3个百分点 |
| 经营活动现金流(百万日元) | 7,442 | 4,816 | +54.5% |
| 期末现金及现金等价物(百万日元) | 19,973 | 17,496 | +14.2% |
| 2027年7月期预期——营业收入(百万日元) | 22,200 | — | +0.2% |
| 2027年7月期预期——营业利润(百万日元) | 4,500 | — | +7.7% |
| 2027年7月期预期——经常利润(百万日元) | 4,530 | — | +5.9% |
| 2027年7月期预期——净利润(百万日元) | 3,140 | — | +8.6% |
| 2027年7月期预期——每股收益(日元) | 57.00 | — | +10.4% |
| 年度每股分红(日元) | 27.00 | 27.00 | 持平 |
| 分红比率 | 47.4% | 52.3% | −4.9个百分点 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。