销售额仅减少2.3%,营业利润却蒸发了四分之三
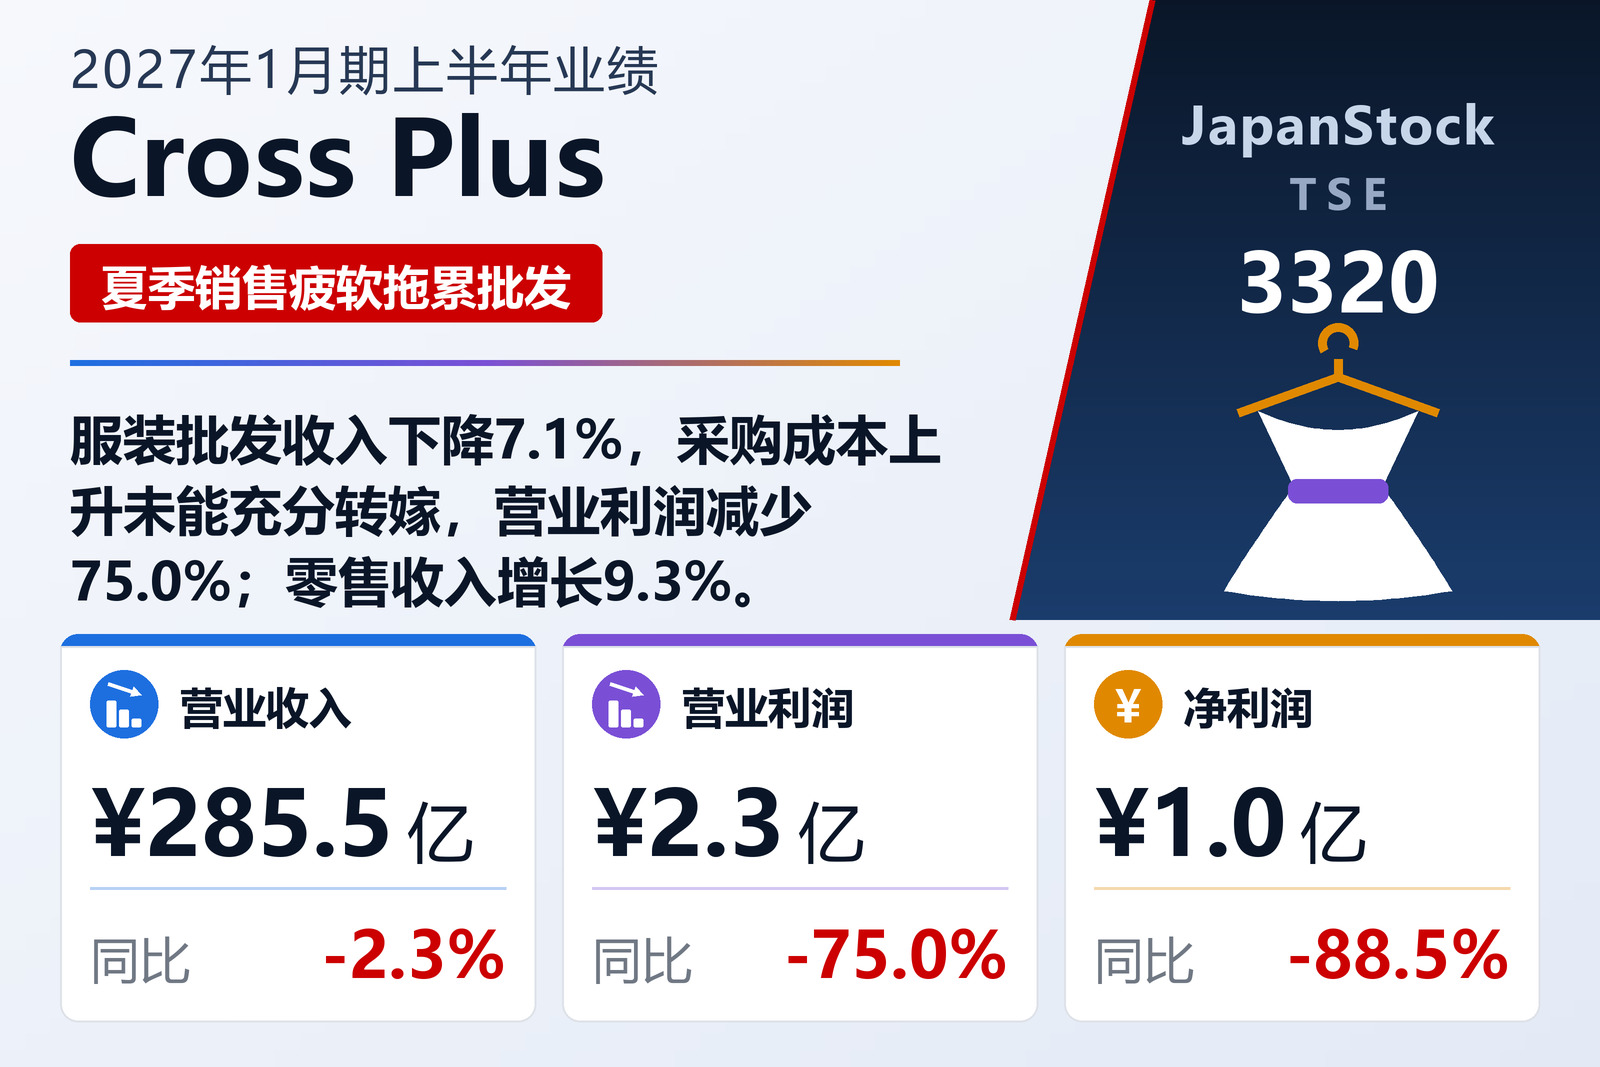
服装批发及零售企业Cross Plus Inc.(TSE: 3320)于2026年9月11日按日本会计准则公布上半年合并业绩,期间为2026年2月1日至7月31日的六个月。营业收入下降2.3%至285.54亿日元,营业利润下降75.0%至2.32亿日元,经常利润下降66.7%至3.57亿日元,归属于母公司所有者的净利润下降88.5%至1.01亿日元,每股收益由119.68日元降至13.67日元。公司股票在东京证券交易所和名古屋证券交易所上市。本期合并范围发生变化:公司于2026年6月2日取得一家以授权服装品牌的企划、制造与销售为主业的公司的全部股份,将该公司及其一家子公司纳入合并。两家公司的财年截止日为3月31日,按6月30日的临时决算报表并表。本次中期财报未经审计师审阅。
营业层面的算术很简单。营业收入下降2.3%,营业成本却只减少1.6%至206.59亿日元,毛利因此下降4.0%至78.94亿日元,毛利率由28.2%降至27.6%。与此同时,销售及一般管理费用增长5.0%至76.62亿日元。毛利减少3.32亿日元,销售及一般管理费用增加3.67亿日元,合计6.99亿日元,与营业利润的减少额6.98亿日元仅差100万日元。营业利润率由3.2%降至0.8%。
天气与成本:公司自己的解释
公司将毛利率下滑归因于服装批发:原材料价格上涨和日元贬值推高了采购成本,而提价未能充分转嫁这些成本。销售及一般管理费用增加,原因是人工成本上升,以及随零售销售扩大而增加的销售手续费等变动费用。需求方面,公司称5月下旬以来日本全国天气不佳,夏季商品销售乏力;原材料推动的物价上涨也使消费者更加注重节约。公司表示,整体经济温和复苏,但中东局势等地缘政治风险以及美国贸易政策使前景仍不明朗。
服装批发下降7.1%,零售与生活方式用品增长
Cross Plus以服装业务占比高为由不披露分部信息,但公布了按业务部门划分的收入,只给出本期金额和同比增减率,不含上年金额。服装批发收入199.41亿日元,下降7.1%,约占营业收入的70%;下降原因是5月以后气温回升迟缓,门店夏季商品销售低迷,面向郊区专卖店的销售也持续乏力。生活方式用品批发收入增长21.8%至17.45亿日元,得益于季节性杂货品牌Yoki的防紫外线商品销售扩大,批发整体收入为216.87亿日元,下降5.3%。零售收入增长9.3%至66.69亿日元:门店方面,服装以及DECOY杂货品类的扩充带动销售增长,网店方面孕产用品等表现良好。其他收入为1.97亿日元,下降13.4%。
按销售渠道看,情况相同。最大的渠道专卖店收入为126.5亿日元,下降7.4%;百货商店等下降4.0%至9.91亿日元。大型量贩店为98.8亿日元(+0.3%),基本持平;无店铺销售增长7.7%至29亿日元,电子商务增长9.9%至17.6亿日元;其余3.7亿日元下降0.7%。公司表示,正在为提升盈利能力而扩大专卖店渠道,加强功能性时尚品牌和男装业务,在生活方式用品批发中增加韩国美甲品牌等美容产品,并在网店营销中加大利用社交媒体和视频。
营业利润以下,上年的证券出售收益消失,税费又拿走了其余大部分
营业外收入由1.72亿日元小幅增至1.81亿日元,营业外费用却由2,800万日元翻倍至5,600万日元:利息费用由800万日元增至2,200万日元,上年1,000万日元的汇兑收益变为本期1,200万日元的汇兑损失。上年同期公司还录得2亿日元的投资有价证券出售收益;本期没有此类收益,反而计提了2,200万日元的投资有价证券评估损失,税前利润因此下降73.5%至3.35亿日元。所得税费用为2.33亿日元,其中2.13亿日元为递延所得税,约占税前利润的70%,上年约为30%,而公告并未解释税负上升的原因。最终净利润为1.01亿日元。
综合收益由14.02亿日元下降97.7%至3,100万日元。其他综合收益由上年的正5.15亿日元转为负6,900万日元,主要是其他有价证券估值差额由+5.76亿日元转为−2.32亿日元;递延套期损益1.74亿日元抵消了一部分。
资产负债表略有缩小,自有资本比率上升,现金用于收购
资产总额由2026年1月31日的296.78亿日元下降2.0%至290.95亿日元。流动资产减少11.18亿日元,主要是应收票据及应收账款减少5.52亿日元、电子记录债权减少3.42亿日元、现金及存款减少1.85亿日元。非流动资产增加5.35亿日元:有形固定资产增加5.93亿日元,商誉由1.8亿日元增至4.15亿日元,投资有价证券则减少3.5亿日元。负债减少4.54亿日元至97.49亿日元,其中电子记录债务减少5.69亿日元,长期借款减少3.86亿日元,应付账款增加5.5亿日元抵消了一部分。净资产下降0.7%至193.45亿日元,由于资产缩减更快,自有资本比率由65.5%升至66.4%。
经营活动现金流为8.08亿日元,约为上年16.03亿日元的一半;在税前利润仅3.35亿日元的情况下,应收账款减少10.42亿日元起到了支撑作用。投资活动现金流由上年流入5,100万日元转为流出4.55亿日元,其中7.23亿日元用于取得伴随合并范围变更的子公司股份,出售投资有价证券流入3.87亿日元抵消了一部分;购置有形固定资产支出1.12亿日元。筹资活动流出5.43亿日元,包括偿还长期借款5.06亿日元和支付分红2亿日元(上年1.1亿日元)。期末现金及现金等价物为47.88亿日元,减少1.85亿日元。
业绩预期已于一周前修订,分红仍然上调
2027年1月期全年业绩预期已于2026年9月4日通过另一份公告修订,取代2026年3月13日公布的预期;本次公告未重列此前的数字。公司现预计营业收入610亿日元(+1.9%),营业利润7亿日元(−50.0%),经常利润9亿日元(−45.0%),归属于母公司所有者的净利润9亿日元(−48.8%),每股收益120.57日元。上半年完成了全年预期营业收入的46.8%,却只完成预期营业利润的33.1%和预期净利润的11.2%。由此推算,预期假定下半年营业收入约324.46亿日元、营业利润4.68亿日元、净利润7.99亿日元,利润多于上半年。公告只说预期已考虑上半年业绩,并未说明下半年隐含改善的理由。
分红预期未作修订。中期分红由23.00日元提高至30.00日元,自2026年10月26日起支付,超过上半年每股收益13.67日元的两倍。期末分红预计由27.00日元提高至30.00日元,全年合计由50.00日元增至60.00日元,增长20.0%,约为预期每股收益120.57日元的一半。作为期后事项,董事会于2026年9月4日决议,为实施灵活的资本政策并加强股东回报,于2026年9月7日至11月30日期间回购最多250,000股、总额不超过3.5亿日元的股份,方式为包括场外交易系统ToSTNeT-3在内的市场购买;回购股份可能用作并购对价的一部分,也可能注销。250,000股约相当于2026年7月31日扣除库存股后7,464,279股流通股的3.3%。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 28,554 | 29,217 | −2.3% |
| 毛利(百万日元) | 7,894 | 8,226 | −4.0% |
| 毛利率 | 27.6% | 28.2% | −0.5个百分点 |
| 销售及一般管理费用(百万日元) | 7,662 | 7,295 | +5.0% |
| 营业利润(百万日元) | 232 | 930 | −75.0% |
| 营业利润率 | 0.8% | 3.2% | −2.4个百分点 |
| 经常利润(百万日元) | 357 | 1,074 | −66.7% |
| 税前利润(百万日元) | 335 | 1,264 | −73.5% |
| 归属于母公司所有者的净利润(百万日元) | 101 | 886 | −88.5% |
| 每股收益(日元) | 13.67 | 119.68 | −88.6% |
| 综合收益(百万日元) | 31 | 1,402 | −97.7% |
| 服装批发——营业收入(百万日元) | 19,941 | — | −7.1% |
| 生活方式用品批发——营业收入(百万日元) | 1,745 | — | +21.8% |
| 零售——营业收入(百万日元) | 6,669 | — | +9.3% |
| 其他——营业收入(百万日元) | 197 | — | −13.4% |
| 资产总额(百万日元) | 29,095 | 29,678 | −2.0% |
| 净资产(百万日元) | 19,345 | 19,474 | −0.7% |
| 自有资本比率 | 66.4% | 65.5% | +0.9个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 61,000 | — | +1.9% |
| 2027年1月期预期——营业利润(百万日元) | 700 | — | −50.0% |
| 2027年1月期预期——经常利润(百万日元) | 900 | — | −45.0% |
| 2027年1月期预期——净利润(百万日元) | 900 | — | −48.8% |
| 2027年1月期预期——每股收益(日元) | 120.57 | — | — |
| 年度每股分红(日元) | 60.00 | 50.00 | +20.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。