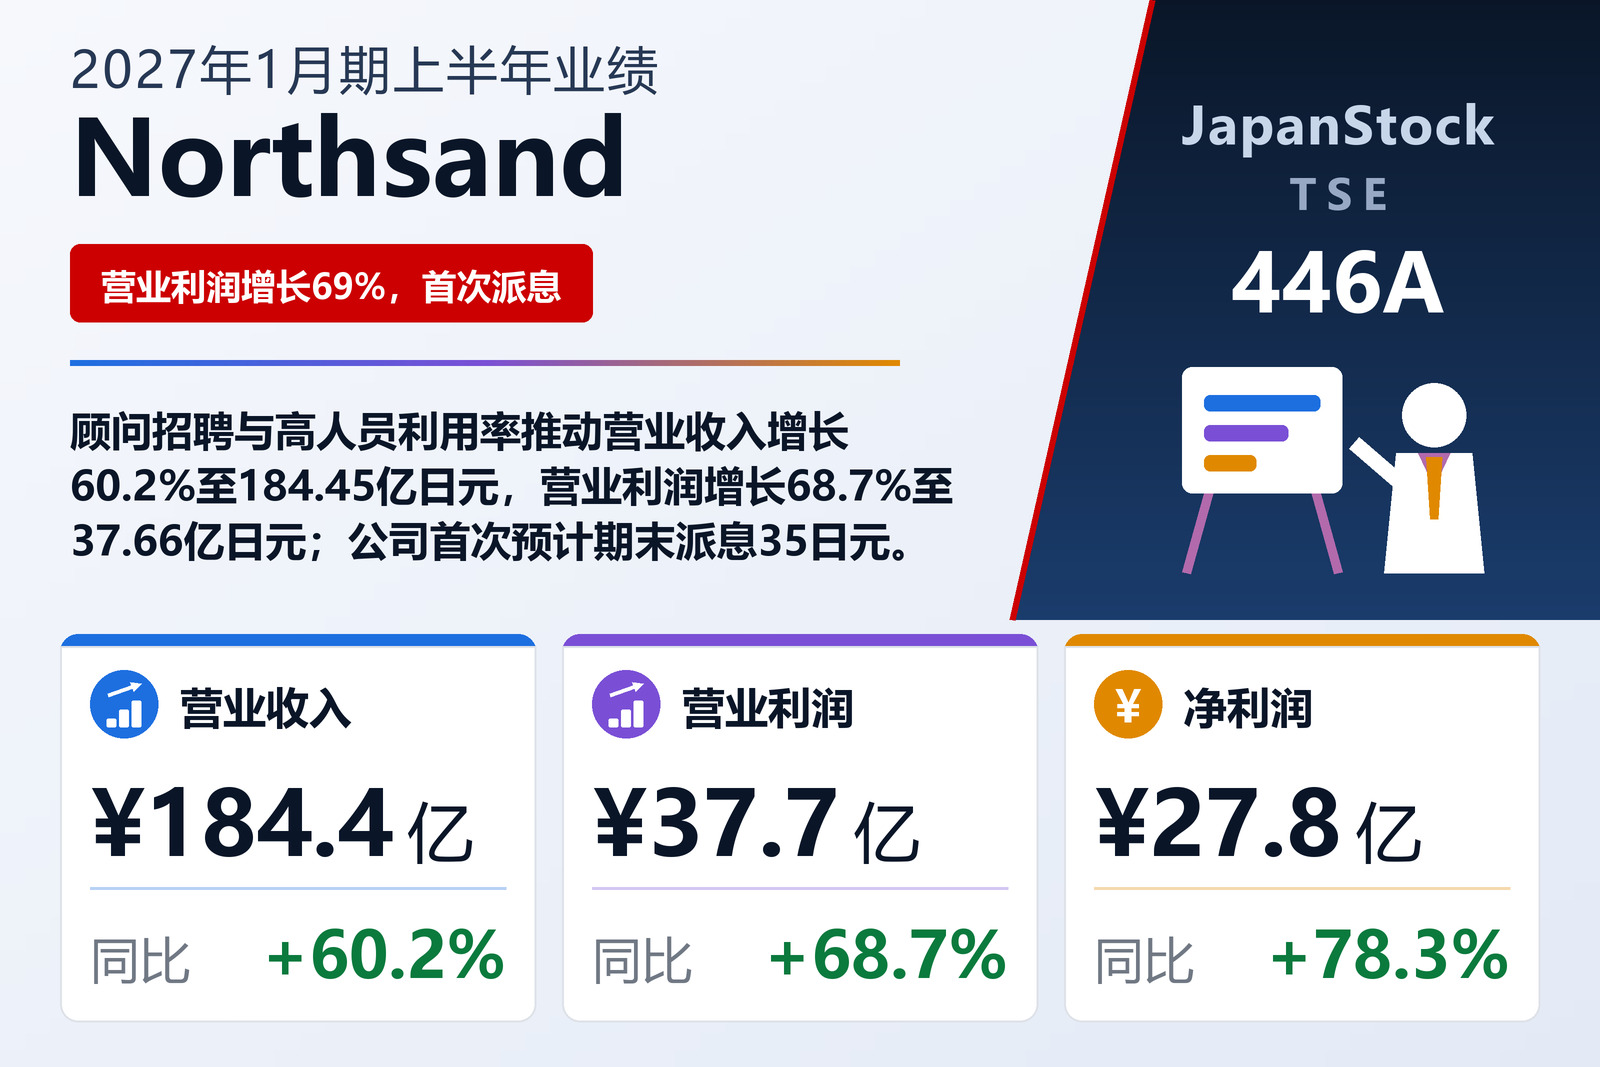
营业收入增长60.2%,两项成本增速均更慢——营业利润率提高一个百分点
Northsand, Inc.(TSE: 446A)是一家仅报告单一咨询分部的咨询公司,其管理层将需求与企业推行的业务改革项目(包括生成式人工智能的应用)联系在一起。公司于2026年9月11日按日本会计准则公布了2026年2月1日至7月31日六个月的个别(非合并)上半年业绩。营业收入增长60.2%至184.45亿日元,营业利润增长68.7%至37.66亿日元,经常利润增长68.8%至37.73亿日元,中期净利润增长78.3%至27.83亿日元,每股收益为40.33日元,上年同期为26.01日元。公告载明公司在东京证券交易所上市,未注明市场板块。
这几行之间的算术很简单,值得摊开来看。营业成本增长60.1%至95.36亿日元,与收入几乎完全同步,因此毛利增长60.3%至89.09亿日元,两个期间的毛利率均维持在48.3%。营业层面的全部改善因此来自管理费用:销售及一般管理费用增长54.7%至51.43亿日元,比收入增速低五个半百分点,营业利润率由19.4%升至20.4%。公司给出的增长原因只有两个:新顾问的招聘进展顺利,以及继续保持了较高的人员利用率。公告中既未披露员工人数,也未披露利用率数字。
营业利润以下几乎无需说明——除了更低的税率
营业外收益为1,500万日元,上年同期为1,400万日元,其中利息收入由100万日元增至1,000万日元,而上年600万日元的汇兑收益变为本期计入营业外费用的200万日元汇兑损失;营业外费用由1,100万日元降至800万日元。经常利润因此为37.73亿日元,增长68.8%,与营业利润几乎完全一致。唯一的特别项目是200万日元的固定资产处置损失,税前中期利润为37.71亿日元,增长68.6%。所得税费用仅增长46.4%至9.88亿日元,实际税率约为26.2%,上年同期为30.2%——公告说明,中期税费按预计的年度实际税率乘以税前利润计算——正是这一较低的税率,使净利润增长78.3%,比税前利润的增速快十个百分点。
每股收益为40.33日元,上年同期为26.01日元,两者均已按2025年9月8日实施的1拆60股份分拆追溯调整;稀释后每股收益为38.77日元。上年同期未列示稀释后数字,因为正如公告所解释,当时公司股票尚未上市,不存在期中平均股价。每股收益增长55.1%,远低于净利润78.3%的增幅:以27.83亿日元除以公告列为本期平均股数的69,000,000股,得出的正是所印的40.33日元;但公告的股份表同样将69,000,000股列为上年同期的平均股数,据此计算约为22.61日元,而非所示的26.01日元。公告未提供调节说明,本文按公告印制的每股数字报告。
单一分部,以及公告对需求为何保持坚挺的说明
Northsand仅报告单一咨询分部,因此没有分部明细。公司自身对经营环境的描述是:日本经济在企业业绩以及就业与收入环境改善的支撑下处于温和复苏之中,而美国政府的贸易政策、中东局势和汇率波动令前景依然不明朗。在此背景下,公司称越来越多的企业为强化竞争力、落实增长战略而推进业务改革——包括应用生成式人工智能等先进技术——并据此预计咨询需求将保持坚挺。这就是公告陈述的全部因果链条:需求坚挺、招聘更多顾问、维持高利用率。
现金转入存款与保证金,自有资本比率仍在上升
资产总额由2026年1月31日的218.61亿日元增长11.5%至243.76亿日元。流动资产增加6.99亿日元至192.97亿日元,主要因应收账款增加8.32亿日元至39.99亿日元,部分被现金及存款减少2.07亿日元至143.94亿日元所抵消。非流动资产增加18.15亿日元至50.78亿日元,几乎全部来自押金及保证金增加17.44亿日元至40.13亿日元;公告列出了金额,但未说明用途。固定资产由6.54亿日元增至8.29亿日元,本半年购置支出1.98亿日元。
流动负债减少2.13亿日元至45.22亿日元,公告将其归因于应交消费税减少2.6亿日元、应交所得税减少1.54亿日元,部分被应付款项及应计费用增加1.46亿日元所抵消。非流动负债减少5,500万日元至6.15亿日元,长期借款偿还后降至2.54亿日元,租赁负债增至1.39亿日元。净资产增长16.9%至192.38亿日元,27.83亿日元的增加额全部为留存收益——股本47.17亿日元和资本公积47.34亿日元均未变动,已发行股份维持在69,000,000股,无库存股。负债减少、权益增加,自有资本比率由75.3%升至78.9%。
经营活动现金流量19.13亿日元,投资活动流出29.74亿日元
经营活动产生的现金流量净额为19.13亿日元,上年同期为11.56亿日元,主要来自37.71亿日元的税前利润,并主要因缴纳所得税10.61亿日元和应收款项增加8.32亿日元而减少。投资活动使用了29.74亿日元,上年同期为1,500万日元:其中17.76亿日元用于支付押金及保证金,10.05亿日元存入定期存款,另有1.98亿日元用于购置固定资产。筹资活动使用1.46亿日元,主要是偿还长期借款1.21亿日元和偿还债券1,000万日元,本期未新增借款——上年同期公司曾借入并偿还短期借款。期末现金及现金等价物为133.89亿日元,较期初的145.97亿日元减少12.07亿日元;与资产负债表现金及存款之间10.05亿日元的差额,即为本期存入的定期存款。
预期修订与首次派息35日元——但此前的预期数字未见于本公告
Northsand现预计2027年1月期全年营业收入405.6亿日元(+54.9%)、营业利润92.07亿日元(+66.0%)、经常利润92.21亿日元(+68.3%)、净利润68.23亿日元(+68.6%),每股收益98.89日元。公告将业绩预期和分红预期均标注为较2026年3月13日公布的数字有所修订,并提示读者参阅同日发布的另一份公告;公告既未印出此前的数字,也未说明修订原因。公告确实显示的是公司目前对全年形态的假设:上半年完成了预期营业收入的45.5%、预期营业利润的40.9%和预期净利润的40.8%,由此推算下半年营业收入约221.15亿日元、营业利润约54.41亿日元——收入比刚公布的上半年高出约20%,营业利润率接近24.6%,而上半年为20.4%。公司未说明是什么将推动这一跃升。
这次分红是公司首次派息。Northsand在2026年1月期未派息;2027年1月期未宣布中期分红,但现预计期末每股派息35.00日元,全年合计35.00日元,上年为0.00日元。按69,000,000股计算,派息总额约为24.15亿日元,约相当于目前预期每股收益98.89日元的35%。正如公告所述,中期业绩不在公司审计师的审阅范围之内。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 18,445 | 11,514 | +60.2% |
| 毛利(百万日元) | 8,909 | 5,558 | +60.3% |
| 毛利率 | 48.3% | 48.3% | 0.0个百分点 |
| 销售及一般管理费用(百万日元) | 5,143 | 3,325 | +54.7% |
| 营业利润(百万日元) | 3,766 | 2,233 | +68.7% |
| 营业利润率 | 20.4% | 19.4% | +1.0个百分点 |
| 经常利润(百万日元) | 3,773 | 2,236 | +68.8% |
| 税前利润(百万日元) | 3,771 | 2,236 | +68.6% |
| 法人税等(百万日元) | 988 | 675 | +46.4% |
| 净利润(百万日元) | 2,783 | 1,560 | +78.3% |
| 每股收益(日元) | 40.33 | 26.01 | +55.1% |
| 资产总额(百万日元) | 24,376 | 21,861 | +11.5% |
| 净资产(百万日元) | 19,238 | 16,455 | +16.9% |
| 自有资本比率 | 78.9% | 75.3% | +3.6个百分点 |
| 期末现金及现金等价物(百万日元) | 13,389 | 14,597 | −8.3% |
| 经营活动现金流量(百万日元) | 1,913 | 1,156 | +65.5% |
| 2027年1月期预期——营业收入(百万日元) | 40,560 | — | +54.9% |
| 2027年1月期预期——营业利润(百万日元) | 9,207 | — | +66.0% |
| 2027年1月期预期——经常利润(百万日元) | 9,221 | — | +68.3% |
| 2027年1月期预期——净利润(百万日元) | 6,823 | — | +68.6% |
| 2027年1月期预期——每股收益(日元) | 98.89 | — | — |
| 年度每股分红(日元) | 35.00 | 0.00 | 新增 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。