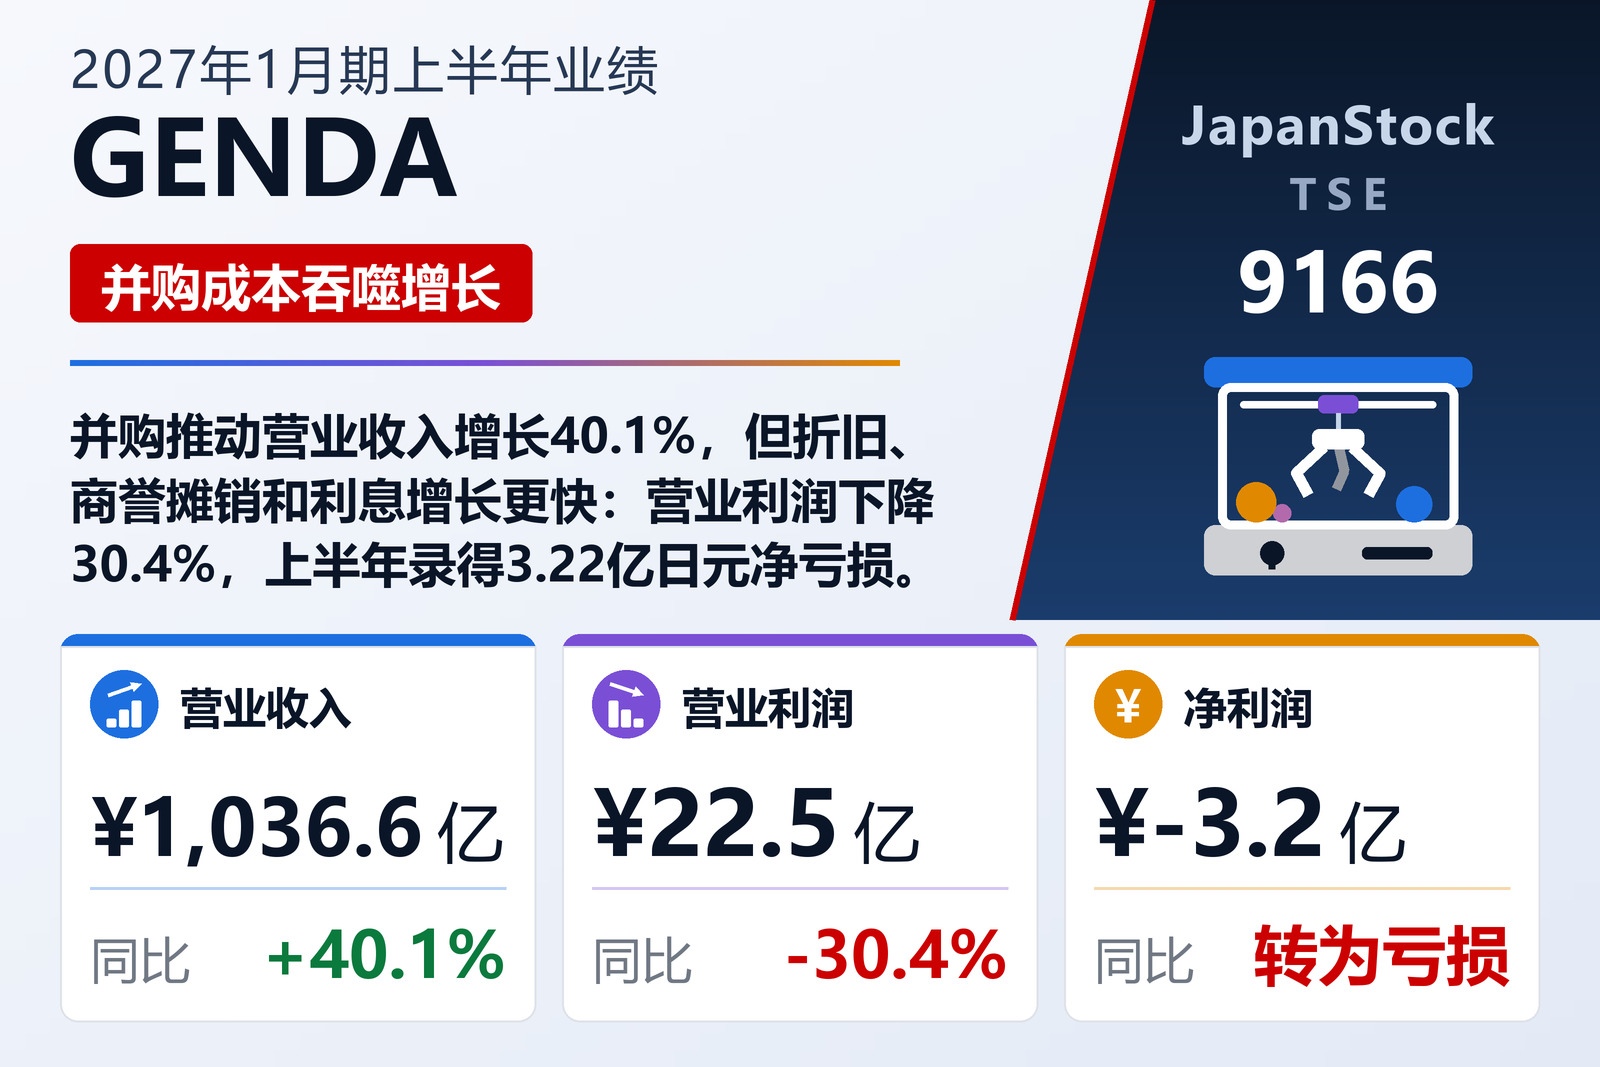
营业收入增长40.1%,营业成本增长44.9%——营业利润走向了反方向
在日本、北美、英国和中国运营GiGO游戏中心,并兼营卡拉OK、餐饮、外币兑换机、照相馆、角色商品和电影发行的娱乐集团GENDA(GENDA Inc.,TSE: 9166)于2026年9月11日按日本会计准则公布2027年1月期上半年合并业绩,期间为2026年2月1日至7月31日的六个月。营业收入增长40.1%至1,036.64亿日元,但营业利润下降30.4%至22.52亿日元,经常利润下降53.8%至11.10亿日元,最终归属于母公司所有者的净损益由上年3.35亿日元盈利转为3.22亿日元亏损,每股由盈利1.98日元转为亏损1.76日元。公司在东京证券交易所上市。
本期业绩的形态由两个差距决定,两者都对公司不利。营业成本增长44.9%至821.10亿日元,高于40.1%的收入增速,因此毛利仅增长24.7%至215.54亿日元,毛利率由23.4%收窄至20.8%。销售及一般管理费用随后增长37.4%至193.01亿日元——增速低于收入,但叠加在只增长了四分之一的毛利之上——营业利润率由4.4%腰斩至2.2%。现金流量表显示了成本增长的所在:折旧增长63.4%至61.79亿日元,商誉摊销增长52.0%至23.76亿日元,两项合计比上年多出32.11亿日元,超过营业利润降幅9.87亿日元的三倍。分部附注从另一侧讲述了同一个故事:扣除这两项费用之前的利润在两个分部均有增长,正是这两项费用把营业利润拉向了下行。
利息和高于税前利润的所得税,把微薄的营业利润变成了净亏损
营业利润以下,压力仍在继续。营业外收益由2.49亿日元增至6.21亿日元,得益于1.06亿日元汇兑收益、8,500万日元投资证券出售收益和6,500万日元的补偿金收入,但营业外费用由10.82亿日元增至17.63亿日元。最大的一项是利息支出,增长75.4%至11.33亿日元;融资手续费——公告将其定义为并购借款的相关手续费——由9,500万日元增至2.24亿日元。经常利润因此下降53.8%至11.10亿日元。本期没有特别损益,税前利润同为11.10亿日元;所得税14.07亿日元,虽低于上年的20.25亿日元,但仍高于税前利润,由此产生2.96亿日元的中期净亏损,扣除归属于非控股股东的2,500万日元后,归属于母公司所有者的净亏损为3.22亿日元,上年同期为3.35亿日元盈利。公告没有解释所得税为何超过税前利润。不过综合收益仍增长115.7%至16.44亿日元,因为外币折算调整贡献了19.41亿日元,上年同期为3.77亿日元。
两项会计说明框定了比较口径。上年数字已因2025年7月2日与Pixel Intermediate Holding Corporation企业合并的暂定收购价格分摊最终确定而重述;公告称该确定对本期中期财务报表没有影响。所有每股数据均反映2025年4月1日实施的一拆二股票分割,因此上年每股收益1.98日元与本期每股亏损1.76日元处于同一股份基础。期中平均股数由169,207,987股增长7.8%至182,474,907股,反映了上年上半年入账的184.52亿日元股权融资。
按公司自定义指标,上半年实现增长——但增速只有收入的一半
GENDA在法定数字之外还公布两项非GAAP指标,两者均有增长。调整后EBITDA——营业利润加上折旧、商誉摊销和并购相关费用——由92.52亿日元增长21.1%至112.06亿日元。调整后中期净利润——归属于母公司所有者的净利润加上并购形成的商誉及无形资产摊销与减值,减去负商誉收益,再加上并购相关费用——为27.28亿日元,增长0.1%,上年为27.24亿日元,调整后每股收益为14.95日元,上年为16.09日元:持平的利润摊到了多出7.8%的股份上。公司加回的并购相关费用包括中介、顾问、尽职调查和估值费用,并购借款的融资安排费用,以及公开发行的费用。不过,即便按调整后口径,增速也只有收入的一半:调整后EBITDA利润率由12.5%降至10.8%。将现金流量表中的折旧和商誉摊销数字代入公司的定义,可推算本期并购相关费用约为3.99亿日元,上年约为6.69亿日元。
游戏中心占收入的七成,利润几乎全部来自平台分部
集团报告两个分部。娱乐平台——游戏中心、卡拉OK、餐饮、旅游和生活方式——营业收入956.90亿日元,增长41.5%,含4,900万日元分部间销售,分部利润由77.78亿日元增长33.5%至103.81亿日元。娱乐内容——角色商品化以及内容与推广——营业收入124.55亿日元,增长42.1%,其中44.53亿日元为集团内部销售,主要是向游戏中心供应的奖品,分部利润由2.25亿日元增长16.9%至2.63亿日元。分部利润为扣除折旧和商誉摊销之前的数字;调节至营业利润时扣除分部折旧61.63亿日元和商誉摊销23.76亿日元以及分部间抵销3.86亿日元,并加回公司层面净收益5.34亿日元。经营业绩说明还给出了计提并购相关费用之前的调整后分部利润:平台107.03亿日元,增长27.5%,内容3.35亿日元,增长19.6%。
收入确认附注按服务拆分了平台分部。游戏中心为729.81亿日元,增长42.2%,单独就占集团收入的70%;卡拉OK142.06亿日元,增长23.8%;生活方式——去年并表的照相馆业务——由7.87亿日元增至25.84亿日元;旅游即外币兑换机业务,17.22亿日元,增长44.2%;餐饮21.70亿日元,增长1.8%。内容一侧,角色商品增长54.6%至53.04亿日元,而内容与推广下降20.5%至20.81亿日元。部分子公司本期由卡拉OK重新归入生活方式,上年数字已相应重述;此外还有25.90亿日元租赁收入(上年10.06亿日元)位于这些项目之外。
公告对上半年的叙述,既是增长的故事,也是整合的故事。在日本,GENDA GiGO Entertainment将五家门店转换为抓娃娃机“绿洲”业态——北海道北斗市的转换门店营业收入达到上年同期的673%——新开四家门店,并借助与人气IP的限定联名和6月举办的“GiGO EXPO 2026”活动吸引客流,现有门店销售额大幅增长。在北美,Kiddleton于3月更名为GENDA Americas,旗下公司分别整合为美国和加拿大各一家;公司称,迷你据点巡回业务7月的巡回次数创2025年11月以来的月度最高,并首次在损益表各层级实现单月盈利。去年第四季度并表的英国度假村运营商GENDA Playnation Entertainment在复活节和暑期为收入作出贡献,但公告强调其利润大部分在下半年产生,这也是公告给出的集团业绩下半年权重加大的主要原因。上海新开两家GiGO门店。卡拉OK方面,2月至3月三家设备经销商合并为ENNE,4月Shin Corporation吸收合并Mero Works,卡拉OK BanBan应用会员突破300万,7月收购Ottotree Entertainment使卡拉OK业务进入马来西亚。角色商品制造商Toshin Pack于5月并表。内容方面,Ares Company凭借奖品供应在4月创下月度销售纪录,Gaga发行了13部影片,包括获得奥斯卡最佳国际影片奖的《Sentimental Value》,并将《赛马娘 Pretty Derby》剧场版发行至美国和加拿大600多家影院。
短期债务置换为长期;回购和亏损削减了净资产
总资产较2026年1月31日增加60.10亿日元至2,285.81亿日元。存货增加26.23亿日元至144.78亿日元,游戏中心设备增加9.86亿日元至338亿日元,商誉增加6.91亿日元至510.03亿日元;商誉与148.09亿日元的客户相关资产合计占资产负债表的近29%。负债增加63.67亿日元至1,636.53亿日元,但结构发生了显著变化:短期借款减少277.20亿日元至119.05亿日元,长期借款增加239.73亿日元至617.29亿日元。借款与公司债合计约996.47亿日元,低于此前的1,029.51亿日元,而现金及存款为314.61亿日元。净资产减少3.57亿日元至649.28亿日元:中期净亏损使留存收益减少3.53亿日元,根据2025年12月12日和2026年5月1日董事会决议以19.66亿日元回购3,396,900股库存股,但外币折算调整增加19.37亿日元,抵销了大部分影响。权益比率由29.2%降至28.3%。
经营活动现金流由49.24亿日元增至65.56亿日元,投资活动流出由491.79亿日元降至122.34亿日元,因为收购子公司的支出由304.17亿日元降至29.53亿日元;购置固定资产支出101.44亿日元,因此经营活动现金流未能覆盖资本支出。筹资活动净流入48.67亿日元,上年同期为455.84亿日元,当时公司募集了184.52亿日元股权资金:本期提取长期借款364亿日元、发行公司债70亿日元,同时净偿还短期借款278.67亿日元。期末现金及现金等价物为312.77亿日元。合并范围新增18家公司——GENDA Americas Holdings、Toshin Pack以及Ottotree Entertainment及其15家子公司——减少12家,其中包括Mero Works和Premier Amusements,主要因上述合并所致。
预期维持不变——上半年只完成了调整后净利润预期的四分之一
GENDA维持2026年3月12日发布的2027年1月期全年预期不变:营业收入2,150亿日元(+25.8%)、调整后EBITDA300亿日元(+31.3%)、调整后净利润106亿日元(+15.7%)。公司只对这三项指标给出预期,不发布营业利润、经常利润或法定净利润预测。上半年完成了预期营业收入的48.2%、预期调整后EBITDA的37.4%和预期调整后净利润的25.7%,这意味着下半年需要约187.94亿日元的调整后EBITDA(上半年为112.06亿日元)和78.72亿日元的调整后净利润(上半年为27.28亿日元)。公告自身的解释是Playnation的季节性以及集团整体向下半年倾斜;但这些数字仍要求下半年远强于上半年。
分红是新事物。GENDA在2026年1月期未派发任何股息。2027年1月期,公司将以7月31日为登记日派发每股4.00日元的中期股息,拟于2026年9月30日经董事会决议、10月23日起支付,并预计期末再派4.00日元,全年合计8.00日元;该预期较最近一次公布没有变化。截至7月31日已发行股份188,378,582股,较上年度末增加622,000股,其中行使新股预约权带来2,100万日元的收入;库存股为6,277,976股。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 103,664 | 73,973 | +40.1% |
| 毛利(百万日元) | 21,554 | 17,289 | +24.7% |
| 毛利率 | 20.8% | 23.4% | −2.6个百分点 |
| 销售及一般管理费用(百万日元) | 19,301 | 14,050 | +37.4% |
| 营业利润(百万日元) | 2,252 | 3,239 | −30.4% |
| 营业利润率 | 2.2% | 4.4% | −2.2个百分点 |
| 经常利润(百万日元) | 1,110 | 2,406 | −53.8% |
| 归属于母公司所有者的净利润(百万日元) | −322 | 335 | 由盈转亏 |
| 每股收益(日元) | −1.76 | 1.98 | 由盈转亏 |
| 综合收益(百万日元) | 1,644 | 762 | +115.7% |
| 调整后EBITDA(百万日元) | 11,206 | 9,252 | +21.1% |
| 调整后净利润(百万日元) | 2,728 | 2,724 | +0.1% |
| 调整后每股收益(日元) | 14.95 | 16.09 | −7.1% |
| 娱乐平台——营业收入(百万日元) | 95,690 | 67,621 | +41.5% |
| 娱乐平台——分部利润(百万日元) | 10,381 | 7,778 | +33.5% |
| 娱乐内容——营业收入(百万日元) | 12,455 | 8,763 | +42.1% |
| 娱乐内容——分部利润(百万日元) | 263 | 225 | +16.9% |
| 资产总额(百万日元) | 228,581 | 222,571 | +2.7% |
| 净资产(百万日元) | 64,928 | 65,285 | −0.5% |
| 自有资本比率 | 28.3% | 29.2% | −0.9个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 215,000 | — | +25.8% |
| 2027年1月期预期——调整后EBITDA(百万日元) | 30,000 | — | +31.3% |
| 2027年1月期预期——调整后净利润(百万日元) | 10,600 | — | +15.7% |
| 年度每股分红(日元) | 8.00 | 0.00 | 新增 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。