营业利润增长约十倍,但基数极小
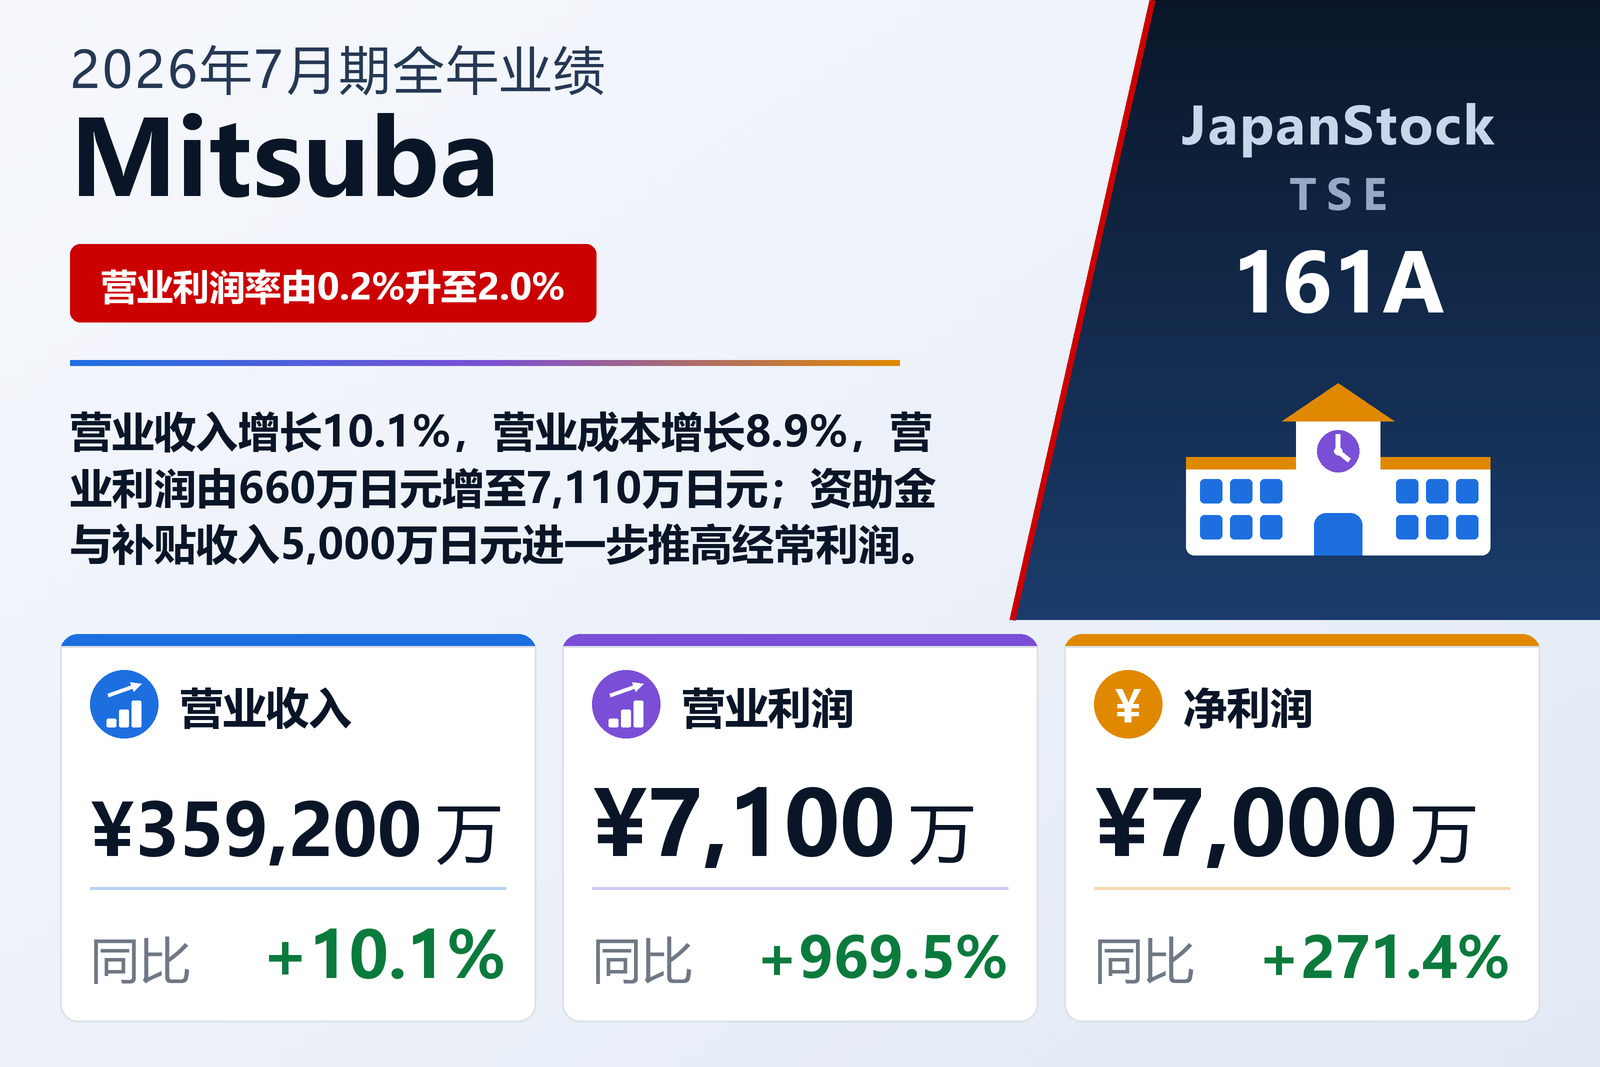
总部位于北九州、以COMPASS品牌运营儿童发展支援与课后日间服务设施,并经营幼儿教育及面向学校的教材业务的Mitsuba Co., Ltd.(TSE: 161A)于2026年9月14日按日本会计准则发布了2025年8月1日至2026年7月31日财年的合并业绩。其股票在东京证券交易所仅面向专业投资者的TOKYO PRO Market上市。营业收入增长10.1%至35.925亿日元,营业利润增长969.5%至7,110万日元,经常利润增长286.8%至1.15亿日元,归属于母公司所有者的净利润增长271.4%至7,100万日元;按1,000,000股计算,每股收益由19.12日元升至71.00日元。集团仅披露教育服务这一个分部,因此公告未按业务拆分收入。公司将于2026年10月28日召开年度股东大会,并计划于同日提交年度发行人信息报告。
百分比之所以巨大,是因为基数极小;背后的算术并不惊人。营业成本增长8.9%至28.617亿日元,增速比收入低一个多百分点,因此毛利增长15.2%至7.308亿日元,毛利率由19.4%升至20.3%,毛利增加9,660万日元。销售及一般管理费用仅增长5.1%(3,210万日元)至6.597亿日元,营业利润因此增加6,450万日元。营业利润率由0.2%升至2.0%——比率提高到十倍,但每100日元收入仍只带来2日元营业利润。
营业利润以下,资助金与补贴贡献甚大
经常利润1.15亿日元比营业利润高出4,390万日元,而仅资助金与补贴收入就超过这一差额。营业外收入由2,880万日元增至5,560万日元,接近翻倍:资助金收入2,530万日元(上年1,900万日元),补贴收入2,470万日元(上年620万日元)。两项合计5,000万日元,约相当于全年营业利润的70%;公告未说明这些资金的用途。利息费用由530万日元增至940万日元。经常利润以下,190万日元的损害赔偿金收入被330万日元减值损失与50万日元固定资产报废损失抵消有余,税前利润由3,160万日元增至1.131亿日元。扣除4,210万日元所得税(上年1,240万日元)后,净利润为7,100万日元,无归属于非控股股东的部分。
营业利润大幅低于公司自身计划,公司说明了原因
Mitsuba明确表示营业利润大幅低于此前的业绩预期,并给出两个原因;本公告未重新列出该预期数字。其一,公司决定提高下一财年(第38期)的员工奖金水平,并在第四季度反映这一方针,计提了高于原计划的奖金准备金:准备金由2,100万日元增至3,460万日元,增加1,360万日元。其二,部分新设施开业延迟,开业前便已产生人工费与租金。公司将奖金决定定位为对人才招聘、留任与提升员工积极性的投资,而非单纯的成本增加。
119个服务点,以及从增加设施转向提升每个设施收益的既定方针
年内集团新开设13个服务点,其中4个为咨询支援点,年末总数达到119个:儿童日间支援点97个、咨询支援点20个、生活照护点1个、集体住所1个。承担地区残障儿童支援核心功能的儿童发展支援中心增至11个,其中包括受大阪府守口市和东京都北区委托运营的两个中心。管理层将本财年定位为从“增加设施数量的经营”转向“提升每个设施与业务收益能力的经营”,并采用含公共费用在内的设施别盈亏平衡点、预算与实际差异分析以及对亏损设施的改进指导。
公告还介绍了规模较小的业务及若干非财务指标,均为公司自行统计。在幼儿教育方面,公司称部分重点学校的录取者中有一半以上是其学员。教材业务与日本国内113所学校有交易,并向海外301所日本人学校及补习学校供应教材。截至2026年6月和7月,过去一年的求职应聘者超过1,000人,每名录用者的招聘成本低于10万日元;年末两个YouTube频道的订阅者合计约13.6万人。公司还列出一项支援成果指标:2013年9月至2026年3月间,在其支援的3,587名儿童中,有451名交还了残障儿童日间服务的服务资格证。上述业务在财务报表中均未单独列示。
现金流转正,权益增长约一半——但基础仍然单薄
资产总额增加9,430万日元至13.836亿日元,主要源于应收账款(由6.058亿日元增至6.662亿日元)与其他应收款(由6,450万日元增至1.093亿日元)增加。负债增加2,330万日元至11.688亿日元,主要是应计费用与应交所得税增加。由于未分红,净资产增加了全年净利润7,100万日元,达到2.148亿日元,自有资本比率由11.2%升至15.5%。借款(短期借款加上含一年内到期部分的长期借款)由7.511亿日元降至6.514亿日元,现金及存款为4.309亿日元。
经营活动现金流由上年流出2,400万日元转为流入1.176亿日元。1.131亿日元税前利润、1,810万日元折旧及1,780万日元其他应付款增加,被6,030万日元应收账款增加与4,480万日元其他应收款增加部分抵消。投资活动流出7,100万日元,其中购置有形固定资产4,400万日元、存入定期存款2,000万日元,经营现金流减去投资现金流约为4,660万日元。筹资活动流出9,970万日元,而上年为流入3.5亿日元:偿还长期借款1.664亿日元,新增长期借款7,660万日元,短期借款减少1,000万日元。期末现金及现金等价物由4.24亿日元降至3.708亿日元。
预期:营业利润增长75%,经常利润仅增长19.5%
Mitsuba预计2027年7月期营业收入40.893亿日元(+13.8%),营业利润1.244亿日元(+75.0%),经常利润1.374亿日元(+19.5%),归属于母公司所有者的净利润8,260万日元(+16.4%),每股收益82.63日元,对应营业利润率约3.0%。在该计划中,经常利润与营业利润之差由本期的4,390万日元收窄至约1,290万日元,这正是两者增速差异悬殊的原因;公告未披露营业外项目的假设。公司表示将在一定程度上放缓新设施开设速度,重点提升现有设施的使用率与收益、改善亏损设施、回馈员工、提高支援质量,并充实留存收益与净资产。2026年7月期未派息,2027年7月期亦无分红计划。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 3,592 | 3,262 | +10.1% |
| 营业成本(百万日元) | 2,861 | 2,628 | +8.9% |
| 毛利(百万日元) | 730 | 634 | +15.2% |
| 毛利率 | 20.3% | 19.4% | +0.9个百分点 |
| 销售及一般管理费用(百万日元) | 659 | 627 | +5.1% |
| 营业利润(百万日元) | 71 | 6 | +969.5% |
| 营业利润率 | 2.0% | 0.2% | +1.8个百分点 |
| 营业外收入(百万日元) | 55 | 28 | +93.0% |
| 经常利润(百万日元) | 114 | 29 | +286.8% |
| 税前利润(百万日元) | 113 | 31 | +258.3% |
| 归属于母公司所有者的净利润(百万日元) | 70 | 19 | +271.4% |
| 每股收益(日元) | 71.00 | 19.12 | +271.3% |
| 资产总额(百万日元) | 1,383 | 1,289 | +7.3% |
| 净资产(百万日元) | 214 | 143 | +49.4% |
| 自有资本比率 | 15.5% | 11.2% | +4.3个百分点 |
| 借款(百万日元) | 651 | 751 | −13.3% |
| 经营活动现金流(百万日元) | 117 | −23 | 无意义 |
| 投资活动现金流(百万日元) | −71 | −54 | 无意义 |
| 筹资活动现金流(百万日元) | −99 | 349 | 无意义 |
| 期末现金及现金等价物(百万日元) | 370 | 423 | −12.5% |
| 2027年7月期预期——营业收入(百万日元) | 4,089 | — | +13.8% |
| 2027年7月期预期——营业利润(百万日元) | 124 | — | +75.0% |
| 2027年7月期预期——经常利润(百万日元) | 137 | — | +19.5% |
| 2027年7月期预期——净利润(百万日元) | 82 | — | +16.4% |
| 2027年7月期预期——每股收益(日元) | 82.63 | — | — |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。