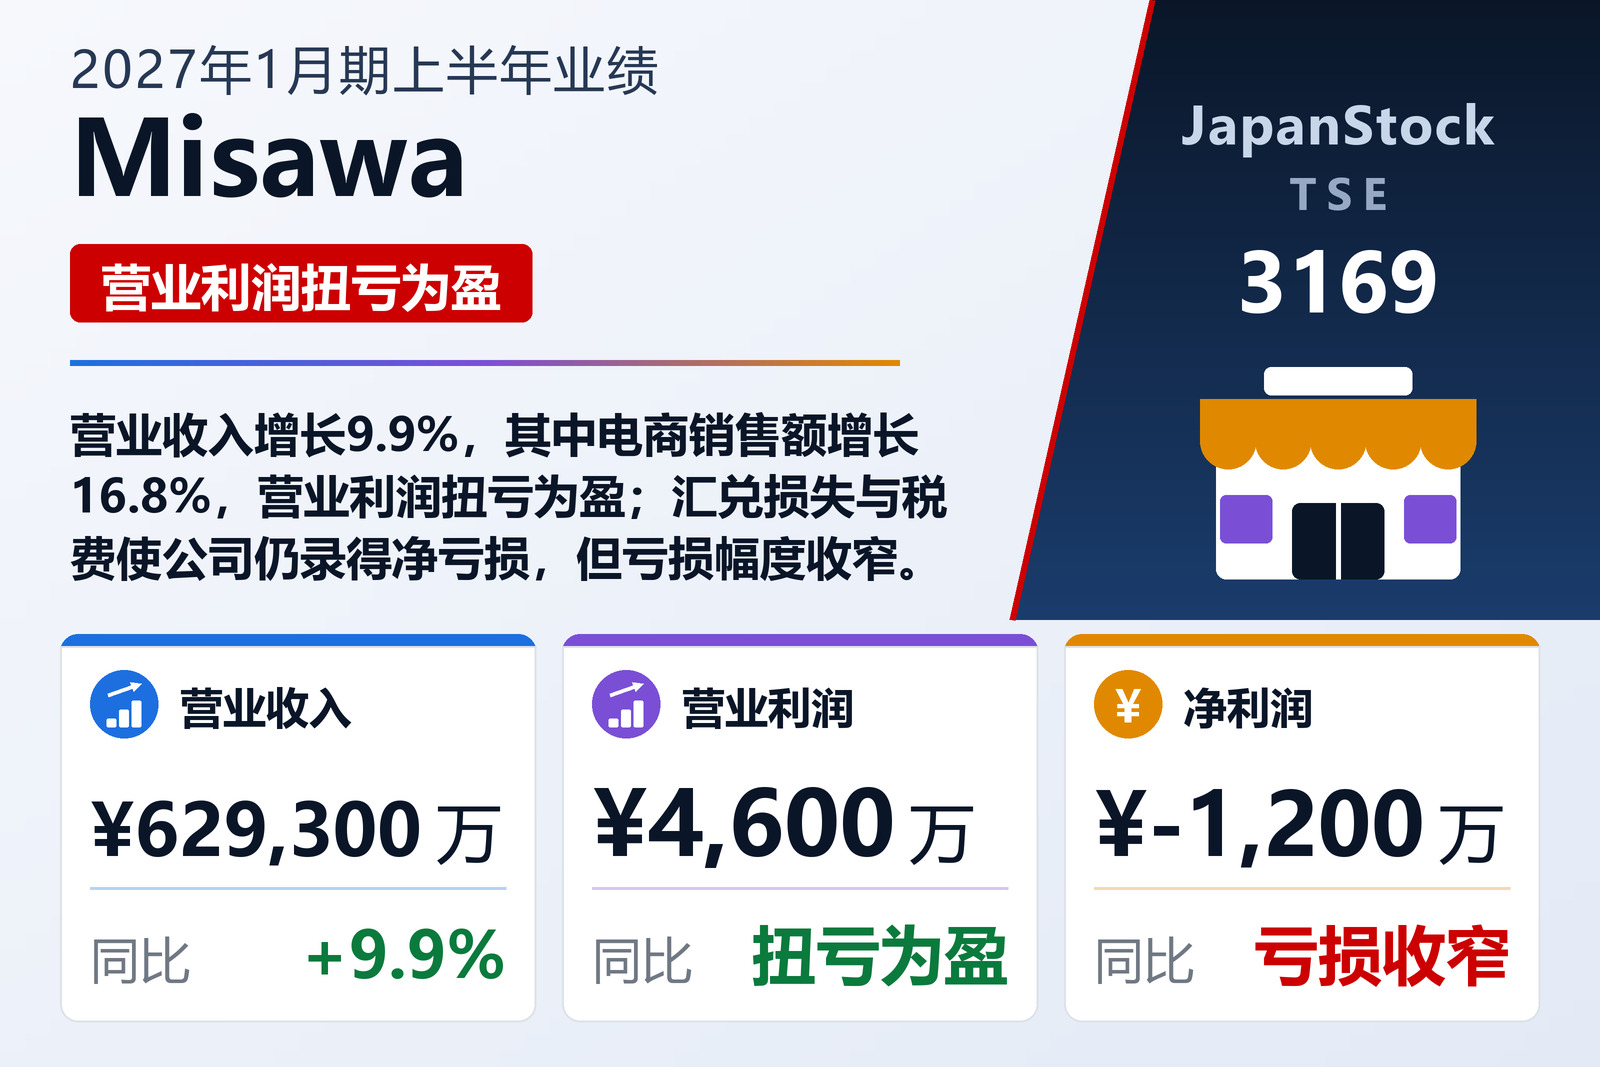
营业收入增长9.9%,营业亏损转为小幅盈利
总部位于东京、经营家具与室内装饰品牌unico的Misawa & Co., Ltd.(TSE: 3169)于2026年9月14日按日本会计准则公布了2027年1月期上半年单体业绩,期间为2026年2月1日至7月31日的六个月。公司股票在东京证券交易所上市。营业收入增长9.9%至62.93亿日元,营业利润为4,600万日元(上年同期亏损7,500万日元),经常利润为1,300万日元(上年同期亏损6,200万日元),中期净亏损由5,900万日元收窄至1,200万日元,每股亏损由8.44日元收窄至1.77日元。公司仅披露unico业务单一分部,因此没有分部明细;中期财务报表未经审计师审阅。
这份公告篇幅很短:摘要数据、财务报表,以及一项按销售渠道拆分营业收入的附注。公告没有对上半年经营情况作任何定性说明,因此下文所述的各项变动均未给出原因,本文也不作补充。
营业层面的扭转是简单的算术。营业收入增加约5.68亿日元,但营业成本增长更快,增长12.6%至32.06亿日元,因此毛利仅增长7.3%至30.86亿日元,毛利率由50.3%降至49.0%。销售及一般管理费用仅增长2.9%至30.39亿日元,占营业收入的比例由51.6%降至48.3%。毛利增加约2.09亿日元、费用增加约8,600万日元,两者之差就是营业利润约1.23亿日元扭转的全部来源,营业利润率由−1.3%升至0.7%。公告未说明营业成本增速为何高于营业收入。
电商增速是门店的两倍
收入附注将销售分为两个渠道。门店销售额为50.42亿日元,增长8.3%;电商销售额为12.51亿日元,增长16.8%。线上渠道占营业收入的比重因此由18.7%升至19.9%,但门店仍贡献约五分之四。在约5.68亿日元的收入增量中,约3.88亿日元来自门店,约1.80亿日元来自电商。公告未披露门店数量或同店数据,因此无法判断门店增长中有多少来自新开门店。
营业利润以下,汇兑损失与税费抵消了改善
经常利润仅为1,300万日元,远低于营业利润,原因是营业外项目转为不利。上年同期,营业外项目在650万日元汇兑收益的帮助下净贡献1,370万日元;本期则净减少3,330万日元,主要来自3,670万日元的汇兑损失。利息费用由30万日元增至190万日元;营业外收入690万日元中包括470万日元的运输事故保险赔款。公告未说明汇兑损失源自何种外汇风险。本期没有特别损益项目,因此税前利润与经常利润相同。
随后,税费超过了税前利润。当期所得税为3,880万日元,递延所得税调整为−1,260万日元,合计2,620万日元,接近税前利润1,360万日元的两倍;上年同期则为260万日元的税收抵减。正是这一点使经常利润在利润表上变成了1,260万日元的中期净亏损。公告未提供解释税负相对利润偏高的明细。
应收账款减少、合同负债增加,现金流转正
经营活动现金流量由上年同期净流出1.73亿日元转为净流入1.81亿日元。现金流量表显示,应收账款减少1.547亿日元,合同负债增加1.288亿日元,应付账款增加6,800万日元;存货增加占用1.38亿日元,其他项目占用1.908亿日元。折旧费由5,900万日元增至1.028亿日元,所得税支付额由1.131亿日元降至1,970万日元。投资活动流出由2.805亿日元缩减至5,630万日元,主要因无形资产购置支出由2.093亿日元降至5,100万日元、有形固定资产购置支出由7,130万日元降至1,220万日元。筹资活动流出1.038亿日元,包括偿还借款4,460万日元、支付股息5,650万日元及回购库存股280万日元,本期没有新增借款,而上年同期借入了3亿日元。现金及存款期末为13.79亿日元,增加2,100万日元。
截至2026年7月31日,资产总额为55.05亿日元,2026年1月31日为55.17亿日元。库存商品增长8.4%至17.17亿日元,应收账款由6.67亿日元降至5.12亿日元,合同负债增长16.1%至9.28亿日元。长期借款(含一年内到期部分)由3.01亿日元降至2.56亿日元。留存收益减少约6,900万日元(大致相当于已付股息与净亏损之和),净资产因此减少1.3%至31.97亿日元,自有资本比率由58.7%降至58.1%。库存股由50,936股减至8,636股,公告未说明差额如何处置。
全年预期维持不变,且高度依赖下半年
Misawa维持2027年1月期预期不变:营业收入127.52亿日元(+4.9%),营业利润2.46亿日元(+4.7%),经常利润2.57亿日元(+1.6%),净利润1.72亿日元(+38.0%),每股收益24.35日元。上半年完成了全年营业收入预期的49.4%,但仅完成营业利润预期的约19%和经常利润预期的约5%,净利润则为亏损,而非完成预期的一部分。要实现预期,下半年需要实现营业收入约64.59亿日元、营业利润约1.99亿日元、净利润约1.85亿日元——销售额仅略有增加,盈利能力却要大幅提高。公告未解释这种分布。
分红预期同样未作修订。与上年相同,公司未派发中期股息,预计期末股息8.00日元,全年合计8.00日元,与2026年1月期持平。以预期每股收益24.35日元计算,分红率约为33%。上半年支付的5,650万日元股息为2026年1月期的期末股息。
| 指标 | 2027年1月期上半年 | 2026年1月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 6,293 | 5,725 | +9.9% |
| 门店销售额(百万日元) | 5,042 | 4,654 | +8.3% |
| 电商销售额(百万日元) | 1,251 | 1,070 | +16.8% |
| 毛利(百万日元) | 3,086 | 2,877 | +7.3% |
| 毛利率 | 49.0% | 50.3% | −1.3个百分点 |
| 销售及一般管理费用(百万日元) | 3,039 | 2,953 | +2.9% |
| 营业利润(百万日元) | 46 | −75 | 扭亏为盈 |
| 营业利润率 | 0.7% | −1.3% | +2.0个百分点 |
| 汇兑收益/损失(百万日元) | −36 | 6 | 无意义 |
| 经常利润(百万日元) | 13 | −62 | 扭亏为盈 |
| 税前利润(百万日元) | 13 | −62 | 扭亏为盈 |
| 所得税费用(百万日元) | 26 | −2 | 无意义 |
| 净利润(百万日元) | −12 | −59 | 亏损收窄 |
| 每股收益(日元) | −1.77 | −8.44 | 亏损收窄 |
| 经营活动现金流量(百万日元) | 181 | −173 | 无意义 |
| 资产总额(百万日元) | 5,505 | 5,517 | −0.2% |
| 现金及存款(百万日元) | 1,379 | 1,358 | +1.5% |
| 库存商品(百万日元) | 1,717 | 1,584 | +8.4% |
| 合同负债(百万日元) | 928 | 799 | +16.1% |
| 净资产(百万日元) | 3,197 | 3,240 | −1.3% |
| 自有资本比率 | 58.1% | 58.7% | −0.6个百分点 |
| 2027年1月期预期——营业收入(百万日元) | 12,752 | — | +4.9% |
| 2027年1月期预期——营业利润(百万日元) | 246 | — | +4.7% |
| 2027年1月期预期——经常利润(百万日元) | 257 | — | +1.6% |
| 2027年1月期预期——净利润(百万日元) | 172 | — | +38.0% |
| 2027年1月期预期——每股收益(日元) | 24.35 | — | — |
| 年度每股分红(日元) | 8.00 | 8.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。