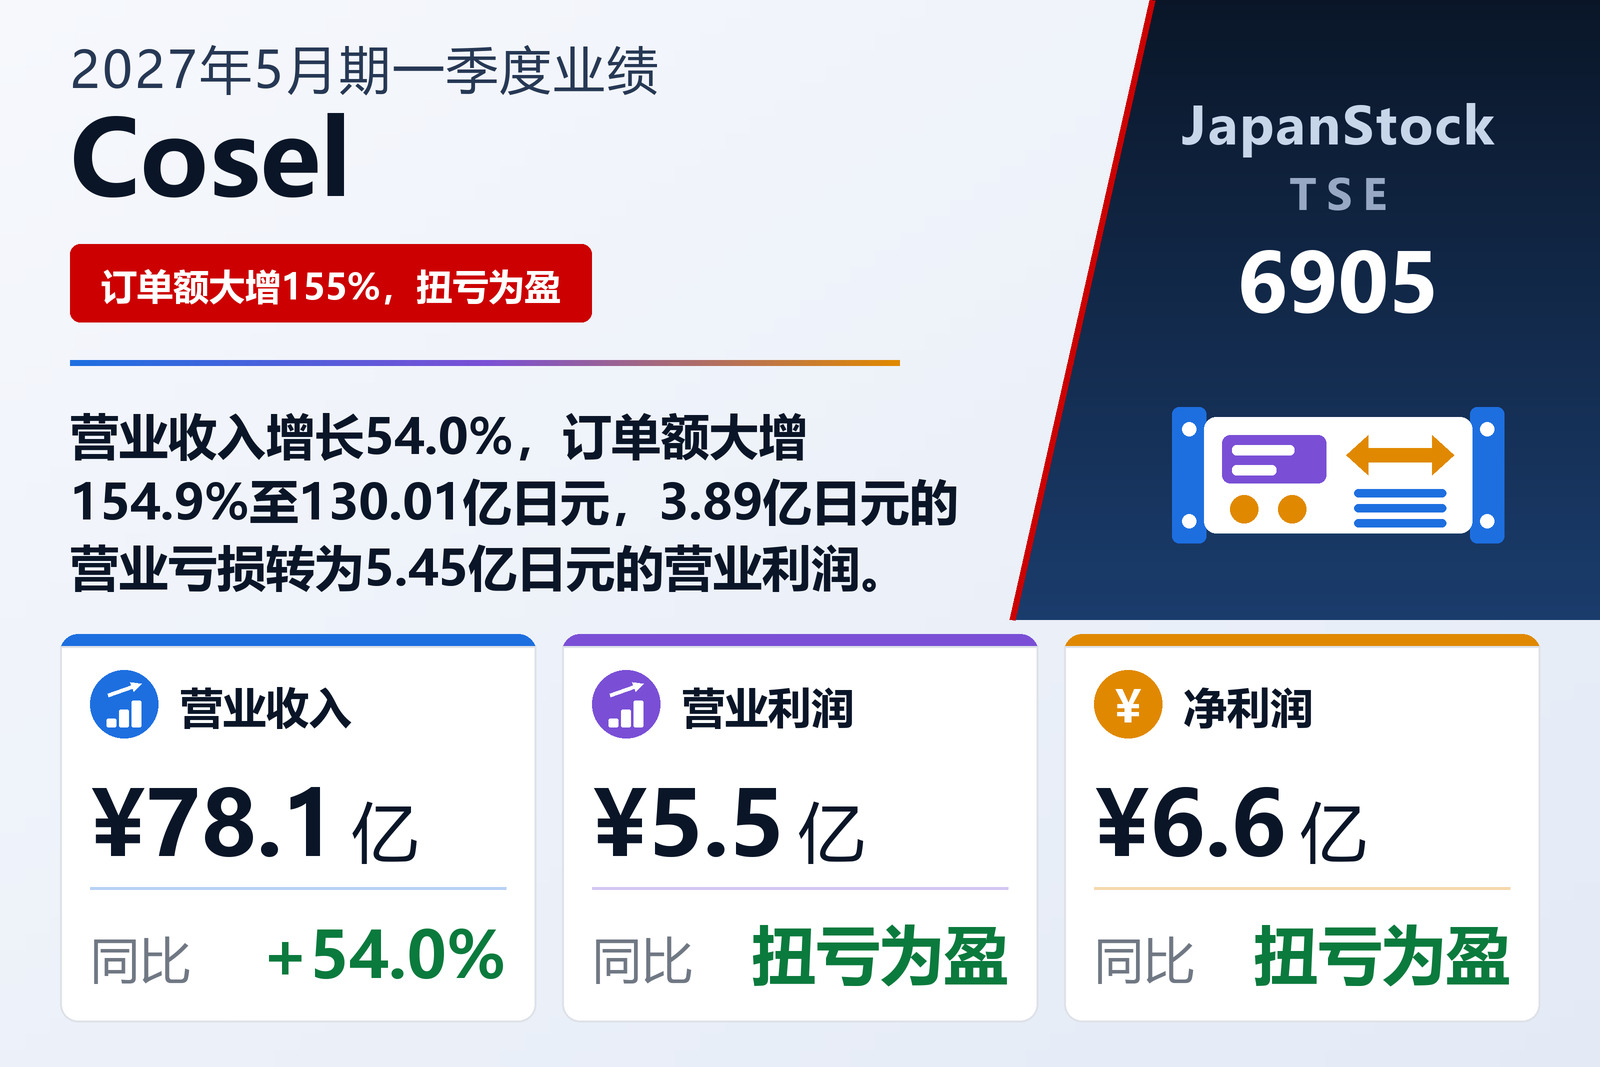
营业收入增长54%,由亏转盈
生产模块电源、板载电源及噪声滤波器的Cosel Co., Ltd.(TSE: 6905)于2026年9月18日按日本会计准则发布了2027年5月期第一季度合并业绩,涵盖2026年5月21日至8月20日的三个月。营业收入由50.75亿日元增长54.0%至78.14亿日元。营业利润为5.45亿日元,上年同期为营业亏损3.89亿日元;经常利润为5.80亿日元,上年同期为亏损7,900万日元;归属于母公司股东的净利润为6.61亿日元,上年同期为亏损6,800万日元。每股收益为16.08日元,上年同期为每股亏损1.67日元。
公司将业绩好转归因于需求回升。订单额增长154.9%至130.01亿日元,截至8月20日的未交付订单余额为178.98亿日元,同比增长94.2%。公司指出,在人工智能推动社会数字化的背景下,服务器及数据中心用半导体需求持续增长,汽车及工业设备市场也呈回升态势。在自身举措方面,公司提到拜访客户、加强销售与研发部门的协作,以及围绕新产品开展方案推介;通过与LITE-ON TECHNOLOGY CORPORATION的合作销售的新品牌COSELSYNC.产品及LITEON产品已开始逐步贡献销售。
毛利率提高4.2个百分点,销售及管理费用仅增长5.5%
营业成本增长45.3%至54.89亿日元,增速低于营业收入,因此毛利润增长79.2%至23.24亿日元,毛利率由25.6%升至29.7%。销售及一般管理费用仅增长5.5%至17.79亿日元。公司承认原材料价格上涨以及人工费和经费增加,但表示营业收入回升带来了盈利能力的大幅改善。营业利润率为7.0%,上年同期为负7.7%。
营业利润以下的项目则呈相反走势。营业外收入由3.12亿日元降至7,000万日元;上年同期包含1.98亿日元汇兑收益和5,300万日元补偿金收入,而本季度则出现3,400万日元汇兑损失,经常利润因此为5.80亿日元。公司将关联公司清理收益3.55亿日元计入特别收益,并说明其与转让合并子公司Powerbox International AB的股份有关,税前利润由此增至9.29亿日元。扣除所得税等2.67亿日元后,净利润为6.61亿日元。综合收益增长63.1%至8.24亿日元。
模块电源领涨,日本分部扭亏为盈
按产品划分,模块电源销售额增长77.7%至43.07亿日元,板载电源增长47.6%至18.19亿日元,噪声滤波器增长77.9%至4.60亿日元;由Powerbox International AB开发、生产和销售的PRBX产品增长5.7%至12.26亿日元。模块电源订单额增长219.2%至73.57亿日元。
日本生产销售分部对外部客户的销售额增长81.3%至48.06亿日元,分部损益由亏损2.91亿日元转为盈利5.35亿日元。公司表示,半导体制造设备相关需求迅速增长,但存储器和印刷电路板存在供应隐忧,今后市场走势也出现不确定性。北美销售分部受大额订单带动,销售额增长81.5%至5.69亿日元,由亏损1,500万日元转为盈利8,000万日元。亚洲销售分部因客户库存消化推进及大型项目订单贡献,销售额增长56.4%至9.22亿日元,利润增长246.8%至6,100万日元。
欧洲生产销售分部是唯一的例外。公司表示,该地区需求自上一财年起持续处于调整阶段,客户继续调整订货;对外销售额下降0.3%至15.15亿日元,分部亏损由1.84亿日元扩大至2.07亿日元。仅在集团内部销售的中国生产分部随着产量增加,分部间销售额增长130.2%至8.76亿日元,由亏损1,300万日元转为盈利7,300万日元。
派发股息后现金减少,自有资本比率为84%
截至8月20日,总资产由5月20日期末的605.76亿日元增至617.04亿日元。现金及存款减少17.61亿日元至266.09亿日元,而应收账款和存货增加,有形固定资产增加11.96亿日元,主要来自建筑物及构筑物。净资产降至518.36亿日元,原因是11.51亿日元的股息支付超过了6.61亿日元的净利润。自有资本比率由86.1%降至84.0%。公司未编制季度现金流量表;本季度折旧费为3.12亿日元。
修正业绩预期,Powerbox退出集团
Cosel考虑第一季度的业绩进展及今后的经济环境和市场动向,于同日修正了上半年及全年业绩预期。公司现预计上半年营业收入153.80亿日元(+38.1%)、营业利润9.70亿日元;全年营业收入318亿日元(+27.0%)、营业利润23亿日元、经常利润24亿日元、净利润26亿日元,每股收益63.21日元。第一季度已完成全年营业收入预期的24.6%和营业利润预期的23.7%。股息预期维持不变,全年每股60.00日元(中期30.00日元、期末30.00日元),上一财年为55.00日元。
公司于2026年5月20日签约转让Powerbox International AB全部股份,该转让已于2026年9月1日完成。Cosel预计将在第二季度把追加的关联公司清理收益计入特别收益,金额可能因转让价格的最终调整等而变动,目前预计的影响已纳入修正后的业绩预期。Powerbox International AB及其子公司预计自第二季度起不再纳入合并范围。
| 指标 | 2027年5月期一季度 | 2026年5月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,814 | 5,075 | +54.0% |
| 毛利(百万日元) | 2,324 | 1,297 | +79.2% |
| 毛利率 | 29.7% | 25.6% | +4.2个百分点 |
| 销售及一般管理费用(百万日元) | 1,779 | 1,687 | +5.5% |
| 营业利润(百万日元) | 545 | −389 | 扭亏为盈 |
| 营业利润率 | 7.0% | −7.7% | +14.6个百分点 |
| 经常利润(百万日元) | 580 | −79 | 扭亏为盈 |
| 税前利润(百万日元) | 929 | −79 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 661 | −68 | 扭亏为盈 |
| 综合收益(百万日元) | 824 | 505 | +63.1% |
| 每股收益(日元) | 16.08 | −1.67 | 扭亏为盈 |
| 订单额(百万日元) | 13,001 | — | +154.9% |
| 在手订单(百万日元) | 17,898 | — | +94.2% |
| 日本生产销售——营业收入(百万日元) | 4,806 | 2,651 | +81.3% |
| 日本生产销售——分部利润(百万日元) | 535 | −291 | 扭亏为盈 |
| 北美销售——营业收入(百万日元) | 569 | 313 | +81.5% |
| 北美销售——分部利润(百万日元) | 80 | −15 | 扭亏为盈 |
| 欧洲生产销售——营业收入(百万日元) | 1,515 | 1,520 | −0.3% |
| 欧洲生产销售——分部利润(百万日元) | −207 | −184 | 亏损扩大 |
| 亚洲销售——营业收入(百万日元) | 922 | 589 | +56.4% |
| 亚洲销售——分部利润(百万日元) | 61 | 17 | +246.8% |
| 中国生产——分部间销售额(百万日元) | 876 | 380 | +130.2% |
| 中国生产——分部利润(百万日元) | 73 | −13 | 扭亏为盈 |
| 资产总额(百万日元) | 61,704 | 60,576 | +1.9% |
| 净资产(百万日元) | 51,836 | 52,163 | −0.6% |
| 现金及存款(百万日元) | 26,609 | 28,370 | −6.2% |
| 自有资本比率 | 84.0% | 86.1% | −2.1个百分点 |
| 2027年5月期预期——营业收入(百万日元) | 31,800 | — | +27.0% |
| 2027年5月期预期——营业利润(百万日元) | 2,300 | — | 无意义 |
| 2027年5月期预期——经常利润(百万日元) | 2,400 | — | +798.1% |
| 2027年5月期预期——净利润(百万日元) | 2,600 | — | 无意义 |
| 2027年5月期预期——每股收益(日元) | 63.21 | — | — |
| 年度每股分红(日元) | 60.00 | 55.00 | +9.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。