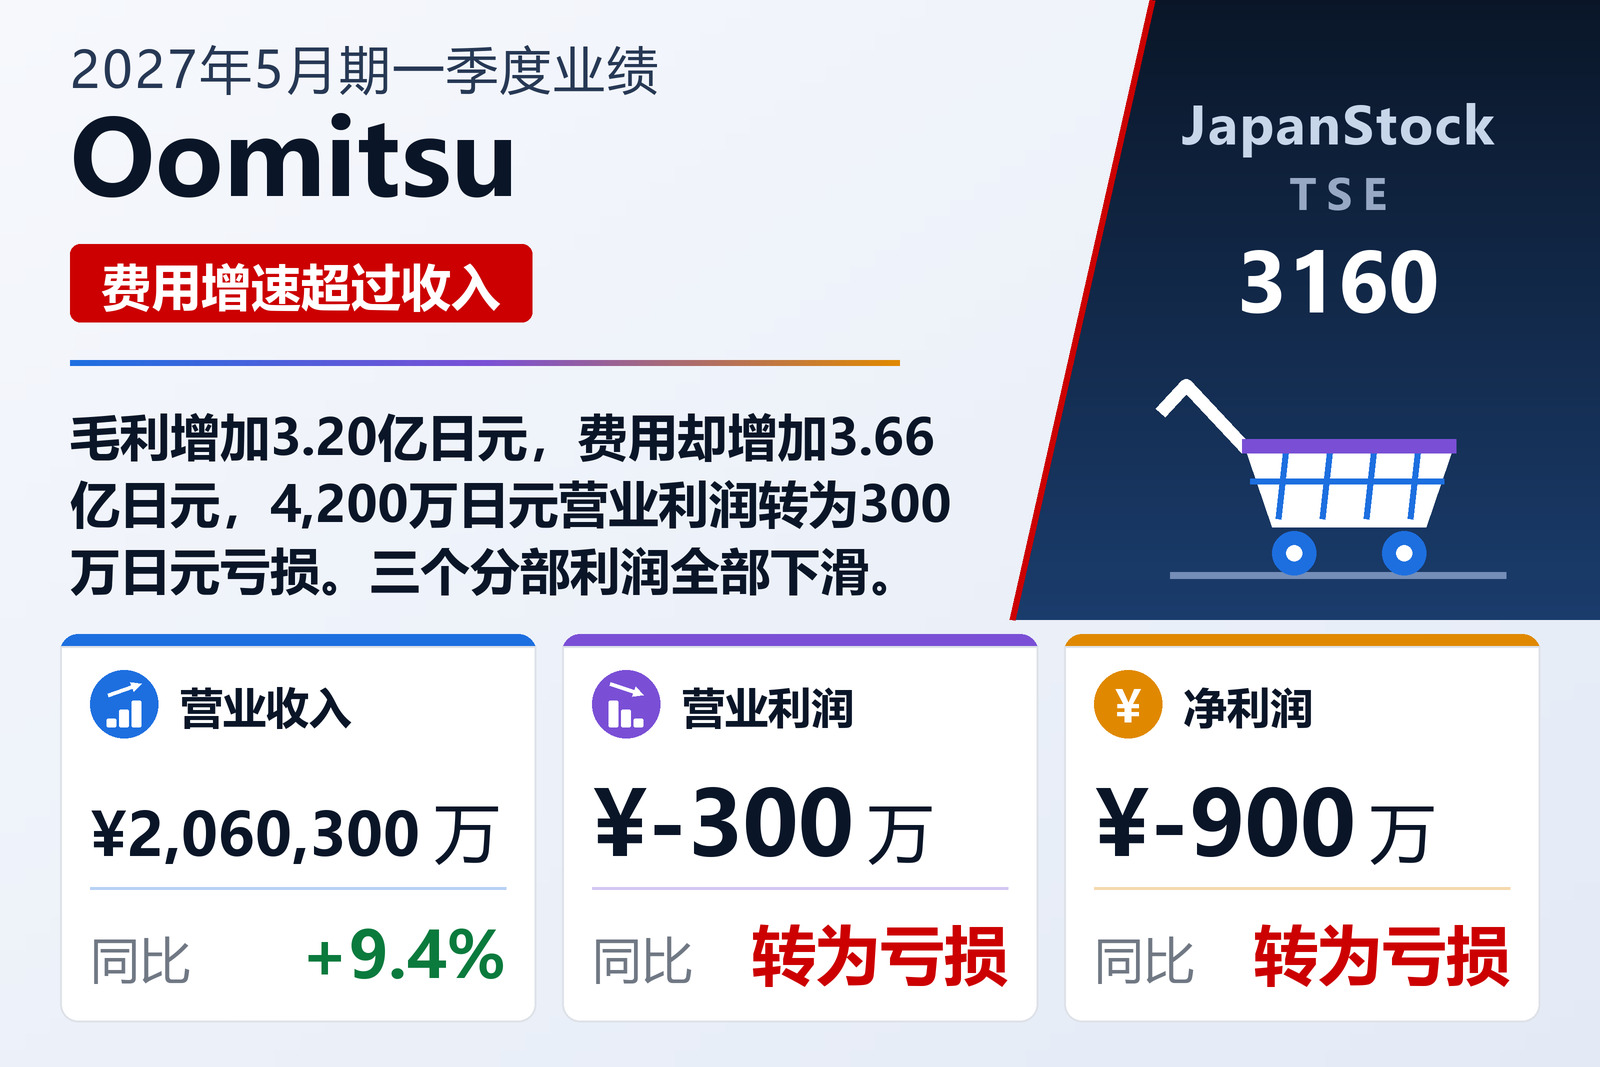
营业收入增长9.4%,费用增长10.3%——两者之差就是全部结果
总部位于岐阜县大垣市的业务用食材批发商、同时经营现金批发门店连锁Amica的Oomitsu Co., Ltd.(TSE: 3160),于2026年9月24日按日本会计准则公布了2026年6月1日至8月31日三个月的合并第一季度业绩。营业收入增长9.4%至206.03亿日元,但本季度出现300万日元的营业亏损,上年同期为4,200万日元营业利润;经常利润下降71.3%至900万日元,最终为归属于母公司所有者的900万日元净亏损,上年同期为400万日元盈利,每股损益由0.34日元转为−0.66日元。公司股票在东京证券交易所标准市场上市。
这次转亏完全是成本问题,而决定它的两行增速仅相差一个百分点左右。营业成本增长9.6%至166.78亿日元,略快于营业收入,因此毛利仅增长8.9%至39.25亿日元,毛利率由19.2%降至19.1%。销售及一般管理费用则增长10.3%至39.29亿日元。若以金额而非百分比衡量,毛利同比增加3.20亿日元,而费用增加3.66亿日元,两者增量之差4,640万日元正好等于上年4,200万日元营业利润与今年300万日元营业亏损之间的全部距离。说得直白些,本季度Oomitsu的39.29亿日元费用支出,超过了用以覆盖它的39.25亿日元毛利。
营业外收益守住了经常利润,所得税却压垮了最终损益
900万日元的经常利润高于营业亏损而非低于它,这一点足够反常,值得拆开来看。营业外收益由4,800万日元升至6,100万日元,营业外费用由5,900万日元降至4,800万日元,营业外净贡献因此由负1,070万日元转为正1,270万日元,改善2,350万日元,挽回了营业环节损失4,640万日元中的约一半。两个项目起了主要作用:其他营业外收益由450万日元增至2,010万日元,其他营业外费用由1,790万日元降至180万日元。反方向上,尽管季度内借款总额下降,利息支出仍增长58.7%,由2,120万日元升至3,360万日元。公告逐项列出了这些数字,却没有解释其中任何一项。
本季度没有任何特别利得或特别损失,因此税前季度利润同样是910万日元。所得税费用随后达到1,860万日元,其中当期税960万日元、递延税890万日元,超过税前利润的两倍,这正是把一个为正的税前数字变成940万日元净亏损的原因。上年同期这三行分别为3,190万日元、2,700万日元和490万日元,可见在本季度营业环节恶化之前,所得税就已吞掉了绝大部分成果;在如此小的税前基数上,税负决定了最终损益的正负号。综合收益由上年4,300万日元转为负800万日元。
三个分部利润全部下滑,收入却流向利润率最薄的一个
三个报告分部的利润全部下降。作为业务用食材流通业务的餐饮食材批发分部,营业收入增长14.8%至142.36亿日元,分部利润却下降2.5%至9,900万日元。现金批发连锁Amica分部营业收入仅增长1.2%至57.82亿日元,分部利润下降26.3%至1.45亿日元。由合并子公司Marine Delica Co., Ltd.经营的水产品分部下降15.2%至6.24亿日元,分部利润由510万日元降至150万日元,减少69.3%。上述分部数字包含4,300万日元的分部间销售,因此合计为206.42亿日元,而集团营业收入为206.03亿日元。
底层的结构变化是公告所能提供的对集团业绩最清晰的解释。餐饮食材批发的分部利润率约为0.7%,Amica约为2.5%;而批发增长14.8%、Amica仅增长1.2%,使批发在分部收入中的占比一年之内由65.8%升至69.0%。增长压倒性地落在了最不善于把收入转化为利润的业务上。各分部自身的利润率也在收窄:批发由0.8%降至0.7%,Amica由3.4%降至2.5%,水产品由0.7%降至0.3%。报告分部合计利润由3.04亿日元下降19.0%至2.47亿日元;调整项中的总部费用由负2.65亿日元减轻至负2.53亿日元,吸收了其中1,200万日元,不在报告分部内的其他业务(太阳能发电)贡献290万日元,上年为350万日元。
在原因方面,公告更多是描述而非解释。批发业务称深耕既有客户,并向团餐、医院和熟食渠道拓展新客户,依靠省力化商品和自有品牌商品回应客户的人手与成本难题,同时压缩人工费与物流费。Amica则丰富商品结构、举办厂商展销会、加强社交媒体与应用程序推广、增加适合家庭消费的品类,并于2026年6月新开Gujo Hachiman门店,使季末门店数达到以爱知县和岐阜县为中心的55家。水产品业务通过Marine Delica推进出口与新客户开拓。公告没有说明的是,在这些举措之下三个分部的利润为何仍然同时下滑。其对市场的描述最接近一个理由:主要客户所在的餐饮业因入境旅游需求而处于复苏态势,但原材料与物流成本持续上涨,人手不足也长期存在。
缩小的资产负债表与减少6.17亿日元的借款
总资产由2026年5月31日的289.03亿日元下降1.9%至283.48亿日元。流动资产中,现金及存款增加6.52亿日元至13.68亿日元,应收票据及应收账款减少11.44亿日元至73.85亿日元,净减少7.27亿日元;固定资产增加1.72亿日元,其中房屋及构筑物增加4,500万日元。负债总额减少4.39亿日元至222.22亿日元:短期借款减少2.29亿日元至43.90亿日元,长期借款减少3.38亿日元至43.87亿日元,应付账款增加3.15亿日元形成部分抵消。计入14.35亿日元的一年内到期长期借款后,有息负债总额由108.30亿日元降至102.12亿日元。净资产下降1.8%至61.26亿日元,几乎全部源于留存收益减少1.16亿日元——本季度900万日元亏损,加上按上年度每股7.50日元期末分红、以14,276,588股计算所隐含的约1.07亿日元分红。资产与自有资本的降幅几乎一致,因此自有资本比率维持在21.6%不变。
写在经常利润而非营业利润上的贷款条款
附注披露了一笔季末余额为20.83亿日元的银团贷款所附的财务限制条款。合并与单体资产负债表上的净资产,均须维持在2023年5月决算期末水平的75%以上;合并与单体的经常损益均不得连续两个会计年度为亏损。公司表示截至2026年8月31日未触及上述任何一项。第二项条款写在哪一行在此十分关键:本季度营业损益为亏损,但条款所考核的经常利润仍为900万日元盈利,且该考核在决算期末进行,而非按季度进行。
预期与分红未动——余下九个月要承担全部
Oomitsu未修改2026年7月14日公布的2027年5月期全年预期:营业收入856.00亿日元(+7.6%)、营业利润6.30亿日元(+295.2%)、经常利润6.30亿日元(+85.7%)、归属于母公司所有者的净利润4.00亿日元(+603.6%),对应每股收益28.02日元。上半年预期为营业收入412.00亿日元(+8.8%)、营业利润2,000万日元、经常利润2,000万日元(−82.9%)、净利润500万日元(−94.6%)。
对照刚刚公布的这一季度,该预期在收入端平平无奇,在利润端则相当吃力。206.03亿日元的营业收入相当于全年数字的24.1%,大致符合第一季度应有的比重。但营业利润为负300万日元,而全年预期为6.30亿日元,意味着余下九个月必须创造6.33亿日元;仅为达到上半年2,000万日元这一目标,第二季度一个季度就需贡献2,300万日元。公告没有说明什么会发生改变。分红预期同样未动,中期每股7.50日元、期末每股7.50日元,全年15.00日元,与2026年5月期相同,约相当于预期每股收益的54%;本季度未决议分红,也未确定支付开始日。
| 指标 | 2027年5月期一季度 | 2026年5月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 20,603 | 18,825 | +9.4% |
| 毛利(百万日元) | 3,925 | 3,605 | +8.9% |
| 毛利率 | 19.1% | 19.2% | −0.1个百分点 |
| 销售及一般管理费用(百万日元) | 3,929 | 3,562 | +10.3% |
| 营业利润(百万日元) | −3 | 42 | 由盈转亏 |
| 经常利润(百万日元) | 9 | 31 | −71.3% |
| 归属于母公司所有者的净利润(百万日元) | −9 | 4 | 由盈转亏 |
| 每股收益(日元) | −0.66 | 0.34 | 由盈转亏 |
| 综合收益(百万日元) | −8 | 43 | 由盈转亏 |
| 餐饮食材批发——营业收入(百万日元) | 14,236 | 12,401 | +14.8% |
| 餐饮食材批发——分部利润(百万日元) | 99 | 102 | −2.5% |
| Amica 零售——营业收入(百万日元) | 5,782 | 5,714 | +1.2% |
| Amica 零售——分部利润(百万日元) | 145 | 196 | −26.3% |
| 水产品——营业收入(百万日元) | 624 | 735 | −15.2% |
| 水产品——分部利润(百万日元) | 1 | 5 | −69.3% |
| 资产总额(百万日元) | 28,348 | 28,903 | −1.9% |
| 净资产(百万日元) | 6,126 | 6,241 | −1.8% |
| 自有资本比率 | 21.6% | 21.6% | 持平 |
| 2027年5月期预期——营业收入(百万日元) | 85,600 | — | +7.6% |
| 2027年5月期预期——营业利润(百万日元) | 630 | — | +295.2% |
| 2027年5月期预期——经常利润(百万日元) | 630 | — | +85.7% |
| 2027年5月期预期——净利润(百万日元) | 400 | — | +603.6% |
| 年度每股分红(日元) | 15.00 | 15.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。