Le vendite sono cresciute del 2,9%, le due grandi voci di costo di più
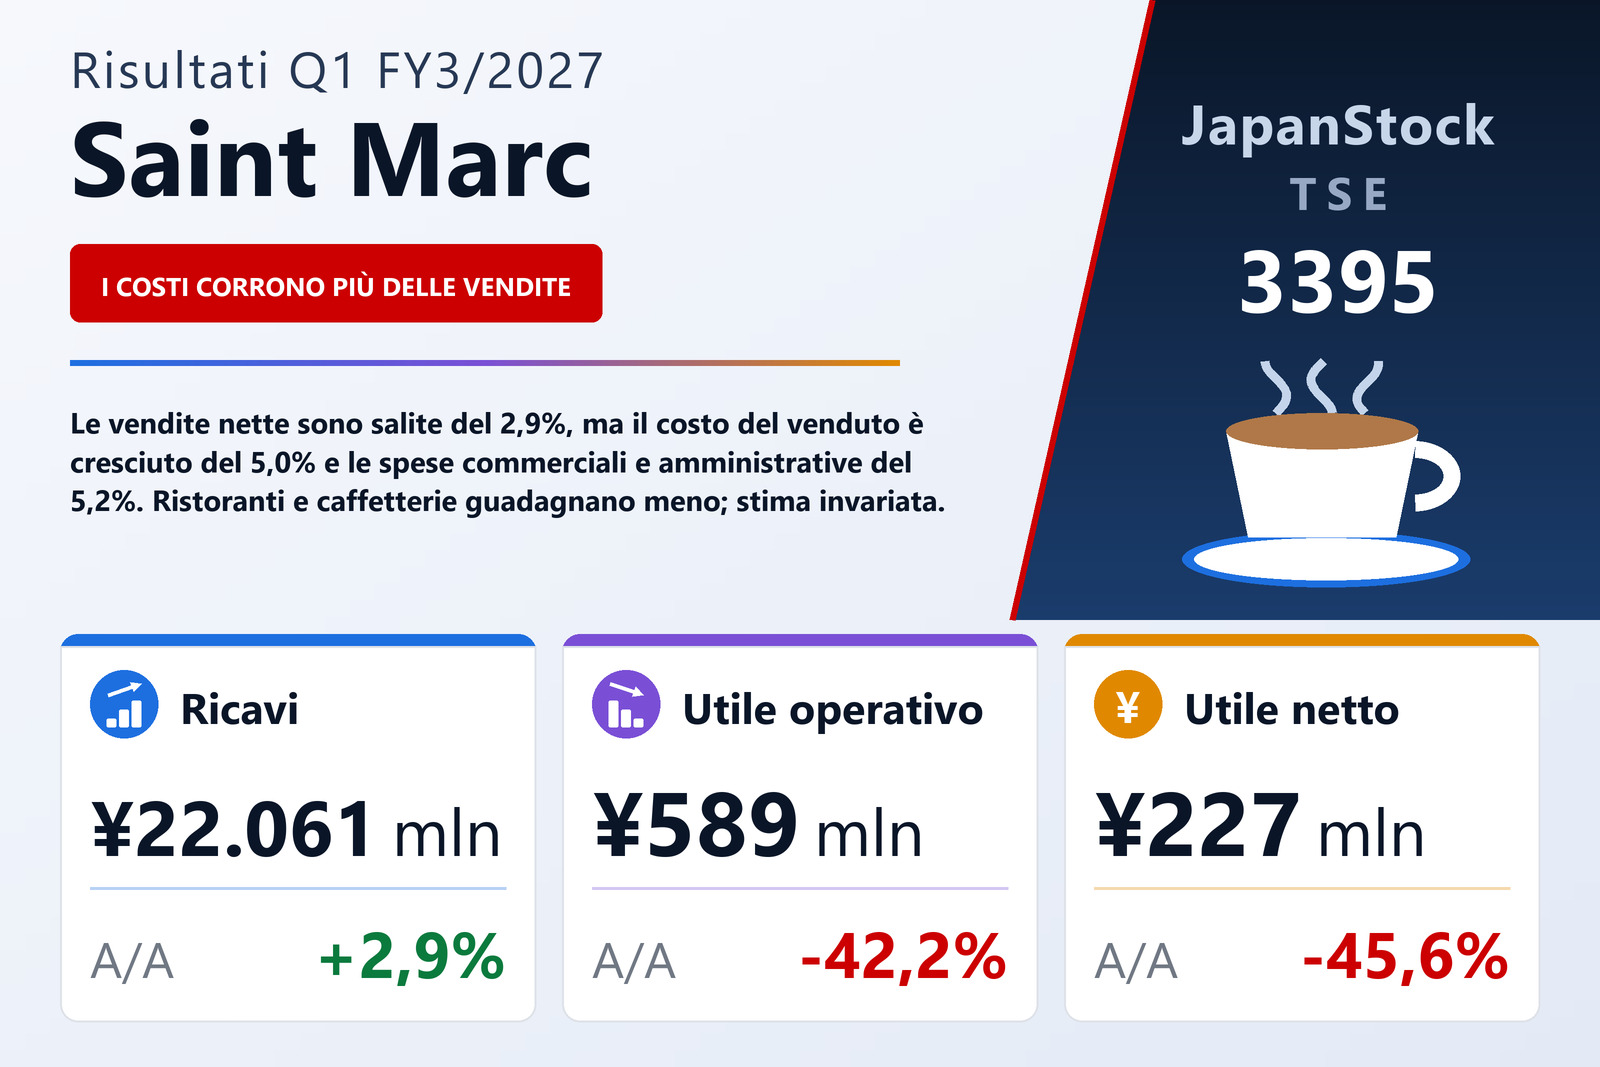
Saint Marc Holdings Co., Ltd. (TSE: 3395), che gestisce catene di ristoranti-panetteria, di pasta, di caffetterie e altri formati di ristorazione, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, i tre mesi dal 1 aprile al 30 giugno 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite del 2,9% a ¥22.061 milioni, il risultato operativo è sceso del 42,2% a ¥589 milioni, il risultato ordinario del 41,8% a ¥563 milioni e l'utile di pertinenza della capogruppo del 45,6% a ¥227 milioni, pari a ¥10,60 per azione contro ¥19,09. Le azioni sono quotate alla Borsa di Tokyo.
L'aritmetica del trimestre è breve. Le vendite nette hanno aggiunto ¥620 milioni, ma il costo del venduto è salito del 5,0% a ¥6.024 milioni, così l'utile lordo è cresciuto solo del 2,1% a ¥16.037 milioni e il margine lordo è sceso dal 73,2% al 72,7%. Le spese commerciali, generali e amministrative, di gran lunga la voce di costo maggiore, sono aumentate del 5,2%, ovvero ¥764 milioni, a ¥15.447 milioni, assorbendo il 70,0% delle vendite contro il 68,5% di un anno prima. Quell'aumento è stato più del doppio dei ¥333 milioni aggiunti all'utile lordo: il risultato operativo ha quindi perso ¥430 milioni e il margine operativo è sceso dal 4,8% al 2,7%. Il rapporto non scompone queste spese, ma la sua descrizione del settore cita l'aumento dei costi di acquisto e la forte crescita del costo del lavoro.
Gli ammortamenti non sono la causa. L'ammortamento dell'avviamento è stato di ¥433 milioni in entrambi i trimestri — un onere pesante accanto a un risultato operativo di ¥589 milioni, ma invariato — e gli ammortamenti delle immobilizzazioni sono scesi a ¥745 milioni da ¥759 milioni.
Sotto la linea operativa, la vendita di un cespite ha compensato il trasloco della sede
Le voci non operative hanno aiutato leggermente. I proventi non operativi sono saliti a ¥78 milioni da ¥73 milioni e gli oneri non operativi sono scesi a ¥104 milioni da ¥125 milioni, soprattutto perché gli interessi passivi sono calati a ¥60 milioni da ¥77 milioni; il risultato ordinario è così sceso un po' meno di quello operativo. Le voci straordinarie hanno poi aggiunto ¥76 milioni netti: una plusvalenza di ¥145 milioni dalla vendita di immobilizzazioni, senza equivalente un anno prima, contro oneri per ¥69 milioni, di cui ¥55 milioni di costi per il trasloco della sede, ¥12 milioni di minusvalenze da dismissione di immobilizzazioni e ¥1 milione di svalutazioni. Un anno prima gli oneri straordinari di ¥86 milioni comprendevano ¥69 milioni di svalutazioni su ristoranti di cui era stata decisa la chiusura. L'utile ante imposte è stato di ¥639 milioni, in calo del 27,5%.
Le imposte hanno assorbito gran parte del resto. Sono ammontate a ¥412 milioni, il 64,5% dell'utile ante imposte contro il 52,6% di un anno prima, con le rettifiche per imposte differite salite a ¥115 milioni da ¥52 milioni; il rapporto non spiega il carico più elevato. L'utile di pertinenza della capogruppo è sceso del 45,6% a ¥227 milioni. L'utile per azione è calato un po' meno, del 44,5% a ¥10,60, perché il numero medio di azioni in circolazione è sceso a 21.436.678 da 21.882.197.
Ristoranti e caffetterie hanno venduto di più e guadagnato di meno
Il gruppo riporta due settori, ed entrambi hanno seguito l'andamento complessivo. Ristoranti, il maggiore, ha aumentato le vendite dell'1,5% a ¥14.717 milioni mentre l'utile di settore è sceso del 14,6% a ¥776 milioni, con il margine passato dal 6,3% al 5,3%. Caffetterie è cresciuto di più nelle vendite, del 4,3% a ¥7.239 milioni, ma l'utile è calato di più, del 27,5% a ¥513 milioni, e il margine è sceso dal 10,2% al 7,1%. Insieme i due settori hanno guadagnato ¥1.290 milioni, il 20,3% in meno, e i costi di struttura non allocati ai settori sono saliti a ¥608 milioni da ¥598 milioni. Quest'anno la colonna delle rettifiche comprende inoltre ¥104 milioni di vendite e ¥92 milioni di costo del venduto derivanti dalle vendite esterne di materie prime alimentari effettuate dalla società stessa, motivo per cui le vendite del gruppo superano i ¥21.957 milioni complessivi dei due settori.
I dati integrativi sugli acquisti mostrano dove è finito il margine delle caffetterie. I loro acquisti sono saliti del 7,6% a ¥1.626 milioni, a fronte di vendite in crescita del 4,3%, mentre gli acquisti di Ristoranti sono aumentati dell'1,8% a ¥4.315 milioni, in linea con la crescita delle vendite dell'1,5%. Le vendite dei locali a gestione diretta sono cresciute dell'1,4% in Ristoranti e del 4,3% in Caffetterie; le royalty, modeste a ¥73 milioni, sono salite del 33,2%. Il rapporto stesso non attribuisce il calo dell'utile di nessuno dei due settori a un costo specifico.
Che cosa la società dice di aver fatto
Il rapporto descrive un settore in cui la domanda dei turisti stranieri sostiene i consumi, a fronte di costi di acquisto più alti, di famiglie più prudenti nella spesa per l'incertezza legata alle tensioni in Medio Oriente e di un forte aumento del costo del lavoro. Nell'ambito del piano a medio termine, la società afferma di aver aperto e ristrutturato locali. Nel formato pasta ha proseguito con l'apertura di format derivati, le ristrutturazioni e lo sviluppo di menu a tempo limitato. Nel formato caffetteria ha cercato di migliorare la redditività trasferendo i costi sui prezzi e ha esteso a tutti i locali del Paese un menu combinato rinnovato per mantenere e aumentare la clientela. Nell'attività di menu a base di cotoletta di manzo impanata ha continuato ad aprire locali in Giappone e all'estero, intercettando la domanda turistica e portando avanti l'integrazione successiva all'acquisizione. La sintesi del trimestre contenuta nel rapporto cita le vendite nette, il risultato ordinario e l'utile netto, ma non il risultato operativo.
Il gruppo ha aperto 10 locali a gestione diretta e uno in franchising nel trimestre — tre ristoranti di pasta, due ristoranti-panetteria, un ristorante di doria, un ristorante di sushi, due ristoranti di cotoletta di manzo impanata e una caffetteria, più un locale in franchising di cotoletta di manzo impanata — e ha chiuso giugno con 871 locali: 817 a gestione diretta e 54 in franchising.
La liquidità è scesa con il pagamento di debiti, imposte e finanziamenti
L'attivo totale è sceso del 4,8% dal 31 marzo 2026 a ¥67.090 milioni. Cassa e depositi sono calati di ¥2.248 milioni a ¥12.624 milioni e i crediti commerciali di ¥956 milioni, mentre le immobilizzazioni materiali sono salite di ¥475 milioni; l'avviamento è sceso di ¥433 milioni e i diritti di marchio di ¥113 milioni per effetto degli ammortamenti, lasciando l'avviamento a ¥14.724 milioni. Nel passivo, gli altri debiti sono scesi di ¥782 milioni, le imposte sul reddito da pagare di ¥730 milioni e i finanziamenti a lungo termine di ¥1.025 milioni per rimborsi. Finanziamenti a breve, quota corrente del debito a lungo termine e finanziamenti a lungo termine ammontavano insieme a ¥19.529 milioni. Non è stato redatto un rendiconto finanziario trimestrale.
Il patrimonio netto è sceso dell'1,0% a ¥31.167 milioni, perché gli utili portati a nuovo sono calati di ¥330 milioni nonostante l'utile trimestrale di ¥227 milioni — un dato coerente con il pagamento del dividendo di fine esercizio di ¥26,00 relativo all'esercizio 3/2026. Poiché l'attivo totale si è ridotto più rapidamente del patrimonio, il rapporto patrimoniale è salito al 46,5% dal 44,7%.
Stima invariata, e il semestre chiede molto al secondo trimestre
La società ha confermato la stima pubblicata il 13 maggio 2026. Per il primo semestre al 30 settembre 2026 prevede vendite nette di ¥45.200 milioni (+3,7%), un risultato operativo di ¥2.200 milioni (−6,9%), un risultato ordinario di ¥2.100 milioni (−6,7%) e un utile di pertinenza della capogruppo di ¥1.000 milioni (−4,7%). Per l'intero esercizio al 31 marzo 2027 prevede vendite nette di ¥93.000 milioni (+5,2%), un risultato operativo di ¥5.300 milioni (+2,9%), un risultato ordinario di ¥5.100 milioni (+0,8%) e un utile di pertinenza della capogruppo di ¥2.900 milioni (+7,2%), pari a ¥135,28 per azione.
Il primo trimestre ha realizzato il 48,8% delle vendite stimate per il semestre, ma solo il 26,8% del risultato operativo semestrale stimato, il che lascia circa ¥1.610 milioni di risultato operativo da realizzare tra luglio e settembre, contro ¥589 milioni tra aprile e giugno. Rispetto all'intero esercizio ha realizzato il 23,7% delle vendite stimate e l'11,1% del risultato operativo stimato. Il rapporto non dice come si prevede di colmare questo divario. Anche la stima del dividendo è invariata: ¥27,00 a metà esercizio e ¥27,00 a fine esercizio, per un totale annuo di ¥54,00 contro ¥52,00.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 22.061 | 21.440 | +2,9% |
| Costo del venduto (milioni di ¥) | 6.024 | 5.737 | +5,0% |
| Utile lordo (milioni di ¥) | 16.037 | 15.703 | +2,1% |
| Margine lordo | 72,7% | 73,2% | −0,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 15.447 | 14.682 | +5,2% |
| Utile operativo (milioni di ¥) | 589 | 1.020 | −42,2% |
| Margine operativo | 2,7% | 4,8% | −2,1 p.p. |
| Utile ordinario (milioni di ¥) | 563 | 969 | −41,8% |
| Proventi straordinari (milioni di ¥) | 145 | 0 | nuovo |
| Oneri straordinari (milioni di ¥) | 69 | 86 | −19,8% |
| Utile ante imposte (milioni di ¥) | 639 | 882 | −27,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 227 | 417 | −45,6% |
| UPA (¥) | 10,60 | 19,09 | −44,5% |
| Ristoranti — ricavi (milioni di ¥) | 14.717 | 14.497 | +1,5% |
| Ristoranti — utile di settore (milioni di ¥) | 776 | 910 | −14,6% |
| Caffetterie — ricavi (milioni di ¥) | 7.239 | 6.943 | +4,3% |
| Caffetterie — utile di settore (milioni di ¥) | 513 | 709 | −27,5% |
| Cassa e depositi (milioni di ¥) | 12.624 | 14.872 | −15,1% |
| Attivo totale (milioni di ¥) | 67.090 | 70.453 | −4,8% |
| Patrimonio netto (milioni di ¥) | 31.167 | 31.488 | −1,0% |
| Rapporto patrimoniale | 46,5% | 44,7% | +1,8 p.p. |
| Previsione 1° sem. esercizio 3/2027 — ricavi (milioni di ¥) | 45.200 | — | +3,7% |
| Previsione 1° sem. esercizio 3/2027 — utile operativo (milioni di ¥) | 2.200 | — | −6,9% |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 93.000 | — | +5,2% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 5.300 | — | +2,9% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 5.100 | — | +0,8% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 2.900 | — | +7,2% |
| Stima es. 3/2027 — UPA (¥) | 135,28 | — | n.s. |
| Dividendo annuale per azione (¥) | 54,00 | 52,00 | +3,8% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.