Ricavi +15,3%, costo del venduto +20,1%: il margine è andato nell'altra direzione
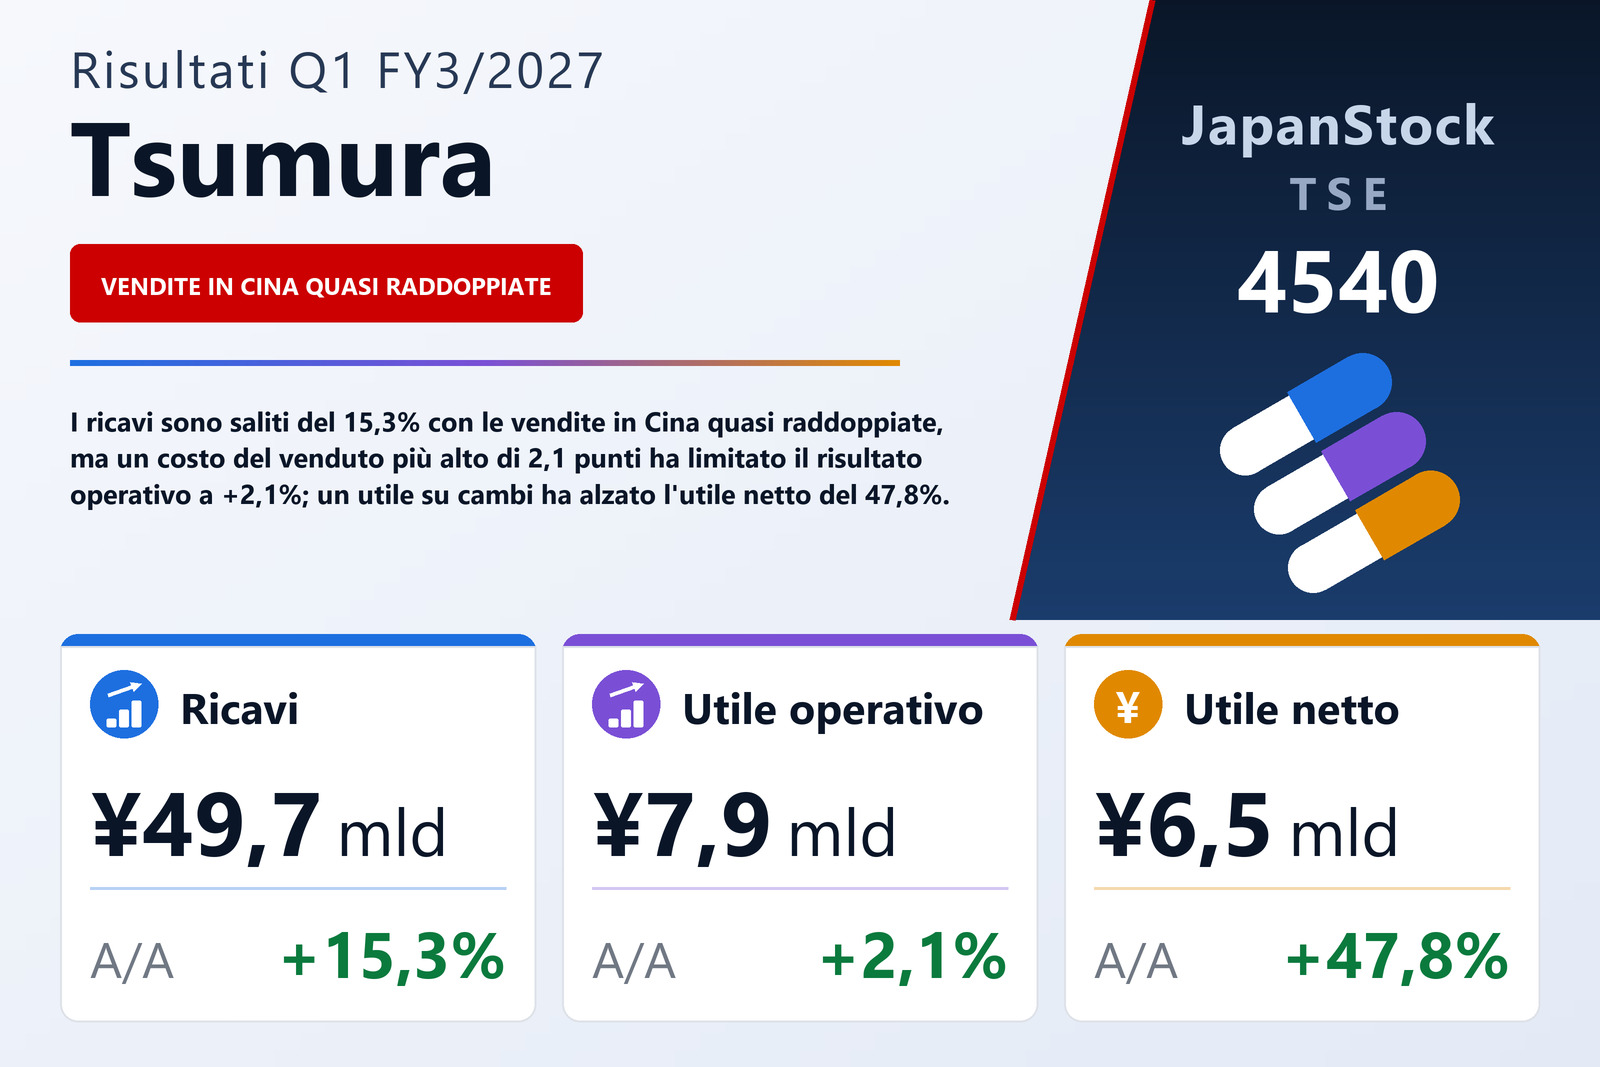
TSUMURA & CO. (TSE: 4540), produttore di medicinali kampo (fitoterapia tradizionale giapponese) su prescrizione, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, i tre mesi dal 1 aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 15,3% a ¥49.704 milioni, il risultato operativo del 2,1% a ¥7.881 milioni, il risultato ordinario del 57,8% a ¥9.753 milioni e l'utile di pertinenza della capogruppo del 47,8% a ¥6.457 milioni, pari a ¥86,63 per azione contro ¥58,16. La società è quotata sul mercato Prime della Borsa di Tokyo.
L'aritmetica del trimestre è breve. I ricavi sono aumentati di ¥6.609 milioni, ma il risultato operativo solo di ¥161 milioni, perché il costo del venduto è cresciuto più in fretta dei ricavi — del 20,1% a ¥27.107 milioni — e la sua incidenza è salita di 2,1 punti, al 54,5%. Il documento attribuisce l'aumento a effetti di cambio e al peso crescente dei ricavi dell'attività in Cina. L'utile lordo è quindi cresciuto solo del 10,1% a ¥22.597 milioni e il margine lordo si è ridotto dal 47,6% al 45,5%. Le spese commerciali, generali e amministrative sono salite del 15,0% a ¥14.715 milioni, cosa che il documento imputa al consolidamento di Shanghai Hongqiao, produttore cinese di droghe vegetali tagliate per decotto, e ai cambi; è stato un po' meno dei ricavi, così la loro incidenza è scesa di 0,1 punti, al 29,6%. Quasi tutta la perdita di margine è venuta dunque dal costo del venduto: il margine operativo è sceso di 2,0 punti, dal 17,9% al 15,9%.
La Cina ha quasi raddoppiato le vendite ed è tornata in utile; l'attività domestica ha guadagnato meno
La società riporta un unico segmento farmaceutico, ma la sua analisi qualitativa divide il trimestre fra attività domestica e attività in Cina. I ricavi domestici sono saliti del 6,7% a ¥41.475 milioni; quelli dell'attività in Cina del 94,8% a ¥8.228 milioni da ¥4.223 milioni, portando la loro quota sui ricavi di gruppo dal 9,8% al 16,6%. Il documento attribuisce l'aumento in Cina al consolidamento di Shanghai Hongqiao e a maggiori vendite di droghe vegetali grezze e di droghe vegetali tagliate per decotto presso Ping An Tsumura, Shenzhen Tsumura e altre controllate. Nel trimestre stesso non vi sono state variazioni significative dell'area di consolidamento, per cui l'effetto Shanghai Hongqiao deriva dal confronto con il trimestre dell'anno precedente e non da un ingresso in questo periodo.
L'utile si è mosso in senso opposto. Il risultato operativo domestico è sceso del 6,0% a ¥7.498 milioni da ¥7.981 milioni pur con ricavi domestici in crescita, così il margine operativo domestico è passato da circa il 20,5% al 18,1%. L'attività in Cina è passata da una perdita operativa di ¥261 milioni a un utile di ¥382 milioni, un margine di circa il 4,6%. Il miglioramento di ¥644 milioni in Cina ha più che compensato il calo di ¥482 milioni dell'attività domestica, ed è per questo che il risultato operativo di gruppo è comunque salito di ¥161 milioni. Il documento spiega l'incidenza del costo del venduto e le spese generali solo a livello di gruppo; non offre una spiegazione specifica del calo dell'utile domestico.
Il kampo su prescrizione è cresciuto del 6,8% in valore e del 3,4% in volume
Il cuore dell'attività domestica, le 129 formule di kampo su prescrizione, è cresciuto del 6,8% a ¥39.759 milioni. Il documento cita la crescita continua delle formule legate a edema, cefalea e vertigini, insieme ad attività di informazione calibrate sulle esigenze degli operatori sanitari. Il volume effettivo delle vendite — le consegne di distributori e grossisti alle strutture sanitarie, che la società usa come misura della domanda reale — è salito del 3,4%, circa la metà del ritmo dei ricavi; il documento non scompone la differenza. I prodotti per la salute, soprattutto preparati kampo da banco, sono saliti del 6,9% a ¥1.471 milioni grazie a un maggior numero di punti vendita.
La società segue due gruppi strategici. Le sue cinque formule Ikuyaku — scelte per malattie in cui i nuovi farmaci incontrano difficoltà e il kampo mostra un effetto specifico, e sostenute dalle evidenze cliniche che la società sta costruendo — sono salite del 6,2% a ¥10.492 milioni, con volumi in aumento del 2,4%; la maggiore, Daikenchuto, è cresciuta del 5,6%, a ¥3.836 milioni. Le cinque formule Growing, il gradino successivo, puntate all'inserimento nelle linee guida cliniche, sono salite del 12,0% a ¥6.734 milioni, con volumi in aumento dell'8,0%. Le ha guidate Goreisan, in aumento del 14,9% a ¥2.323 milioni con volumi in crescita del 14,8% — l'unica formula citata il cui volume ha tenuto il passo del valore —, mentre Hochuekkito è cresciuta del 6,4% in valore con un calo dell'1,0% nei volumi. Le altre 119 formule sono salite del 5,6%, a ¥22.532 milioni, con volumi in aumento del 2,7%.
Sotto la riga operativa, il lavoro lo ha fatto un'inversione dei cambi
Il risultato ordinario è aumentato di ¥3.571 milioni, più di venti volte il progresso operativo, e il documento lo attribuisce a un utile su cambi sui finanziamenti a controllate estere. Quell'utile è stato di ¥2.143 milioni, contro una perdita su cambi di ¥1.698 milioni un anno prima: un'inversione di ¥3.841 milioni, superiore all'intero aumento del risultato ordinario. Gli interessi passivi sono saliti a ¥547 milioni da ¥147 milioni. L'utile ante imposte è stato di ¥9.762 milioni, in aumento del 58,7%, e le imposte sul reddito di ¥3.039 milioni, in aumento del 77,7%, con l'aliquota effettiva passata dal 27,8% al 31,1%. L'utile netto è stato di ¥6.723 milioni, di cui ¥265 milioni attribuiti a terzi contro ¥73 milioni un anno prima, lasciando ¥6.457 milioni alla capogruppo. Il risultato complessivo è stato di ¥13.159 milioni contro un valore negativo di ¥4.184 milioni, soprattutto perché la differenza di conversione è passata a +¥5.928 milioni da −¥8.165 milioni.
Investimenti e capitale circolante hanno assorbito cassa; il debito a breve ha colmato il vuoto
L'attivo totale è salito dell'1,6% a ¥602.148 milioni da ¥592.766 milioni al 31 marzo 2026. L'attivo corrente è aumentato di ¥5.692 milioni, soprattutto per le rimanenze: i semilavorati sono saliti a ¥29.957 milioni da ¥25.115 milioni e le merci e prodotti finiti a ¥25.763 milioni da ¥24.262 milioni, mentre materie prime e materiali di consumo sono rimasti quasi invariati a ¥114.379 milioni, circa il 19% dell'attivo totale. L'attivo non corrente è cresciuto di ¥3.690 milioni, principalmente immobilizzazioni materiali. Le passività sono salite di ¥2.139 milioni, a ¥223.302 milioni, soprattutto per i finanziamenti a breve, saliti a ¥15.794 milioni da ¥3.329 milioni; inoltre ¥15.000 milioni di obbligazioni in scadenza entro un anno sono stati riclassificati fra le passività correnti. Il patrimonio netto è cresciuto di ¥7.243 milioni, a ¥378.846 milioni, in gran parte per un aumento di ¥4.622 milioni delle altre componenti accumulate del risultato complessivo, principalmente differenze di conversione, e di ¥2.108 milioni delle interessenze di terzi; il capitale degli azionisti è salito solo di ¥511 milioni. Il rapporto patrimoniale è rimasto al 54,3%.
Le disponibilità liquide sono scese di ¥7.056 milioni, a ¥71.205 milioni. L'attività operativa ha assorbito ¥4.444 milioni, contro ¥1.168 milioni un anno prima: l'utile ante imposte di ¥9.762 milioni e gli ammortamenti di ¥3.427 milioni sono stati superati da imposte pagate per ¥4.842 milioni, un calo di ¥4.141 milioni dei debiti verso fornitori e aumenti di ¥3.267 milioni dei crediti e di ¥2.869 milioni delle rimanenze. L'attività di investimento ha assorbito ¥10.771 milioni, di cui acquisti di immobilizzazioni materiali per ¥9.933 milioni contro ¥2.373 milioni, più del quadruplo dell'anno prima. Il flusso di cassa libero è stato quindi di circa −¥15.215 milioni. I finanziamenti hanno portato ¥6.611 milioni, con ¥12.465 milioni di debito a breve a coprire dividendi pagati per ¥5.824 milioni.
Stima invariata: il trimestre è indietro sul risultato operativo e avanti al di sotto
Tsumura ha lasciato invariata la stima pubblicata il 13 maggio 2026. Per l'esercizio 3/2027 prevede ricavi per ¥213.600 milioni (+10,9%), un risultato operativo di ¥37.500 milioni (+6,5%), un risultato ordinario di ¥35.500 milioni (−11,3%) e un utile di pertinenza della capogruppo di ¥26.200 milioni (−6,8%), ossia ¥351,46 per azione. Il primo trimestre ha consegnato il 23,3% dei ricavi stimati, il 21,0% del risultato operativo, il 27,5% del risultato ordinario e il 24,6% dell'utile netto. Per il primo semestre la società stima ricavi per ¥102.500 milioni (+14,0%), un risultato operativo di ¥17.200 milioni (+0,5%), un risultato ordinario di ¥16.400 milioni (−0,1%) e un utile netto di ¥11.100 milioni (−11,0%). Preso alla lettera, ciò implica un secondo trimestre con ricavi per circa ¥52.796 milioni e un risultato operativo di circa ¥9.319 milioni, ma un risultato ordinario di soli ¥6.647 milioni circa; le cifre semestrali sono state fissate prima che fosse contabilizzato l'utile su cambi di questo trimestre, e il documento non le commenta.
Anche la stima sul dividendo è rimasta invariata a ¥158,00 per azione nell'anno — ¥79,00 in acconto e ¥79,00 a saldo —, contro ¥147,00 nell'esercizio 3/2026 (¥68,00 e ¥79,00), un aumento del 7,5% e circa il 45% dell'utile per azione stimato. Le azioni emesse sono rimaste 76.758.362 e le azioni proprie ammontavano a 2.212.210, comprese quelle detenute dal trust BIP per la remunerazione dei dirigenti e dal trust ESOP per l'assegnazione di azioni.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 49.704 | 43.094 | +15,3% |
| Attività domestica — ricavi (milioni di ¥) | 41.475 | 38.871 | +6,7% |
| Attività in Cina — ricavi (milioni di ¥) | 8.228 | 4.223 | +94,8% |
| Kampo su prescrizione, 129 formule — ricavi (milioni di ¥) | 39.759 | 37.223 | +6,8% |
| Utile lordo (milioni di ¥) | 22.597 | 20.518 | +10,1% |
| Margine lordo | 45,5% | 47,6% | −2,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 14.715 | 12.798 | +15,0% |
| Utile operativo (milioni di ¥) | 7.881 | 7.719 | +2,1% |
| Margine operativo | 15,9% | 17,9% | −2,0 p.p. |
| Attività domestica — utile operativo (milioni di ¥) | 7.498 | 7.981 | −6,0% |
| Attività in Cina — risultato operativo (milioni di ¥) | 382 | −261 | da perdita a utile |
| Utile/perdita su cambi (milioni di ¥) | 2.143 | −1.698 | n.s. |
| Utile ordinario (milioni di ¥) | 9.753 | 6.181 | +57,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 6.457 | 4.367 | +47,8% |
| UPA (¥) | 86,63 | 58,16 | +49,0% |
| Risultato complessivo (milioni di ¥) | 13.159 | −4.184 | n.s. |
| Attivo totale (milioni di ¥) | 602.148 | 592.766 | +1,6% |
| Patrimonio netto (milioni di ¥) | 378.846 | 371.603 | +1,9% |
| Rapporto patrimoniale | 54,3% | 54,3% | invariato |
| Flusso di cassa operativo (milioni di ¥) | −4.444 | −1.168 | n.s. |
| Flusso di cassa da investimenti (milioni di ¥) | −10.771 | −3.057 | n.s. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 213.600 | — | +10,9% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 37.500 | — | +6,5% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 35.500 | — | −11,3% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 26.200 | — | −6,8% |
| Stima es. 3/2027 — UPA (¥) | 351,46 | — | — |
| Dividendo annuale per azione (¥) | 158,00 | 147,00 | +7,5% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.