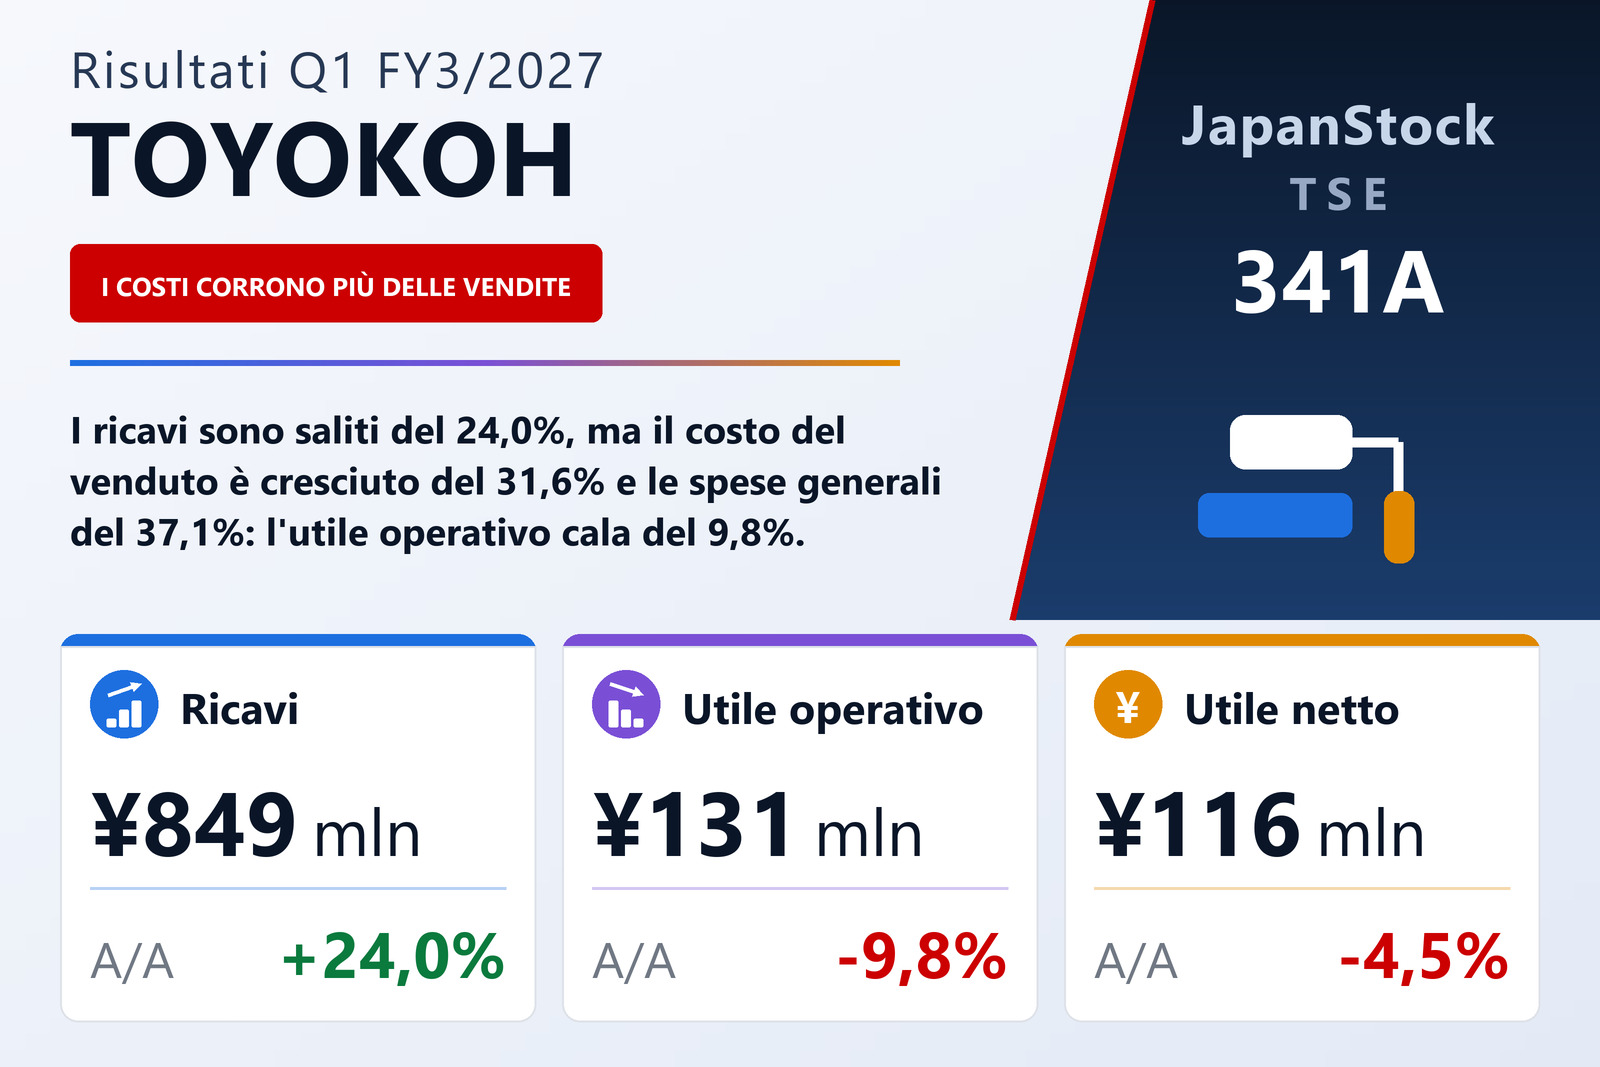
I ricavi sono cresciuti di quasi un quarto mentre tutte le righe di utile scendevano
TOYOKOH Inc. (TSE: 341A), che con l'attività SOSEI ristruttura gli impianti produttivi dei produttori in Giappone e in un secondo segmento vende apparecchiature CoolLaser, ha pubblicato il 5 agosto 2026 i risultati non consolidati del primo trimestre dell'esercizio 3/2027 — i tre mesi dal 1 aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 24,0% a ¥849 milioni, ma l'utile operativo è sceso del 9,8% a ¥131 milioni, l'utile ordinario del 7,3% a ¥130 milioni e l'utile netto trimestrale del 4,5% a ¥116 milioni. L'utile per azione è stato di ¥8,56 contro ¥9,12, ovvero ¥8,17 contro ¥8,67 su base diluita. Il confronto è un vero confronto anno su anno: la società ha redatto i prospetti del primo trimestre dell'esercizio 3/2026, ma non dello stesso trimestre dell'esercizio 3/2025, ed è per questo che i dati dell'anno scorso non riportano tassi di variazione propri.
Tutto il calo sta in due voci di costo, e il documento non ne spiega nessuna. Il costo del venduto è salito del 31,6% a ¥512 milioni contro una crescita dei ricavi del 24,0%, così l'utile lordo è cresciuto solo del 14,0% a ¥337 milioni e il margine lordo si è ristretto dal 43,2% al 39,7%. Le spese commerciali, generali e amministrative sono poi aumentate del 37,1% a ¥205 milioni da ¥149 milioni. In valore, l'utile lordo ha aggiunto circa ¥41 milioni e quelle spese circa ¥56 milioni, e la differenza sono i ¥14 milioni persi dall'utile operativo. Il margine operativo è passato dal 21,3% al 15,5%, 5,8 punti in meno. Gli ammortamenti, che il documento indica al posto di un rendiconto finanziario trimestrale, sono saliti a ¥13,0 milioni da ¥7,8 milioni, e la società riferisce di aver acquistato macchinari per l'attività nel trimestre; oltre a questo, non scompone nessuna delle due voci.
Le voci non operative e un'imposta più leggera hanno attenuato il calo
Sotto la riga operativa il trimestre si è confrontato meglio con l'anno precedente. I proventi non operativi sono saliti a ¥5,5 milioni da ¥0,2 milioni, di cui ¥2,3 milioni di ricavi dalla vendita di energia elettrica, ¥1,1 milioni di interessi su titoli, ¥1,0 milioni di commissioni attive e ¥0,7 milioni di interessi, voci in gran parte senza equivalente un anno prima. Gli oneri non operativi sono stati di ¥7,0 milioni contro ¥5,8 milioni: gli interessi passivi sono quasi raddoppiati, a ¥6,9 milioni da ¥3,7 milioni, mentre le commissioni passive sono scese a ¥0,1 milioni da ¥2,0 milioni. L'onere non operativo netto si è così ridotto da circa ¥5,6 milioni a circa ¥1,6 milioni, e l'utile ordinario è sceso meno, del 7,3%. Non ci sono state voci straordinarie, quindi l'utile ante imposte ha coinciso con l'utile ordinario, a ¥130 milioni.
Le imposte sul reddito sono scese a ¥13,4 milioni da ¥18,2 milioni, aiutate da un provento per imposte differite di ¥7,2 milioni contro ¥2,9 milioni, che ha portato l'aliquota effettiva a circa il 10,3% contro il 12,9%. Per questo l'utile netto è sceso solo del 4,5%. L'utile per azione è calato di più, del 6,1%, perché il numero medio di azioni era più alto dell'1,7%: 13.625.565 contro 13.392.534.
SOSEI ha sostenuto il trimestre; CoolLaser ha aumentato le vendite ed è passato in perdita
La società riporta due segmenti, ed entrambi hanno fatto crescere i ricavi a un ritmo quasi identico. SOSEI, il maggiore con il 71% dei ricavi, ha venduto ¥605 milioni, in aumento del 23,9%, con un utile di settore di ¥207 milioni, in aumento del 4,4%. Il documento attribuisce la crescita alla maggiore domanda di ristrutturazione degli impianti produttivi dei produttori in Giappone, con progetti ricorrenti di clienti esistenti che si sono aggiunti a grandi progetti proseguiti dall'esercizio precedente. L'utile non ha tenuto il passo delle vendite: il margine del segmento è sceso da circa il 40,7% al 34,3%, così i ¥117 milioni di vendite in più di SOSEI hanno prodotto solo circa ¥9 milioni di utile in più, e il documento non dice perché.
Le vendite di CoolLaser sono salite del 24,1% a ¥244 milioni, che il documento collega a ordini ricorrenti e consegne della serie CoolLaser G19-6000 a società affiliate ai maggiori general contractor giapponesi e a imprese impegnate in lavori pubblici su ponti stradali. Eppure il segmento è passato a una perdita di ¥8 milioni da un utile di ¥5 milioni, un ribaltamento di circa ¥15 milioni con vendite più alte che il documento non spiega. I costi centrali non attribuiti ai segmenti, soprattutto spese generali e amministrative, sono saliti del 14,5% a ¥66,9 milioni da ¥58,4 milioni. Nel complesso SOSEI ha aggiunto circa ¥9 milioni all'utile operativo, mentre CoolLaser ne ha tolti circa ¥15 milioni e i costi centrali circa ¥8 milioni, il che torna con il calo di ¥14 milioni.
La liquidità è finita nelle scorte
L'attivo totale è salito dello 0,6% a ¥5.373 milioni da ¥5.341 milioni al 31 marzo 2026, ma la sua composizione è cambiata. Cassa e depositi sono scesi di ¥391 milioni, a ¥1.807 milioni, mentre le scorte sono aumentate di ¥350 milioni: merci e prodotti finiti sono più che triplicati, a ¥479 milioni da ¥153 milioni, e materie prime e materiali di consumo sono saliti a ¥194 milioni da ¥130 milioni, a fronte di un calo dei semilavorati a ¥221 milioni da ¥260 milioni. Anche i crediti si sono redistribuiti: i crediti commerciali sono scesi a ¥391 milioni da ¥506 milioni e i crediti per lavori completati sono saliti a ¥412 milioni da ¥282 milioni. Il documento non dice a che cosa serva l'aumento delle scorte.
Il passivo totale è sceso del 4,3% a ¥2.260 milioni. I finanziamenti a lungo termine sono calati di ¥67 milioni per i rimborsi e le imposte sul reddito da pagare di ¥52 milioni, mentre è comparso un nuovo finanziamento a breve termine di ¥100 milioni; compresa la quota corrente del debito a lungo termine, i finanziamenti ammontavano a circa ¥1.764 milioni contro ¥1.730 milioni. Il patrimonio netto è salito del 4,5% a ¥3.113 milioni, grazie all'utile del trimestre e a circa ¥8 milioni aggiunti sia al capitale sociale sia alla riserva sovrapprezzo con l'esercizio di diritti di sottoscrizione, che ha portato le azioni emesse a 13.642.060 da 13.618.090. Il rapporto patrimoniale è salito dal 55,8% al 57,9%. La società non detiene azioni proprie, e i prospetti trimestrali non sono stati sottoposti a revisione limitata da parte di un revisore.
La stima non cambia, e poggia molto sul secondo semestre
TOYOKOH ha lasciato invariata la stima per l'esercizio 3/2027, pubblicata il 13 maggio 2026. Per l'intero esercizio prevede ricavi per ¥4.000 milioni (+27,7%), un utile operativo di ¥790 milioni (+25,6%), un utile ordinario di ¥772 milioni (+24,8%) e un utile netto di ¥654 milioni (+18,9%), pari a ¥47,94 per azione. Per il primo semestre, invece, prevede ricavi per ¥1.660 milioni (+1,6%) e un utile operativo di ¥286 milioni, in calo del 30,8%, con un utile ordinario di ¥274 milioni (−32,4%) e un utile netto di ¥232 milioni (−32,7%).
Rispetto a questi obiettivi, il primo trimestre ha consegnato il 51,1% dei ricavi stimati per il semestre ma il 45,8% del relativo utile operativo, e il 21,2% dei ricavi annuali ma solo il 16,6% dell'utile operativo annuale. Il piano implica quindi un utile operativo di circa ¥155 milioni nel secondo trimestre e di circa ¥504 milioni nel secondo semestre, circa il 64% del totale dell'anno in sei mesi. Il documento non spiega questa distribuzione. Non è stato pagato alcun dividendo per l'esercizio 3/2026 e nessuno è previsto per l'esercizio 3/2027. La società descrive un'economia in graduale ripresa, sostenuta dal miglioramento di occupazione e redditi, dal ritorno della domanda dei visitatori stranieri e da investimenti aziendali più solidi, ma frenata da prezzi elevati di energia e materie prime, da un'inflazione persistente e da rischi geopolitici, tra cui il Medio Oriente.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 849 | 685 | +24,0% |
| Utile lordo (milioni di ¥) | 337 | 295 | +14,0% |
| Margine lordo | 39,7% | 43,2% | −3,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 205 | 149 | +37,1% |
| Utile operativo (milioni di ¥) | 131 | 145 | −9,8% |
| Margine operativo | 15,5% | 21,3% | −5,8 p.p. |
| Utile ordinario (milioni di ¥) | 130 | 140 | −7,3% |
| Utile netto (milioni di ¥) | 116 | 122 | −4,5% |
| UPA (¥) | 8,56 | 9,12 | −6,1% |
| SOSEI — ricavi (milioni di ¥) | 605 | 488 | +23,9% |
| SOSEI — utile di settore (milioni di ¥) | 207 | 198 | +4,4% |
| CoolLaser — ricavi (milioni di ¥) | 244 | 197 | +24,1% |
| CoolLaser — utile di settore (milioni di ¥) | −8 | 5 | da utile a perdita |
| Attivo totale (milioni di ¥) | 5.373 | 5.341 | +0,6% |
| Patrimonio netto (milioni di ¥) | 3.113 | 2.979 | +4,5% |
| Rapporto patrimoniale | 57,9% | 55,8% | +2,1 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 4.000 | — | +27,7% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 790 | — | +25,6% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 772 | — | +24,8% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 654 | — | +18,9% |
| Stima es. 3/2027 — UPA (¥) | 47,94 | — | n.s. |
| Dividendo annuale per azione (¥) | 0,00 | 0,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.