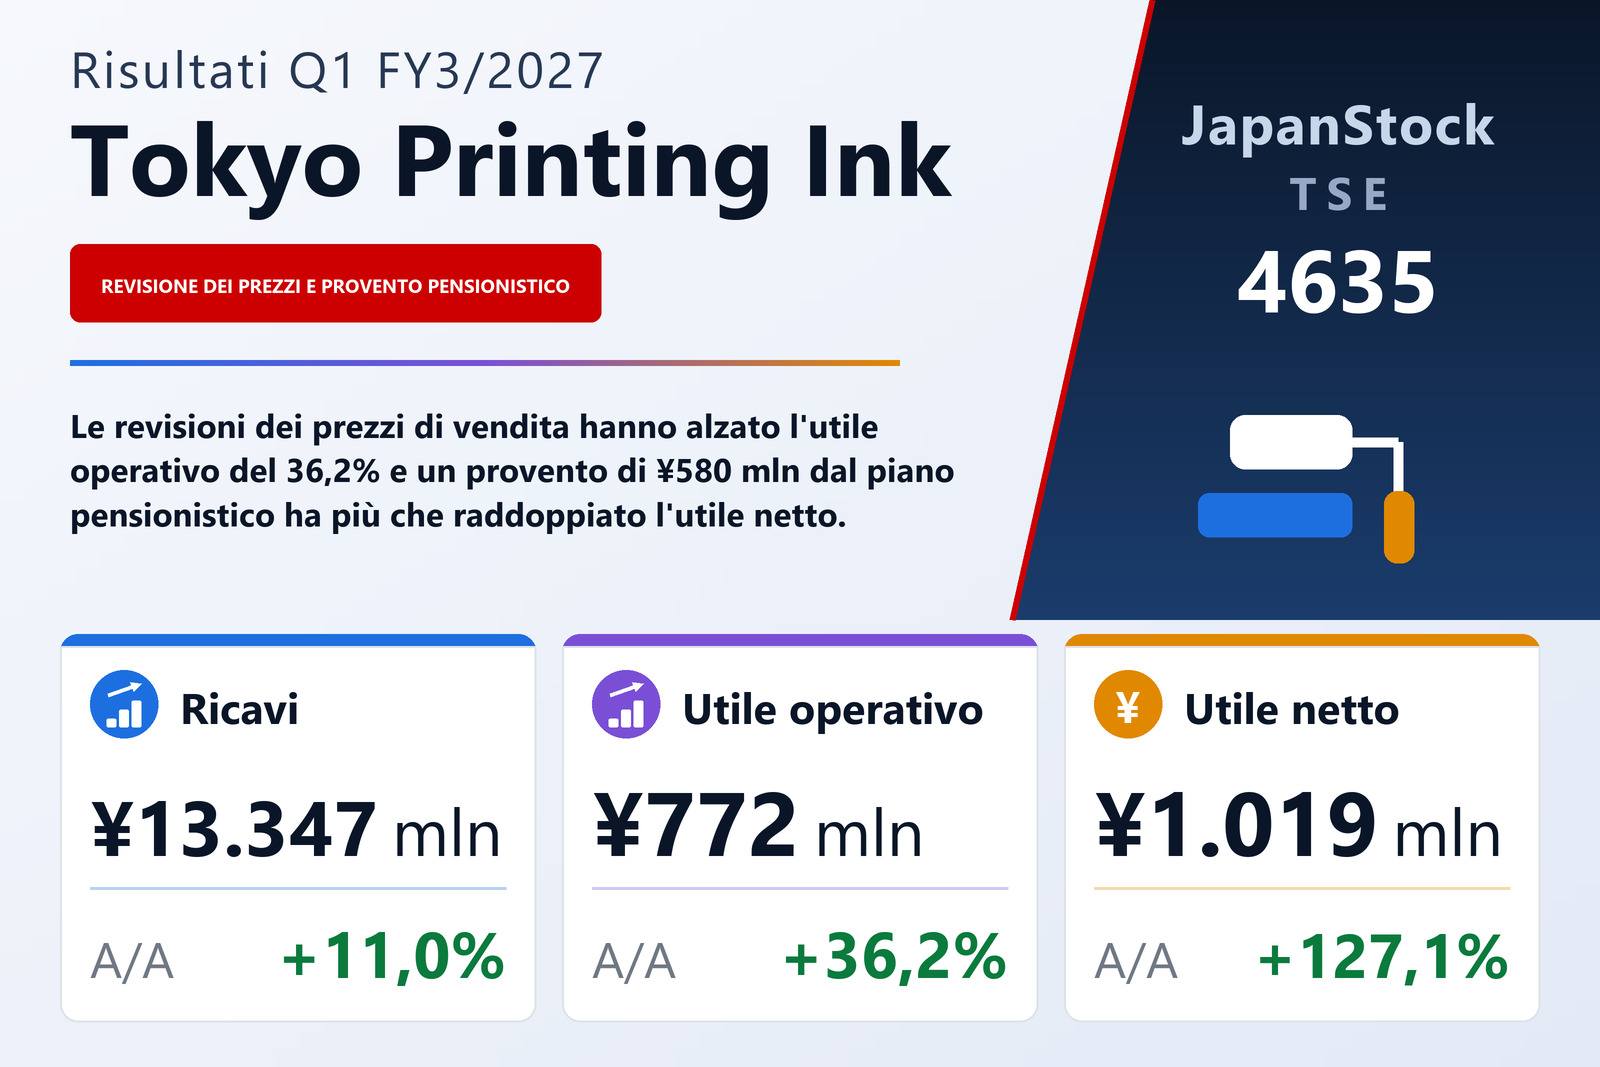
Ricavi +11,0%, utile operativo +36,2%
Tokyo Printing Ink Mfg. Co., Ltd. (TSE: 4635), produttore di inchiostri da stampa, masterbatch e compound plastici e prodotti plastici trasformati come reti, film e geocelle per l'ingegneria civile, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027 — i tre mesi dal 1° aprile al 30 giugno 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti dell'11,0% a ¥13.347 milioni, l'utile operativo del 36,2% a ¥772 milioni, l'utile ordinario del 34,0% a ¥884 milioni e l'utile di pertinenza degli azionisti della capogruppo del 127,1% a ¥1.019 milioni. L'utile per azione è stato di ¥81,59 contro ¥35,11, entrambi calcolati sulla base del frazionamento azionario di cinque a uno effettuato il 1° gennaio 2026. La società è quotata alla Borsa di Tokyo e i prospetti trimestrali non sono stati sottoposti a revisione da parte di un revisore.
La società descrive un trimestre di rincari delle materie prime, vincoli di approvvigionamento e aumenti di prezzo dei fornitori, causati da un petrolio rimasto caro per l'instabilità in Medio Oriente, e afferma che ottenere adeguate revisioni dei prezzi di vendita è stato il suo compito più importante. Cita inoltre l'ottimizzazione del portafoglio e lo spostamento verso prodotti a maggior valore aggiunto nell'ambito del piano a medio termine «TOKYOink 2027». Il conto economico ne mostra l'effetto. Il costo del venduto è salito del 10,0% a ¥11.015 milioni, un po' meno dei ricavi, così l'utile lordo è cresciuto del 15,9% a ¥2.332 milioni e il margine lordo si è ampliato dal 16,7% al 17,5%. Le spese commerciali, generali e amministrative sono salite solo del 7,9% a ¥1.559 milioni, nonostante i costi di imballaggio e spedizione passati da ¥317 milioni a ¥357 milioni e i premi da ¥73 milioni a ¥104 milioni, e il margine operativo è migliorato dal 4,7% al 5,8%.
Un provento pensionistico una tantum spiega gran parte del balzo dell'utile netto
I proventi non operativi sono saliti a ¥148 milioni da ¥123 milioni, soprattutto grazie a dividendi incassati per ¥119 milioni contro ¥86 milioni e a un utile su cambi di ¥11 milioni dopo una perdita di ¥7 milioni un anno prima. Gli oneri non operativi sono stati di ¥37 milioni contro ¥30 milioni, inclusi ¥18 milioni di interessi. L'utile ordinario è quindi cresciuto del 34,0% a ¥884 milioni, a un ritmo vicino a quello della linea operativa. Il grande salto è arrivato più in basso: proventi straordinari per ¥585 milioni, quasi interamente un provento di ¥580 milioni dalla revisione del piano per i benefici pensionistici, rilevato perché parte del piano pensionistico aziendale a benefici definiti è stata trasferita a un piano aziendale a contribuzione definita. L'utile ante imposte è salito del 122,8% a ¥1.468 milioni; senza il provento di ¥580 milioni sarebbe stato di ¥888 milioni, in crescita di circa il 35%. Le imposte sono state di ¥447 milioni contro ¥206 milioni, lasciando l'utile di pertinenza degli azionisti della capogruppo a ¥1.019 milioni.
L'utile per azione è cresciuto più dell'utile netto, del 132,4%, perché il numero medio di azioni in circolazione è sceso da 12.782.056 a 12.494.666. Il risultato complessivo si è mosso in senso opposto, calando del 71,1% a ¥200 milioni da ¥694 milioni. La rimisurazione dei benefici pensionistici ha contribuito per −¥967 milioni alle altre componenti del risultato complessivo, pari in totale a −¥819 milioni contro +¥242 milioni un anno prima, e la relazione collega il calo delle altre componenti accumulate del risultato complessivo alla stessa transizione pensionistica. Il provento nel conto economico e l'onere nelle altre componenti del risultato complessivo sono dunque due facce dello stesso evento.
Tre segmenti su quattro hanno aumentato l'utile, gli inchiostri no
Il segmento Inchiostri ha aumentato i ricavi dell'11,9% a ¥4.896 milioni, ma l'utile di segmento è calato del 4,3% a ¥249 milioni. Gli inchiostri offset e i materiali per la stampa hanno guadagnato vendite grazie a una maggiore attività commerciale presso i clienti chiave e nuovi clienti, ma hanno perso utile perché il rincaro delle materie prime non è ancora stato pienamente trasferito sui prezzi di vendita. Gli inchiostri per rotocalco hanno aumentato vendite e utile grazie a inchiostri e rivestimenti funzionali, prodotti per imballaggi medicali e all'effetto delle revisioni dei prezzi, mentre gli inchiostri per stampa a getto sono calati su entrambi i fronti per la riduzione degli ordini di prodotti realizzati per conto terzi destinati all'Europa. Prodotti chimici — masterbatch e compound di resina venduti in Giappone e nei mercati ASEAN incentrati sulla Thailandia — è stato il segmento più grande, con ricavi in crescita del 7,7% a ¥6.339 milioni e utile in crescita del 33,6% a ¥310 milioni. I prodotti propri in Giappone sono cresciuti grazie agli impieghi per la mobilità e gli imballaggi funzionali; i prodotti per conto terzi in Giappone hanno aumentato le vendite ma perso utile per i maggiori costi di manutenzione degli impianti; e la Thailandia è calata su entrambi i fronti, con i prodotti per imballaggi fermi, in parte per fattori stagionali.
Prodotti trasformati ha registrato il maggiore progresso dell'utile, con ricavi in crescita del 19,7% a ¥2.089 milioni e utile di segmento in crescita del 169,4% a ¥236 milioni da ¥87 milioni. Le reti Netron® sono migliorate anche perché una svalutazione contabilizzata nell'esercizio precedente ha ridotto gli ammortamenti; il film a orientazione monoassiale è cresciuto negli imballaggi alimentari; le geocelle per l'ingegneria civile sono cresciute grazie alla domanda per la prevenzione dei disastri e le fondazioni; e i materiali agricoli sono cresciuti grazie alla linea Energy e a un aumento temporaneo degli ordini di prodotti generici. Locazione immobiliare, che affitta case unifamiliari e uffici nell'edificio della sede, ha mantenuto i ricavi a ¥22 milioni, con un utile di ¥14 milioni contro ¥10 milioni. L'utile dei segmenti è stato in totale di ¥810 milioni contro ¥591 milioni, prima dei costi centrali di ¥37 milioni contro ¥25 milioni. I ricavi di segmento in tabella sono vendite a clienti esterni; Prodotti chimici ha registrato inoltre ¥11 milioni di vendite intersegmento.
L'indebitamento è aumentato mentre l'attività pensionistica si riduceva
Il totale attivo è salito dell'1,5% a ¥54.492 milioni da ¥53.673 milioni al 31 marzo 2026. I crediti commerciali sono aumentati di ¥593 milioni, i crediti registrati elettronicamente di ¥268 milioni e le rimanenze di ¥550 milioni, mentre l'attività netta per benefici definiti è scesa di ¥713 milioni a ¥2.891 milioni. Le passività sono salite del 5,0% a ¥22.648 milioni, soprattutto perché i prestiti a breve termine sono aumentati di ¥1.420 milioni a ¥2.820 milioni e i debiti commerciali di ¥765 milioni, compensati in parte da minori debiti per imposte, accantonamenti per premi e prestiti a lungo termine. Il patrimonio netto è calato dello 0,8% a ¥31.843 milioni: gli utili portati a nuovo sono saliti di ¥556 milioni, ma le altre componenti accumulate del risultato complessivo sono scese di ¥819 milioni. Il rapporto di patrimonializzazione è sceso dal 59,4% al 58,0%. La società non ha redatto un rendiconto finanziario trimestrale; gli ammortamenti sono stati di ¥387 milioni contro ¥390 milioni.
Stime riviste e dividendo previsto in aumento
La società ha rivisto le stime semestrali e annuali, pubblicate per la prima volta il 13 maggio 2026, in un comunicato separato diffuso lo stesso giorno; la relazione trimestrale riporta i nuovi valori ma non quelli precedenti. Per l'esercizio 3/2027 prevede ora ricavi per ¥54.300 milioni (+8,8%), un utile operativo di ¥2.700 milioni (+21,7%), un utile ordinario di ¥2.900 milioni (+18,2%) e un utile di pertinenza degli azionisti di ¥2.650 milioni (+41,9%), pari a ¥212,09 per azione. Per il primo semestre prevede ricavi per ¥26.500 milioni e un utile operativo di ¥1.300 milioni. Il primo trimestre ha realizzato il 24,6% dei ricavi annuali previsti, il 28,6% dell'utile operativo e il 38,5% dell'utile netto, quest'ultimo dato gonfiato dal provento pensionistico.
La relazione definisce la revisione del dividendo un aumento. La società prevede ora ¥50,00 a metà esercizio e ¥45,00 a fine esercizio, per un totale di ¥95,00, contro ¥63,00 dell'esercizio 3/2026 su base post-frazionamento — ¥26,00 a metà esercizio, riesposti a partire dai ¥130,00 effettivamente pagati prima del frazionamento, più ¥37,00 a fine esercizio —, un aumento del 50,8% e circa il 45% dell'utile per azione previsto. Per il resto dell'anno la società si attende una ripresa economica moderata, ma avverte dei costi di materie prime ed energia legati al Medio Oriente, dell'effetto dell'inflazione persistente sui consumi e dei movimenti dei tassi di interesse e di cambio.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 13.347 | 12.027 | +11,0% |
| Utile lordo (milioni di ¥) | 2.332 | 2.012 | +15,9% |
| Margine lordo | 17,5% | 16,7% | +0,8 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.559 | 1.445 | +7,9% |
| Utile operativo (milioni di ¥) | 772 | 567 | +36,2% |
| Margine operativo | 5,8% | 4,7% | +1,1 p.p. |
| Utile ordinario (milioni di ¥) | 884 | 660 | +34,0% |
| Proventi straordinari (milioni di ¥) | 585 | 1 | n.s. |
| Utile ante imposte (milioni di ¥) | 1.468 | 659 | +122,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.019 | 448 | +127,1% |
| Risultato complessivo (milioni di ¥) | 200 | 694 | −71,1% |
| UPA (¥) | 81,59 | 35,11 | +132,4% |
| Inchiostri — ricavi (milioni di ¥) | 4.896 | 4.375 | +11,9% |
| Inchiostri — utile di settore (milioni di ¥) | 249 | 260 | −4,3% |
| Prodotti chimici — ricavi (milioni di ¥) | 6.339 | 5.883 | +7,7% |
| Prodotti chimici — utile di settore (milioni di ¥) | 310 | 232 | +33,6% |
| Prodotti trasformati — ricavi (milioni di ¥) | 2.089 | 1.745 | +19,7% |
| Prodotti trasformati — utile di settore (milioni di ¥) | 236 | 87 | +169,4% |
| Locazione immobiliare — ricavi (milioni di ¥) | 22 | 22 | +0,1% |
| Locazione immobiliare — utile di settore (milioni di ¥) | 14 | 10 | +33,5% |
| Attivo totale (milioni di ¥) | 54.492 | 53.673 | +1,5% |
| Patrimonio netto (milioni di ¥) | 31.843 | 32.106 | −0,8% |
| Rapporto patrimoniale | 58,0% | 59,4% | −1,4 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 54.300 | — | +8,8% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 2.700 | — | +21,7% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 2.900 | — | +18,2% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 2.650 | — | +41,9% |
| Stima es. 3/2027 — UPA (¥) | 212,09 | — | — |
| Dividendo annuale per azione (¥) | 95,00 | 63,00 | +50,8% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.