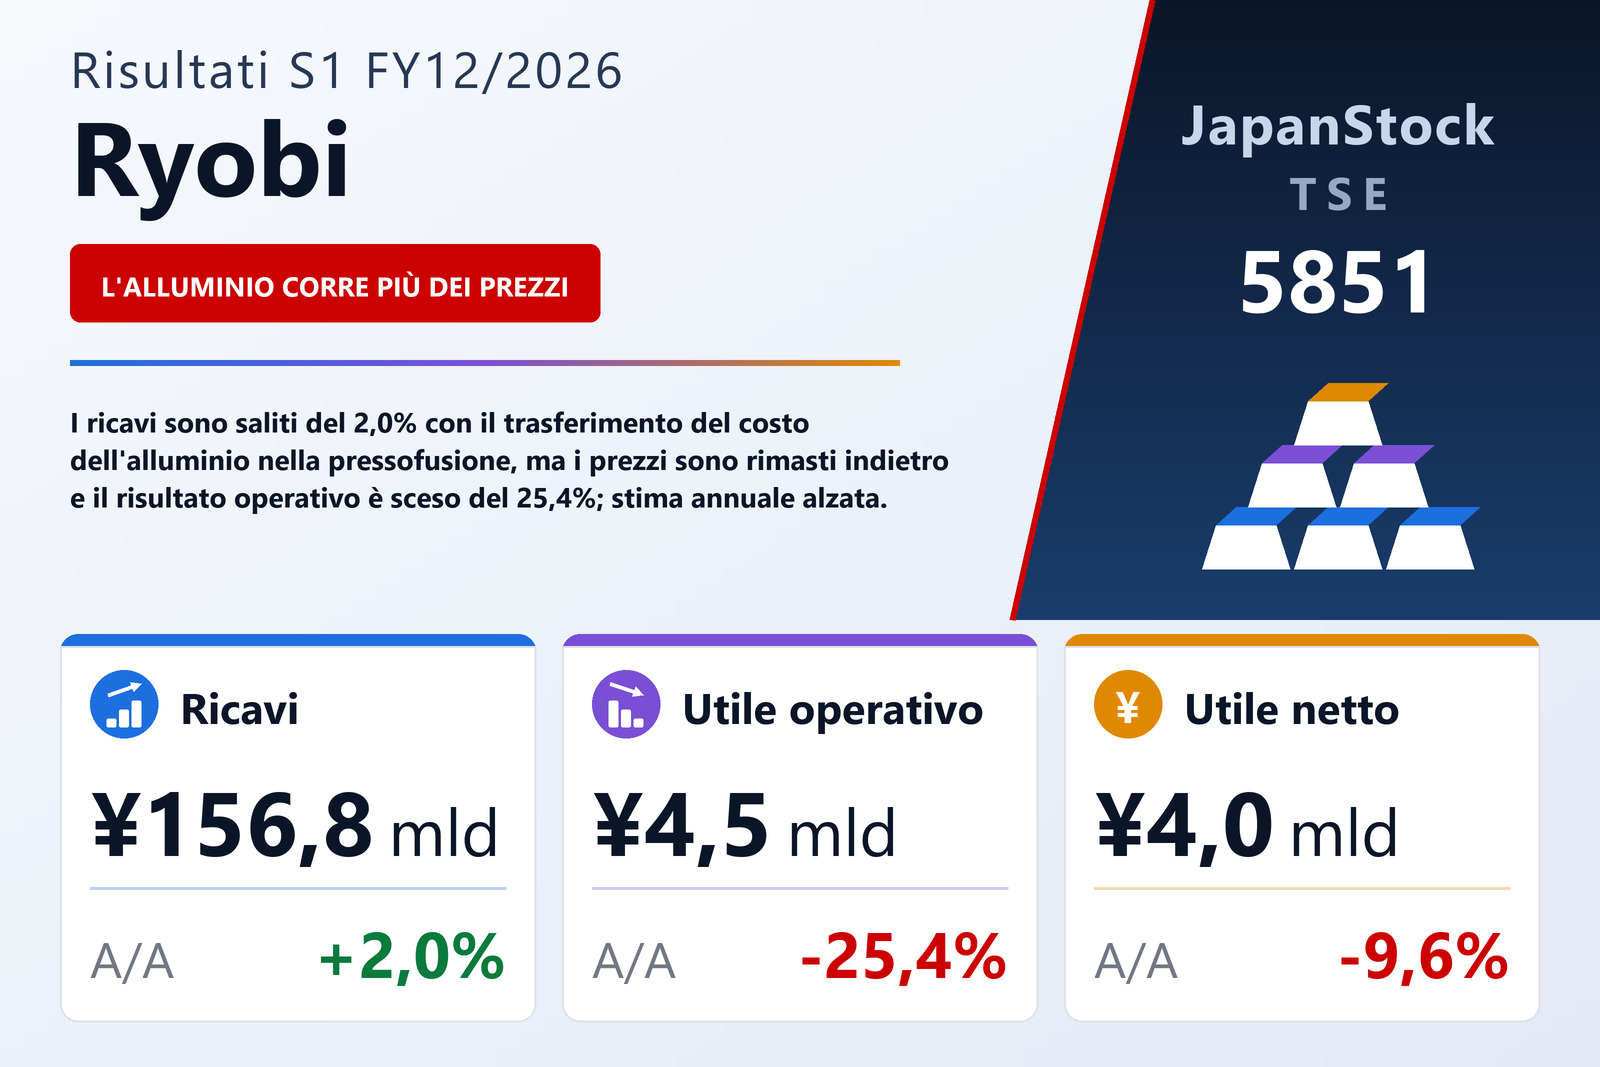
Ricavi +2,0%, costo del venduto +3,8%: quella differenza ha tolto un quarto al risultato operativo
Ryobi Limited (TSE: 5851), il gruppo della pressofusione che produce anche ferramenta per l'edilizia e macchine da stampa, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo semestre, i sei mesi dal 1° gennaio al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 2,0% a ¥156.773 milioni, mentre il risultato operativo è sceso del 25,4% a ¥4.454 milioni, il risultato ordinario del 20,7% a ¥4.834 milioni e l'utile di pertinenza della capogruppo del 9,6% a ¥4.003 milioni, pari a ¥125,87 per azione contro ¥136,78. La società è quotata alla Borsa di Tokyo, e il documento precisa che i conti semestrali non sono stati sottoposti a revisione da parte di un revisore.
Due divari si sono mossi contemporaneamente nella direzione sbagliata. Il costo del venduto è salito del 3,8% a ¥139.916 milioni a fronte di una crescita dei ricavi del 2,0%, sicché l'utile lordo è sceso dell'11,3% a ¥16.857 milioni e il margine lordo si è ristretto dal 12,4% al 10,8%. Le spese di vendita, generali e amministrative sono calate del 4,8% a ¥12.402 milioni, recuperando ¥626 milioni dei ¥2.147 milioni persi sulla riga lorda; il documento non dettaglia questo risparmio. Il margine operativo è passato dal 3,9% al 2,8%. La società descrive un contesto instabile, segnato dai prezzi elevati di risorse ed energia e dalle politiche commerciali di vari paesi, e afferma di aver spinto le vendite perseguendo al tempo stesso riduzione dei costi, aumento della produttività ed efficienza operativa.
Sotto la riga operativa, una vendita di titoli ha attenuato il calo
Le voci non operative hanno aiutato un po' più di un anno prima. I proventi non operativi sono saliti a ¥1.343 milioni da ¥1.207 milioni, compreso un utile su cambi di ¥118 milioni contro una perdita di ¥211 milioni, mentre gli oneri non operativi sono scesi a ¥963 milioni da ¥1.089 milioni, pur con interessi passivi saliti a ¥778 milioni da ¥698 milioni. Il risultato ordinario è quindi calato meno di quello operativo, del 20,7% a ¥4.834 milioni. Le voci straordinarie hanno attutito ancora di più: una plusvalenza di ¥1.023 milioni sulla vendita di titoli d'investimento, contro ¥143 milioni un anno prima, ha portato i proventi straordinari a ¥1.058 milioni, mentre gli oneri straordinari di ¥194 milioni includevano una svalutazione di titoli di ¥134 milioni. L'utile prima delle imposte è stato di ¥5.697 milioni, in calo dell'8,4%.
Le imposte sul reddito sono salite a ¥1.712 milioni da ¥1.457 milioni, e l'utile semestrale è sceso del 16,3% a ¥3.985 milioni. L'utile di pertinenza della capogruppo è risultato superiore a questo totale, a ¥4.003 milioni, perché le minoranze hanno sostenuto una perdita di ¥18 milioni contro un utile di ¥335 milioni un anno prima: per questo l'ultima riga è calata solo del 9,6%. L'utile per azione è sceso un po' meno, dell'8,0%, perché il numero medio di azioni è stato di 31.809.471 contro 32.368.252. Il risultato complessivo è passato a ¥9.770 milioni da una perdita di ¥3.461 milioni, trainato soprattutto da differenze di conversione di +¥5.082 milioni contro −¥7.951 milioni un anno prima.
La pressofusione è cresciuta grazie al trasferimento dei prezzi e allo yen debole, ma il ritardo sull'alluminio ne ha ridotto l'utile
La pressofusione è quasi tutto il gruppo: ¥143.310 milioni di ricavi, +6,2%, pari al 91,4% del totale contro l'87,8% di un anno prima. Secondo il documento i volumi di produzione sono leggermente calati, ma l'aumento del prezzo dell'alluminio, la materia prima, è stato trasferito sui prezzi di vendita e lo yen più debole ha aumentato il controvalore in yen delle vendite delle controllate estere, sicché i ricavi sono cresciuti sia in Giappone sia all'estero. L'utile di settore è però sceso del 7,0% a ¥4.700 milioni, e il margine dal 3,7% al 3,3%. La spiegazione della società è una questione di tempi: nonostante riduzione dei costi e aumento della produttività, l'alluminio ha continuato a rincarare bruscamente, e trasferire un aumento sui prezzi di vendita richiede un certo periodo. Parte della crescita dei ricavi è quindi costo del metallo riaddebitato ai clienti anziché volume aggiuntivo, e il riaddebito arriva dopo il costo.
I due settori minori sono finiti in perdita. I ricavi della ferramenta per l'edilizia sono scesi del 5,5% a ¥5.081 milioni, in calo in Giappone e all'estero, e il settore è passato a una perdita di ¥185 milioni da un utile di ¥16 milioni: uno yuan cinese più forte ha reso più costosi gli acquisti dalla Cina, dove si trovano le sue basi produttive, e riduzione dei costi e risparmi di spesa non hanno colmato la differenza. Le macchine da stampa hanno subito il colpo più duro, con ricavi in calo del 37,8% a ¥8.253 milioni, che il documento attribuisce a una minore propensione agli investimenti in un contesto di prospettive incerte, in Giappone come all'estero; il calo dei ricavi ha trasformato un utile di ¥935 milioni in una perdita di ¥38 milioni. La flessione di ¥973 milioni dell'utile delle macchine da stampa ha superato la somma dei ¥352 milioni della pressofusione e dei ¥202 milioni della ferramenta per l'edilizia. I dati supplementari mostrano ricavi in Giappone saliti a ¥69.314 milioni da ¥66.171 milioni, mentre quelli esteri sono rimasti praticamente invariati, a ¥87.459 milioni contro ¥87.574 milioni.
Scorte in aumento, debiti in calo e indice di patrimonializzazione al 54,3%
Il totale attivo era di ¥345.613 milioni al 30 giugno 2026, in aumento dello 0,5% rispetto al 31 dicembre 2025. Le scorte sono salite di ¥6.417 milioni — i semilavorati a ¥22.002 milioni da ¥18.125 milioni, materie prime e forniture a ¥24.049 milioni da ¥21.620 milioni — mentre cassa e depositi sono scesi di ¥4.185 milioni a ¥26.968 milioni. Le passività sono calate di ¥6.163 milioni a ¥148.020 milioni, soprattutto per la riduzione dei finanziamenti di ¥5.490 milioni, che ha portato il debito oneroso, esclusi effetti scontati e debiti per leasing, a ¥69.251 milioni contro ¥74.742 milioni. Il patrimonio netto è salito del 4,2% a ¥197.592 milioni, principalmente per un aumento di ¥5.082 milioni delle differenze di conversione, di ¥2.413 milioni degli utili portati a nuovo e di ¥959 milioni della riserva di valutazione dei titoli. Un patrimonio proprio di ¥187.738 milioni ha portato l'indice di patrimonializzazione dal 52,2% al 54,3%.
Il flusso di cassa operativo è stato di ¥7.487 milioni, ¥3.203 milioni in più, sostenuto da ammortamenti per ¥9.714 milioni e da imposte pagate molto inferiori, ¥811 milioni contro ¥3.990 milioni, a fronte di un aumento delle scorte di ¥5.102 milioni. L'assorbimento per investimenti si è ridotto a ¥4.672 milioni da ¥13.087 milioni, soprattutto perché gli acquisti di immobilizzazioni materiali sono scesi a ¥6.707 milioni da ¥11.397 milioni. Le attività di finanziamento hanno assorbito ¥8.032 milioni, contro un afflusso di ¥4.210 milioni un anno prima, con finanziamenti ridotti di ¥6.122 milioni e ¥1.590 milioni pagati in dividendi. Disponibilità liquide ed equivalenti hanno chiuso il semestre a ¥22.594 milioni, in calo di ¥4.697 milioni.
Stima alzata grazie al trasferimento dei prezzi e allo yen, con un secondo semestre atteso in linea con il piano
Ryobi ha rivisto la stima annuale dell'esercizio 12/2026 pubblicata il 12 febbraio 2026. Ora prevede ricavi per ¥340.000 milioni, contro ¥313.000 milioni in precedenza e +10,0% sull'esercizio 12/2025; un risultato operativo di ¥13.000 milioni, contro ¥12.800 milioni e +2,6%; un risultato ordinario di ¥14.000 milioni, contro ¥13.300 milioni ma −4,2%; e un utile di pertinenza della capogruppo di ¥12.000 milioni, contro ¥11.500 milioni e +7,3%, per un utile per azione di ¥377,25. L'aumento dei ricavi poggia su ulteriori progressi nel trasferire i rincari dell'alluminio sui prezzi di vendita della pressofusione e sullo yen debole, che accresce le vendite convertite delle controllate estere, anche se ora i volumi di produzione sono attesi leggermente sotto la stima precedente. Sull'utile, la società prevede un secondo semestre sostanzialmente in linea con il piano precedente e ha alzato i valori annuali perché il primo semestre lo ha superato.
Ne risulta un esercizio molto concentrato sulla seconda metà. Il primo semestre ha realizzato il 46,1% dei ricavi previsti ma solo il 34,3% del risultato operativo previsto, sicché la stima implica un risultato operativo di circa ¥8.546 milioni nel secondo semestre, quasi il doppio dei ¥4.454 milioni appena riportati e sopra i circa ¥6.690 milioni impliciti nel secondo semestre dell'esercizio 12/2025. Per settore, i dati supplementari prevedono per la pressofusione un risultato operativo annuo di ¥12.500 milioni, cioè circa ¥7.800 milioni nel secondo semestre, e ¥200 milioni e ¥300 milioni per ferramenta per l'edilizia e macchine da stampa, che chiuderebbero quindi l'anno in utile. Le ipotesi di cambio dal terzo trimestre sono ¥155 per dollaro statunitense, ¥210 per sterlina, ¥23,0 per yuan e ¥4,7 per baht thailandese, e il piano prevede investimenti per ¥20.000 milioni e ammortamenti per ¥19.000 milioni.
Anche la stima del dividendo è stata rivista. Ryobi ha fissato un dividendo intermedio di ¥52,00 contro ¥50,00, pagabile dal 1° settembre 2026, e prevede ora un dividendo di fine esercizio di ¥54,00 contro ¥50,00, per un totale annuo di ¥106,00 contro ¥100,00, in aumento del 6,0% e pari a circa il 28% dell'utile per azione previsto. Il documento non riporta la precedente stima del dividendo.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 156.773 | 153.745 | +2,0% |
| Utile lordo (milioni di ¥) | 16.857 | 19.004 | −11,3% |
| Margine lordo | 10,8% | 12,4% | −1,6 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 12.402 | 13.028 | −4,8% |
| Utile operativo (milioni di ¥) | 4.454 | 5.975 | −25,4% |
| Margine operativo | 2,8% | 3,9% | −1,1 p.p. |
| Utile ordinario (milioni di ¥) | 4.834 | 6.093 | −20,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 4.003 | 4.427 | −9,6% |
| Risultato complessivo (milioni di ¥) | 9.770 | −3.461 | da perdita a utile |
| UPA (¥) | 125,87 | 136,78 | −8,0% |
| Pressofusione — ricavi (milioni di ¥) | 143.310 | 134.979 | +6,2% |
| Pressofusione — utile di settore (milioni di ¥) | 4.700 | 5.053 | −7,0% |
| Ferramenta per l'edilizia — ricavi (milioni di ¥) | 5.081 | 5.377 | −5,5% |
| Ferramenta per l'edilizia — utile di settore (milioni di ¥) | −185 | 16 | da utile a perdita |
| Macchine da stampa — ricavi (milioni di ¥) | 8.253 | 13.278 | −37,8% |
| Macchine da stampa — utile di settore (milioni di ¥) | −38 | 935 | da utile a perdita |
| Attivo totale (milioni di ¥) | 345.613 | 343.734 | +0,5% |
| Patrimonio netto (milioni di ¥) | 197.592 | 189.550 | +4,2% |
| Rapporto patrimoniale | 54,3% | 52,2% | +2,1 p.p. |
| Debito oneroso (milioni di ¥) | 69.251 | 74.742 | −7,3% |
| Flusso di cassa operativo (milioni di ¥) | 7.487 | 4.284 | +74,8% |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 340.000 | 309.111 | +10,0% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 13.000 | 12.665 | +2,6% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 14.000 | 14.620 | −4,2% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 12.000 | 11.182 | +7,3% |
| Stima es. 12/2026 — UPA (¥) | 377,25 | 346,41 | +8,9% |
| Dividendo annuale per azione (¥) | 106,00 | 100,00 | +6,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.