Gli interessi sui prestiti spingono i proventi ordinari del 25%
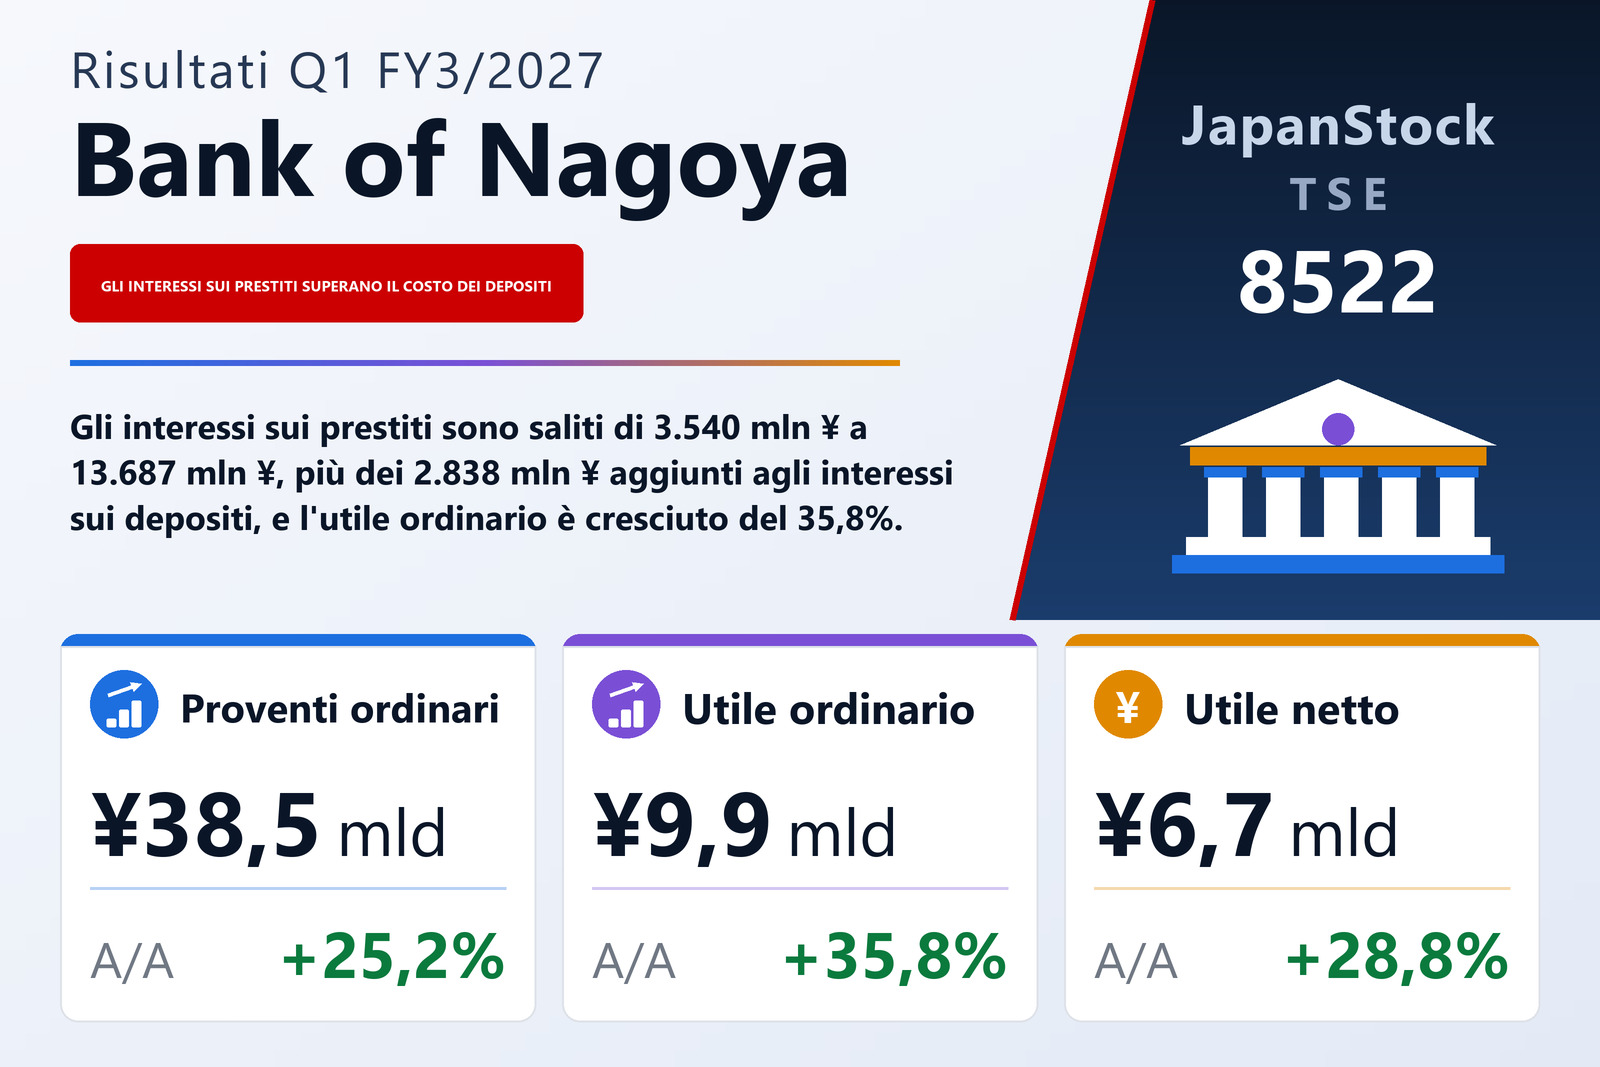
The Bank of Nagoya, Ltd. (TSE: 8522), banca regionale con azioni quotate a Tokyo e a Nagoya, ha pubblicato il 5 agosto 2026 i risultati consolidati del primo trimestre dell'esercizio 3/2027, relativi al periodo dal 1° aprile al 30 giugno 2026 secondo i principi contabili giapponesi. I proventi ordinari sono saliti del 25,2%, a ¥38.502 milioni, l'utile ordinario del 35,8%, a ¥9.931 milioni e l'utile netto di pertinenza della capogruppo del 28,8%, a ¥6.744 milioni. L'utile per azione è stato di ¥137,09 contro ¥106,45; il dato dell'anno precedente è calcolato come se il frazionamento azionario di tre azioni per una, efficace dal 1° ottobre 2025, fosse avvenuto all'inizio dell'esercizio precedente. La base di confronto non era debole: nello stesso trimestre dell'anno precedente i proventi ordinari erano già cresciuti del 22,1%, l'utile ordinario del 24,8% e l'utile netto del 28,8%.
La banca indica l'aumento degli interessi sui prestiti come motivo principale della crescita dei proventi ordinari. I proventi da interessi sono saliti del 33,3%, a ¥22.226 milioni, con gli interessi sui prestiti in rialzo del 34,9%, a ¥13.687 milioni e gli interessi e dividendi su titoli del 33,9%, a ¥7.397 milioni. I proventi da commissioni sono aumentati del 21,5%, a ¥3.851 milioni, gli altri proventi operativi dell'8,1%, a ¥7.483 milioni, e gli altri proventi ordinari del 24,0%, a ¥4.921 milioni.
Gli interessi sui depositi quasi raddoppiano
Gli oneri ordinari sono cresciuti del 21,9%, a ¥28.570 milioni, aumento che la banca attribuisce soprattutto ai maggiori interessi sui depositi e alle maggiori perdite da cessione di titoli di Stato e altre obbligazioni. I costi della raccolta sono saliti del 56,7%, a ¥6.894 milioni e, al loro interno, gli interessi sui depositi del 97,5%, a ¥5.750 milioni da ¥2.912 milioni. Gli altri oneri operativi, la voce che accoglie le perdite da cessione di obbligazioni, sono aumentati del 20,5%, a ¥11.026 milioni, e le spese generali e amministrative del 7,9%, a ¥8.707 milioni. Con proventi ordinari in aumento di ¥7.756 milioni e oneri ordinari in aumento di ¥5.138 milioni, l'utile ordinario è cresciuto di ¥2.618 milioni. In yen, gli interessi sui prestiti hanno aggiunto ¥3.540 milioni e quelli sui depositi ¥2.838 milioni.
L'utile netto è cresciuto meno dell'utile ordinario per ragioni visibili nel conto economico. Il trimestre dell'anno precedente includeva una plusvalenza di ¥281 milioni da cessione di immobilizzazioni, contro ¥3 milioni questa volta, per cui l'utile ante imposte è salito solo del 31,3%, a ¥9.934 milioni. Le imposte sul reddito sono aumentate del 36,7%, a ¥3.190 milioni, pari al 32,1% dell'utile ante imposte contro il 30,8% di un anno prima; la banca stima il carico fiscale trimestrale applicando l'aliquota effettiva attesa per l'intero esercizio. Il risultato complessivo è sceso del 12,4%, a ¥6.959 milioni, perché le altre componenti del risultato complessivo si sono ridotte a ¥215 milioni da ¥2.707 milioni, con la differenza di valutazione dei titoli disponibili per la vendita che ha apportato appena ¥251 milioni contro ¥2.968 milioni.
L'utile operativo core della banca capogruppo sale del 42,8%
I dati individuali della documentazione integrativa mostrano lo stesso andamento. Il margine di interesse è salito del 23,1%, a ¥16.213 milioni, e le commissioni nette del 31,5%, a ¥2.611 milioni, mentre le perdite nette su titoli di Stato e altre obbligazioni si sono ampliate a ¥4.762 milioni da ¥3.245 milioni. L'utile operativo core, che esclude tali utili e perdite su obbligazioni, è aumentato del 42,8%, a ¥10.680 milioni, o del 43,0%, a ¥10.646 milioni, escludendo utili e perdite da rimborsi di fondi di investimento. Gli utili netti su azioni e strumenti correlati sono cresciuti del 25,8%, a ¥4.754 milioni, e i costi del credito sono stati di ¥514 milioni contro ¥485 milioni. I crediti a rischio monitorato e quelli comunicati ai sensi della legge sulla ricostruzione finanziaria ammontavano a ¥78.238 milioni, l'1,75% dei crediti considerati, contro l'1,95% di un anno prima e l'1,79% al 31 marzo 2026.
L'attività bancaria regge i settori, le altre attività ampliano la perdita
L'attività bancaria, di gran lunga il settore più grande, ha aumentato i proventi ordinari, comprese le operazioni tra settori, del 29,1%, a ¥32.029 milioni e l'utile di settore del 33,3%, a ¥10.417 milioni. Il leasing ha accresciuto i proventi ordinari del 10,3%, a ¥6.302 milioni, e l'utile del 27,0%, a ¥146 milioni, e l'attività carte del 7,4%, a ¥681 milioni, e del 9,7%, a ¥226 milioni. Le attività esterne ai settori oggetto di informativa, tra cui sistemi medicali e supporto ICT, hanno visto i proventi ordinari scendere del 18,4%, a ¥546 milioni, e la perdita ampliarsi a ¥113 milioni da ¥4 milioni. Il documento non indica ragioni per l'andamento dei singoli settori oltre alle cifre.
Crescono i prestiti, calano liquidità e certificati di deposito
L'attivo totale è sceso dell'1,1%, a ¥6.205.315 milioni, rispetto al 31 marzo 2026. I crediti e gli effetti scontati sono cresciuti dell'1,6%, ovvero ¥67.513 milioni, a ¥4.377.807 milioni, risultato che la banca attribuisce all'aver soddisfatto attivamente le esigenze di finanziamento delle imprese locali e dei privati, con i mutui per la casa in primo piano. I depositi sono calati di ¥4.003 milioni, a ¥5.377.203 milioni, con una flessione di ¥3.381 milioni dei depositi delle famiglie, e i certificati di deposito negoziabili sono scesi a ¥20.500 milioni da ¥86.500 milioni. Cassa e depositi presso banche sono diminuiti a ¥618.921 milioni da ¥767.469 milioni, mentre i titoli sono saliti dell'1,1%, a ¥1.058.494 milioni. Il documento non commenta i movimenti della liquidità né quelli dei certificati di deposito.
Il patrimonio netto è salito dello 0,3%, a ¥314.945 milioni, e il rapporto patrimoniale al 5,1% dal 5,0%. La banca sottolinea che questo rapporto è il patrimonio netto diviso per l'attivo totale e non è il coefficiente di adeguatezza patrimoniale definito dalla normativa giapponese sui requisiti di capitale. I dati regolamentari provvisori della documentazione integrativa collocano il coefficiente patrimoniale totale consolidato al 13,09% al 30 giugno 2026 contro il 12,93% al 31 marzo 2026, con i coefficienti Tier 1 e di capitale primario di classe 1 entrambi all'11,87%. Nella banca capogruppo, le plusvalenze latenti sui titoli disponibili per la vendita ammontavano a ¥96.433 milioni contro ¥73.034 milioni di un anno prima, poiché le plusvalenze latenti nette di ¥109.734 milioni sulle azioni hanno superato le minusvalenze latenti nette di ¥22.902 milioni sulle obbligazioni. Su base annua, i prestiti della banca capogruppo erano più alti del 9,7%, a ¥4.400.356 milioni, e i depositi, compresi i certificati di deposito, del 5,3%, a ¥5.407.025 milioni.
Stime e dividendo atteso di ¥200 invariati
Le stime consolidate pubblicate il 12 maggio 2026 sono rimaste invariate. Per il primo semestre la banca prevede proventi ordinari per ¥72.800 milioni (+20,5%), un utile ordinario di ¥15.900 milioni (+24,8%) e un utile netto di ¥10.900 milioni (+19,2%); per l'intero esercizio, proventi ordinari per ¥142.800 milioni (+14,7%), un utile ordinario di ¥33.700 milioni (+20,0%) e un utile netto di ¥23.000 milioni (+13,5%), con un utile per azione di ¥467,50. L'utile ordinario del primo trimestre vale il 29,5% dell'obiettivo annuale e il 62,5% di quello semestrale; l'utile netto il 29,3% e il 61,9%.
Anche la stima del dividendo resta invariata, a ¥100 di acconto e ¥100 di saldo, ovvero ¥200 per l'anno. Rettificato per il frazionamento, l'esercizio 3/2026 ha pagato ¥50 di acconto e ¥120 di saldo, ¥170 in totale, per cui la stima è superiore del 17,6%; senza tale rettifica, il saldo dell'anno precedente sarebbe stato di ¥360 e il totale annuo di ¥510.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Proventi ordinari (milioni di ¥) | 38.502 | 30.745 | +25,2% |
| — proventi da interessi (milioni di ¥) | 22.226 | 16.676 | +33,3% |
| —— interessi sui prestiti (milioni di ¥) | 13.687 | 10.147 | +34,9% |
| —— interessi e dividendi su titoli (milioni di ¥) | 7.397 | 5.526 | +33,9% |
| — proventi da commissioni (milioni di ¥) | 3.851 | 3.170 | +21,5% |
| — altri proventi operativi (milioni di ¥) | 7.483 | 6.923 | +8,1% |
| Oneri ordinari (milioni di ¥) | 28.570 | 23.432 | +21,9% |
| — costi della raccolta (milioni di ¥) | 6.894 | 4.400 | +56,7% |
| —— interessi sui depositi (milioni di ¥) | 5.750 | 2.912 | +97,5% |
| — altri oneri operativi (milioni di ¥) | 11.026 | 9.147 | +20,5% |
| — spese generali e amministrative (milioni di ¥) | 8.707 | 8.070 | +7,9% |
| Utile ordinario (milioni di ¥) | 9.931 | 7.313 | +35,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 6.744 | 5.235 | +28,8% |
| Risultato complessivo (milioni di ¥) | 6.959 | 7.942 | −12,4% |
| UPA (¥) | 137,09 | 106,45 | +28,8% |
| Attività bancaria — proventi ordinari (milioni di ¥) | 32.029 | 24.809 | +29,1% |
| Attività bancaria — utile di settore (milioni di ¥) | 10.417 | 7.812 | +33,3% |
| Leasing — proventi ordinari (milioni di ¥) | 6.302 | 5.715 | +10,3% |
| Leasing — utile di settore (milioni di ¥) | 146 | 115 | +27,0% |
| Carte — proventi ordinari (milioni di ¥) | 681 | 634 | +7,4% |
| Carte — utile di settore (milioni di ¥) | 226 | 206 | +9,7% |
| Altro — proventi ordinari (milioni di ¥) | 546 | 669 | −18,4% |
| Altro — utile di settore (milioni di ¥) | −113 | −4 | perdita ampliata |
| Attivo totale (milioni di ¥) | 6.205.315 | 6.272.701 | −1,1% |
| Depositi (milioni di ¥) | 5.377.203 | 5.381.207 | −0,1% |
| Certificati di deposito negoziabili (milioni di ¥) | 20.500 | 86.500 | −76,3% |
| Crediti e effetti scontati (milioni di ¥) | 4.377.807 | 4.310.294 | +1,6% |
| Titoli (milioni di ¥) | 1.058.494 | 1.047.374 | +1,1% |
| Patrimonio netto (milioni di ¥) | 314.945 | 313.890 | +0,3% |
| Rapporto patrimoniale | 5,1% | 5,0% | +0,1 p.p. |
| Coefficiente patrimoniale totale (consolidato, regolamentare) | 13,09% | 12,93% | +0,16 p.p. |
| Stima es. 3/2027 — proventi ordinari (milioni di ¥) | 142.800 | — | +14,7% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 33.700 | — | +20,0% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 23.000 | — | +13,5% |
| Stima es. 3/2027 — UPA (¥) | 467,50 | — | — |
| Dividendo annuale per azione (¥) | 200,00 | 170,00 | +17,6% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.