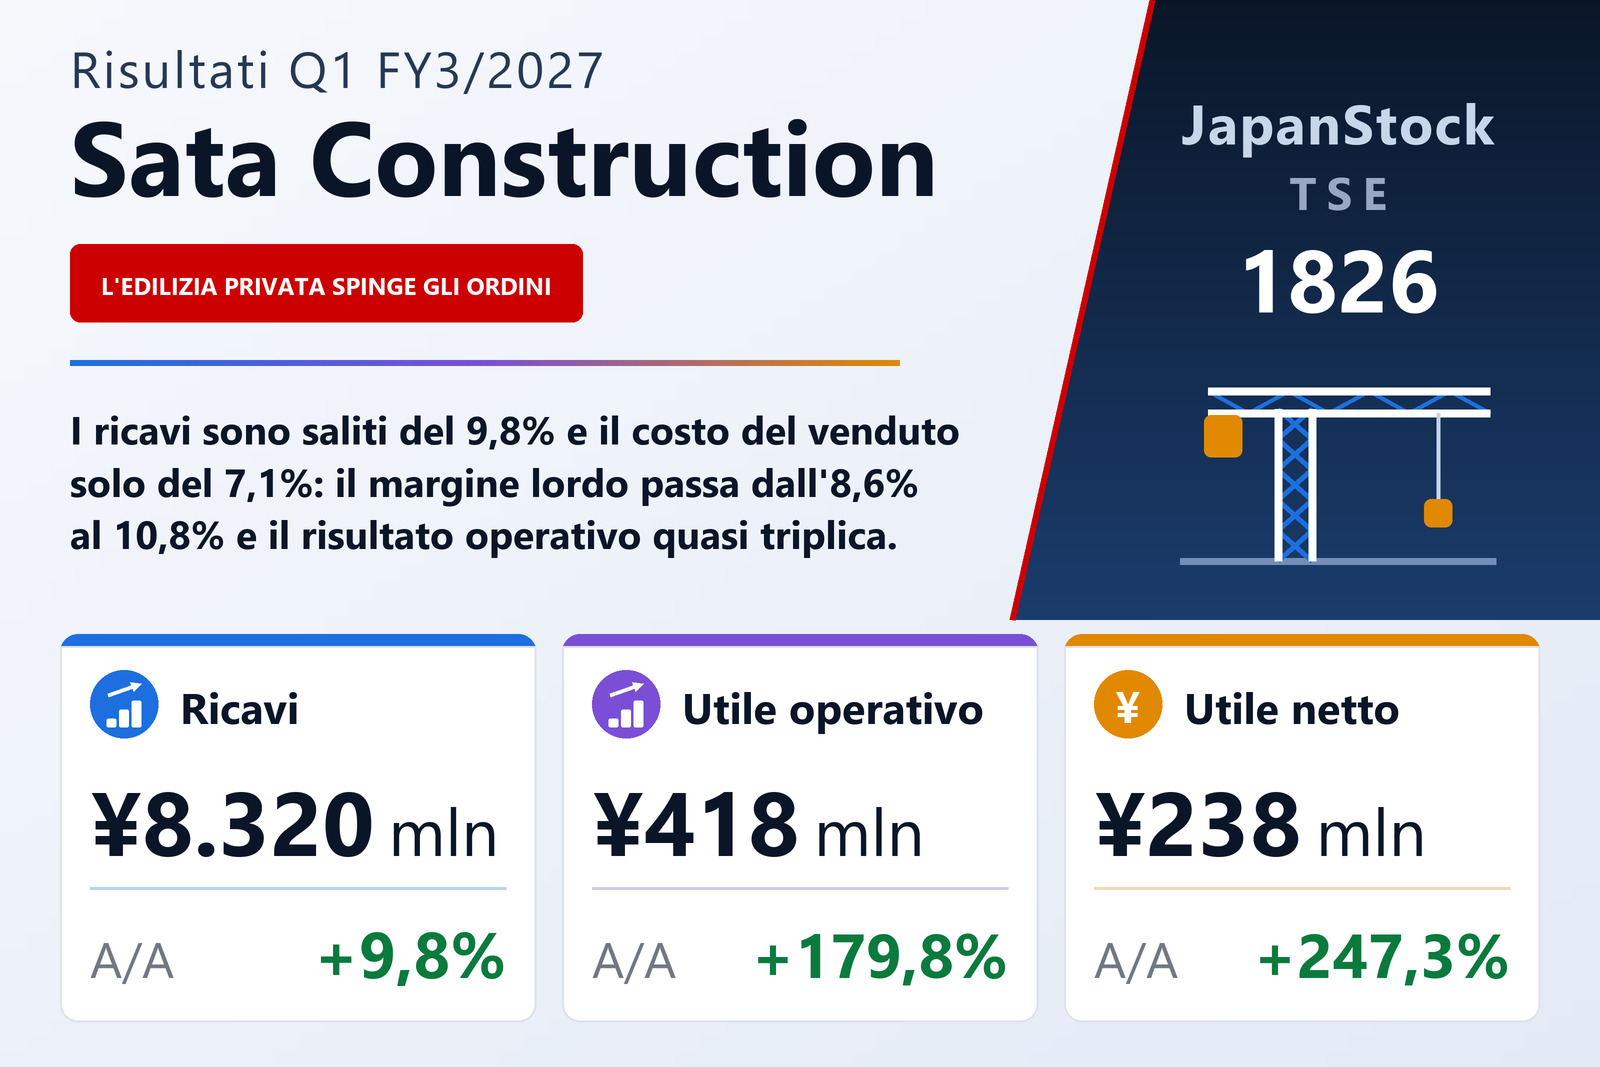
Un guadagno di 2,2 punti di margine lordo ha trasformato il 9,8% di ricavi in un balzo del 180% dell'utile
Sata Construction Co., Ltd. (TSE: 1826), impresa generale di costruzioni giapponese la cui attività si divide fra appalti di ingegneria civile e appalti di edilizia, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 9,8% a ¥8.320 milioni, il risultato operativo del 179,8% a ¥418 milioni, il risultato ordinario del 180,8% a ¥420 milioni e l'utile di pertinenza della capogruppo del 247,3% a ¥238 milioni, pari a ¥19,84 per azione contro ¥4,50. La società è quotata alla Borsa di Tokyo.
Tutto quel guadagno operativo sta in due righe. Il costo del venduto è salito del 7,1% a ¥7.421 milioni a fronte di ricavi in crescita del 9,8%: uno scarto di circa 2,7 punti percentuali su una base di costo superiore a ¥7.000 milioni. L'utile lordo è quindi cresciuto del 38,5% a ¥899 milioni, quasi quattro volte il ritmo dei ricavi, e il margine lordo si è ampliato dall'8,6% al 10,8%. Le spese commerciali, generali e amministrative non sono soltanto cresciute meno dei ricavi: sono scese del 3,6%, a ¥481 milioni. Entrambi i movimenti sono arrivati intatti alla riga operativa, portando il margine operativo dal 2,0% al 5,0%. La società attribuisce il miglioramento del margine lordo ai maggiori ricavi, alla migliore redditività dei grandi cantieri e ai progressi nelle trattative per il ribaltamento dei costi.
Ordini in crescita del 24% e portafoglio del 19%, ma tutta la crescita è edilizia privata
Gli ordini acquisiti sono saliti del 24,0% a ¥11.655 milioni, un aumento di ¥2.259 milioni, e il portafoglio ordini del 19,1% a ¥37.744 milioni, un aumento di ¥6.046 milioni. All'interno degli appalti di costruzione, gli ordini di ingegneria civile sono balzati del 70,6% a ¥2.183 milioni e quelli di edilizia del 16,4% a ¥9.331 milioni, mentre le attività complementari hanno raccolto ¥140 milioni di ordini, in aumento del 44,5%. Il portafoglio però si ripartisce in modo molto diverso. Il portafoglio edilizia è cresciuto del 33,7% a ¥28.448 milioni mentre quello di ingegneria civile è sceso del 10,8% a ¥9.296 milioni, cosicché l'edilizia rappresenta ora il 75,4% del portafoglio contro il 67,1% di un anno prima. Il carico di lavoro futuro del gruppo dipende assai più dai progetti privati di edilizia.
Lo stesso spostamento emerge nei ricavi del trimestre per tipo di committente. I ricavi da committenti pubblici sono scesi da ¥2.897 milioni a ¥1.956 milioni, un calo del 32,5%, mentre quelli da committenti privati sono saliti da ¥4.679 milioni a ¥6.364 milioni, in aumento del 36,0%. Il lavoro privato ha quindi fornito ¥1.685 milioni di ricavi aggiuntivi e quello pubblico ne ha restituiti ¥941 milioni, da cui l'aumento di gruppo di ¥744 milioni. La ragione indicata dal documento è la stessa per la crescita dei ricavi e per quella degli ordini: l'aumento dei lavori privati di edilizia.
Tutti e tre i settori sono migliorati e il più piccolo è tornato in utile
L'utile di settore in questa società è l'utile lordo, riconciliato con il conto economico consolidato. L'Edilizia, il settore maggiore, ha prodotto ricavi per ¥5.763 milioni, in aumento del 10,7%, e un utile lordo di settore di ¥606 milioni, in aumento del 33,4%, portando il proprio margine lordo dall'8,7% al 10,5%. L'Ingegneria civile è cresciuta meno nei ricavi, ¥2.416 milioni, in aumento del 6,2%, ma ha migliorato di più il margine, con un utile lordo di settore di ¥288 milioni, in aumento del 40,5%, portando il proprio margine lordo dal 9,0% all'11,9%. Le Attività complementari, con ¥140 milioni di ricavi, in aumento del 44,5%, hanno trasformato una perdita lorda di ¥14 milioni in un utile lordo di ¥6 milioni. I tre sommano ¥902 milioni contro un utile lordo consolidato di ¥899 milioni; la differenza è l'elisione delle operazioni infrasettoriali, una rettifica di −¥2 milioni quest'anno contro +¥3 milioni l'anno scorso.
Il documento avverte che il primo trimestre è quello piccolo
Sata Construction afferma esplicitamente nel documento che la sua attività di costruzione segue uno schema stagionale: poiché i contratti concentrano completamento e consegna nel quarto trimestre, i ricavi rilevati in quel periodo sono nettamente superiori a quelli dei primi tre trimestri. I numeri lo confermano rispetto all'attesa annuale della società stessa. Ricavi per ¥8.320 milioni valgono il 22,1% dei ¥37.600 milioni stimati per l'esercizio, e un risultato operativo di ¥418 milioni il 27,9% dei ¥1.500 milioni stimati. Il guadagno operativo del 179,8% si misura inoltre su una base debole: la riga dell'esercizio precedente del documento mostra il trimestre di giugno 2025 con ricavi in calo del 10,0% e risultato operativo in calo del 26,0%. Un trimestre che è insieme stagionalmente piccolo e confrontato con uno depresso dice sull'esercizio meno di quanto la sua percentuale lasci intendere.
Un onere per imposte differite di ¥160 milioni ha frenato l'utile netto
Sotto la riga operativa i movimenti sono piccoli. I proventi non operativi sono stati ¥8 milioni contro ¥4 milioni e gli oneri non operativi ¥6 milioni contro ¥4 milioni, di cui ¥5 milioni di oneri finanziari contro ¥4 milioni, cosicché il risultato ordinario è salito del 180,8% a ¥420 milioni. Quest'anno non vi è stata alcuna partita straordinaria, contro una plusvalenza da cessione di immobilizzazioni di ¥4 milioni e una minusvalenza da dismissione trascurabile un anno prima, lasciando un risultato ante imposte di ¥420 milioni contro ¥153 milioni. Le imposte sul reddito hanno assorbito ¥181 milioni contro ¥84 milioni, un'aliquota effettiva del 43,1%, e il documento ne indica la causa: ¥160 milioni di onere per imposte differite derivanti dallo storno di attività fiscali differite. Le attività fiscali differite iscritte fra immobilizzazioni finanziarie e altre attività sono infatti scese da ¥268 milioni a ¥105 milioni. L'utile netto di pertinenza della capogruppo è comunque salito del 247,3% a ¥238 milioni e il risultato complessivo del 187,5% a ¥245 milioni.
L'utile per azione è salito più dell'utile — del 340,9%, da ¥4,50 a ¥19,84 — perché il numero medio di azioni in circolazione è sceso del 21,3%, da 15.297.833 a 12.045.608. Le azioni emesse sono rimaste 13.386.233 e le azioni proprie sono salite di 820 titoli a 1.341.051: il calo della media riflette quindi movimenti azionari dell'esercizio precedente e non qualcosa avvenuto in questo trimestre.
L'attivo è sceso del 12% con l'incasso dei crediti di fine esercizio
Lo stato patrimoniale confronta il 30 giugno 2026 con il 31 marzo 2026, e si è ristretto. L'attivo totale è sceso del 12,2% a ¥22.251 milioni da ¥25.352 milioni, con i crediti per lavori ultimati in calo di ¥4.524 milioni a ¥6.478 milioni e la liquidità in aumento di ¥1.592 milioni a ¥10.313 milioni: lo schema consueto di un'impresa le cui consegne si concentrano nel quarto trimestre e i cui incassi arrivano un trimestre dopo. Le passività sono scese del 18,7% a ¥11.377 milioni, con i debiti verso fornitori di cantiere in calo di ¥1.806 milioni a ¥4.073 milioni e i finanziamenti a breve di ¥1.016 milioni a ¥290 milioni. Il patrimonio netto è sceso del 4,2% a ¥10.873 milioni, soprattutto per ¥722 milioni di dividendi pagati. Poiché l'attivo è sceso più rapidamente del patrimonio, l'indice di patrimonializzazione è salito di 4,1 punti al 48,9%: un miglioramento prodotto da un bilancio che si restringe e non dagli utili non distribuiti, che anzi sono scesi da ¥8.283 milioni a ¥7.799 milioni. Non è stato redatto un rendiconto finanziario trimestrale; gli ammortamenti sono stati ¥44 milioni contro ¥48 milioni.
Stima e dividendo lasciati esattamente dov'erano
La società ha lasciato intatta la stima annuale pubblicata l'11 maggio 2026: ricavi per ¥37.600 milioni (+2,3%), risultato operativo di ¥1.500 milioni (−15,3%), risultato ordinario di ¥1.410 milioni (−17,9%) e utile di pertinenza della capogruppo di ¥910 milioni (−5,6%), pari a ¥75,54 per azione. La ragione dichiarata per non rivederla è l'incertezza delle condizioni future. Presa alla lettera, quella stima implica ¥1.082 milioni di risultato operativo nei nove mesi rimanenti, contro i ¥418 milioni già contabilizzati, e un esercizio in cui il risultato operativo scende del 15,3% benché il primo trimestre lo abbia quasi triplicato. Il documento non offre alcuna riconciliazione fra le due cose, e la nota sulla stagionalità è l'unico contesto che fornisce.
Nemmeno la stima sul dividendo è stata rivista. Sata Construction prevede di pagare ¥60,00 per azione a fine esercizio e ¥60,00 sull'anno, senza acconto, come i ¥60,00 pagati per l'esercizio chiuso a marzo 2026: una distribuzione di circa il 79% dei ¥75,54 di utile per azione stimati. Il trimestre stesso ha sopportato l'esborso del dividendo di fine esercizio precedente, ¥722 milioni. Il documento non registra alcuna variazione dell'area di consolidamento, alcun cambiamento di principio contabile o di stima e alcuna rideterminazione, e i prospetti trimestrali non sono stati sottoposti a revisione da parte di un revisore contabile. La società non ha predisposto materiale esplicativo supplementare né tenuto una presentazione dei risultati.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 8.320 | 7.576 | +9,8% |
| Utile lordo (milioni di ¥) | 899 | 649 | +38,5% |
| Margine lordo | 10,8% | 8,6% | +2,2 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 481 | 499 | −3,6% |
| Utile operativo (milioni di ¥) | 418 | 149 | +179,8% |
| Utile ordinario (milioni di ¥) | 420 | 149 | +180,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 238 | 68 | +247,3% |
| Risultato complessivo (milioni di ¥) | 245 | 85 | +187,5% |
| UPA (¥) | 19,84 | 4,50 | +340,9% |
| Ordini acquisiti (milioni di ¥) | 11.655 | 9.396 | +24,0% |
| Portafoglio ordini (milioni di ¥) | 37.744 | 31.698 | +19,1% |
| Ingegneria civile — ricavi (milioni di ¥) | 2.416 | 2.274 | +6,2% |
| Ingegneria civile — utile lordo di settore (milioni di ¥) | 288 | 205 | +40,5% |
| Ingegneria civile — ordini acquisiti (milioni di ¥) | 2.183 | 1.280 | +70,6% |
| Edilizia — ricavi (milioni di ¥) | 5.763 | 5.204 | +10,7% |
| Edilizia — utile lordo di settore (milioni di ¥) | 606 | 454 | +33,4% |
| Edilizia — ordini acquisiti (milioni di ¥) | 9.331 | 8.018 | +16,4% |
| Attività complementari — ricavi (milioni di ¥) | 140 | 97 | +44,5% |
| Attività complementari — utile lordo di settore (milioni di ¥) | 6 | −14 | da perdita a utile |
| Attivo totale (milioni di ¥) | 22.251 | 25.352 | −12,2% |
| Patrimonio netto (milioni di ¥) | 10.873 | 11.351 | −4,2% |
| Rapporto patrimoniale | 48,9% | 44,8% | +4,1 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 37.600 | — | +2,3% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 1.500 | — | −15,3% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 1.410 | — | −17,9% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 910 | — | −5,6% |
| Stima es. 3/2027 — UPA (¥) | 75,54 | — | — |
| Dividendo annuale per azione (¥) | 60,00 | 60,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.