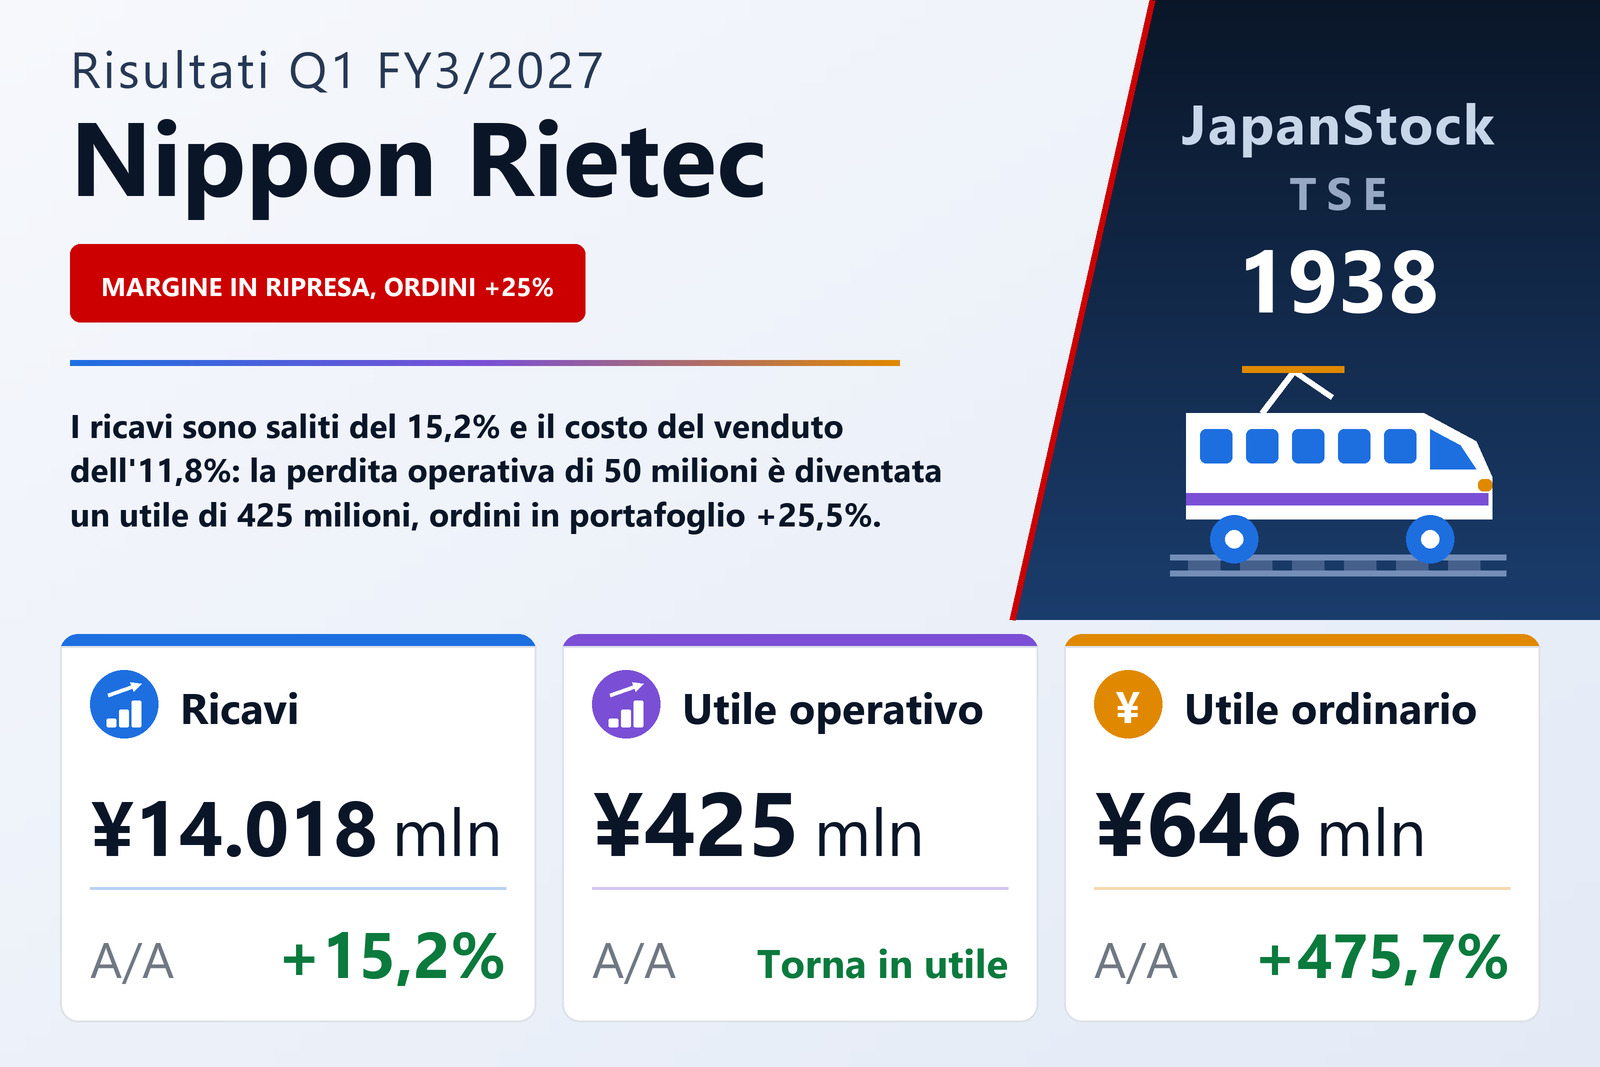
I ricavi sono cresciuti del 15,2%, il costo del venduto dell'11,8% — e la riga operativa ha superato lo zero
Nippon Rietec Co., Ltd. (TSE: 1938), impresa di impianti elettrici i cui quattro reparti di cantiere coprono impianti elettrici ferroviari, attrezzature stradali, impianti elettrici interni ed esterni e linee aeree di trasmissione, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 15,2%, a 14.018 milioni di yen, la riga operativa è passata da una perdita di 50 milioni a un utile di 425 milioni, l'utile ordinario è balzato del 475,7%, a 646 milioni, e l'utile di pertinenza della capogruppo è stato di 406 milioni contro 18 milioni, pari a 16,39 yen per azione contro 0,74. Il documento indica la Borsa di Tokyo come mercato di quotazione e non specifica alcun segmento.
L'aritmetica fra queste righe è l'intero trimestre. Il costo del venduto è salito dell'11,8%, a 12.176 milioni, contro una crescita dei ricavi del 15,2%: uno scarto di circa tre punti e mezzo percentuali applicato a una base di costi superiore a 12.000 milioni. L'utile lordo è quindi cresciuto del 43,4%, a 1.842 milioni, quasi il triplo del ritmo dei ricavi, e il margine lordo si è ampliato dal 10,6% al 13,1%, un guadagno di circa 2,6 punti. Le spese commerciali e amministrative sono aumentate solo del 6,1%, a 1.417 milioni, assai meno dei ricavi, così che alla riga operativa è arrivato più dell'intero guadagno di margine lordo: il margine operativo è passato dal −0,4% al 3,0%. La società attribuisce il miglioramento all'effetto ricavi in sé, insieme a trattative continue sui prezzi, guadagni di produttività e controllo dei costi. Non viene citata alcuna posta straordinaria.
Sotto la riga operativa, i dividendi incassati e un carico fiscale più leggero fanno il resto
L'utile ordinario ha raggiunto 646 milioni contro 112 milioni, in crescita del 475,7%, molto più della riga operativa — perché per un'attività di queste dimensioni la gestione non operativa pesa molto rispetto all'utile operativo. I proventi non operativi sono stati 326 milioni contro 263 milioni, di cui 211 milioni di dividendi incassati contro 160 milioni e 98 milioni di plusvalenze su vendite di merci contro 91 milioni. Gli oneri non operativi sono stati 104 milioni contro 101 milioni, quasi interamente una perdita da partecipazioni valutate a patrimonio netto di 84 milioni (85 milioni un anno prima) e 7 milioni di oneri finanziari (11 milioni). Il saldo netto non operativo di 221 milioni vale dunque circa la metà dell'intero utile operativo del trimestre: è la ragione aritmetica per cui la riga ordinaria è salita molto più rapidamente di quella operativa.
Più in basso, una plusvalenza straordinaria di 1,6 milioni sulla cessione di immobilizzazioni ha sostituito la perdita di 9,7 milioni su dismissioni dell'anno precedente, così che l'utile trimestrale ante imposte è salito del 531,8%, a 648 milioni, da 102 milioni. Le imposte sul reddito sono state 242 milioni contro 84 milioni, un'aliquota effettiva del 37,4% contro l'82,2% — quest'ultima distorta da una base ante imposte prossima al pareggio, non da qualcosa avvenuto in questo trimestre. Non vi sono interessenze di minoranza, perciò l'utile trimestrale e quello di pertinenza della capogruppo sono gli stessi 406 milioni, contro 18 milioni; il documento stesso non pubblica alcuna percentuale per quella riga, essendo troppo piccola la base dell'anno precedente. Il risultato complessivo è cresciuto solo del 68,3%, a 463 milioni, molto meno dell'utile netto, perché le altre componenti del conto economico complessivo sono scese a 56 milioni da 257 milioni — soprattutto per una minore plusvalenza da valutazione di titoli, 105 milioni contro 381 milioni.
La costruzione di impianti elettrici è il 93% dei ricavi, e il lavoro ferroviario ne è la metà
Il gruppo riporta tre settori, e uno di essi è quasi l'intera società. Costruzione di impianti elettrici ha registrato ricavi verso terzi per 13.061 milioni, +14,1% — il 93% dei ricavi di gruppo — con un utile di settore di 1.123 milioni, +55,3%. Attività accessorie seguono con 856 milioni, +36,2%, e un utile di settore di 159 milioni contro 43 milioni. Locazione immobiliare, a 100 milioni, +0,5%, ha guadagnato 16 milioni contro 15 milioni. I tre utili di settore sommano 1.300 milioni contro 783 milioni un anno prima; una rettifica di −875 milioni (−833 milioni l'anno scorso), quasi tutta costi generali di 891 milioni non attribuiti ad alcun settore, è ciò che riduce quel totale ai 425 milioni di utile operativo effettivamente pubblicati.
All'interno del settore costruzioni, l'allegato del documento distingue quattro reparti, con andamenti molto diversi. Gli impianti elettrici ferroviari sono i maggiori, con 6.600 milioni, +9,2%, poco più della metà dei ricavi di costruzione e la crescita più lenta fra i tre reparti in aumento. Le linee di trasmissione sono cresciute più in fretta, +46,1% a 3.530 milioni, un incremento di 1.114 milioni che è il maggior contributo singolo alla crescita del gruppo. Le attrezzature stradali sono salite del 30,8%, a 2.127 milioni. All'opposto, gli impianti elettrici interni ed esterni sono scesi del 40,8%, a 802 milioni — l'unico reparto in contrazione, senza che il documento ne dia spiegazione. I quattro insieme fanno 13.061 milioni, +14,1%.
Il mercato descritto dalla società e gli ordini che ha vinto
Il quadro che il documento traccia è equilibrato. Descrive un'economia giapponese in ripresa moderata grazie al miglioramento di occupazione e redditi, ai continui aumenti salariali, alla forte domanda turistica in entrata favorita dallo yen debole e a investimenti aziendali attivi, citando però come fattori di rischio al ribasso i rialzi graduali del tasso di riferimento della Banca del Giappone, l'andamento dei prezzi e il rischio geopolitico, Medio Oriente incluso. Per l'edilizia in particolare definisce solidi gli investimenti privati nelle misure contro l'invecchiamento delle infrastrutture, nei lavori di resilienza nazionale e nella rete di trasmissione e nelle infrastrutture energetiche di nuova generazione che una società digitalizzata e decarbonizzata richiede — ma afferma che il contesto operativo si è fatto nettamente più duro per la carenza cronica di manodopera e l'aumento dei costi del lavoro e dei materiali, rendendo indispensabili i guadagni di produttività e un'adeguata disciplina di margine. Il trimestre è il secondo anno del Piano di Gestione di Medio Termine 2027, primo passo verso la visione di lungo periodo NR Vision 2035, in base alla quale la società rafforza la redditività delle attività esistenti accelerando al contempo verso aree di crescita come i data center e le infrastrutture energetiche di nuova generazione.
Il trimestre si è aperto con lavori riportati dall'esercizio precedente per 59.624 milioni contro 47.717 milioni un anno prima, e gli ordini hanno continuato ad arrivare: 17.154 milioni, +18,3%. Agli impianti elettrici ferroviari sono andati 8.716 milioni, +14,3%, con lavori fra cui la sostituzione degli apparati centrali di stazione; alle linee di trasmissione 3.619 milioni, +22,2%, inclusa la ricostruzione di tralicci; alle attrezzature stradali 3.013 milioni, +12,9%; e agli impianti elettrici interni ed esterni 1.805 milioni, +45,3%, grazie a ristrutturazioni elettriche del settore pubblico — il reparto con il calo di ricavi più forte è dunque quello con la crescita di ordini più rapida. Il documento cita inoltre grandi lavori elettrici legati ai data center fra i contratti acquisiti.
Il portafoglio ordini al 30 giugno 2026 ammontava a 63.717 milioni, +25,5% rispetto alla stessa data dell'anno precedente, un aumento di 12.948 milioni. Le linee di trasmissione ne hanno fornito 7.386 milioni, con il portafoglio del reparto in crescita del 72,0%, a 17.638 milioni; gli impianti elettrici ferroviari mantengono il portafoglio assoluto maggiore, 31.200 milioni, +12,7%, con gli impianti interni ed esterni a 8.756 milioni, +19,6%, e le attrezzature stradali a 6.120 milioni, +11,0%. Un portafoglio pari a circa quattro volte e mezza i ricavi di un singolo trimestre è l'indicatore anticipatore più solido del documento, e gran parte della sua crescita si trova proprio nell'attività verso cui la società dichiara di espandersi.
Lo stato patrimoniale si è ridotto di 8.855 milioni, quasi tutto in crediti
L'attivo totale è sceso dell'8,7%, a 92.480 milioni, dai 101.335 milioni del 31 marzo 2026, un calo di 8.855 milioni che deriva in sostanza da una sola riga: gli effetti e crediti per lavori ultimati sono scesi di 11.688 milioni, a 36.529 milioni, per l'incasso delle consegne del quarto trimestre precedente. La liquidità è salita di 985 milioni, a 9.380 milioni, e i costi dei lavori in corso di 848 milioni, a 1.921 milioni, con l'avvio di nuove commesse. Le passività sono scese di 7.286 milioni, a 24.779 milioni: debiti verso fornitori di cantiere in calo di 4.176 milioni, fondo premi in calo di 2.311 milioni a 530 milioni e imposte da versare in calo di 1.873 milioni a 64 milioni, a fronte di nuovi debiti a breve per 500 milioni dove prima non ve n'erano. Il patrimonio netto è sceso di 1.568 milioni, a 67.700 milioni, con le riserve di utili in calo di 1.625 milioni per il dividendo di fine esercizio mentre la riserva di valutazione titoli saliva di 98 milioni. Poiché l'attivo è sceso più rapidamente del patrimonio, il rapporto patrimoniale è salito dal 68,4% al 73,2%; in assenza di interessenze di minoranza, patrimonio proprio e patrimonio netto coincidono. Le azioni emesse sono rimaste 25.117.717 e le azioni proprie 337.168.
Stima invariata — e il primo trimestre ne rappresenta il 5,8%
Nippon Rietec ha lasciato intatta la stima annuale dell'esercizio 3/2027 pubblicata il 12 maggio 2026: ricavi di 75.300 milioni (+1,7%), utile operativo di 7.350 milioni (+3,3%), utile ordinario di 8.360 milioni (+6,9%), utile di pertinenza della capogruppo di 6.140 milioni (+10,6%) e un utile di 247,42 yen per azione. Il trimestre appena pubblicato vale il 18,6% dei ricavi stimati ma solo il 5,8% dell'utile operativo stimato, e il documento spiega quello scarto invece di lasciarlo sospeso: i costi fissi come le spese commerciali e amministrative maturano in modo abbastanza uniforme sui quattro trimestri, mentre il completamento e la consegna dei lavori si concentrano nel quarto, sicché sia i ricavi sia l'utile sono stagionalmente spostati verso la chiusura. Letto così, un primo trimestre appena tornato in utile è coerente con la stima, non in contrasto con essa.
Nemmeno la stima sul dividendo è stata rivista. Per il primo trimestre non è dovuto alcun dividendo e il documento non fissa una data di inizio pagamento; la società prevede 47,00 yen al semestre e 50,00 yen a fine esercizio, per un totale annuo di 97,00 yen contro gli 82,00 pagati per l'esercizio 3/2026, interamente sotto forma di un unico versamento finale. Si tratta di un aumento del 18,3% e di una distribuzione pari a circa il 39% dei 247,42 yen di utile per azione stimati. Il documento aggiunge che questi prospetti consolidati trimestrali non sono soggetti a revisione da parte di un revisore contabile o di una società di revisione e che non sono accompagnati da materiale esplicativo integrativo né da una presentazione dei risultati.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 14.018 | 12.173 | +15,2% |
| Utile lordo (milioni di ¥) | 1.842 | 1.284 | +43,4% |
| Margine lordo | 13,1% | 10,6% | +2,6 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.417 | 1.335 | +6,1% |
| Utile operativo (milioni di ¥) | 425 | −50 | da perdita a utile |
| Utile ordinario (milioni di ¥) | 646 | 112 | +475,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 406 | 18 | +2.128,3% |
| UPA (¥) | 16,39 | 0,74 | +2.114,9% |
| Ordini acquisiti (milioni di ¥) | 17.154 | 14.495 | +18,3% |
| Portafoglio ordini (milioni di ¥) | 63.717 | 50.768 | +25,5% |
| Costruzione di impianti elettrici — ricavi (milioni di ¥) | 13.061 | 11.444 | +14,1% |
| Costruzione di impianti elettrici — utile di settore (milioni di ¥) | 1.123 | 723 | +55,3% |
| Attività accessorie — ricavi (milioni di ¥) | 856 | 628 | +36,2% |
| Attività accessorie — utile di settore (milioni di ¥) | 159 | 43 | +270,6% |
| Locazione immobiliare — ricavi (milioni di ¥) | 100 | 100 | +0,5% |
| Locazione immobiliare — utile di settore (milioni di ¥) | 16 | 15 | +4,6% |
| Attivo totale (milioni di ¥) | 92.480 | 101.335 | −8,7% |
| Patrimonio netto (milioni di ¥) | 67.700 | 69.269 | −2,3% |
| Rapporto patrimoniale | 73,2% | 68,4% | +4,8 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 75.300 | — | +1,7% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 7.350 | — | +3,3% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 8.360 | — | +6,9% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 6.140 | — | +10,6% |
| Stima es. 3/2027 — UPA (¥) | 247,42 | — | — |
| Dividendo annuale per azione (¥) | 97,00 | 82,00 | +18,3% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.