Ricavi in crescita del 3,3% e utile in crescita del 10,4%, guadagnati in posti diversi
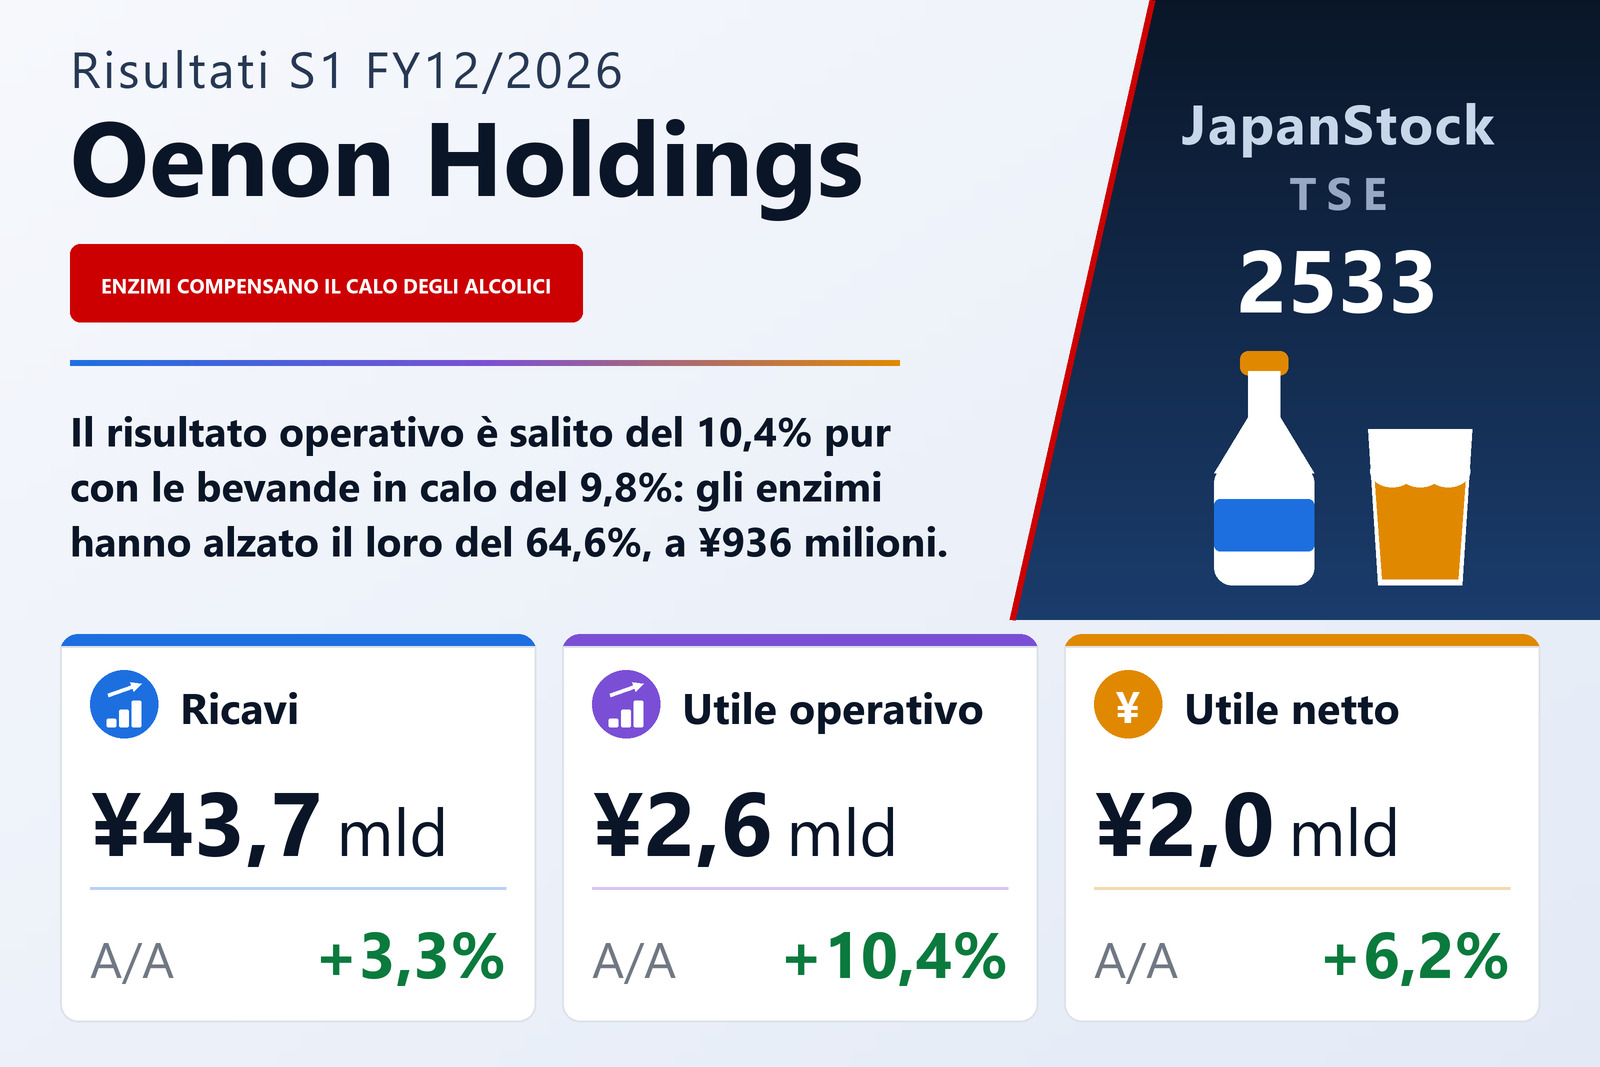
Oenon Holdings, Inc. (TSE: 2533), il gruppo giapponese che produce shochu, chuhai, sake, sake sintetico, mirin e distillati occidentali, fornisce alcol per uso alimentare e industriale e gestisce inoltre attività di enzimi e prodotti farmaceutici e un ramo immobiliare, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo semestre, i sei mesi dal 1 gennaio al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 3,3% a ¥43.673 milioni, il risultato operativo del 10,4% a ¥2.557 milioni, il risultato ordinario del 10,5% a ¥2.650 milioni e l'utile di pertinenza della capogruppo del 6,2% a ¥1.970 milioni, pari a ¥35,06 per azione contro ¥32,57. Il documento indica come mercato di quotazione la Borsa di Tokyo e non menziona alcun segmento di mercato.
L'aritmetica di gruppo è stretta, ma positiva. Il costo del venduto è salito del 2,7% a ¥35.496 milioni a fronte di ricavi in crescita del 3,3%, così l'utile lordo è cresciuto più di entrambi, del 6,0% a ¥8.177 milioni, e il margine lordo si è ampliato dal 18,3% al 18,7%. Le spese di vendita, generali e amministrative sono salite del 4,1% a ¥5.620 milioni — più dei ricavi, ma meno dell'utile lordo —, lasciando il risultato operativo in rialzo del 10,4% e il margine operativo al 5,9% contro il 5,5%. Visto dal gruppo, il semestre sembra un miglioramento misurato e ordinato. La nota settoriale dice altro.
Le bevande alcoliche hanno venduto di più e guadagnato di meno
Il business delle bevande vale il 92% dei ricavi di gruppo, ed è cresciuto: le vendite del settore a clienti esterni sono state ¥39.997 milioni, +2,4%. L'utile di settore è andato nella direzione opposta, in calo del 9,8% a ¥1.219 milioni. La società pubblica un proprio ponte per quel calo di ¥132 milioni, ed è insolitamente esplicito: i volumi più alti hanno aggiunto ¥110 milioni di utile lordo e i prezzi di vendita più alti altri ¥250 milioni, ma il rincaro delle materie prime ne ha tolti ¥380 milioni e il costo del personale e le altre spese commerciali altri ¥150 milioni, con il mix di prodotto a restituirne ¥38 milioni. In altre parole, gli aumenti di prezzo hanno recuperato circa due terzi del rincaro degli input e nulla dell'inflazione dei costi che sta sotto.
Sotto il totale di settore le linee di prodotto si sono mosse insieme più che in ordine sparso. Lo shochu, la linea maggiore, è salito dell'1,2% a ¥17.387 milioni: al suo interno lo shochu di tipo kourui è sceso dello 0,4% a ¥5.895 milioni, mentre quello di tipo otsurui è salito del 2,1% a ¥11.492 milioni. Il chuhai e gli altri prodotti pronti da bere sono saliti del 3,3% a ¥9.741 milioni, il sake del 2,4% a ¥1.748 milioni, il sake sintetico del 2,5% a ¥861 milioni e l'alcol venduto come materia prima dello 0,7% a ¥6.933 milioni; solo il mirin è calato, del 3,4% a ¥163 milioni. I distillati occidentali sono stati la linea più dinamica, a ¥2.778 milioni, +11,6%. La società attribuisce la crescita dello shochu alle sue gamme miscelate «Sugomugi» e «Sugoimo» e alla gamma autentica «Hakata no Hana», che hanno compensato i minori volumi a marchio del distributore; quella dei pronti da bere ai prodotti a marchio del distributore e al chuhai «NIPPON PREMIUM» con ingredienti regionali; e quella dei distillati occidentali ai concentrati per chuhai e al whisky «Kokun», con i distillati occidentali destinati alla trasformazione in calo. All'interno della linea alcol, quello per uso alimentare è rimasto solido e quello industriale è sceso. Il contesto che descrive per la categoria è una popolazione in calo e invecchiata, meno occasioni di consumo e consumatori più parsimoniosi: parole sue, una concorrenza sempre più intensa.
Tutta la crescita del semestre è avvenuta nel primo trimestre
Il materiale integrativo della società scompone il semestre per trimestri, e il secondo ribalta il primo. Da aprile a giugno 2026 i ricavi sono scesi dell'1,9% a ¥22.406 milioni, l'utile lordo del 6,5% a ¥4.177 milioni mentre le spese commerciali continuavano a salire, e il risultato operativo è sceso del 20,4% a ¥1.289 milioni, quello ordinario del 20,5% a ¥1.337 milioni e l'utile di pertinenza della capogruppo del 21,9% a ¥1.030 milioni, pari a ¥18,37 per azione contro ¥23,15. Il settore bevande ha sostenuto quel ribaltamento quasi da solo: le sue vendite del secondo trimestre sono calate del 2,7% a ¥20.589 milioni e il suo utile del 47,6% a ¥583 milioni. Ogni dato pubblicato per il semestre è quindi un dato del primo trimestre diluito da un secondo più debole, e il documento non commenta il trimestre separatamente.
Gli enzimi sono il 6,8% dei ricavi e tutta la crescita dell'utile
Il settore enzimi e prodotti farmaceutici ha riportato ricavi per ¥2.966 milioni, +17,8%, e un utile di settore di ¥936 milioni, +64,6%, che la società attribuisce alla forza delle vendite di enzimi all'estero e alla fermentazione in conto terzi. Sono ¥367 milioni di utile aggiuntivo da un'attività che vale il 6,8% dei ricavi di gruppo, contro il calo di ¥132 milioni del settore bevande: l'aumento di ¥240 milioni del risultato operativo di gruppo è dunque più che spiegato dall'attività piccola, con quella grande in sottrazione. L'immobiliare è rimasto stabile e molto redditizio: ricavi per ¥665 milioni, +0,7%, utile di ¥396 milioni, +1,7%, un margine vicino al 60% che trasforma l'1,5% dei ricavi di gruppo in circa il 15% del suo risultato operativo. Le restanti attività di magazzinaggio e movimentazione merci, riportate in Altro, hanno contribuito con ¥43 milioni di ricavi e ¥5 milioni di utile. I ricavi settoriali sono vendite a clienti esterni e sommano ai ricavi di gruppo a meno dell'arrotondamento introdotto dal troncamento ai milioni interi nel documento.
Sotto la riga operativa, e uno stato patrimoniale che si è ristretto
Proventi non operativi per ¥207 milioni a fronte di oneri per ¥114 milioni — i primi sostenuti da contributi, i secondi comprensivi di ¥76 milioni di interessi — hanno spinto il risultato ordinario un po' più del risultato operativo, a ¥2.650 milioni, +10,5%. Sotto di esso il periodo dell'anno precedente era il più forte: i proventi straordinari sono scesi a ¥89 milioni da ¥120 milioni, con le plusvalenze da cessione di immobilizzazioni dimezzate a ¥69 milioni, e gli oneri straordinari sono saliti a ¥33 milioni da ¥23 milioni. L'utile semestrale ante imposte è stato di ¥2.706 milioni, +8,4%, le imposte di ¥728 milioni e l'utile semestrale di ¥1.978 milioni; agli interessi di minoranza sono andati ¥7 milioni quest'anno contro una perdita di ¥3 milioni l'anno scorso, così l'utile di pertinenza della capogruppo è salito solo del 6,2% dove quello operativo saliva del 10,4%. Il risultato complessivo è stato di ¥2.209 milioni, +20,0%, sostenuto da ¥329 milioni di plusvalenze non realizzate su titoli.
L'attivo totale è sceso di ¥3.420 milioni a ¥55.815 milioni rispetto al 31 dicembre 2025, con i crediti commerciali in calo di ¥5.037 milioni a ¥14.690 milioni per la stagionalità dell'attività e le rimanenze in aumento di ¥1.829 milioni a ¥10.251 milioni. Le passività sono scese di più, di ¥4.684 milioni a ¥27.575 milioni: la sola accisa sugli alcolici da versare è calata di ¥3.728 milioni a ¥5.045 milioni e gli altri debiti operativi di ¥1.305 milioni, mentre i debiti finanziari a breve salivano di ¥2.500 milioni a ¥4.450 milioni. Il patrimonio netto è cresciuto di ¥1.264 milioni a ¥28.240 milioni per utili portati a nuovo. Il rapporto di patrimonializzazione è quindi salito dal 44,2% al 49,2%: un balzo di cinque punti prodotto soprattutto dalla contrazione dello stato patrimoniale, non da capitale nuovo, e che è lecito attendersi si riassorba in parte quando le passività stagionali si ricostituiranno.
Il flusso di cassa operativo è migliorato di ¥412 milioni ed è rimasto piccolo
Il flusso di cassa operativo è stato un'entrata di ¥35 milioni contro un'uscita di ¥377 milioni un anno prima, un miglioramento di ¥412 milioni. La composizione spiega il numero piccolo: il calo di ¥5.037 milioni dei crediti e i ¥2.706 milioni di utile ante imposte sono stati in larga parte assorbiti dalla riduzione di ¥3.728 milioni dell'accisa da versare e dai ¥1.829 milioni di accumulo di scorte. Il flusso di investimento è stato un'uscita di ¥1.109 milioni, soprattutto ¥1.110 milioni destinati a immobilizzazioni, con investimenti del semestre per ¥525 milioni contro ¥451 milioni. Il finanziamento ha apportato ¥1.021 milioni: l'aumento di ¥2.500 milioni dei debiti a breve ha finanziato ¥626 milioni di dividendi, ¥316 milioni di riacquisto di azioni proprie e ¥300 milioni di rimborso di debito a lungo termine. La cassa e le disponibilità equivalenti hanno chiuso il semestre a ¥826 milioni, ¥53 milioni sotto il livello di fine esercizio. In forza di una delibera del consiglio del 12 maggio 2026, la società ha acquistato 649.300 azioni proprie nel semestre, portando le azioni proprie a ¥3.151 milioni.
Stima intatta — e implica un secondo semestre molto più debole
Oenon ha lasciato invariata la stima annuale per l'esercizio 12/2026 pubblicata il 10 febbraio 2026: ricavi per ¥89.000 milioni (+1,6%), risultato operativo di ¥3.950 milioni (−4,5%), risultato ordinario di ¥4.000 milioni (−6,8%) e utile di pertinenza della capogruppo di ¥2.900 milioni (−6,5%), pari a ¥51,47 per azione. Letta contro il semestre appena pubblicato, quella stima è esigente in una direzione e poco esigente nell'altra. Colloca il 49,1% dei ricavi annuali stimati nel primo semestre, ma il 64,7% del risultato operativo stimato, lasciando un secondo semestre implicito di circa ¥1.393 milioni di risultato operativo contro i ¥1.820 milioni guadagnati nel secondo semestre 2025. Il documento non spiega quel calo implicito; dice soltanto che la stima non è stata rivista.
Il dettaglio settoriale dietro la stima punta nella stessa direzione del semestre. L'utile annuale delle bevande è stimato a ¥1.900 milioni contro ¥2.555 milioni nel 2025, in calo del 25,7%, mentre quello di enzimi e prodotti farmaceutici è stimato a ¥1.270 milioni contro ¥807 milioni, +57,3%: la stessa divisione dei ruoli mostrata dal primo semestre, accentuata. Sui ricavi il piano prevede per le bevande un +0,8% a ¥82.240 milioni e per gli enzimi un +14,9% a ¥5.335 milioni. Anche la stima sul dividendo è rimasta non rivista, a ¥12,00 per azione sull'anno contro ¥11,00, +9,1%, interamente a fine esercizio e senza acconto; non è indicata alcuna data di inizio del pagamento. Equivale a distribuire circa il 23% dei ¥51,47 di utile per azione stimati.
| Indicatore | 1S es. 12/2026 | 1S es. 12/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 43.673 | 42.268 | +3,3% |
| Costo del venduto (milioni di ¥) | 35.496 | 34.553 | +2,7% |
| Utile lordo (milioni di ¥) | 8.177 | 7.714 | +6,0% |
| Margine lordo | 18,7% | 18,3% | +0,4 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 5.620 | 5.397 | +4,1% |
| Utile operativo (milioni di ¥) | 2.557 | 2.316 | +10,4% |
| Margine operativo | 5,9% | 5,5% | +0,4 p.p. |
| Utile ordinario (milioni di ¥) | 2.650 | 2.398 | +10,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.970 | 1.855 | +6,2% |
| UPA (¥) | 35,06 | 32,57 | +7,6% |
| Risultato complessivo (milioni di ¥) | 2.209 | 1.841 | +20,0% |
| Bevande alcoliche — ricavi (milioni di ¥) | 39.997 | 39.044 | +2,4% |
| Bevande alcoliche — utile di settore (milioni di ¥) | 1.219 | 1.352 | −9,8% |
| Enzimi e prodotti farmaceutici — ricavi (milioni di ¥) | 2.966 | 2.517 | +17,8% |
| Enzimi e prodotti farmaceutici — utile di settore (milioni di ¥) | 936 | 568 | +64,6% |
| Immobiliare — ricavi (milioni di ¥) | 665 | 660 | +0,7% |
| Immobiliare — utile di settore (milioni di ¥) | 396 | 389 | +1,7% |
| Altro — ricavi (milioni di ¥) | 43 | 44 | −2,1% |
| Altro — utile di settore (milioni di ¥) | 5 | 6 | −16,7% |
| Attivo totale (milioni di ¥) | 55.815 | 59.235 | −5,8% |
| Patrimonio netto (milioni di ¥) | 28.240 | 26.976 | +4,7% |
| Rapporto patrimoniale | 49,2% | 44,2% | +5,0 p.p. |
| Investimenti (milioni di ¥) | 525 | 451 | +16,6% |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 89.000 | — | +1,6% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 3.950 | — | −4,5% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 4.000 | — | −6,8% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 2.900 | — | −6,5% |
| Stima es. 12/2026 — UPA (¥) | 51,47 | — | — |
| Dividendo annuale per azione (¥) | 12,00 | 11,00 | +9,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.