Dodici edifici residenziali hanno sostenuto un aumento delle vendite del 16%
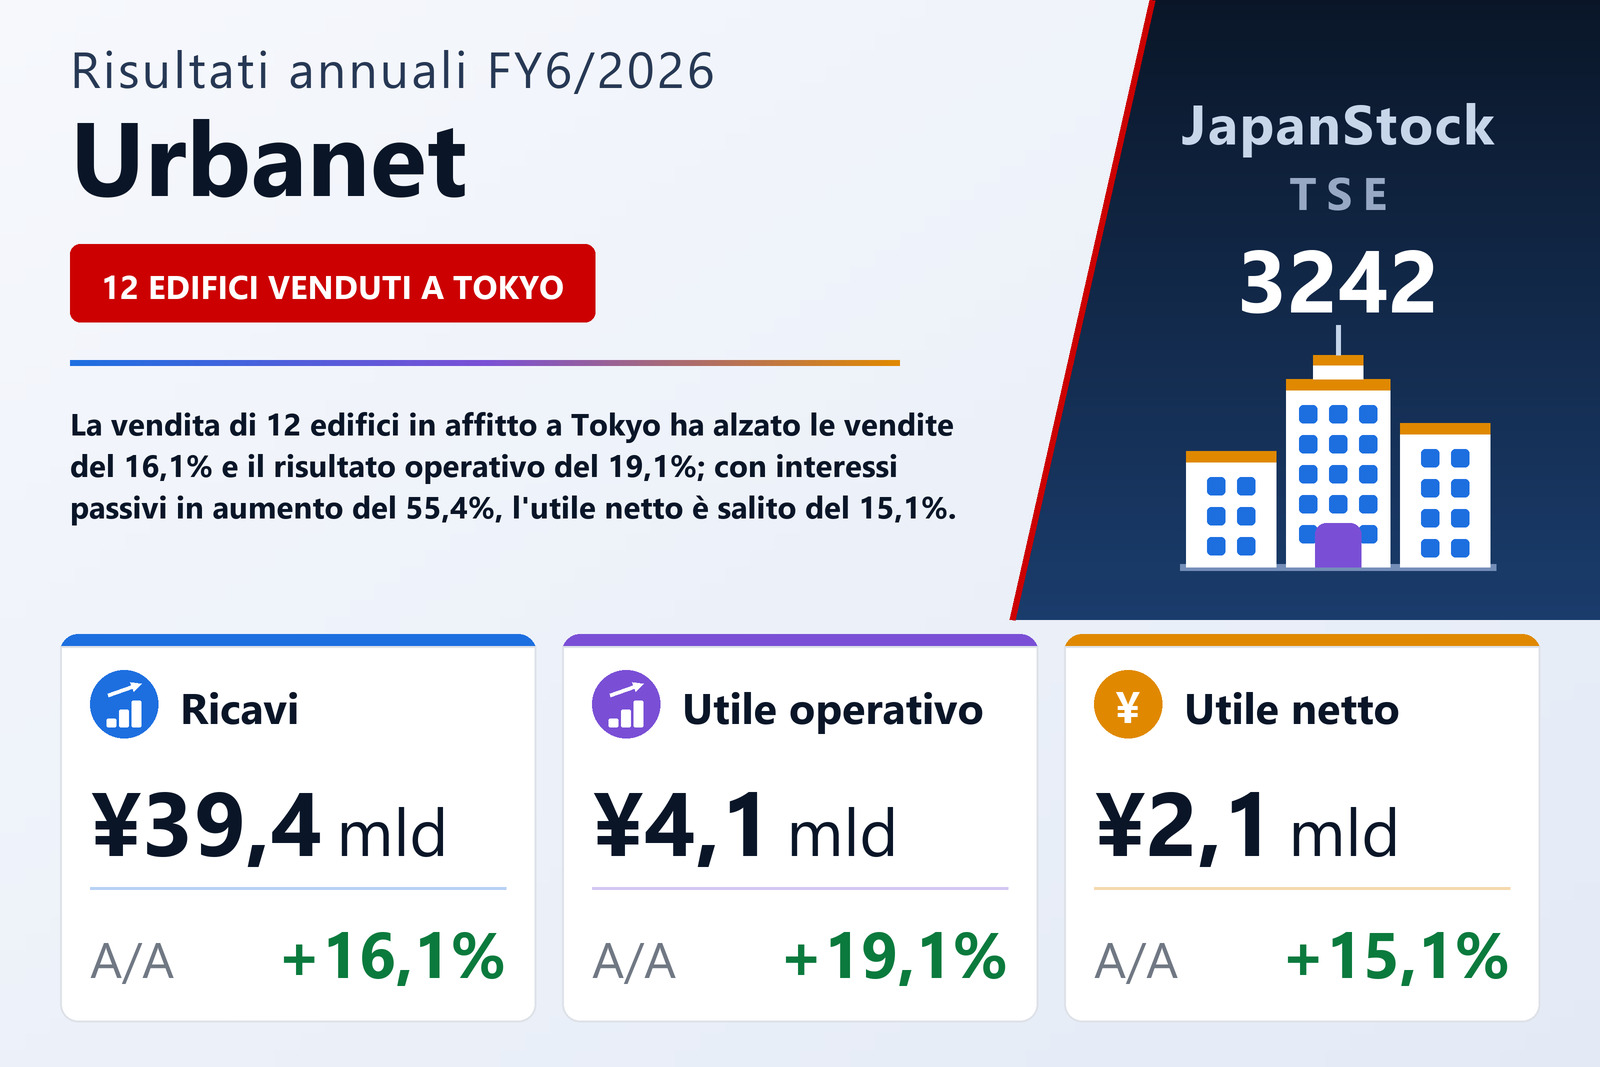
URBANET CORPORATION CO., LTD. (TSE: 3242), sviluppatore di Tokyo che costruisce edifici residenziali in affitto nei 23 quartieri speciali della città e vende ciascuno in blocco, ha pubblicato il 6 agosto 2026 i risultati consolidati dell'esercizio dal 1 luglio 2025 al 30 giugno 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite del 16,1% a ¥39.394 milioni, il risultato operativo del 19,1% a ¥4.147 milioni, il risultato ordinario del 12,5% a ¥3.135 milioni e l'utile di pertinenza della capogruppo del 15,1% a ¥2.129 milioni. La società afferma che ciascuno di questi dati ha superato la stima iniziale per l'esercizio. L'utile per azione è salito solo del 3,4%, a ¥58,15 da ¥56,26, perché il numero medio di azioni è cresciuto dell'11,4% dopo l'esercizio di diritti di sottoscrizione azionaria.
Quasi tutta l'attività è immobiliare. Il segmento Immobiliare ha registrato vendite per ¥39.157 milioni, in aumento del 16,2%, e un utile di segmento di ¥5.909 milioni, in aumento del 17,7%. Al suo interno, sviluppo e vendita hanno portato ¥38.025 milioni, in aumento del 18,3%, da 12 edifici residenziali urbani in affitto per un totale di 541 unità, 52 unità tra case unifamiliari e case a schiera e 13 lotti venduti come terreni. La società attribuisce il risultato degli edifici al completamento di tutti i progetti previsti per l'esercizio nonostante i timori diffusi sulla disponibilità di materiali da costruzione — merito, a suo dire, di rapporti di lunga data con le imprese edili e di un rigoroso controllo dei tempi — e al rafforzamento e alla diversificazione dei rapporti con gli acquirenti. Le case unifamiliari e a schiera sono state vendute da una controllata che costruisce soprattutto nella zona sud-occidentale di Tokyo. I ricavi da acquisto e rivendita sono scesi del 26,2% a ¥537 milioni (un edificio in affitto usato e due appartamenti usati), e quelli da intermediazione, locazione e altre attività immobiliari del 26,7% a ¥595 milioni.
Il segmento Alberghiero, un unico hotel a Kamata (Tokyo), ha realizzato ¥237 milioni di vendite, in calo dello 0,4%, e ¥39 milioni di utile di segmento, in calo del 14,5%. Tariffe e occupazione delle camere sono rimaste più o meno ai livelli dell'anno precedente; il calo dell'utile è dovuto all'aumento delle commissioni sulle vendite nel mercato interno.
Il margine si è ampliato a livello lordo e in gran parte si è fermato lì
Il costo del venduto è salito del 14,8% a ¥31.546 milioni, meno delle vendite, così il margine lordo in valore è cresciuto del 21,4% a ¥7.848 milioni e il margine lordo percentuale è passato dal 19,0% al 19,9%. Le spese commerciali, generali e amministrative sono però aumentate del 24,1% a ¥3.700 milioni. Le commissioni pagate sono salite a ¥481 milioni da ¥264 milioni e i compensi degli amministratori a ¥424 milioni da ¥304 milioni — i due aumenti maggiori —, mentre i costi per servizi esternalizzati sono più che raddoppiati a ¥121 milioni e sono comparsi per la prima volta ¥39 milioni di ammortamento dell'avviamento. Il margine operativo è quindi migliorato solo dal 10,3% al 10,5%. I costi centrali non allocati — la differenza tra l'utile dei segmenti e il risultato operativo — sono cresciuti del 13,7% a ¥1.800 milioni.
I costi finanziari hanno assorbito quasi metà del guadagno operativo
Sotto la riga operativa si è visto il costo del finanziamento di un portafoglio di terreni in crescita. Gli interessi passivi sono saliti del 55,4% a ¥757 milioni e le commissioni sui finanziamenti contabilizzate tra gli oneri non operativi del 28,1% a ¥272 milioni, portando gli oneri non operativi a ¥1.031 milioni da ¥703 milioni, a fronte di proventi non operativi per appena ¥19 milioni. Il risultato operativo è aumentato di ¥666 milioni, quello ordinario di ¥348 milioni: i maggiori costi finanziari netti hanno quindi assorbito quasi metà del miglioramento. Le componenti straordinarie sono state modeste — un utile di ¥19 milioni dalla cessione di immobilizzazioni contro ¥25 milioni di perdite per dismissioni e svalutazioni — e l'utile ante imposte si è attestato a ¥3.129 milioni, in aumento del 12,3%. Le imposte complessive sono salite solo del 6,8%, a ¥1.000 milioni: le imposte correnti sono scese a ¥979 milioni da ¥1.285 milioni, compensando ampiamente il venir meno del provento per imposte differite di ¥348 milioni dell'anno precedente. L'incidenza fiscale effettiva è scesa da circa il 33,6% al 32,0%, ed è per questo che l'utile netto è cresciuto più del risultato ordinario.
Uno stato patrimoniale più grande del 27%, sostenuto dal debito
L'attivo totale è cresciuto del 26,8% a ¥79.050 milioni da ¥62.322 milioni un anno prima. Le rimanenze sono aumentate di ¥14.742 milioni perché la società ha continuato ad acquistare terreni ben posizionati per edifici residenziali a Tokyo e ha comprato terreni per rispondere alla domanda di alloggi aziendali e di sviluppo alberghiero nel centro di Tokyo, mentre la sua controllata di costruzione di case ha acquistato terreni per case unifamiliari, case a schiera e piccoli condomini di appartamenti; gli immobili destinati alla vendita, compresi quelli in corso, hanno raggiunto ¥56.172 milioni contro ¥41.431 milioni. Le immobilizzazioni materiali sono cresciute di ¥1.581 milioni per l'acquisto di immobili a reddito, ed è comparso un avviamento di ¥278 milioni dopo che quella controllata ha acquisito tutte le azioni di Kagurazaka Heights, consolidata per la prima volta quest'anno. I finanziamenti a lungo termine, inclusa la quota corrente, sono aumentati di ¥12.475 milioni; con i prestiti a breve, il debito complessivo ha raggiunto ¥54.750 milioni contro ¥41.582 milioni. Il patrimonio netto è cresciuto del 12,4% a ¥19.496 milioni, aiutato da ¥896 milioni raccolti con l'esercizio dei diritti di sottoscrizione, ma il rapporto di patrimonializzazione è sceso dal 27,8% al 24,7%.
Il flusso di cassa operativo è stato un deflusso di ¥9.690 milioni, contro un deflusso di ¥7.279 milioni un anno prima, perché l'aumento di ¥13.248 milioni delle rimanenze ha superato l'utile ante imposte; la crescita è sostenuta dal debito e non dalla cassa operativa. Le attività di investimento hanno assorbito ¥3.232 milioni, di cui ¥2.286 milioni per immobilizzazioni materiali e ¥983 milioni per l'acquisizione della controllata. Le attività di finanziamento hanno apportato ¥13.112 milioni: ¥29.997 milioni di nuovi finanziamenti a lungo termine meno ¥17.522 milioni di rimborsi via via che gli edifici venivano venduti, più gli ¥896 milioni dai diritti di sottoscrizione e meno ¥839 milioni di dividendi. Le disponibilità liquide e mezzi equivalenti hanno chiuso l'esercizio a ¥11.587 milioni, in aumento di ¥189 milioni.
Stima: più unità, crescita dell'utile quasi nulla e una revisione del piano già annunciata
Per l'esercizio 6/2027 Urbanet stima vendite nette per ¥43.500 milioni (+10,4%), un risultato operativo di ¥4.200 milioni (+1,3%), un risultato ordinario di ¥3.150 milioni (+0,5%) e un utile netto di ¥2.150 milioni (+1,0%), pari a ¥58,24 per azione. Il piano comprende 13 edifici residenziali in affitto e simili per 618 unità — 576 delle quali già con contratto di vendita —, oltre a 35 case unifamiliari e a schiera, sette piccoli condomini di appartamenti da sviluppare e vendere e rivendite di terreni: 653 unità abitative contro 593 di quest'anno. Il documento non spiega perché vendite in crescita del 10,4% lascerebbero il risultato operativo quasi invariato. Afferma però che la stima supera già gli obiettivi del piano a medio termine e che la società sta riesaminando quel piano e intende rivederlo e pubblicarlo in concomitanza con i risultati del secondo trimestre, all'inizio di febbraio 2027.
La politica dei dividendi prevede la distribuzione del 40% dell'utile netto al netto dell'effetto delle rettifiche per imposte differite. Un comunicato separato diffuso lo stesso giorno ha alzato il dividendo di fine esercizio 6/2026 di ¥2 rispetto alla stima, a ¥13,00, che con l'acconto di ¥11,00 porta il totale annuo a ¥24,00 contro ¥22,00, con un payout del 41,3%. Per l'esercizio 6/2027 la società prevede di nuovo ¥24,00, di cui ¥12,00 in acconto e ¥12,00 a fine esercizio, per un payout stimato del 41,2%.
| Indicatore | es. 6/2026 | es. 6/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 39.394 | 33.933 | +16,1% |
| Utile lordo (milioni di ¥) | 7.848 | 6.463 | +21,4% |
| Margine lordo | 19,9% | 19,0% | +0,9 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 3.700 | 2.981 | +24,1% |
| Utile operativo (milioni di ¥) | 4.147 | 3.481 | +19,1% |
| Margine operativo | 10,5% | 10,3% | +0,2 p.p. |
| Interessi passivi (milioni di ¥) | 757 | 487 | +55,4% |
| Utile ordinario (milioni di ¥) | 3.135 | 2.787 | +12,5% |
| Utile ante imposte (milioni di ¥) | 3.129 | 2.787 | +12,3% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 2.129 | 1.850 | +15,1% |
| UPA (¥) | 58,15 | 56,26 | +3,4% |
| Immobiliare — ricavi (milioni di ¥) | 39.157 | 33.695 | +16,2% |
| Immobiliare — ricavi da sviluppo e vendita (milioni di ¥) | 38.025 | — | +18,3% |
| Immobiliare — ricavi da acquisto e rivendita (milioni di ¥) | 537 | — | −26,2% |
| Immobiliare — intermediazione, locazione e altro (milioni di ¥) | 595 | — | −26,7% |
| Immobiliare — utile di settore (milioni di ¥) | 5.909 | 5.019 | +17,7% |
| Alberghiero — ricavi (milioni di ¥) | 237 | 238 | −0,4% |
| Alberghiero — utile di settore (milioni di ¥) | 39 | 45 | −14,5% |
| Attivo totale (milioni di ¥) | 79.050 | 62.322 | +26,8% |
| Immobili destinati alla vendita, incl. in corso (milioni di ¥) | 56.172 | 41.431 | +35,6% |
| Finanziamenti a breve e lungo termine (milioni di ¥) | 54.750 | 41.582 | +31,7% |
| Patrimonio netto (milioni di ¥) | 19.496 | 17.347 | +12,4% |
| Rapporto patrimoniale | 24,7% | 27,8% | −3,1 p.p. |
| Flusso di cassa operativo (milioni di ¥) | −9.690 | −7.279 | n.s. |
| Stima es. 6/2027 — ricavi (milioni di ¥) | 43.500 | — | +10,4% |
| Stima es. 6/2027 — utile operativo (milioni di ¥) | 4.200 | — | +1,3% |
| Stima es. 6/2027 — utile ordinario (milioni di ¥) | 3.150 | — | +0,5% |
| Stima es. 6/2027 — utile netto (milioni di ¥) | 2.150 | — | +1,0% |
| Stima es. 6/2027 — UPA (¥) | 58,24 | — | +0,2% |
| Dividendo annuale per azione, es. 6/2026 contro 6/2025 (¥) | 24,00 | 22,00 | +9,1% |
| Dividendo annuale per azione, stima es. 6/2027 contro 6/2026 (¥) | 24,00 | 24,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.