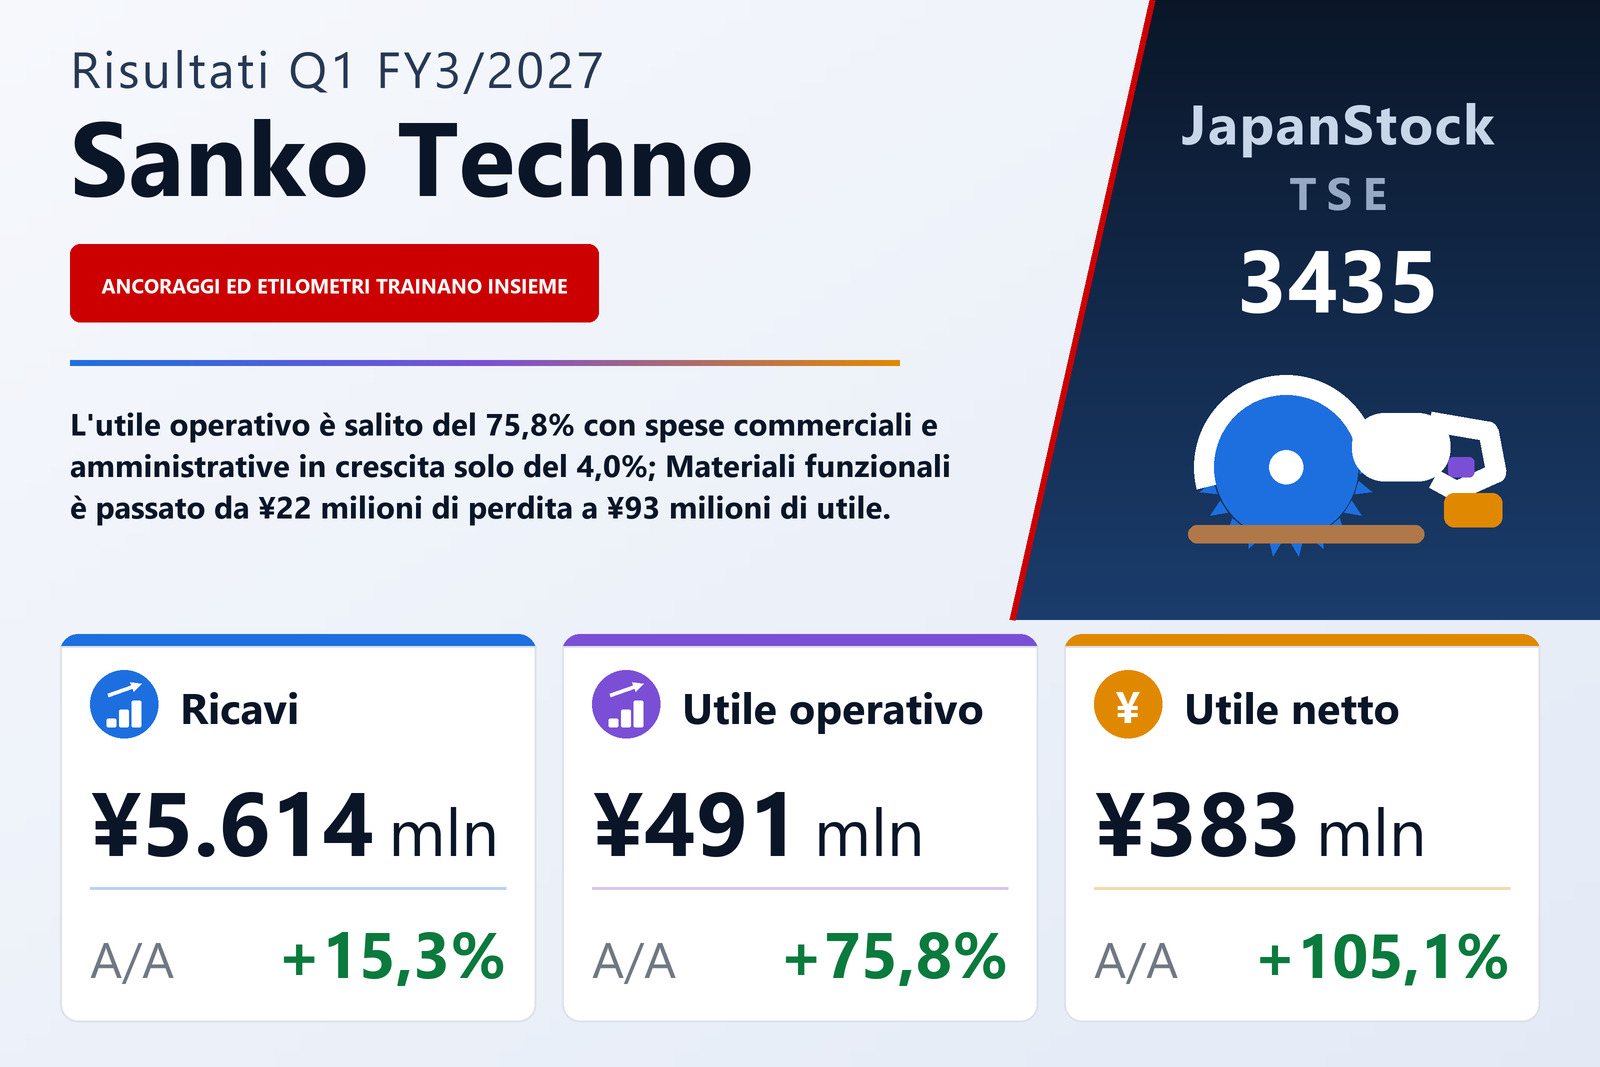
Ricavi in rialzo del 15,3%, utile operativo del 75,8%: la differenza sta soprattutto nelle spese
Sanko Techno Co., Ltd. (TSE: 3435), il gruppo di ferramenta di fissaggio e materiali funzionali il cui prodotto di punta è il tassello post-installato, usato per fissare elementi nel calcestruzzo già indurito, ha pubblicato il 6 agosto 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 15,3% a ¥5.614 milioni, il risultato operativo del 75,8% a ¥491 milioni, l'utile ordinario dell'86,8% a ¥521 milioni e l'utile di pertinenza della capogruppo del 105,1% a ¥383 milioni, pari a ¥48,41 per azione contro ¥23,63. Il documento indica la Borsa di Tokyo come mercato di quotazione.
Il passaggio da un rialzo dei ricavi del 15,3% a un rialzo dell'utile operativo del 75,8% è aritmetica, e vale la pena esporla perché è quasi tutto il trimestre. Il costo del venduto è cresciuto del 14,2% a ¥3.885 milioni, un po' meno dei ricavi, così l'utile lordo è salito del 17,7% a ¥1.728 milioni e il margine lordo si è ampliato dal 30,16% al 30,79%, un guadagno di 0,63 punti. Il movimento maggiore sta sotto quella riga: le spese commerciali e amministrative sono cresciute solo del 4,0% a ¥1.237 milioni, meno di un terzo del ritmo dei ricavi, e la loro incidenza è scesa dal 24,43% al 22,04%. I due differenziali insieme hanno portato il margine operativo dal 5,74% all'8,75%, e circa quattro quinti di quel guadagno di tre punti vengono dalla riga dei costi, non dai prezzi.
Un provento da associazione in partecipazione porta la riga ordinaria oltre quella operativa
L'utile ordinario è salito dell'86,8% a ¥521 milioni, undici punti percentuali più rapidamente della riga operativa, e una sola voce spiega quasi tutto quel passo in più. I proventi non operativi sono cresciuti dell'82,6%, a ¥68 milioni da ¥37 milioni, grazie a un provento di ¥39 milioni da un investimento in associazione in partecipazione che un anno prima era nullo; in senso opposto, l'utile su cambi di ¥9 milioni del trimestre precedente non si è ripetuto e al suo posto è comparsa una piccola perdita su cambi di ¥0,5 milioni. Gli oneri non operativi sono rimasti piatti, a ¥38 milioni contro ¥37 milioni, con gli interessi passivi in salita a ¥10 milioni da ¥7 milioni e gli sconti su vendite in calo a ¥25 milioni da ¥26 milioni. Tolto quel provento, l'utile ordinario sarebbe cresciuto grosso modo al ritmo della riga operativa, circa il 72,8%.
Più in basso il trimestre è fatto di voci piccole. I proventi straordinari sono stati ¥1,8 milioni — ¥1,7 milioni dalla vendita di titoli e ¥0,1 milioni dalla vendita di immobilizzazioni — contro oneri straordinari di ¥0,5 milioni per dismissioni di immobilizzazioni, così l'utile ante imposte, ¥522 milioni, è salito dell'86,3%. Le imposte, ¥138 milioni, sono aumentate del 53,5%, assai meno dell'utile ante imposte, e l'aliquota effettiva implicita è scesa dal 32,2% al 26,5%. Quell'aliquota è una stima e non un calcolo: il documento dichiara di applicare il trattamento trimestrale specifico che consiste nello stimare l'aliquota effettiva dell'intero esercizio e applicarla all'utile trimestrale ante imposte. L'utile del trimestre è stato di ¥384 milioni, di cui ¥0,9 milioni attribuiti alle interessenze di minoranza contro ¥3 milioni un anno prima, lasciando ¥383 milioni alla capogruppo.
Il risultato complessivo è stato di ¥398 milioni contro ¥23 milioni, un fattore diciassette che nessuna riga di utile sottostante avvicina. La ragione sta nelle altre componenti del risultato complessivo, passate da −¥167 milioni a +¥14 milioni: le plusvalenze latenti su titoli disponibili per la vendita sono passate da −¥41 milioni a +¥70 milioni, mentre la riserva di conversione è rimasta negativa ma si è ristretta, da −¥126 milioni a −¥56 milioni. Quel ribaltamento è contabile e non gestionale, ed è per questo che il risultato complessivo si è mosso molto più dell'utile.
Gli ancoraggi hanno assorbito un aumento di prezzo; gli etilometri hanno girato il settore minore
Fissaggio, il maggiore dei due settori con il 77% dei ricavi verso terzi, è cresciuto del 12,0% a ¥4.330 milioni, con un utile di settore in rialzo del 22,5% a ¥643 milioni. Il documento lo spiega prodotto per prodotto: i tasselli post-installati, che definisce prodotto di punta della società, sono rimasti solidi nonostante una revisione dei prezzi entrata in vigore a giugno 2026; gli utensili elettroidraulici si sono mossi sui livelli dell'anno precedente; e i lavori edili completati sono scesi sotto. La revisione dei prezzi è la più rilevante delle tre, perché un aumento che la domanda assorbe cade direttamente sul margine — e un utile di settore che cresce a quasi il doppio del ritmo dei suoi ricavi è esattamente questo.
Materiali funzionali è il settore minore e ha fatto la cosa più clamorosa: i ricavi sono saliti del 27,6% a ¥1.283 milioni ed è passato da una perdita di settore di ¥22 milioni a un utile di settore di ¥93 milioni. Il documento lo attribuisce agli etilometri, trainati dai sistemi automatizzati di appello dei conducenti, che descrive come solidi e sopra l'anno precedente; sono cresciute anche le apparecchiature per imballaggio e logistica, i substrati elettronici sono rimasti stabili e le lastre in vetroresina sono scese. In valore assoluto i due settori hanno contribuito quasi in parti uguali al trimestre: Fissaggio ha aggiunto ¥118 milioni di utile di settore e Materiali funzionali ¥115 milioni, benché uno sia cresciuto del 22,5% e l'altro sia passato dalla perdita all'utile. Quei ricavi di settore sono vendite a clienti terzi; le vendite e i trasferimenti infrasettoriali, ¥45 milioni, sono eliminati in consolidamento. I costi corporate non allocati, che non gravano su nessuno dei due, sono saliti del 9,5% a ¥252 milioni, e l'intera rettifica fra i ¥736 milioni di utile di settore e i ¥491 milioni di utile operativo riportato è stata di −¥245 milioni.
Lo stato patrimoniale si è ridotto, ed è per questo che il rapporto patrimoniale è salito
L'attivo totale è sceso del 2,5% a ¥28.024 milioni da ¥28.752 milioni al 31 marzo 2026, una riduzione di ¥727 milioni. L'attivo corrente ha fatto tutto il movimento, in calo del 4,3% a ¥16.829 milioni: effetti e crediti commerciali e attività contrattuali sono scesi di ¥980 milioni a ¥3.469 milioni, mentre cassa e depositi sono saliti di ¥254 milioni a ¥5.053 milioni — cioè incassi che trasformano crediti in liquidità, non un cambio di dimensione dell'attività. L'attivo immobilizzato è rimasto sostanzialmente invariato, in rialzo dello 0,2% a ¥11.195 milioni.
Il passivo è sceso più rapidamente dell'attivo, del 9,4% a ¥7.621 milioni. Il passivo corrente è calato del 10,0% a ¥3.980 milioni, con le imposte da versare scese a ¥158 milioni da ¥362 milioni e il fondo premi salito a ¥303 milioni da ¥163 milioni; il passivo non corrente è calato dell'8,8% a ¥3.641 milioni, soprattutto perché i finanziamenti a lungo termine sono stati rimborsati fino a ¥2.184 milioni da ¥2.525 milioni. Sommando le obbligazioni ai finanziamenti correnti e non correnti, il debito oneroso è risultato di ¥3.527 milioni contro ¥3.952 milioni, in calo del 10,8% in un solo trimestre. Il patrimonio netto è salito dello 0,3% a ¥20.403 milioni: le riserve di utili sono aumentate solo di ¥50 milioni, perché i ¥383 milioni di utile del trimestre sono stati quasi interamente assorbiti dal dividendo finale dell'esercizio 3/2026, di ¥42,00 per azione, pagato nel periodo. Con il passivo in calo e il patrimonio in rialzo, il rapporto patrimoniale è salito dal 69,4% al 71,4%. Non è stato redatto un rendiconto finanziario trimestrale; il documento indica ammortamenti per ¥93 milioni e ammortamento dell'avviamento per ¥4 milioni, entrambi vicini all'anno precedente.
La stima annuale è di calo, e il primo trimestre è già quasi tutto il semestre
Sanko Techno ha lasciato entrambe le stime invariate rispetto a quelle pubblicate il 13 maggio 2026. Per il primo semestre indica ricavi di ¥11.000 milioni (+7,1%), utile operativo di ¥700 milioni (−6,2%), utile ordinario di ¥700 milioni (−15,2%) e utile netto di ¥500 milioni (−10,9%), pari a ¥63,18 per azione. Per l'esercizio chiuso il 31 marzo 2027 indica ricavi di ¥24.000 milioni (+10,3%), utile operativo di ¥1.770 milioni (−1,3%), utile ordinario di ¥1.780 milioni (−4,1%) e utile di pertinenza della capogruppo di ¥1.250 milioni (−21,5%), pari a ¥157,94 per azione.
Messo il trimestre appena pubblicato contro quei numeri, la forma è insolita. I ¥5.614 milioni di ricavi del primo trimestre sono il 51,0% del semestre stimato e il 23,4% dell'esercizio stimato, all'incirca un trimestre normale. Ma i ¥491 milioni di utile operativo sono il 70,2% del semestre stimato e il 27,7% dell'esercizio, e i ¥383 milioni di utile netto il 76,6% del semestre stimato. Presa alla lettera, la stima implica un utile operativo di circa ¥208 milioni nel trimestre luglio-settembre contro i ¥491 milioni appena contabilizzati, e di circa ¥1.070 milioni nell'intero secondo semestre. Il documento non rivede la stima e non spiega lo scarto; il suo unico commento è che i numeri del 13 maggio restano invariati.
Due tratti della stima annuale meritano di essere distinti. I ricavi sono attesi in rialzo del 10,3% mentre ogni riga di utile è attesa in calo: la società prevede dunque un esercizio in cui cresce e guadagna meno, l'opposto del trimestre appena riportato, e il documento non ne dà alcuna ragione. E il calo atteso si accentua man mano che si scende nel conto economico, dal −1,3% della riga operativa al −4,1% della riga ordinaria e al −21,5% della riga netta. I 17 punti di distanza fra il calo ordinario e quello netto stanno sotto la riga ordinaria, nelle imposte o in voci che non si ripetono, e il documento non li identifica.
Dividendo portato a ¥46,00, interamente al termine dell'esercizio
Anche la stima sul dividendo è rimasta invariata. Sanko Techno intende pagare ¥46,00 per azione per l'esercizio 3/2027 contro ¥42,00 per l'esercizio 3/2026, in rialzo del 9,5%, e — come l'anno prima — l'intero importo a fine esercizio, nulla al semestre: il dividendo del secondo trimestre è stimato a ¥0,00 e in questo documento non è indicata una data di inizio pagamento. Rispetto all'utile stimato di ¥157,94 per azione, si tratta di un payout di circa il 29%.
La parte formale del documento è priva di sorprese, il che di per sé vale la pena annotare. Non c'è stata alcuna variazione dell'area di consolidamento, né dei principi contabili, né delle stime contabili, né alcuna riesposizione; l'unico trattamento specifico applicato è l'aliquota effettiva annuale stimata di cui sopra. Le azioni emesse sono rimaste 8.745.408 e le azioni proprie sono salite di 96 unità a 831.039, lasciando una media di 7.914.369 azioni nel trimestre contro 7.907.565 un anno prima. I prospetti trimestrali non sono stati sottoposti a revisione limitata da un revisore contabile o da una società di revisione, e la società non ha predisposto materiali integrativi né tenuto una presentazione dei risultati. Ribadisce il piano di medio termine 'S.T.G Vision2026', avviato nell'esercizio 3/2025 e in chiusura nell'esercizio 3/2027, e ne elenca i temi: sviluppo delle persone, ottimizzazione complessiva e creazione di nuove attività. La sua descrizione del mercato delle costruzioni è di carenza di manodopera derivante dalla regolamentazione degli straordinari del 2024, che si traduce in ritardi nei cantieri, e di prezzi dell'acciaio che tornano a salire dopo un plateau elevato, a fronte di una domanda sostenuta dai lavori infrastrutturali.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 5.614 | 4.871 | +15,3% |
| Utile lordo (milioni di ¥) | 1.728 | 1.469 | +17,7% |
| Margine lordo | 30,79% | 30,16% | +0,63 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.237 | 1.189 | +4,0% |
| Utile operativo (milioni di ¥) | 491 | 279 | +75,8% |
| Margine operativo | 8,75% | 5,74% | +3,01 p.p. |
| Utile ordinario (milioni di ¥) | 521 | 279 | +86,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 383 | 186 | +105,1% |
| UPA (¥) | 48,41 | 23,63 | +104,9% |
| Risultato complessivo (milioni di ¥) | 398 | 23 | +1.615,1% |
| Fissaggio — ricavi (milioni di ¥) | 4.330 | 3.865 | +12,0% |
| Fissaggio — utile di settore (milioni di ¥) | 643 | 525 | +22,5% |
| Materiali funzionali — ricavi (milioni di ¥) | 1.283 | 1.006 | +27,6% |
| Materiali funzionali — utile di settore (milioni di ¥) | 93 | −22 | da perdita a utile |
| Rettifica utile di settore (incl. costi corporate non allocati) (milioni di ¥) | −245 | −223 | +10,0% |
| Cassa e depositi (milioni di ¥) | 5.053 | 4.798 | +5,3% |
| Debito oneroso (obbligazioni e finanziamenti) (milioni di ¥) | 3.527 | 3.952 | −10,8% |
| Attivo totale (milioni di ¥) | 28.024 | 28.752 | −2,5% |
| Patrimonio netto (milioni di ¥) | 20.403 | 20.337 | +0,3% |
| Patrimonio degli azionisti (milioni di ¥) | 20.021 | 19.951 | +0,4% |
| Rapporto patrimoniale | 71,4% | 69,4% | +2,0 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 24.000 | — | +10,3% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 1.770 | — | −1,3% |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 1.780 | — | −4,1% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 1.250 | — | −21,5% |
| Stima es. 3/2027 — UPA (¥) | 157,94 | — | — |
| Dividendo annuale per azione (¥) | 46,00 | 42,00 | +9,5% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.