I ricavi sono scesi del 2,1%, il costo del venduto del 5,5%: in quello scarto c'è tutto il ribaltamento
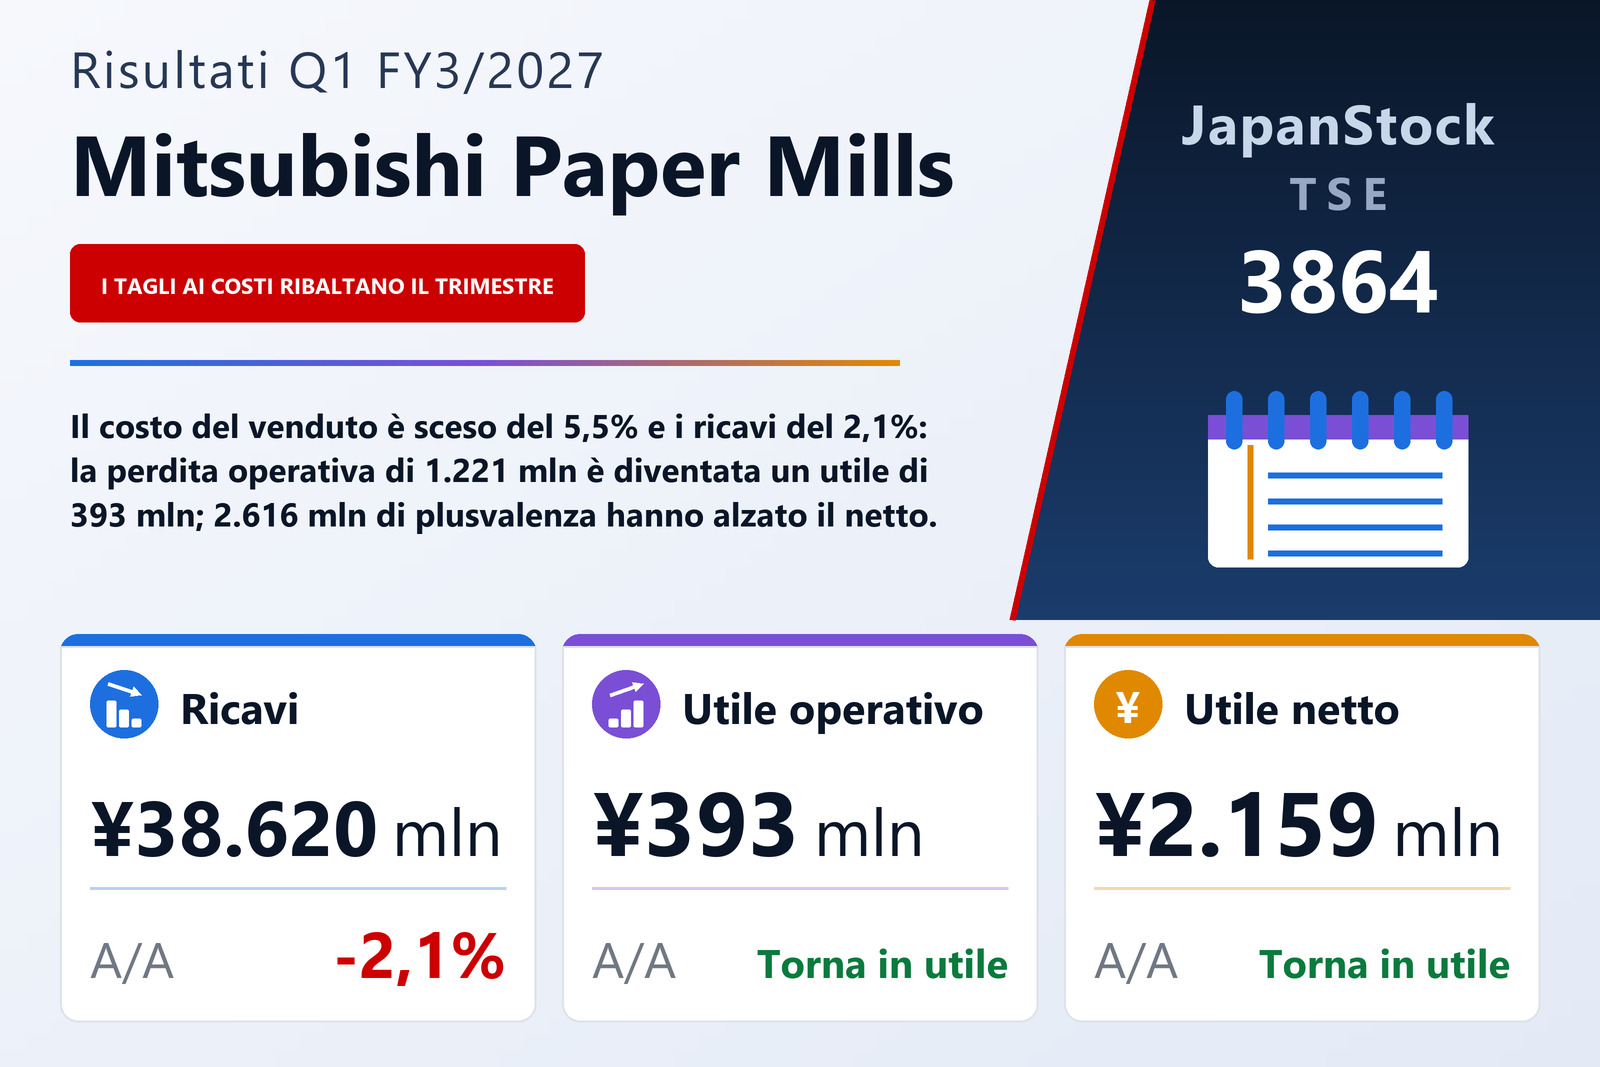
Mitsubishi Paper Mills Limited (TSE: 3864), il produttore di carta i cui stabilimenti di Hachinohe, Kitakami, Takasago, Kyoto e Fuji sfornano carta da stampa e da imballaggio, cellulosa di mercato, carta termica e autocopiante e materiali funzionali come i separatori per dispositivi di accumulo di energia e i substrati per membrane di trattamento delle acque, ha pubblicato il 6 agosto 2026 i conti consolidati del primo trimestre, i tre mesi dal 1° aprile al 30 giugno 2026, secondo i principi contabili giapponesi. I ricavi sono scesi del 2,1% a ¥38.620 milioni. L'utile operativo è stato di ¥393 milioni contro una perdita operativa di ¥1.221 milioni un anno prima, l'utile ordinario di ¥611 milioni contro una perdita ordinaria di ¥1.093 milioni e l'utile attribuibile ai soci della capogruppo di ¥2.159 milioni contro una perdita di ¥1.316 milioni, pari a ¥49,29 per azione contro una perdita di ¥30,04. Il documento indica la Borsa di Tokyo come mercato di quotazione e non specifica alcun segmento di mercato.
Il ribaltamento è interamente una questione di costi, perché i ricavi non hanno aiutato. Il costo del venduto è sceso del 5,5% a ¥33.653 milioni mentre i ricavi calavano solo del 2,1%, così l'utile lordo è salito del 29,2% a ¥4.967 milioni e il margine lordo si è ampliato dal 9,7% al 12,9%. Le spese commerciali e amministrative sono scese di un ulteriore 9,7% a ¥4.574 milioni. In denaro anziché in percentuali: i ricavi sono stati inferiori di ¥841 milioni, l'utile lordo superiore di ¥1.122 milioni e le spese inferiori di ¥493 milioni, e questi ultimi due spiegano il miglioramento di ¥1.614 milioni dell'utile operativo che la stessa tabella per settori della società registra. Il margine operativo è passato dal −3,1% all'1,0%. Il documento attribuisce la riduzione dei costi soprattutto agli effetti della ristrutturazione condotta nell'esercizio precedente nella controllata tedesca Mitsubishi HiTec Paper Europe GmbH, e osserva che quei risparmi si sono materializzati nonostante il rincaro di materie prime e combustibili.
Perché l'utile netto supera di oltre cinque volte quello operativo
Sotto la riga operativa il trimestre cambia natura. Proventi non operativi per ¥498 milioni — ¥286 milioni di dividendi incassati, ¥117 milioni di utili su cambi, ¥84 milioni di altri proventi, ¥7 milioni da partecipazioni valutate a patrimonio netto e ¥1 milione di interessi — hanno superato oneri non operativi per ¥280 milioni, di cui ¥219 milioni di interessi passivi, portando l'utile ordinario a ¥611 milioni. Sono poi arrivati proventi straordinari per ¥2.653 milioni, quasi interamente una plusvalenza di ¥2.616 milioni su cessioni di titoli di investimento contro ¥3 milioni un anno prima, accanto a ¥37 milioni di plusvalenze su dismissioni di immobilizzazioni. Gli oneri straordinari sono stati ¥173 milioni: ¥41 milioni su dismissioni di immobilizzazioni e ¥131 milioni di perdite da calamità. L'utile ante imposte è quindi risultato di ¥3.091 milioni, le imposte ¥929 milioni e l'utile trimestrale ¥2.162 milioni, di cui ¥2 milioni di pertinenza di terzi. La sola plusvalenza sui titoli supera l'intero utile netto e vale più di sei volte l'utile operativo.
La società spiega da dove provengono quei titoli. Nel trimestre ha venduto tutte le azioni detenute nel proprio trust per le prestazioni pensionistiche, nell'ambito di un programma di riduzione delle partecipazioni strategiche previsto dal Codice di corporate governance, portandole al 16% del patrimonio netto e raggiungendo in anticipo l'obiettivo dichiarato di scendere sotto il 20%. Dice di essere in discussione con esperti esterni su una restituzione parziale degli attivi del trust, che punta a completare entro l'esercizio in corso, e che destinerebbe le somme ottenute a investimenti per la crescita e alla remunerazione degli azionisti. L'altra faccia dell'operazione emerge subito: il risultato complessivo è stato di soli ¥1.037 milioni contro un utile trimestrale di ¥2.162 milioni, perché le altre componenti del conto economico complessivo sono risultate −¥1.124 milioni, dominate da una rimisurazione negativa di ¥1.072 milioni dei piani a benefici definiti. Rispetto all'anno prima resta un ampio miglioramento — il risultato complessivo era di −¥2.225 milioni — ma parte di ciò che il conto economico ha rilevato è stato compensato dentro il patrimonio netto.
Prodotti funzionali ha prodotto l'utile; Materiali cartacei ha più che dimezzato la perdita
Tutti e tre i settori si sono mossi, e uno solo è cresciuto. Materiali cartacei è stato il maggiore, con ¥20.399 milioni, in crescita dell'1,4%, e ha ridotto la perdita di settore da ¥1.218 milioni a ¥453 milioni. Prodotti funzionali si è contratto a ¥18.562 milioni, in calo del 5,5%, pur passando a un utile di settore di ¥832 milioni da ¥24 milioni — un movimento che il documento rinuncia a esprimere in percentuale perché supera il 1.000%. Ingegneria, di gran lunga il più piccolo, è sceso del 45,8% a ¥838 milioni per i minori lavori fatturati a terzi dalle controllate di ingegneria, con un utile di settore in calo del 34,5% a ¥27 milioni. Questi importi di settore includono vendite e trasferimenti infrasettoriali per ¥1.179 milioni, ragione per cui i tre sommano ¥39.800 milioni contro ricavi di gruppo di ¥38.620 milioni; la stessa elisione toglie ¥13 milioni di utile.
Le cause sono specifiche e differiscono per settore. In Prodotti funzionali, i separatori per dispositivi di accumulo di energia hanno venduto di più in valore grazie alla domanda estera di condensatori, i substrati per membrane di trattamento delle acque hanno guadagnato terreno nonostante la concorrenza più intensa in Cina, gli elementi di scambio termico totale sono rimasti stabili grazie alla domanda statunitense solida, e i tessuti non tessuti per materiali edili, la carta base per laminati decorativi e la carta base per nastri adesivi sono saliti tutti grazie a revisioni di prezzo che hanno trasferito l'aumento dei costi delle materie prime. Di contro, la carta autocopiante è calata per la domanda più debole e i prodotti per imaging hanno risentito del confronto con un trimestre europeo forte l'anno prima, mentre l'attività tedesca ha visto scendere volumi e valore con i mercati europei e limitrofi ancora deboli — pur migliorando la propria redditività grazie alla ristrutturazione. Il settore ha quindi registrato meno ricavi e molto più utile. In Materiali cartacei, la carta da stampa è calata per la contrazione della domanda interna e per un approvvigionamento di materie prime ed energia disturbato dalla situazione in Medio Oriente, mentre la carta da imballaggio è salita grazie al kraft sbiancato sul mercato interno e a canali di esportazione più ampi e la cellulosa di mercato è cresciuta all'export, aiutata da una nuova qualità di cellulosa di conifera. Ingegneria è l'unico settore che il documento spiega in una riga: meno lavori per terzi.
Un terremoto a Hachinohe e una fermata di manutenzione spostata a novembre
Due eventi nello stabilimento di Hachinohe stanno dietro ai numeri di Materiali cartacei e tirano in direzioni opposte. Un terremoto al largo della prefettura di Iwate il 25 giugno 2026 ha raggiunto il grado 6 debole della scala giapponese a Hachinohe, nella prefettura di Aomori; alcune apparecchiature sono state danneggiate e la produzione è stata colpita, ma la società segnala nessun ferito e nessun impatto ambientale, con l'attività ripresa dopo le verifiche di sicurezza. I ¥131 milioni di perdite da calamità iscritti tra gli oneri straordinari coprono i costi di ripristino e parte dei costi fissi del fermo causato dalle scosse intermittenti al largo di Sanriku e Iwate durante il trimestre, a seguito del sisma del dicembre 2025 al largo della costa orientale di Aomori. In direzione opposta, la fermata annuale di manutenzione periodica dello stabilimento — finora tenuta ogni giugno, quindi dentro il trimestre di confronto — è stata spostata a novembre a partire da questo esercizio, così il trimestre appena pubblicato non l'ha sostenuta. Il documento non quantifica nessuno dei due effetti, quindi quanto ciascuno pesi sulla riduzione di ¥765 milioni della perdita di Materiali cartacei non è comunicato. Separatamente la società porta avanti il progetto di rinnovamento Reborn60 Hachinohe annunciato nel dicembre 2025, che prevede ¥25,0 miliardi di investimenti entro l'esercizio 2030.
Lo stato patrimoniale è cresciuto appena, ma la sua composizione si è mossa
L'attivo totale è salito di ¥1.787 milioni a ¥224.564 milioni rispetto al 31 marzo 2026, un aumento dello 0,8% che il documento attribuisce soprattutto a maggiori attività fiscali differite; all'interno delle immobilizzazioni finanziarie e altre attività, la voce altri è passata da ¥1.519 milioni a ¥4.229 milioni. Le passività sono salite di ¥1.407 milioni a ¥120.998 milioni per maggiori debiti onerosi e imposte da pagare: la carta commerciale è raddoppiata da ¥3.000 milioni a ¥6.000 milioni e le imposte da pagare sono più che raddoppiate, da ¥4.538 milioni a ¥10.341 milioni. Sotto quel totale quasi fermo, circa ¥7,2 miliardi si sono spostati dal non corrente al corrente: le passività correnti sono salite da ¥82.286 milioni a ¥90.914 milioni e quelle non correnti sono scese da ¥37.303 milioni a ¥30.083 milioni, queste ultime trainate da una voce di altre passività non correnti caduta da ¥11.288 milioni a ¥4.093 milioni. Il patrimonio netto è salito di ¥380 milioni a ¥103.566 milioni, con l'utile trimestrale in parte compensato dal calo delle rimisurazioni cumulate dei piani a benefici definiti, e il rapporto di patrimonializzazione è sceso dal 46,3% al 46,1%. Non è stato redatto un rendiconto finanziario trimestrale; gli ammortamenti sono stati ¥1.349 milioni contro ¥1.442 milioni.
Stime invariate e dividendo portato a ¥20,00
Mitsubishi Paper Mills ha lasciato intatta la stima annuale dell'esercizio 3/2027 pubblicata il 14 maggio 2026: ricavi di ¥175.000 milioni, in crescita dell'11,1%, utile operativo di ¥6.000 milioni, utile ordinario di ¥6.000 milioni, in crescita del 248,8%, utile attribuibile ai soci di ¥6.500 milioni, in crescita del 242,0% e un utile di ¥148,31 per azione. Accanto alla riga dell'utile operativo non è stampata alcuna variazione percentuale, quindi la sua base dell'anno precedente non è comunicata in questo documento. Il documento riporta anche una riga semestrale: ricavi di ¥85.000 milioni, in crescita del 7,6%, utile operativo di ¥1.000 milioni, utile ordinario di ¥1.000 milioni, in crescita del 176,1%, utile netto di ¥2.500 milioni e un utile di ¥57,04 per azione.
Misurato su quei numeri, il trimestre è molto avanti sull'ultima riga e molto indietro su quella operativa. Ricavi per ¥38.620 milioni valgono il 22,1% dell'esercizio stimato e il 45,4% del semestre stimato, all'incirca in linea. L'utile operativo di ¥393 milioni è solo il 6,6% dei ¥6.000 milioni stimati e il 39,3% dei ¥1.000 milioni stimati per il semestre: ci si attende quindi che il secondo trimestre produca da solo più utile operativo del primo, e il secondo semestre circa ¥5.000 milioni del totale annuale. L'utile attribuibile ai soci di ¥2.159 milioni è già il 33,2% dei ¥6.500 milioni stimati, ma riflette la plusvalenza sui titoli e non la gestione operativa. Anche la stima sul dividendo è rimasta invariata, a ¥7,00 al semestre e ¥13,00 a fine esercizio, per un totale annuo di ¥20,00, contro ¥15,00 dell'esercizio 3/2026 — un aumento del 33,3% e una distribuzione di circa il 13% dell'utile per azione stimato. Il documento non fissa alcuna data di inizio pagamento per questo trimestre.
| Indicatore | 1T es. 3/2027 | 1T es. 3/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 38.620 | 39.461 | −2,1% |
| Costo del venduto (milioni di ¥) | 33.653 | 35.615 | −5,5% |
| Utile lordo (milioni di ¥) | 4.967 | 3.845 | +29,2% |
| Margine lordo | 12,9% | 9,7% | +3,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 4.574 | 5.067 | −9,7% |
| Utile operativo (milioni di ¥) | 393 | −1.221 | da perdita a utile |
| Margine operativo | 1,0% | −3,1% | +4,1 p.p. |
| Utile ordinario (milioni di ¥) | 611 | −1.093 | da perdita a utile |
| Plusvalenza da cessione di titoli di investimento (milioni di ¥) | 2.616 | 3 | n.s. |
| Utile ante imposte (milioni di ¥) | 3.091 | −1.153 | da perdita a utile |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 2.159 | −1.316 | da perdita a utile |
| UPA (¥) | 49,29 | −30,04 | da perdita a utile |
| Risultato complessivo (milioni di ¥) | 1.037 | −2.225 | da perdita a utile |
| Prodotti funzionali — ricavi (milioni di ¥) | 18.562 | 19.633 | −5,5% |
| Prodotti funzionali — utile di settore (milioni di ¥) | 832 | 24 | n.s. |
| Materiali cartacei — ricavi (milioni di ¥) | 20.399 | 20.124 | +1,4% |
| Materiali cartacei — utile di settore (milioni di ¥) | −453 | −1.218 | perdita ridotta |
| Ingegneria — ricavi (milioni di ¥) | 838 | 1.547 | −45,8% |
| Ingegneria — utile di settore (milioni di ¥) | 27 | 42 | −34,5% |
| Attivo totale (milioni di ¥) | 224.564 | 222.776 | +0,8% |
| Patrimonio netto (milioni di ¥) | 103.566 | 103.185 | +0,4% |
| Rapporto patrimoniale | 46,1% | 46,3% | −0,2 p.p. |
| Stima es. 3/2027 — ricavi (milioni di ¥) | 175.000 | — | +11,1% |
| Stima es. 3/2027 — utile operativo (milioni di ¥) | 6.000 | — | — |
| Stima es. 3/2027 — utile ordinario (milioni di ¥) | 6.000 | — | +248,8% |
| Stima es. 3/2027 — utile netto (milioni di ¥) | 6.500 | — | +242,0% |
| Stima es. 3/2027 — UPA (¥) | 148,31 | — | — |
| Dividendo annuale per azione (¥) | 20,00 | 15,00 | +33,3% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.