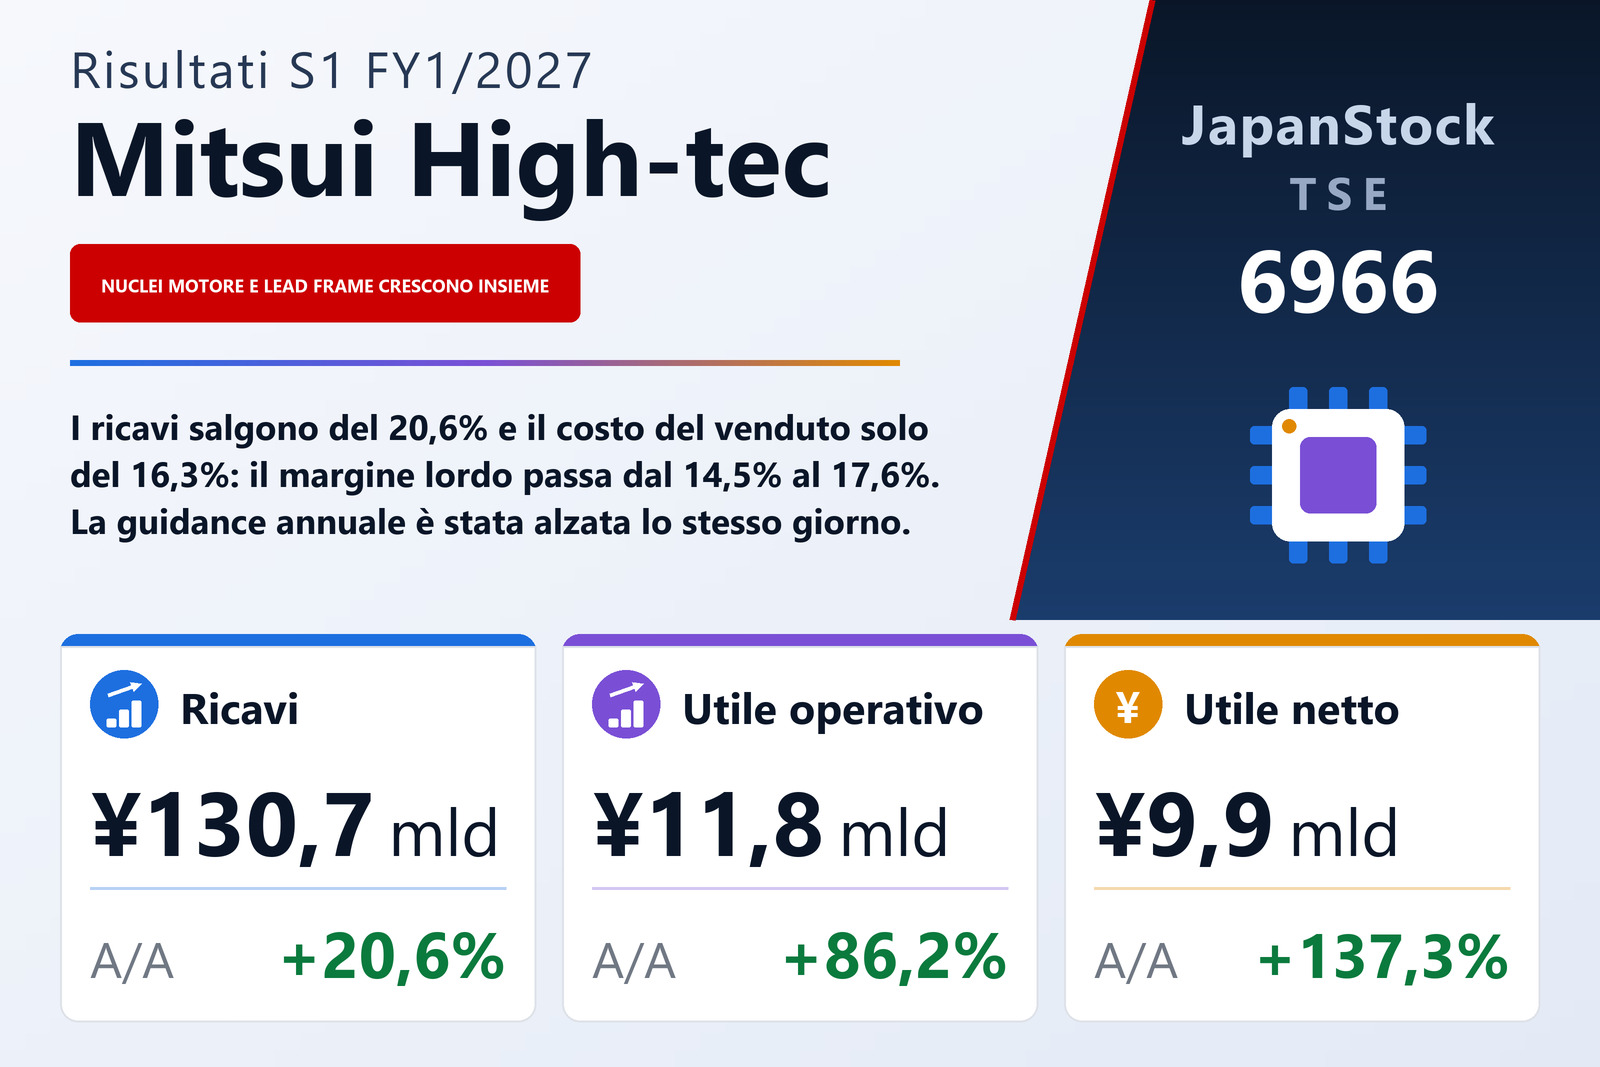
I ricavi sono cresciuti del 20,6%, il costo del venduto del 16,3%: il risultato sta tutto in quella distanza
Mitsui High-tec, Inc. (TSE: 6966), il gruppo di lavorazioni di precisione con sede a Kitakyushu che trancia lead frame per circuiti integrati e i nuclei dei motori di trazione e dei generatori dei veicoli elettrificati, ha pubblicato il 9 settembre 2026 i risultati consolidati del primo semestre, i sei mesi dal 1 febbraio al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 20,6% a ¥130.672 milioni, il risultato operativo dell'86,2% a ¥11.818 milioni, il risultato ordinario del 122,8% a ¥13.319 milioni e l'utile di pertinenza della capogruppo del 137,3% a ¥9.943 milioni, pari a ¥54,41 per azione contro ¥22,93. La società è quotata sul mercato Prime della Borsa di Tokyo e sulla Borsa di Fukuoka.
L'aritmetica fra quelle righe merita di essere esposta, perché è tutto il semestre. Il costo del venduto è salito del 16,3% a ¥107.648 milioni contro una crescita dei ricavi del 20,6%: una distanza di poco più di quattro punti percentuali, applicata a una base di costo superiore a ¥100.000 milioni. Il margine lordo in valore è quindi cresciuto del 46,3% a ¥23.023 milioni, più del doppio del ritmo dei ricavi, e il margine lordo percentuale si è ampliato dal 14,5% al 17,6%. Le spese commerciali, generali e amministrative sono aumentate del 19,3% a ¥11.205 milioni, appena meno dei ricavi, così che quasi tutto quel guadagno di margine lordo è arrivato fino alla riga operativa: il margine operativo è passato dal 5,9% al 9,0%, lo stesso passo di 3,1 punti. Un'azienda che ha fatto crescere i ricavi di un quinto ha fatto crescere il risultato operativo dell'86,2% grazie a quei due divari e a nient'altro.
Sotto la riga operativa, parte del salto è valuta e non gestione
Il risultato ordinario è salito del 122,8% a ¥13.319 milioni, ben oltre l'86,2% della riga operativa, e il documento attribuisce quel gradino aggiuntivo soprattutto a utili su cambi relativi ad attività finanziarie in valuta estera. La distinzione è reale: il miglioramento operativo se lo è guadagnato l'attività, mentre una parte rilevante del miglioramento ordinario se lo è guadagnato lo yen. L'utile semestrale ante imposte è stato di ¥13.426 milioni, in aumento del 112,5%, le imposte sul reddito di ¥3.508 milioni, in aumento del 64,7%, e l'utile semestrale di ¥9.918 milioni, in aumento del 136,9%. L'utile di pertinenza della capogruppo è risultato leggermente superiore a quel totale, a ¥9.943 milioni, perché alle interessenze di terzi è stata attribuita una perdita di ¥25 milioni contro ¥2 milioni un anno prima. Il risultato complessivo è stato di ¥13.477 milioni contro ¥1.197 milioni: più di undici volte il dato dell'anno precedente e un multiplo assai maggiore di quello di qualsiasi riga di utile sottostante. Sottraendo a ciascuno l'utile semestrale, le altre componenti del risultato complessivo risultano implicitamente pari a circa +¥3.559 milioni quest'anno contro −¥2.989 milioni l'anno scorso: il ribaltamento sta quindi soprattutto in voci esterne alle righe di utile, non nella gestione.
I nuclei motore portano il volume, i lead frame il ritmo di crescita
Tutti e tre i segmenti sono cresciuti, e i due che contano lo hanno fatto in modo diverso. Componenti elettrici — i nuclei dei motori di trazione e dei generatori dei veicoli elettrificati — è di gran lunga il maggiore, a ¥89.889 milioni, in aumento del 16,1%, con un risultato operativo di settore di ¥8.992 milioni, in aumento del 68,9%. Componenti elettronici, l'attività dei lead frame per circuiti integrati, è cresciuta assai più in fretta: ricavi per ¥38.749 milioni, in aumento del 34,8%, e risultato di settore di ¥3.683 milioni, in aumento del 133,3%. Stampi e macchine utensili, il minore a ¥6.359 milioni, in aumento del 22,6%, ha registrato il maggiore avanzamento proporzionale di risultato, a ¥341 milioni, in aumento del 562,7%, da una base ridotta. Questi ricavi di settore comprendono vendite e trasferimenti infrasettoriali per ¥4.325 milioni, ed è per questo che i tre sommano ¥134.997 milioni contro ricavi di gruppo per ¥130.672 milioni.
Le cause indicate dal documento formano una sola catena. Gli stampi sono cresciuti per l'aumento degli ordini di stampi per nuclei motore, cioè per la stessa domanda di elettrificazione che traina il segmento maggiore, un gradino più a monte. Componenti elettronici è cresciuto per la maggiore domanda dalle applicazioni auto e consumer e per lo yen debole, quindi parte di quel 34,8% è conversione e non volume. Componenti elettrici è cresciuto per la domanda solida di nuclei per motori di trazione e generatori di veicoli elettrificati. Sull'utile la graduatoria si rovescia: Componenti elettrici vale circa due terzi dei ricavi di settore e ha aumentato l'utile del 68,9%, mentre Componenti elettronici, con meno di un terzo dei ricavi, ha più che raddoppiato il proprio. Il margine si è mosso nell'attività dei lead frame.
Ciò che il documento definisce solido sono gli ibridi, non le elettriche a batteria
La descrizione di mercato sotto quei tassi di crescita è più precisa dei numeri da soli. Nell'auto, la società afferma che la crescita del mercato delle elettriche a batteria varia da regione a regione, mentre la domanda di ibride e ibride plug-in è rimasta solida — e una HEV o una PHEV ha bisogno di nuclei motore quanto una elettrica a batteria. Nei semiconduttori, gli investimenti nei data center trainati dall'IA generativa hanno aiutato e i semiconduttori legacy sono tornati alla ripresa; i lead frame sono un prodotto di package legacy, per cui quella svolta cade proprio sul segmento che ha più che raddoppiato l'utile. La società dichiara di avere perseguito ordini per prodotti e componenti che risparmiano risorse ed energia, rafforzato il proprio sistema di fornitura globale e lavorato a livello di gruppo su produttività e riduzione dei costi. Il suo commento prospettico è che il mercato dei veicoli elettrificati continua ad ampliarsi e che il contesto dei semiconduttori sta migliorando. A fronte di ciò descrive un'economia in moderata ripresa ma dalle prospettive incerte, citando la politica economica statunitense, il rallentamento cinese e le tensioni in Medio Oriente.
Lo stato patrimoniale è cresciuto più o meno al ritmo dell'attività
L'attivo totale è salito del 10,9% a ¥267.332 milioni da ¥240.994 milioni al 31 gennaio 2026, e il patrimonio netto del 9,9% a ¥124.889 milioni, di cui ¥124.557 milioni di pertinenza della capogruppo, in aumento del 10,0%. Poiché l'attivo è cresciuto appena più in fretta del patrimonio, il rapporto di patrimonializzazione è sceso dal 47,0% al 46,6%: un movimento di 0,4 punti su un bilancio ampliatosi di ¥26.338 milioni, che si legge come crescita finanziata in parte al di fuori del patrimonio e non come un deterioramento. Le azioni emesse sono rimaste invariate a 197.334.325 e le azioni proprie sono salite di 70 titoli, a 14.585.010, comprese 277.500 azioni detenute da un trust di remunerazione del consiglio.
Stima alzata lo stesso giorno, e quel +360% dell'utile netto ha bisogno che se ne dica la base
Mitsui High-tec ha rivisto la stima annuale dell'esercizio 1/2027 in un comunicato separato lo stesso giorno, il 9 settembre 2026. Ora prevede ricavi per ¥272.000 milioni (+24,6%), un risultato operativo di ¥19.500 milioni (+54,1%), un risultato ordinario di ¥20.000 milioni (+44,8%) e un utile di pertinenza della capogruppo di ¥14.500 milioni (+360,0%), per un utile per azione di ¥79,34. Quest'ultimo dato è misurato contro una base dell'esercizio 1/2026 molto depressa e va letto come tale, non come crescita sottostante; l'+54,1% della riga operativa, a fronte di un primo semestre già cresciuto dell'86,2%, è il numero più informativo.
La forma della stima merita di essere letta contro il semestre appena pubblicato. Il primo semestre ha consegnato il 48,0% dei ricavi annuali stimati, ma il 60,6% del risultato operativo stimato e il 68,6% dell'utile netto stimato, il che lascia un secondo semestre implicito di circa ¥7.682 milioni di risultato operativo contro gli ¥11.818 milioni appena contabilizzati, e un utile implicito di circa ¥24,93 per azione contro gli ¥54,41 già maturati. La stima presuppone quindi un secondo semestre nettamente meno redditizio del primo, e il documento non spiega perché. La stima sul dividendo non è stata rivista: sono stati deliberati ¥6,00 per il secondo trimestre, con pagamento a partire dall'8 ottobre 2026, e ¥13,00 sono previsti a fine esercizio, per un totale annuo di ¥19,00 contro ¥18,00, in aumento del 5,6% — una distribuzione di circa il 24% degli ¥79,34 di utile per azione stimati.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 130.672 | 108.334 | +20,6% |
| Utile lordo (milioni di ¥) | 23.023 | 15.740 | +46,3% |
| Margine lordo | 17,6% | 14,5% | +3,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 11.205 | 9.393 | +19,3% |
| Utile operativo (milioni di ¥) | 11.818 | 6.347 | +86,2% |
| Utile ordinario (milioni di ¥) | 13.319 | 5.978 | +122,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 9.943 | 4.189 | +137,3% |
| UPA (¥) | 54,41 | 22,93 | +137,3% |
| Stampi e macchine utensili — ricavi (milioni di ¥) | 6.359 | 5.186 | +22,6% |
| Stampi e macchine utensili — utile di settore (milioni di ¥) | 341 | 51 | +562,7% |
| Componenti elettronici — ricavi (milioni di ¥) | 38.749 | 28.753 | +34,8% |
| Componenti elettronici — utile di settore (milioni di ¥) | 3.683 | 1.578 | +133,3% |
| Componenti elettrici — ricavi (milioni di ¥) | 89.889 | 77.406 | +16,1% |
| Componenti elettrici — utile di settore (milioni di ¥) | 8.992 | 5.325 | +68,9% |
| Attivo totale (milioni di ¥) | 267.332 | 240.994 | +10,9% |
| Patrimonio netto (milioni di ¥) | 124.889 | 113.614 | +9,9% |
| Rapporto patrimoniale | 46,6% | 47,0% | −0,4 p.p. |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 272.000 | — | +24,6% |
| Stima es. 1/2027 — utile operativo (milioni di ¥) | 19.500 | — | +54,1% |
| Stima es. 1/2027 — utile ordinario (milioni di ¥) | 20.000 | — | +44,8% |
| Stima es. 1/2027 — utile netto (milioni di ¥) | 14.500 | — | +360,0% |
| Dividendo annuale per azione (¥) | 19,00 | 18,00 | +5,6% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.