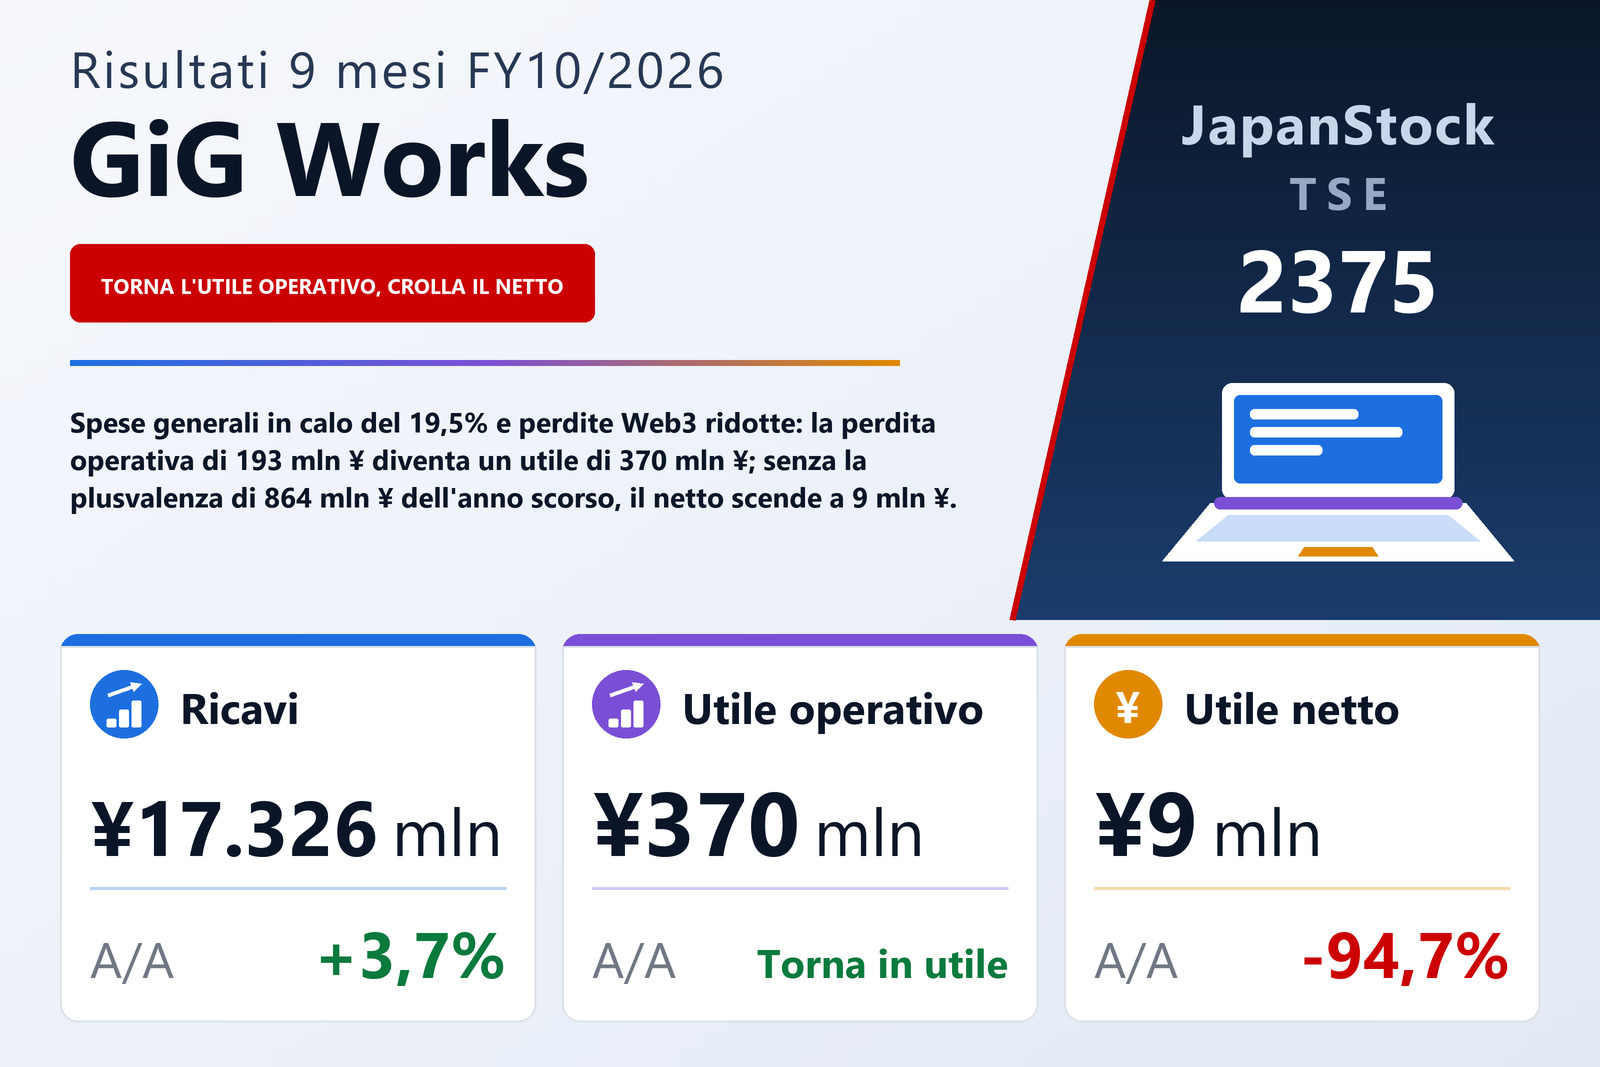
La perdita operativa è diventata utile grazie a costi più bassi, non a vendite più rapide
GiG Works Inc. (TSE: 2375), che gestisce la piattaforma «GiGWorks Basic» attraverso cui lavoratori della gig economy e aziende clienti affidano e accettano incarichi direttamente, ha pubblicato il 10 settembre 2026 i risultati consolidati dei primi nove mesi dell'esercizio che si chiude a ottobre 2026 — dal 1° novembre 2025 al 31 luglio 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 3,7% a ¥17.326 milioni. Il risultato operativo è stato di ¥370 milioni contro una perdita di ¥193 milioni un anno prima, e il risultato ordinario di ¥160 milioni contro una perdita di ¥284 milioni. L'utile di pertinenza della capogruppo è sceso del 94,7% a ¥9 milioni da ¥185 milioni, pari a ¥0,50 per azione contro ¥9,35. La società è quotata alla Borsa di Tokyo.
La svolta non è arrivata dal margine lordo. Il costo del venduto è salito del 6,2% a ¥13.824 milioni, più dei ricavi, così l'utile lordo è sceso del 5,3% a ¥3.502 milioni e il margine lordo si è ristretto dal 22,1% al 20,2%. A muoversi sono state le spese commerciali, generali e amministrative, calate del 19,5%, ossia ¥760 milioni, a ¥3.131 milioni. A fronte di un calo di ¥195 milioni dell'utile lordo, quel taglio spiega l'intera svolta di ¥564 milioni sulla riga operativa, e il margine operativo è passato dal −1,2% al 2,1%. Il documento non scompone queste spese e non spiega il minor margine lordo. Mostra però che il periodo dell'anno precedente includeva ancora Nihon Chokuhan, una controllata le cui azioni sono state interamente cedute il 1° aprile 2025 e il cui segmento Marketing digitale — ora soppresso — ha registrato ricavi per ¥1.292 milioni e una perdita di settore di ¥163 milioni fino all'uscita dal gruppo. Togliendo dal periodo precedente le vendite esterne di quell'attività, le vendite esterne dei quattro segmenti rimasti sono cresciute di circa il 12,4%, da ¥15.417 milioni a ¥17.326 milioni.
Sotto la riga operativa: una perdita maggiore sulle cripto-attività e nessuna ripetizione delle componenti straordinarie dell'anno scorso
I proventi non operativi sono scesi a ¥25 milioni da ¥40 milioni, mentre gli oneri non operativi sono aumentati dell'80,9% a ¥236 milioni. Quasi tutto è dovuto a una perdita da valutazione di ¥213 milioni su cripto-attività, il doppio dei ¥106 milioni di un anno prima, che secondo la società deriva principalmente dalla rivalutazione delle cripto-attività detenute dal gruppo al prezzo di mercato dell'ultimo giorno del periodo. Il documento aggiunge che la perdita era superiore di soli ¥4 milioni rispetto alla chiusura semestrale, quindi era già stata contabilizzata quasi per intero nel primo semestre. Gli interessi passivi sono saliti a ¥21 milioni da ¥17 milioni. Il risultato ordinario si è quindi fermato a ¥160 milioni, ben meno della metà del dato operativo.
Le componenti straordinarie spiegano il crollo in fondo al conto economico. Un anno prima, i proventi straordinari di ¥876 milioni includevano una plusvalenza di ¥864 milioni dalla cessione di partecipazioni, a fronte di oneri straordinari di ¥323 milioni che comprendevano una perdita di ¥300 milioni per rinuncia a crediti. Quest'anno i proventi straordinari sono stati di soli ¥42 milioni, soprattutto ¥40 milioni di penali incassate, a fronte di ¥5 milioni di perdite per dismissione di immobilizzazioni. L'utile ante imposte è quindi sceso del 26,8% a ¥197 milioni, mentre le imposte sul reddito sono più che raddoppiate a ¥187 milioni — circa il 95% dell'utile ante imposte —, lasciando un utile netto di ¥10 milioni, di cui ¥9 milioni di pertinenza della capogruppo dopo ¥0,3 milioni attribuiti alle minoranze. Il risultato complessivo è stato di ¥14 milioni contro ¥180 milioni.
Economia on demand cresce, Web3 sfiora il pareggio e Sharing economy sconta una vendita immobiliare dell'anno scorso
Economia on demand, il segmento maggiore, ha aumentato i ricavi del 17,9% a ¥9.048 milioni e l'utile di settore del 56,2% a ¥661 milioni. La società riferisce che nel periodo sono stati attivi in tutto il Paese 3.071 lavoratori unici. I servizi sul campo hanno intercettato la domanda legata alle sostituzioni di Windows, ai progetti del programma GIGA School, agli incarichi di indagine e ai progetti di POS su tablet, e hanno avviato l'irrorazione di fitofarmaci con droni in sei prefetture; il lavoro diretto con grandi gruppi aziendali è progredito nell'assistenza ai POS su tablet e nelle sostituzioni di Windows. Nel contact center, che la società gestisce in modalità ibrida tra persone e IA, una migliore efficienza dei ricavi, nuovi progetti e la crescita dell'assistenza alla vita quotidiana e del supporto tecnico hanno migliorato l'utile. Le vendite esterne di servizi di supporto sul campo e marketing sono salite a ¥3.633 milioni da ¥2.512 milioni, e quelle dei servizi di contact center a ¥5.356 milioni da ¥5.099 milioni, anche se il documento segnala che le categorie di segmento e di servizio sono cambiate dal primo trimestre. Il segmento ha inoltre incorporato spacetimes, società di organizzazione di eventi e merchandising i cui progetti comprendono gruppi di idol come Nogizaka46 e Hinatazaka46; è diventata controllata a dicembre 2025 e ha aggiunto ¥257 milioni di avviamento.
Servizi Web3 ha aumentato i ricavi del 556,3% a ¥347 milioni da ¥52 milioni e ridotto la perdita di settore a ¥25 milioni da ¥527 milioni: un miglioramento di ¥502 milioni, il maggiore contributo singolo alla svolta del gruppo. Il segmento sviluppa app basate su blockchain: l'app SNPIT, sviluppata da GALLUSYS, ha un proprio SNPIT Token (SNPT), negoziato su una piattaforma giapponese di scambio di cripto-attività, e da questo periodo il segmento ha anche iniziato a progettare, offrire consulenza ed erogare programmi di formazione di talenti nell'IA, che secondo la società hanno contribuito ai ricavi. Soluzioni di sistema ha aumentato i ricavi del 17,3% a ¥4.155 milioni grazie all'espansione dello sviluppo su commessa e dei servizi di ingegneria di sistema con partner e all'acquisizione di diversi progetti in appalto, ma l'utile di settore è sceso del 9,0% a ¥552 milioni; il documento non spiega perché.
I ricavi di Sharing economy sono scesi del 7,7% a ¥4.315 milioni e l'utile di settore del 48,9% a ¥292 milioni, perché il periodo dell'anno precedente includeva ricavi dal perfezionamento di una vendita immobiliare; il documento non la quantifica e afferma che uffici condivisi e saloni specializzati sono andati di per sé molto bene. Il marchio di uffici condivisi THE HUB ha aperto a Meguro a luglio 2026, arrivando a 81 sedi e 1.800 postazioni di lavoro, e gli iscritti sono saliti a 28.200 grazie a un marketing web potenziato e al rinnovo in nove piani contrattuali; la catena nex the salon, in cui lavorano stilisti della gig economy, ha aperto a Shibuya a gennaio 2026 e conta ora sei saloni. Le vendite esterne di uffici condivisi e servizi collegati sono state di ¥3.503 milioni contro ¥3.741 milioni, e quelle di gestione immobiliare e lavori di allestimento di ¥578 milioni contro ¥558 milioni. A livello di gruppo, gli utili di settore hanno totalizzato ¥1.480 milioni contro ¥911 milioni, mentre i costi centrali e le elisioni sono rimasti quasi invariati a ¥1.109 milioni contro ¥1.104 milioni: l'intera svolta operativa si vede quindi nei segmenti.
La cassa è scesa di ¥691 milioni e l'avviamento è salito con l'operazione spacetimes
L'attivo totale è salito dell'1,6% a ¥7.933 milioni da ¥7.812 milioni al 31 ottobre 2025. Cassa e depositi sono scesi di ¥691 milioni a ¥1.816 milioni, mentre crediti commerciali e attività contrattuali sono aumentati di ¥505 milioni a ¥2.854 milioni e l'avviamento di ¥232 milioni a ¥246 milioni. Al passivo, i debiti commerciali sono saliti di ¥192 milioni e la quota a breve dei finanziamenti a lungo termine di ¥85 milioni, mentre i finanziamenti a lungo termine sono scesi di ¥35 milioni; i finanziamenti a breve sono rimasti a ¥1.100 milioni. Il patrimonio netto è sceso del 2,9% a ¥2.716 milioni, soprattutto perché la riserva sovrapprezzo è diminuita di ¥64 milioni quando la società ha acquistato il 26 giugno 2026 un ulteriore 12,9% di spacetimes dagli azionisti di minoranza per ¥64 milioni in contanti, portando la propria quota dei diritti di voto al 64,6%. Il rapporto patrimoniale è sceso dal 34,6% al 33,1%. Per il periodo non è stato redatto il rendiconto finanziario; gli ammortamenti sono stati di ¥289 milioni e l'ammortamento dell'avviamento di ¥25 milioni.
Stima confermata, e chiede pochissimo al quarto trimestre sulla riga operativa
GiG Works ha confermato la stima annuale dell'esercizio 10/2026, pubblicata l'11 giugno 2026: ricavi per ¥23.000 milioni (+3,3%), utile operativo di ¥400 milioni, utile ordinario di ¥180 milioni e utile di pertinenza della capogruppo di ¥50 milioni (−81,6%), pari a ¥2,51 per azione. I nove mesi hanno consegnato il 75,3% dei ricavi stimati, ma il 92,7% dell'utile operativo stimato e l'88,9% dell'utile ordinario stimato, il che implica un quarto trimestre con circa ¥5.673 milioni di ricavi, appena circa ¥29 milioni di utile operativo e circa ¥20 milioni di utile ordinario. L'utile netto è l'eccezione: i ¥9 milioni contabilizzati sono meno di un quinto dei ¥50 milioni stimati, quindi il piano richiede circa ¥40 milioni nell'ultimo trimestre. Il documento non fornisce una ripartizione trimestrale e non commenta questo profilo.
Anche la stima sul dividendo è confermata, con un dividendo di fine esercizio di ¥2,00, uguale all'anno scorso; sull'utile stimato di ¥2,51 per azione corrisponde a una distribuzione di circa l'80%. La società descrive un'economia giapponese in moderata ripresa, con prospettive offuscate dall'inflazione persistente, dalle oscillazioni di cambi e mercati finanziari, dalla politica commerciale statunitense e dall'aumento dei rischi geopolitici, e inquadra la propria attività in una carenza strutturale di manodopera che, a suo dire, rende più importanti piattaforme come la sua.
| Indicatore | 9M es. 10/2026 | 9M es. 10/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 17.326 | 16.712 | +3,7% |
| Utile lordo (milioni di ¥) | 3.502 | 3.697 | −5,3% |
| Margine lordo | 20,2% | 22,1% | −1,9 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 3.131 | 3.891 | −19,5% |
| Utile operativo (milioni di ¥) | 370 | −193 | da perdita a utile |
| Margine operativo | 2,1% | −1,2% | +3,3 p.p. |
| Oneri non operativi (milioni di ¥) | 236 | 130 | +80,9% |
| Perdita da valutazione di cripto-attività (milioni di ¥) | 213 | 106 | +100,0% |
| Utile ordinario (milioni di ¥) | 160 | −284 | da perdita a utile |
| Proventi straordinari (milioni di ¥) | 42 | 876 | −95,1% |
| Utile ante imposte (milioni di ¥) | 197 | 269 | −26,8% |
| Imposte sul reddito (milioni di ¥) | 187 | 89 | +108,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 9 | 185 | −94,7% |
| UPA (¥) | 0,50 | 9,35 | −94,7% |
| Risultato complessivo (milioni di ¥) | 14 | 180 | −92,1% |
| Economia on demand — ricavi (milioni di ¥) | 9.048 | 7.676 | +17,9% |
| Economia on demand — utile di settore (milioni di ¥) | 661 | 423 | +56,2% |
| Servizi Web3 — ricavi (milioni di ¥) | 347 | 52 | +556,3% |
| Servizi Web3 — utile di settore (milioni di ¥) | −25 | −527 | perdita ridotta |
| Soluzioni di sistema — ricavi (milioni di ¥) | 4.155 | 3.541 | +17,3% |
| Soluzioni di sistema — utile di settore (milioni di ¥) | 552 | 607 | −9,0% |
| Sharing economy — ricavi (milioni di ¥) | 4.315 | 4.673 | −7,7% |
| Sharing economy — utile di settore (milioni di ¥) | 292 | 571 | −48,9% |
| Marketing digitale (ceduto) — ricavi (milioni di ¥) | — | 1.292 | — |
| Marketing digitale (ceduto) — utile di settore (milioni di ¥) | — | −163 | — |
| Attivo totale (milioni di ¥) | 7.933 | 7.812 | +1,6% |
| Cassa e depositi (milioni di ¥) | 1.816 | 2.508 | −27,6% |
| Patrimonio netto (milioni di ¥) | 2.716 | 2.797 | −2,9% |
| Rapporto patrimoniale | 33,1% | 34,6% | −1,5 p.p. |
| Stima es. 10/2026 — ricavi (milioni di ¥) | 23.000 | — | +3,3% |
| Stima es. 10/2026 — utile operativo (milioni di ¥) | 400 | — | n.s. |
| Stima es. 10/2026 — utile ordinario (milioni di ¥) | 180 | — | n.s. |
| Stima es. 10/2026 — utile netto (milioni di ¥) | 50 | — | −81,6% |
| Stima es. 10/2026 — UPA (¥) | 2,51 | — | — |
| Dividendo annuale per azione (¥) | 2,00 | 2,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.