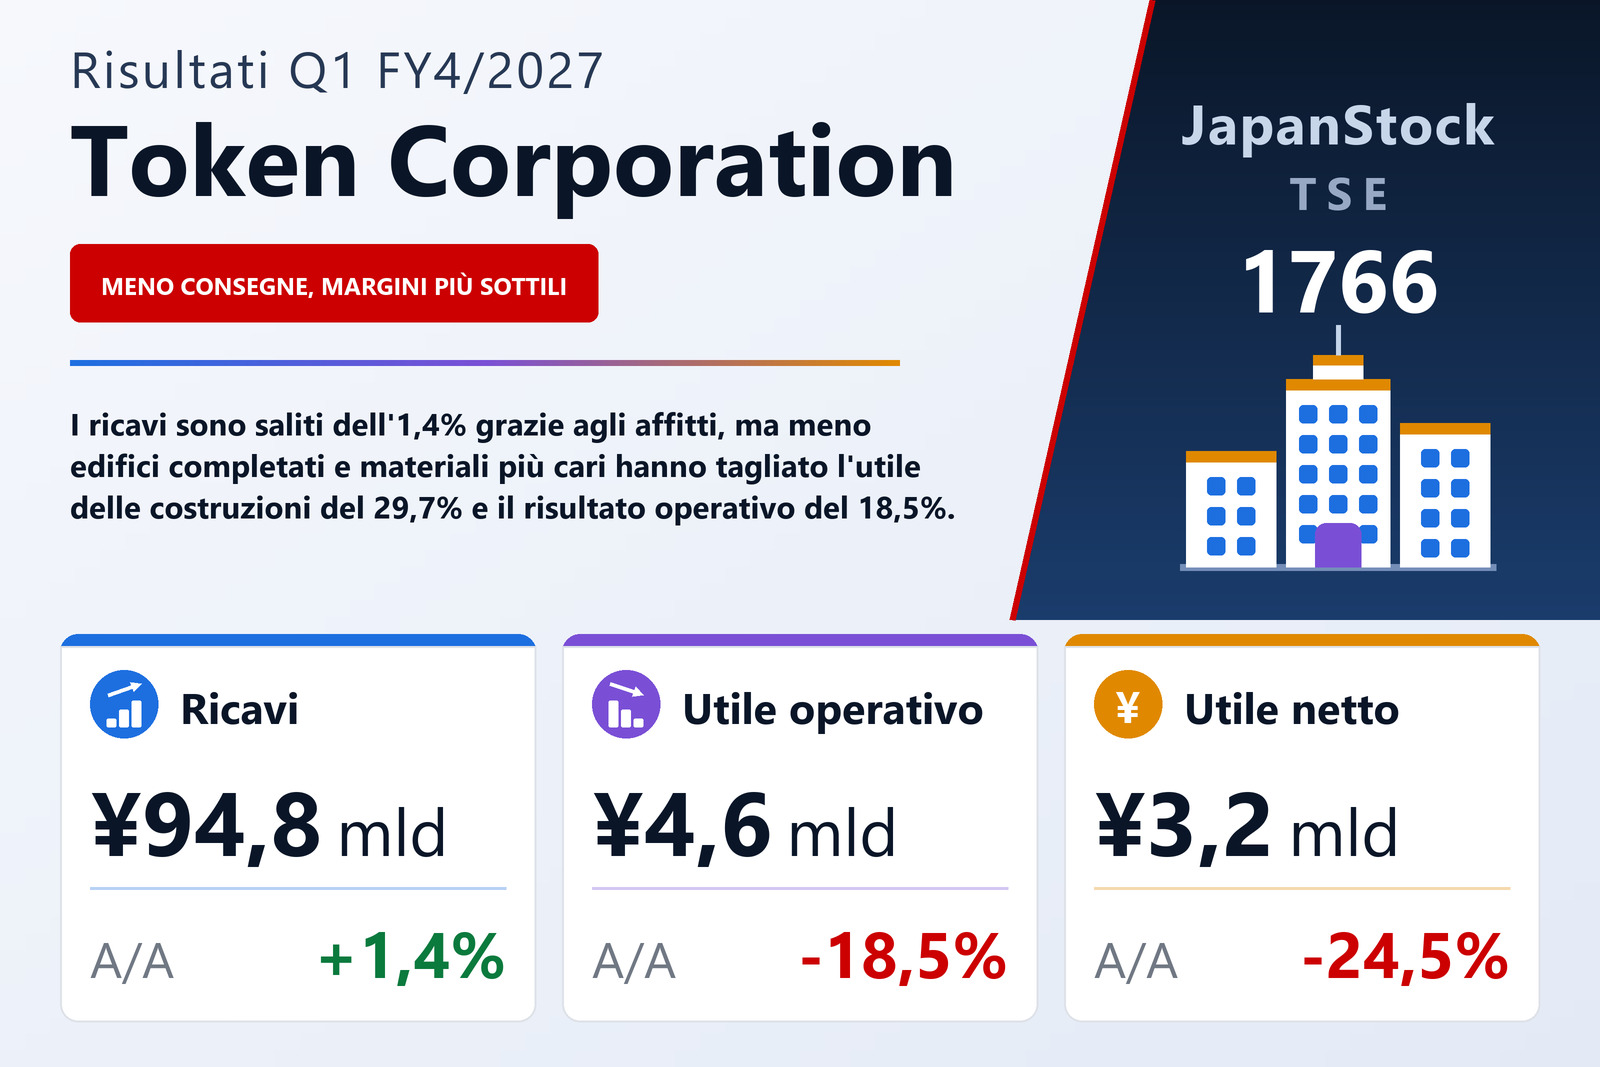
Ricavi su dell'1,4%, risultato operativo giù del 18,5%: tutto il divario è nelle costruzioni
Token Corporation (TSE: 1766), che costruisce palazzine di appartamenti in affitto per conto di proprietari terrieri e poi le prende in locazione e le gestisce con un sistema di affitto garantito, ha pubblicato l'11 settembre 2026 i risultati consolidati del primo trimestre dell'esercizio 4/2027, i tre mesi dal 1° maggio al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti dell'1,4% a ¥94.809 milioni, ma il risultato operativo è sceso del 18,5% a ¥4.574 milioni, l'utile ordinario del 17,5% a ¥4.749 milioni e l'utile di pertinenza degli azionisti della capogruppo del 24,5% a ¥3.182 milioni, per un utile di ¥286,72 per azione contro ¥313,70. Le azioni della società sono quotate alle Borse di Tokyo e Nagoya.
L'aritmetica è breve. Il costo del venduto è salito del 2,6% a ¥79.403 milioni a fronte di ricavi in crescita dell'1,4%, così l'utile lordo è sceso del 4,0% a ¥15.406 milioni e il margine lordo ha ceduto 0,9 punti, al 16,2% dal 17,2%. Le spese di vendita, generali e amministrative sono cresciute del 3,8% a ¥10.832 milioni — stipendi e premi quasi invariati a ¥5.855 milioni, ma la voce «altro» in aumento del 9,5% a ¥4.631 milioni — e, con i costi in crescita più rapida dei ricavi a entrambi i livelli, il margine operativo è sceso dal 6,0% al 4,8%. Dei ¥647 milioni di calo dell'utile lordo, tutto e più è venuto dalle costruzioni: l'utile lordo sui lavori completati è sceso di ¥826 milioni a ¥10.901 milioni, mentre quello delle attività accessorie, soprattutto la locazione, è salito di ¥180 milioni a ¥4.505 milioni.
Costruzioni: molto lavoro in portafoglio, ma pochi edifici completati
I ricavi del segmento costruzioni sono scesi dell'1,7% a ¥37.608 milioni e il suo utile di segmento del 29,7% a ¥2.541 milioni, e la relazione è precisa sul perché. Gli ordini erano cresciuti nell'esercizio precedente, così il portafoglio a inizio anno era abbondante e i cantieri sono avanzati nel complesso secondo programma; i ricavi riconosciuti in base allo stato di avanzamento sono aumentati, ma pochi progetti sono arrivati al completamento, e i ricavi da lavori completati sono quindi rimasti sotto il trimestre dell'anno prima. Sul margine, l'aumento dei prezzi dei materiali da costruzione e degli impianti per l'abitazione ha abbassato il margine lordo sui lavori completati, che il conto economico colloca al 29,0% contro il 30,6% di un anno prima. Per prodotto, su base individuale, le palazzine di appartamenti — il grosso dell'attività con ¥29.428 milioni — hanno ceduto lo 0,8%, i condomini in affitto sono calati del 9,8% a ¥4.167 milioni e gli edifici misti negozi-abitazioni del 16,4% a ¥1.720 milioni, per lavori completati pari a ¥35.696 milioni, in calo del 2,4%.
Ciò che non è mancato nel trimestre è la domanda. Gli ordini acquisiti dalla capogruppo sono saliti del 18,1% a ¥59.267 milioni (ordini consolidati ¥60.917 milioni, +17,8%, ovvero ¥56.854 milioni al netto delle cancellazioni, +20,0%), e il portafoglio ordini della capogruppo era di ¥290.703 milioni al 31 luglio 2026: il 21,9% in più di un anno prima e il 7,2% sopra i ¥271.083 milioni del 30 aprile. La società cita anche il mercato immobiliare alle spalle di questi numeri: i nuovi cantieri residenziali nel periodo sono stati circa 190.000 unità, +18,7%, e i nuovi cantieri di abitazioni in affitto circa 85.000, +21,2%, contro un trimestre dell'anno prima depresso dal contraccolpo della corsa che aveva preceduto la revisione della legge sull'efficienza energetica degli edifici. Il portafoglio è lavoro che diventerà ricavo da lavori completati nei trimestri successivi; in questo non lo è diventato.
Locazione: occupazione al 98,0% e ormai tre quinti dei ricavi
Il segmento locazione immobiliare — l'attività di affitto garantito in cui Token prende in locazione dai proprietari gli edifici che ha costruito e li subaffitta, insieme alla gestione immobiliare — ha aumentato i ricavi del 3,6% a ¥56.618 milioni e l'utile di segmento del 2,0% a ¥3.968 milioni nonostante spese più alte. La relazione attribuisce la crescita a un parco gestito più ampio, che ha fatto salire sia i canoni incassati dagli inquilini con il sistema di affitto garantito sia le commissioni di gestione; l'occupazione degli edifici in affitto era del 98,0% a fine trimestre, che la società attribuisce alle sue iniziative di ricerca inquilini. Il dettaglio della capogruppo mostra lo stesso quadro: le commissioni di intermediazione sono salite dell'8,1% a ¥1.009 milioni, i lavori di ripristino al rilascio degli alloggi del 3,3% a ¥1.761 milioni e i compensi per servizi in outsourcing del 3,6% a ¥1.787 milioni, mentre i lavori di ristrutturazione sono scesi del 5,1% a ¥1.500 milioni. La locazione fornisce ormai il 59,7% dei ricavi di gruppo e, con ¥3.968 milioni, circa il 61% dei ¥6.528 milioni di utile di segmento prima dei costi di sede, a loro volta saliti del 7,2% a ¥1.960 milioni.
Il segmento Altro — un'agenzia pubblicitaria, un'agenzia di viaggi e la gestione di campi da golf e strutture alberghiere — ha aumentato i ricavi del 7,6% a ¥582 milioni ed è passato a un utile di segmento di ¥17 milioni da una perdita di ¥57 milioni. Per quanto piccola, quella inversione e i ¥79 milioni guadagnati dalla locazione sono stati gli unici miglioramenti di utile del trimestre.
Sotto la linea operativa: una posta straordinaria svanita e un'aliquota più alta
I proventi non operativi sono saliti a ¥205 milioni da ¥158 milioni — interessi ¥28 milioni, provvigioni da agenzia assicurativa ¥70 milioni — e gli oneri non operativi a ¥30 milioni da ¥19 milioni, per lo più risarcimenti legati a reclami, così l'utile ordinario è sceso del 17,5% a ¥4.749 milioni, un poco meno della linea operativa. I proventi straordinari sono stati però appena ¥1 milione contro ¥118 milioni, perché il trimestre dell'anno prima aveva contabilizzato un provento di ¥117 milioni dallo storno di un fondo svalutazione su beni in leasing che non si è ripetuto. L'utile ante imposte è quindi sceso del 19,1% a ¥4.750 milioni, e le imposte sul reddito sono calate solo del 5,2% a ¥1.567 milioni, portando l'aliquota effettiva dal 28,2% al 33,0% — la rettifica per imposte differite è salita a ¥542 milioni da ¥338 milioni. È per questo che l'utile netto di pertinenza della capogruppo è sceso del 24,5%, più di qualsiasi riga superiore. Il risultato complessivo è stato di ¥3.183 milioni contro ¥4.220 milioni.
L'utile per azione è sceso molto meno dell'utile — dell'8,6%, a ¥286,72 da ¥313,70 — perché il numero medio di azioni in circolazione è calato del 17,4%, a 11.100.963 da 13.443.676. Le azioni proprie erano 2.371.090 al 31 luglio 2026, quasi invariate rispetto alle 2.371.020 del 30 aprile, quindi la riduzione è avvenuta nell'esercizio precedente; equivalgono al 17,6% delle 13.472.000 azioni emesse e sono iscritte in bilancio per ¥29.794 milioni.
Cassa giù di ¥7,6 miliardi, ma il rapporto di patrimonializzazione sale al 55,5%
Il totale attivo è sceso del 3,4% a ¥208.234 milioni da ¥215.656 milioni al 30 aprile 2026, soprattutto perché cassa e depositi sono calati di ¥7.611 milioni a ¥110.863 milioni; l'attivo circolante era di ¥129.816 milioni, −4,9%. Con altri ¥20.000 milioni di depositi a lungo termine, cassa e depositi insieme rappresentano ancora circa il 63% del bilancio. Le passività sono scese del 6,7% a ¥92.697 milioni, con i debiti per lavori in calo di ¥2.047 milioni e le imposte da pagare di ¥2.932 milioni, a ¥1.108 milioni, dopo il versamento delle imposte di fine esercizio; le passività correnti erano di ¥65.737 milioni, −9,0%, e i depositi cauzionali ricevuti a lungo termine di ¥21.647 milioni. Il patrimonio netto ha ceduto lo 0,7% a ¥115.537 milioni, con gli utili portati a nuovo in calo di ¥813 milioni — coerente con il pagamento nel trimestre del dividendo di fine esercizio di ¥360 per azione dell'esercizio 4/2026, a fronte di un trimestre che ha guadagnato ¥3.182 milioni. Poiché le passività sono scese più in fretta dell'attivo, il rapporto di patrimonializzazione è salito dal 54,0% al 55,5%. Non viene redatto un rendiconto finanziario per il primo trimestre; gli ammortamenti sono stati di ¥515 milioni contro ¥477 milioni.
Stima e dividendo invariati: il piano richiede un secondo semestre più forte
Token ha lasciato invariata la stima annuale pubblicata il 12 giugno 2026: ricavi per ¥408.218 milioni (+5,6%), risultato operativo di ¥20.175 milioni (−9,8%), utile ordinario di ¥21.108 milioni (−9,9%), utile netto di pertinenza della capogruppo di ¥14.568 milioni (−9,9%) e utile per azione di ¥1.312,40. Per il primo semestre attende ricavi per ¥193.063 milioni (+3,2%), un risultato operativo di ¥9.309 milioni (−14,2%) e un utile netto di ¥6.546 milioni (−17,4%). Il primo trimestre ha prodotto il 49,1% dei ricavi e il 49,1% del risultato operativo del semestre, il che lascia un secondo trimestre implicito di circa ¥4.735 milioni di risultato operativo — poco sopra i ¥4.574 milioni appena contabilizzati. Rispetto all'intero esercizio, il trimestre ha prodotto il 23,2% dei ricavi, il 22,7% del risultato operativo e il 21,8% dell'utile netto, così il piano implica un risultato operativo di circa ¥10.866 milioni nel secondo semestre contro ¥9.309 milioni nel primo; la relazione non dice cosa debba sostenere quel miglioramento.
Anche la previsione di dividendo è invariata: ¥400,00 per azione per l'esercizio 4/2027, interamente a fine esercizio e senza acconto, contro i ¥360,00 pagati per l'esercizio 4/2026 — un aumento dell'11,1% e un payout di circa il 30% dell'utile per azione previsto di ¥1.312,40.
| Indicatore | 1T es. 4/2027 | 1T es. 4/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 94.809 | 93.477 | +1,4% |
| Utile lordo (milioni di ¥) | 15.406 | 16.053 | −4,0% |
| Margine lordo | 16,2% | 17,2% | −0,9 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 10.832 | 10.439 | +3,8% |
| Utile operativo (milioni di ¥) | 4.574 | 5.614 | −18,5% |
| Margine operativo | 4,8% | 6,0% | −1,2 p.p. |
| Utile ordinario (milioni di ¥) | 4.749 | 5.753 | −17,5% |
| Utile ante imposte (milioni di ¥) | 4.750 | 5.871 | −19,1% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 3.182 | 4.217 | −24,5% |
| UPA (¥) | 286,72 | 313,70 | −8,6% |
| Costruzioni — ricavi (milioni di ¥) | 37.608 | 38.263 | −1,7% |
| Costruzioni — utile di settore (milioni di ¥) | 2.541 | 3.614 | −29,7% |
| Locazione immobiliare — ricavi (milioni di ¥) | 56.618 | 54.672 | +3,6% |
| Locazione immobiliare — utile di settore (milioni di ¥) | 3.968 | 3.889 | +2,0% |
| Altro — ricavi (milioni di ¥) | 582 | 541 | +7,6% |
| Altro — utile di settore (milioni di ¥) | 17 | −57 | da perdita a utile |
| Ordini acquisiti (milioni di ¥) | 60.917 | 51.720 | +17,8% |
| Portafoglio ordini, solo capogruppo (milioni di ¥) | 290.703 | 238.418 | +21,9% |
| Attivo totale (milioni di ¥) | 208.234 | 215.656 | −3,4% |
| Cassa e depositi (milioni di ¥) | 110.863 | 118.474 | −6,4% |
| Patrimonio netto (milioni di ¥) | 115.537 | 116.350 | −0,7% |
| Rapporto patrimoniale | 55,5% | 54,0% | +1,5 p.p. |
| Stima es. 4/2027 — ricavi (milioni di ¥) | 408.218 | — | +5,6% |
| Stima es. 4/2027 — utile operativo (milioni di ¥) | 20.175 | — | −9,8% |
| Stima es. 4/2027 — utile ordinario (milioni di ¥) | 21.108 | — | −9,9% |
| Stima es. 4/2027 — utile netto (milioni di ¥) | 14.568 | — | −9,9% |
| Stima es. 4/2027 — UPA (¥) | 1.312,40 | — | — |
| Dividendo annuale per azione (¥) | 400,00 | 360,00 | +11,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.