I ricavi sono cresciuti di un quarto, l'utile lordo del 4,5%
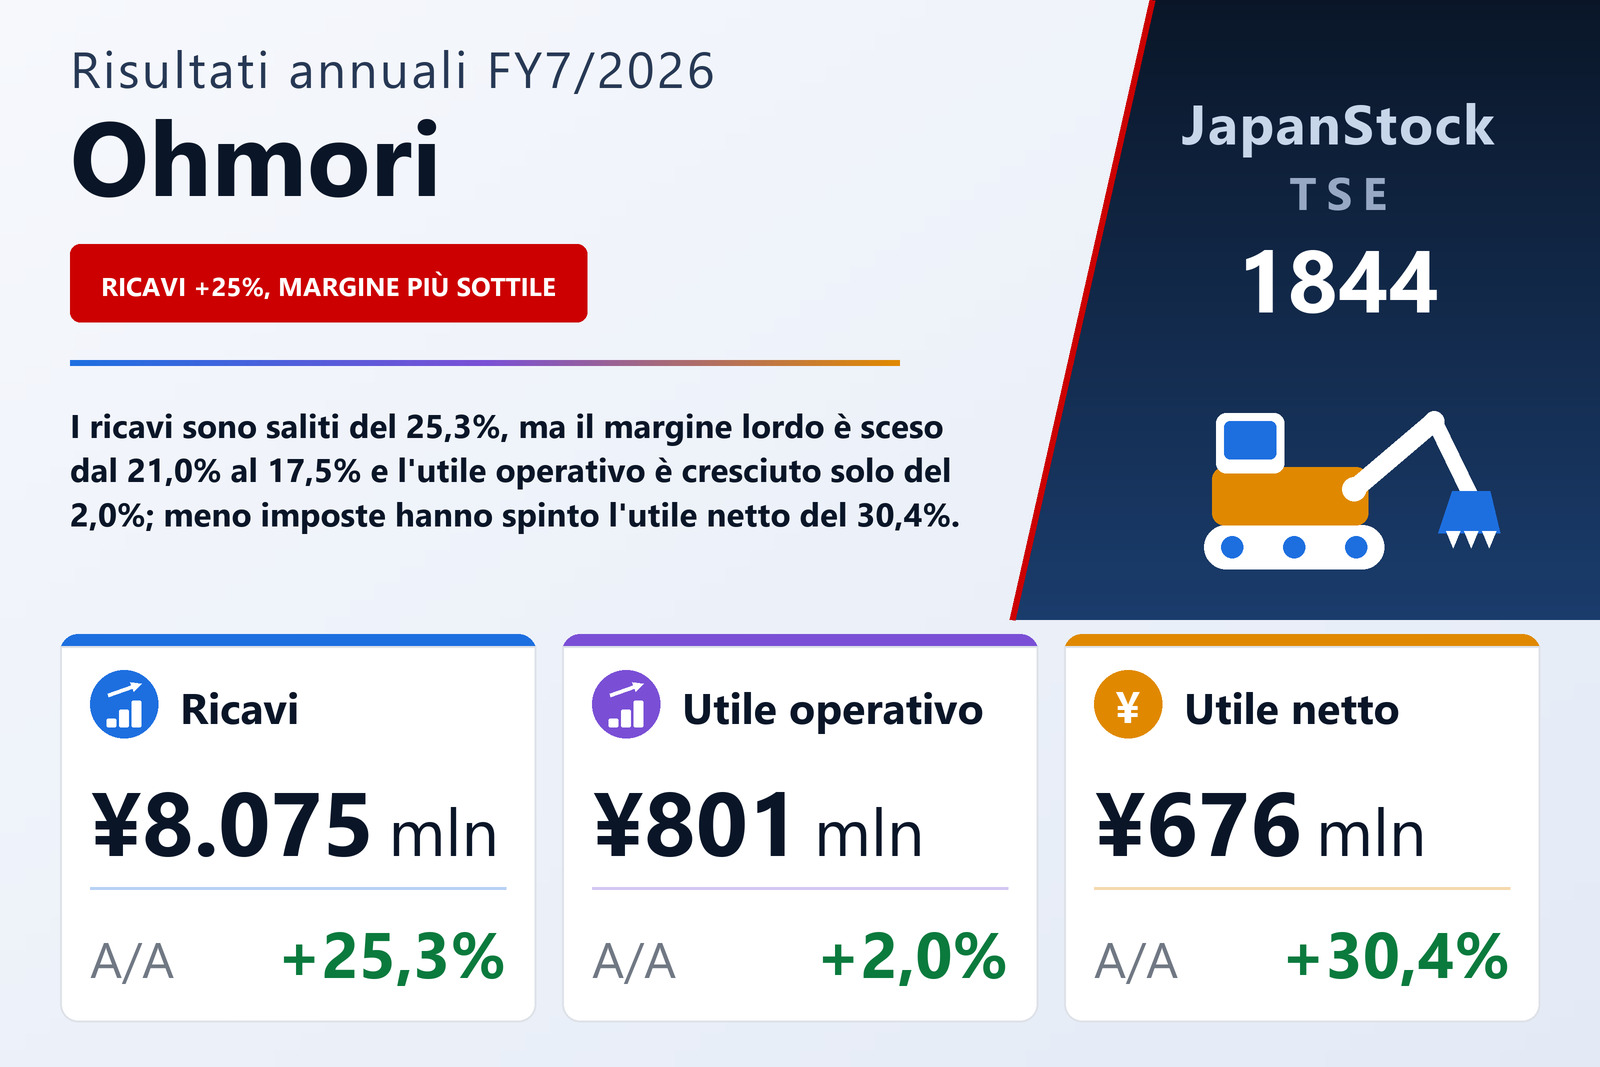
Ohmori Co., Ltd. (TSE: 1844), impresa di ingegneria civile i cui due maggiori clienti sono l'Ufficio fognature e l'Ufficio acquedotti del Governo metropolitano di Tokyo, ha pubblicato l'11 settembre 2026 i risultati consolidati dell'esercizio dal 1° agosto 2025 al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 25,3% a ¥8.075 milioni e l'utile operativo del 2,0% a ¥801 milioni; l'utile ordinario è sceso dello 0,4% a ¥756 milioni e l'utile di pertinenza della capogruppo è salito del 30,4% a ¥676 milioni, pari a ¥36,15 per azione contro ¥27,80. Il documento indica la Borsa di Tokyo come mercato di quotazione. Il risultato complessivo è stato identico all'utile netto in entrambi gli esercizi.
Il divario fra le prime due righe è una questione di costi. Il costo del venduto è salito del 30,8% a ¥6.663 milioni, cinque punti e mezzo più in fretta dei ricavi, così l'utile lordo è cresciuto solo del 4,5% a ¥1.411 milioni e il margine lordo è sceso dal 21,0% al 17,5%. Le spese commerciali, generali e amministrative sono aumentate del 7,9% a ¥610 milioni — fra cui un accantonamento per le indennità di fine mandato degli amministratori di ¥18 milioni contro ¥2 milioni, mentre i compensi degli amministratori scendevano da ¥130 milioni a ¥117 milioni — lasciando il margine operativo al 9,9% contro il 12,2%. Su circa ¥1.631 milioni di ricavi aggiuntivi, la società ha aggiunto ¥16 milioni di utile operativo.
Sotto l'utile operativo: più interessi, una plusvalenza su azioni e un conto fiscale molto più leggero
Gli oneri non operativi sono quasi raddoppiati, a ¥61 milioni da ¥31 milioni, soprattutto perché gli interessi passivi sono saliti del 63,3% a ¥55 milioni; i proventi non operativi di ¥16 milioni, compresi ¥5 milioni di indennizzi assicurativi, non li hanno compensati, e l'utile ordinario è arretrato dello 0,4% a ¥756 milioni. Proventi straordinari per ¥29 milioni — ¥27 milioni dalla cessione di azioni di società collegate e ¥2 milioni dalla cessione di immobilizzazioni, contro nessuno un anno prima — hanno portato l'utile ante imposte a ¥785 milioni, in aumento del 3,5%. La riga decisiva è quella fiscale: le imposte sul reddito sono scese del 54,5% a ¥109 milioni da ¥241 milioni, pari al 14,0% dell'utile ante imposte contro il 31,7%, con imposte correnti di ¥131 milioni contro ¥264 milioni. Ecco perché l'utile netto è salito del 30,4% mentre quello ordinario calava. Il documento non spiega il minore carico fiscale.
OLY ha sostenuto la crescita dell'utile, gli altri tre segmenti hanno guadagnato meno
I quattro segmenti si sono divaricati nettamente. Costruzioni, l'attività di appalto di opere civili, ha aumentato i ricavi del 22,4% a ¥5.891 milioni, ma l'utile di settore è sceso del 15,9% a ¥423 milioni; l'utile lordo è calato del 7,1% a ¥854 milioni, con un margine lordo del 14,5% contro il 19,1%. Gli ordini acquisiti nel segmento sono diminuiti del 17,2% a ¥4.897 milioni, al di sotto dei ricavi delle costruzioni dell'esercizio. Immobiliare — compravendita e locazione di immobili, vendita di impianti fotovoltaici e un'attività di noleggio di spazi di deposito — ha aumentato i ricavi del 64,3% a ¥986 milioni, ma l'utile di settore è sceso del 4,7% a ¥111 milioni, con il margine lordo calato dal 29,7% al 19,8%. Telecomunicazioni, manutenzione e gestione di linee e impianti di telecomunicazione, ha aumentato i ricavi del 7,7% a ¥483 milioni, mentre l'utile è sceso del 21,3% a ¥59 milioni.
OLY — vendita in leasing di attrezzature per il metodo costruttivo OLY della società, oltre alla lavorazione di carpenteria metallica — ha fatto eccezione: i ricavi sono saliti del 24,7% a ¥740 milioni e l'utile di settore del 131,2% a ¥207 milioni, con un utile lordo in aumento del 78,9% a ¥228 milioni. L'incremento di ¥117 milioni dell'utile di OLY ha superato da solo l'aumento di ¥16 milioni dell'utile operativo del gruppo; gli altri tre segmenti hanno perso complessivamente ¥101 milioni, e la quota di OLY sull'utile di settore è salita dall'11,4% al 25,9%. La società afferma di avere esteso le vendite di OLY al Giappone centrale e occidentale dal proprio ufficio di Nagoya, di avere partecipato a fiere del settore fognario e proposto il metodo per progetti pubblici, e che i cantieri realizzati con OLY hanno superato complessivamente quota 5.000. I ricavi di settore comprendono ¥27 milioni di vendite infrasettoriali, tutte in OLY, ed è per questo che sommano ¥8.102 milioni contro ricavi di gruppo per ¥8.075 milioni.
La clientela è concentrata. L'Ufficio fognature del Governo metropolitano di Tokyo ha rappresentato ¥3.668 milioni di ricavi contro ¥2.661 milioni, e il suo Ufficio acquedotti ¥1.020 milioni contro ¥895 milioni: insieme il 58,1% dei ricavi del gruppo, tutti nelle costruzioni. Il documento descrive investimenti pubblici solidi in prevenzione dei disastri e resilienza nazionale e affidamenti continui di lavori di rinnovo e di difesa dalle piogge intense sulle reti idriche e fognarie di Tokyo, a fronte dell'aumento dei prezzi dei materiali edili e del costo del lavoro e di una cronica carenza di manodopera edile. Non attribuisce il calo del margine delle costruzioni ad alcuna causa specifica.
Le rimanenze sono scese, è entrata liquidità e i debiti sono stati rimborsati
Il flusso di cassa operativo è passato a un'entrata di ¥1.011 milioni da un'uscita di ¥871 milioni. All'utile ante imposte di ¥785 milioni si sono aggiunti una riduzione delle rimanenze di ¥533 milioni e un aumento di ¥220 milioni dei debiti commerciali, a fronte di un aumento di ¥300 milioni dei crediti e di ¥320 milioni di imposte pagate; un anno prima le rimanenze erano aumentate di ¥1.175 milioni. Gli immobili destinati alla vendita sono scesi a ¥5.454 milioni da ¥5.763 milioni — ancora il 45,1% dell'attivo totale — e i costi per lavori in corso a ¥156 milioni da ¥369 milioni. Le attività di investimento hanno assorbito ¥144 milioni, fra cui ¥84 milioni di investimenti in immobilizzazioni e un'uscita di ¥24 milioni per la cessione di azioni di una controllata che ha modificato il perimetro di consolidamento. Le attività di finanziamento hanno assorbito ¥708 milioni, soprattutto ¥550 milioni di rimborsi di finanziamenti a lungo termine e ¥207 milioni di dividendi, e le disponibilità liquide hanno chiuso a ¥2.569 milioni, in aumento di ¥158 milioni.
L'attivo totale è rimasto quasi invariato, a ¥12.084 milioni contro ¥12.037 milioni, ma le passività sono scese di ¥414 milioni a ¥5.673 milioni, con i finanziamenti a lungo termine calati da ¥4.018 milioni a ¥3.379 milioni, compensati in parte da finanziamenti a breve termine per ¥380 milioni contro ¥291 milioni. Il patrimonio netto è salito del 7,8% a ¥6.410 milioni e il rapporto patrimoniale è passato dal 48,8% al 52,5%. La società stima il debito oneroso in 3,7 anni di flusso di cassa operativo e la copertura degli interessi in 18,2 volte. Il 31 luglio 2026 Ohmori ha ceduto tutte le proprie azioni di Minato Civil Co., Ltd. e l'ha esclusa dal consolidamento; i risultati di quella società fino a tale data restano nei conti.
Stima: ricavi in calo del 9,9%, utile netto in calo del 25,1%, e il documento spiega perché
Per l'esercizio 7/2027 Ohmori stima ricavi per ¥7.274 milioni (−9,9%), un utile operativo di ¥742 milioni (−7,3%), un utile ordinario di ¥700 milioni (−7,4%) e un utile di pertinenza della capogruppo di ¥506 milioni (−25,1%), pari a ¥27,07 per azione. Il primo semestre è previsto ancora più debole, con ricavi per ¥3.142 milioni (−12,8%) e un utile operativo di ¥337 milioni (−31,8%). La società indica due ragioni per il calo dei ricavi delle costruzioni: l'esercizio 7/2026 ha beneficiato di un forte incremento dei ricavi dovuto ad aumenti contrattuali dopo varianti progettuali su cantieri completati nell'anno, mentre i lavori appena acquisiti richiederanno tempo per attività preparatorie come i rilievi; e la cessione delle azioni di Minato Civil a luglio 2026 fa uscire quella società dal gruppo. Ohmori afferma che punterà ad avviare presto i nuovi cantieri, a rafforzare la propria capacità esecutiva e a condurre operazioni di M&A per integrare imprese con una base ordini stabile, tecnologia solida ed esperienza di cantiere.
La stima dell'utile netto scende più di quella dell'utile ordinario: ¥506 milioni equivalgono al 72,3% dell'utile ordinario stimato, contro l'89,3% dell'esercizio 7/2026, un anno che comprendeva ¥29 milioni di proventi straordinari e un carico fiscale del 14,0% dell'utile ante imposte; il documento non dettaglia la stima al di sotto delle quattro righe principali. Il dividendo di fine esercizio è stato alzato a ¥12,00 dagli ¥11,50 previsti con un comunicato separato diffuso lo stesso giorno, contro ¥11,50 per l'esercizio 7/2025, per una distribuzione complessiva di ¥224 milioni e un payout del 33,2% contro il 41,4%. Il pagamento è previsto a partire dal 29 ottobre 2026. Per l'esercizio 7/2027 la società prevede un dividendo invariato di ¥12,00, pari secondo i suoi calcoli a un payout del 44,3%.
| Indicatore | es. 7/2026 | es. 7/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 8.075 | 6.443 | +25,3% |
| Utile lordo (milioni di ¥) | 1.411 | 1.351 | +4,5% |
| Margine lordo | 17,5% | 21,0% | −3,5 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 610 | 566 | +7,9% |
| Utile operativo (milioni di ¥) | 801 | 785 | +2,0% |
| Margine operativo | 9,9% | 12,2% | −2,3 p.p. |
| Utile ordinario (milioni di ¥) | 756 | 759 | −0,4% |
| Utile ante imposte (milioni di ¥) | 785 | 759 | +3,5% |
| Imposte sul reddito (milioni di ¥) | 109 | 241 | −54,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 676 | 518 | +30,4% |
| UPA (¥) | 36,15 | 27,80 | +30,0% |
| Costruzioni — ricavi (milioni di ¥) | 5.891 | 4.814 | +22,4% |
| Costruzioni — utile di settore (milioni di ¥) | 423 | 503 | −15,9% |
| Costruzioni — ordini acquisiti (milioni di ¥) | 4.897 | — | −17,2% |
| Immobiliare — ricavi (milioni di ¥) | 986 | 600 | +64,3% |
| Immobiliare — utile di settore (milioni di ¥) | 111 | 116 | −4,7% |
| OLY — ricavi (milioni di ¥) | 740 | 594 | +24,7% |
| OLY — utile di settore (milioni di ¥) | 207 | 89 | +131,2% |
| Telecomunicazioni — ricavi (milioni di ¥) | 483 | 449 | +7,7% |
| Telecomunicazioni — utile di settore (milioni di ¥) | 59 | 75 | −21,3% |
| Attivo totale (milioni di ¥) | 12.084 | 12.037 | +0,4% |
| Patrimonio netto (milioni di ¥) | 6.410 | 5.949 | +7,8% |
| Rapporto patrimoniale | 52,5% | 48,8% | +3,7 p.p. |
| Flusso di cassa operativo (milioni di ¥) | 1.011 | −871 | n.s. |
| Stima es. 7/2027 — ricavi (milioni di ¥) | 7.274 | — | −9,9% |
| Stima es. 7/2027 — utile operativo (milioni di ¥) | 742 | — | −7,3% |
| Stima es. 7/2027 — utile ordinario (milioni di ¥) | 700 | — | −7,4% |
| Stima es. 7/2027 — utile netto (milioni di ¥) | 506 | — | −25,1% |
| Stima es. 7/2027 — UPA (¥) | 27,07 | — | −25,1% |
| Dividendo annuale per azione (¥) | 12,00 | 11,50 | +4,3% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.