Le vendite sono cresciute del 4,4%, i costi di più, e la linea operativa ha perso quasi la metà
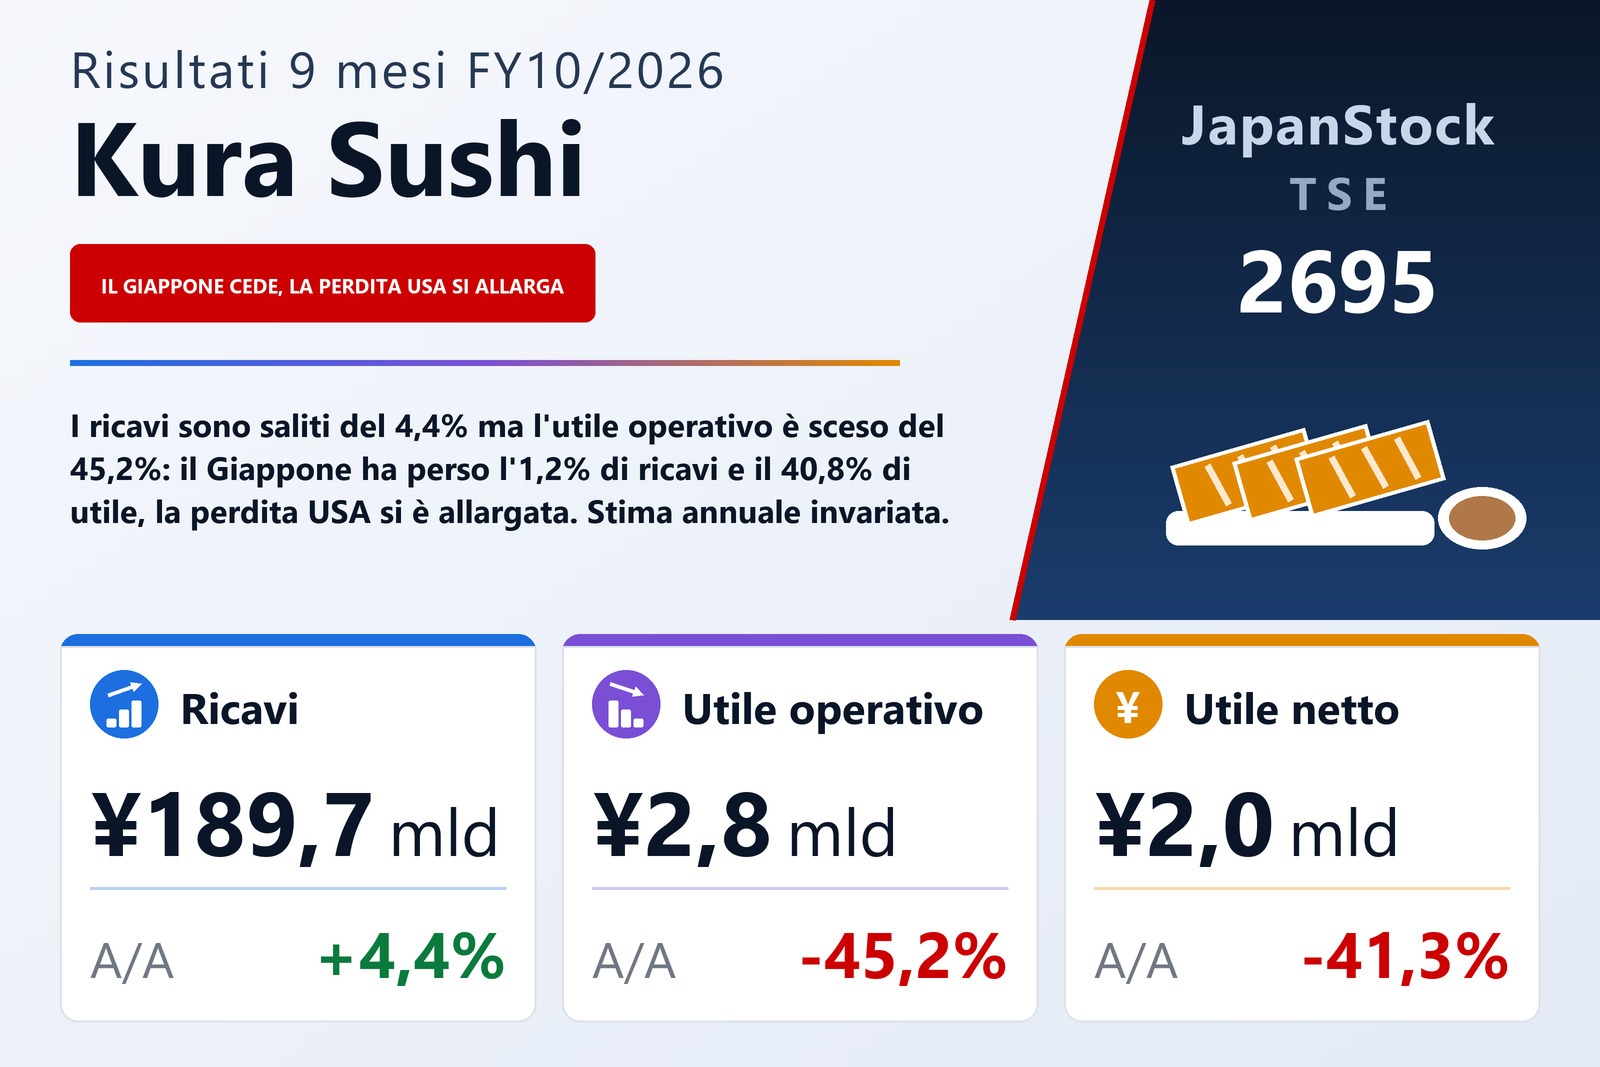
Kura Sushi, Inc. (TSE: 2695), la catena di sushi su nastro trasportatore che gestisce direttamente ristoranti in Giappone, Stati Uniti e Taiwan, ha pubblicato l'11 settembre 2026 i risultati consolidati dei primi nove mesi dell'esercizio 10/2026, il periodo dal 1° novembre 2025 al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 4,4% a ¥189.684 milioni, ma l'utile operativo è sceso del 45,2% a ¥2.845 milioni, l'utile ordinario del 37,7% a ¥3.469 milioni e l'utile di pertinenza della capogruppo del 41,3% a ¥2.030 milioni. L'utile per azione è stato di ¥25,54 contro ¥43,55, entrambi rideterminati per il frazionamento azionario uno a due efficace dal 1° maggio 2026. Il documento indica che la società è quotata alla Borsa di Tokyo. Il calo arriva, per di più, su una base già debole: negli stessi nove mesi dell'anno precedente l'utile operativo era già sceso del 18,4%.
Il costo del venduto è aumentato del 5,1% a ¥77.856 milioni, un po' più in fretta dei ricavi, così l'utile lordo è cresciuto solo del 3,9% a ¥111.827 milioni e il margine lordo è scivolato dal 59,2% al 59,0%. Il movimento più ampio sta sotto quella linea: le spese commerciali, generali e amministrative sono salite del 6,4% a ¥108.982 milioni, quasi una volta e mezzo il ritmo dei ricavi, e la loro incidenza sulle vendite è passata dal 56,4% al 57,5%. Per un'attività con un margine operativo già sottile, questi due spostamenti sono bastati a portarlo dal 2,9% all'1,5% e a cancellare ¥2.344 milioni di utile operativo: ¥2.845 milioni contro ¥5.189 milioni. Il documento non dettaglia l'aumento delle spese commerciali e amministrative; le cause che cita sono il rincaro generalizzato nel settore delle materie prime e del costo del lavoro, un prezzo del riso che resta alto nonostante i segnali di un picco raggiunto e il rincaro degli ingredienti negli Stati Uniti per effetto dei dazi.
Sotto la linea operativa il cambio ha aiutato e gli oneri straordinari si sono ridotti
L'utile ordinario è sceso del 37,7% a ¥3.469 milioni, meno del 45,2% della linea operativa, perché i proventi non operativi sono saliti a ¥935 milioni da ¥708 milioni — compreso un utile su cambi di ¥181 milioni dove un anno prima c'era stata una perdita di ¥20 milioni —, mentre gli oneri non operativi sono scesi leggermente a ¥311 milioni da ¥326 milioni. Gli interessi attivi, ¥394 milioni, e gli interessi passivi, ¥274 milioni, sono stati entrambi poco sotto l'anno precedente. Gli oneri straordinari sono scesi a ¥140 milioni da ¥460 milioni: il periodo precedente aveva sopportato una perdita di ¥122 milioni per la risoluzione di contratti di punti vendita e ¥259 milioni di svalutazioni, contro ¥53 milioni di svalutazioni questa volta. L'utile ante imposte è stato quindi di ¥3.328 milioni, in calo del 34,9%.
La linea fiscale si è poi ripresa parte di quel sollievo. Le imposte sul reddito sono state di ¥1.535 milioni, in calo solo del 21,1% su un utile ante imposte sceso del 34,9%, così l'aliquota effettiva è salita dal 38,1% al 46,1%; il documento non spiega l'aliquota più alta. L'utile del periodo è sceso del 43,3% a ¥1.793 milioni. L'utile di pertinenza della capogruppo è risultato superiore, a ¥2.030 milioni, perché le interessenze di terzi hanno assorbito una perdita di ¥237 milioni, contro ¥296 milioni un anno prima. Il risultato complessivo si è mosso in direzione opposta, salendo del 66,4% a ¥5.086 milioni, quasi interamente per un utile di ¥3.295 milioni sulle differenze di conversione: il valore in yen delle controllate estere è aumentato proprio mentre l'utile del gruppo scendeva.
Il Giappone spiega più dell'intero calo
Kura Sushi riporta tre segmenti geografici, il cui risultato è espresso al livello dell'utile ordinario. Il Giappone, con ¥130.930 milioni di ricavi comprese le vendite intersettoriali, è il 69% del gruppo ed è stato l'unico segmento a contrarsi, dell'1,2%; il suo utile di settore è sceso del 40,8% a ¥3.394 milioni, un calo di ¥2.341 milioni che supera la flessione di ¥2.102 milioni dell'utile ordinario di gruppo. Il documento contrappone una domanda turistica straniera in espansione nei centri urbani a un umore dei consumatori stagnante mentre i salari reali continuano a scendere, e descrive un'offerta costruita attorno a promozioni di fascia alta — tonno rosso selvatico nazionale, granchio delle nevi — accanto alla serie "super-stagionata" delle sue cucine centrali e a una serie salutista "primo piatto", con collaborazioni con anime e una campagna "festa dei 50 anni", compreso un servizio di coupon QR che regala un piatto, in vista del cinquantenario dell'azienda nel maggio 2027. Sui costi dice soltanto che il riso resta caro e che ha gestito l'incidenza del costo attraverso la progettazione prodotto per prodotto. Il margine del segmento Giappone è sceso dal 4,3% al 2,6%.
Il Nord America, cioè la controllata statunitense Kura Sushi USA, ha aumentato i ricavi del 22,2% a ¥37.204 milioni grazie a dodici nuovi ristoranti — tra cui Orange, in California, e Denton, in Texas — e alle collaborazioni con Tamagotchi e Honkai: Star Rail, ma la sua perdita si è allargata a ¥645 milioni da ¥596 milioni perché i dazi hanno rincarato gli ingredienti. Rapportata alle vendite, la perdita si è in realtà ridotta, dal 2,0% dei ricavi all'1,7%. La società punta ancora a sedici aperture negli Stati Uniti nell'intero esercizio. L'Asia, la controllata taiwanese, è stata la nota positiva: i ricavi sono saliti del 15,1% a ¥21.845 milioni e l'utile di settore del 42,0% a ¥792 milioni, grazie a promozioni a tempo, a un menu ampliato a otto fasce di prezzo, a collaborazioni con Haikyu!! e DINOTAENG e a un nuovo ristorante a Hualien. Nel luglio 2026 il gruppo ha inoltre costituito Kura Sushi (Thailand) Co., Ltd. per preparare aperture in Thailandia. A livello di gruppo, nei nove mesi sono stati aperti 25 ristoranti — dieci in Giappone, dodici negli Stati Uniti e tre in Asia —, portando la rete al 31 luglio a 712 ristoranti, tutti a gestione diretta, di cui 91 negli Stati Uniti e 63 in Asia.
In bilancio sono cresciuti i leasing, non il debito
L'attivo totale è salito dell'8,3% a ¥169.038 milioni da ¥156.015 milioni al 31 ottobre 2025, un aumento di ¥13.022 milioni che il documento attribuisce principalmente alle immobilizzazioni materiali, cresciute di ¥14.864 milioni a ¥111.245 milioni — al cui interno i diritti d'uso sono passati da ¥32.472 milioni a ¥39.393 milioni —, e ai crediti commerciali, saliti di ¥1.526 milioni, mentre cassa e depositi sono scesi di ¥4.053 milioni a ¥20.118 milioni. Le passività sono aumentate di ¥8.101 milioni a ¥77.858 milioni, soprattutto per i debiti per leasing non correnti, saliti di ¥7.410 milioni a ¥42.114 milioni; i debiti a breve erano appena ¥765 milioni, da ¥1.172 milioni. Il patrimonio netto è cresciuto del 5,7% a ¥91.180 milioni grazie ai ¥2.030 milioni di utile, a un aumento di ¥1.369 milioni delle differenze di conversione e a uno di ¥1.550 milioni delle interessenze di terzi. Poiché il bilancio è cresciuto più in fretta del patrimonio degli azionisti — ¥64.942 milioni, +4,2% —, il rapporto patrimoniale consolidato è sceso dal 40,0% al 38,4%. La sola capogruppo, osserva il documento, resta di fatto senza debiti, con un rapporto patrimoniale del 67,9%. Per il terzo trimestre non viene redatto il rendiconto finanziario; gli ammortamenti dei nove mesi sono stati di ¥7.696 milioni contro ¥7.360 milioni.
La stima è confermata, e ora richiede il trimestre più forte dell'anno
Kura Sushi non ha rivisto la stima annuale pubblicata il 10 dicembre 2025: ricavi per ¥257.000 milioni (+4,9%), utile operativo di ¥5.000 milioni (−8,4%), utile ordinario di ¥5.200 milioni (−15,8%) e utile di pertinenza della capogruppo di ¥3.000 milioni (−16,8%), pari a un utile per azione di ¥37,74 sul numero di azioni post-frazionamento (¥75,48 prima). A nove mesi, il gruppo ha realizzato il 73,8% dei ricavi stimati ma solo il 56,9% dell'utile operativo stimato. Il quarto trimestre implicito è quindi di circa ¥67.316 milioni di ricavi e circa ¥2.155 milioni di utile operativo — più del doppio dei ¥948 milioni che i primi tre trimestri hanno realizzato in media. Il documento si limita a dichiarare che al momento non vi sono modifiche alla stima, senza offrire alcun raccordo tra il ritmo dei nove mesi e la cifra annuale.
La riga del dividendo richiede di spiegare il frazionamento
Anche la stima sul dividendo è invariata, ma il frazionamento rende i numeri di testa difficili da leggere. Per l'esercizio 10/2025 la società ha pagato un unico dividendo di fine esercizio di ¥20,00 per azione pre-frazionamento. Per l'esercizio 10/2026 prevede ¥0,00 a fine secondo trimestre, espresso su base pre-frazionamento, e ¥15,00 a fine esercizio, espresso per azione post-frazionamento; poiché le due metà sono su basi diverse, il documento non stampa un totale annuo. Precisa però che il dividendo annuale sarebbe di ¥30,00 senza il frazionamento, contro ¥20,00 l'anno precedente — un aumento del 50% su base omogenea e una distribuzione di circa il 40% dell'utile per azione stimato, su entrambe le basi.
| Indicatore | 9M es. 10/2026 | 9M es. 10/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 189.684 | 181.677 | +4,4% |
| Costo del venduto (milioni di ¥) | 77.856 | 74.059 | +5,1% |
| Utile lordo (milioni di ¥) | 111.827 | 107.617 | +3,9% |
| Margine lordo | 59,0% | 59,2% | −0,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 108.982 | 102.428 | +6,4% |
| Utile operativo (milioni di ¥) | 2.845 | 5.189 | −45,2% |
| Margine operativo | 1,5% | 2,9% | −1,4 p.p. |
| Utile ordinario (milioni di ¥) | 3.469 | 5.571 | −37,7% |
| Oneri straordinari (milioni di ¥) | 140 | 460 | −69,6% |
| Utile ante imposte (milioni di ¥) | 3.328 | 5.111 | −34,9% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 2.030 | 3.461 | −41,3% |
| UPA (¥) | 25,54 | 43,55 | −41,3% |
| Risultato complessivo (milioni di ¥) | 5.086 | 3.057 | +66,4% |
| Giappone — ricavi (milioni di ¥) | 130.930 | 132.490 | −1,2% |
| Giappone — utile di settore (milioni di ¥) | 3.394 | 5.735 | −40,8% |
| Nord America — ricavi (milioni di ¥) | 37.204 | 30.448 | +22,2% |
| Nord America — utile di settore (milioni di ¥) | −645 | −596 | perdita ampliata |
| Asia — ricavi (milioni di ¥) | 21.845 | 18.973 | +15,1% |
| Asia — utile di settore (milioni di ¥) | 792 | 558 | +42,0% |
| Ristoranti a fine periodo (tutti a gestione diretta) | 712 | — | — |
| Attivo totale (milioni di ¥) | 169.038 | 156.015 | +8,3% |
| Patrimonio netto (milioni di ¥) | 91.180 | 86.258 | +5,7% |
| Patrimonio degli azionisti (milioni di ¥) | 64.942 | 62.338 | +4,2% |
| Rapporto patrimoniale | 38,4% | 40,0% | −1,6 p.p. |
| Stima es. 10/2026 — ricavi (milioni di ¥) | 257.000 | — | +4,9% |
| Stima es. 10/2026 — utile operativo (milioni di ¥) | 5.000 | — | −8,4% |
| Stima es. 10/2026 — utile ordinario (milioni di ¥) | 5.200 | — | −15,8% |
| Stima es. 10/2026 — utile netto (milioni di ¥) | 3.000 | — | −16,8% |
| Stima es. 10/2026 — UPA (¥) | 37,74 | — | — |
| Stima es. 10/2026 — dividendo di fine esercizio per azione, post-frazionamento (¥) | 15,00 | — | — |
| Dividendo annuale per azione su base pre-frazionamento (¥) | 30,00 | 20,00 | +50,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.