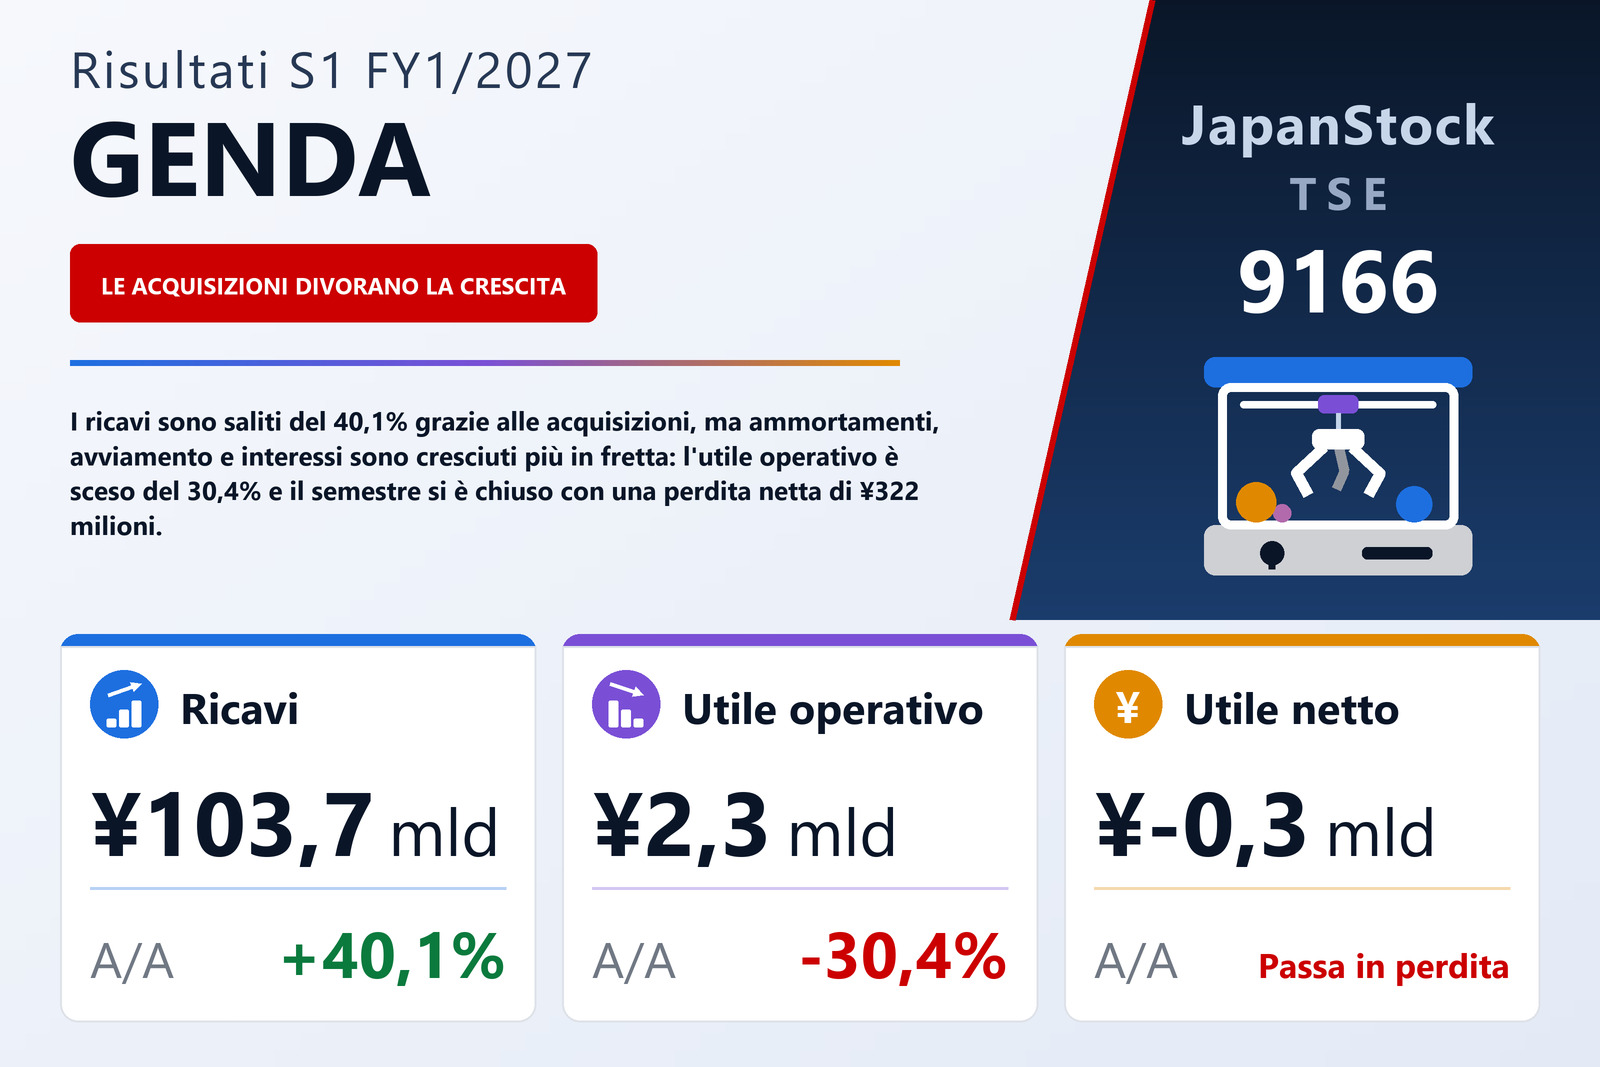
I ricavi sono cresciuti del 40,1%, il costo del venduto del 44,9% — e il risultato operativo è andato nella direzione opposta
GENDA Inc. (TSE: 9166), il gruppo dell'intrattenimento che gestisce le sale giochi GiGO in Giappone, Nord America, Regno Unito e Cina accanto ad attività di karaoke, ristorazione, macchine per il cambio valuta, studi fotografici, merchandising di personaggi e distribuzione cinematografica, ha pubblicato l'11 settembre 2026 i risultati consolidati del primo semestre dell'esercizio 1/2027, i sei mesi dal 1 febbraio al 31 luglio 2026, secondo i principi contabili giapponesi. I ricavi sono saliti del 40,1% a ¥103.664 milioni, ma il risultato operativo è sceso del 30,4% a ¥2.252 milioni, il risultato ordinario del 53,8% a ¥1.110 milioni, e l'ultima riga è passata a una perdita netta di pertinenza della capogruppo di ¥322 milioni da un utile di ¥335 milioni, pari a una perdita di ¥1,76 per azione contro un utile di ¥1,98. La società è quotata alla Borsa di Tokyo.
La forma del semestre è dettata da due divari, entrambi a sfavore della società. Il costo del venduto è salito del 44,9% a ¥82.110 milioni a fronte di una crescita dei ricavi del 40,1%, così l'utile lordo è cresciuto solo del 24,7% a ¥21.554 milioni e il margine lordo si è ristretto dal 23,4% al 20,8%. Le spese di vendita, generali e amministrative sono poi salite del 37,4% a ¥19.301 milioni — meno dei ricavi, ma su un utile lordo cresciuto solo di un quarto — e il margine operativo si è dimezzato, dal 4,4% al 2,2%. Il rendiconto finanziario mostra dove si annida la crescita dei costi: gli ammortamenti sono saliti del 63,4% a ¥6.179 milioni e l'ammortamento dell'avviamento del 52,0% a ¥2.376 milioni, insieme ¥3.211 milioni in più rispetto a un anno prima — più del triplo dei ¥987 milioni di calo del risultato operativo. La nota sui segmenti racconta la stessa storia dall'altro lato: l'utile prima di queste due voci è salito in entrambi i segmenti, e sono state le voci a far scendere il risultato operativo.
Interessi e un carico fiscale superiore all'utile ante imposte trasformano un esiguo utile operativo in perdita netta
Sotto la linea operativa la pressione è continuata. I proventi non operativi sono saliti a ¥621 milioni da ¥249 milioni, sostenuti da un utile su cambi di ¥106 milioni, una plusvalenza di ¥85 milioni sulla vendita di titoli e ¥65 milioni di indennizzi ricevuti, ma gli oneri non operativi sono saliti a ¥1.763 milioni da ¥1.082 milioni. Gli interessi pagati sono stati la voce maggiore, in aumento del 75,4% a ¥1.133 milioni, e le commissioni di finanziamento — che la relazione definisce come commissioni sui prestiti contratti per acquisizioni — sono salite a ¥224 milioni da ¥95 milioni. Il risultato ordinario è quindi sceso del 53,8% a ¥1.110 milioni. Non ci sono state voci straordinarie, così l'utile ante imposte è stato lo stesso ¥1.110 milioni; imposte per ¥1.407 milioni, in calo dai ¥2.025 milioni precedenti ma ancora superiori all'utile ante imposte, hanno prodotto una perdita semestrale di ¥296 milioni, e dopo ¥25 milioni di pertinenza di terzi la perdita di pertinenza della capogruppo è stata di ¥322 milioni contro un utile di ¥335 milioni. La relazione non spiega perché il carico fiscale abbia superato l'utile ante imposte. Il risultato complessivo è comunque salito del 115,7% a ¥1.644 milioni, perché le differenze di conversione delle valute estere hanno contribuito per ¥1.941 milioni contro ¥377 milioni un anno prima.
Due note contabili incorniciano il confronto. Le cifre dell'anno precedente sono state riesposte per il completamento della contabilizzazione provvisoria del prezzo di acquisto dell'aggregazione con Pixel Intermediate Holding Corporation del 2 luglio 2025; la relazione afferma che il completamento non ha avuto effetti sul bilancio semestrale attuale. E tutte le cifre per azione riflettono il frazionamento azionario due per uno del 1 aprile 2025, così i ¥1,98 di utile per azione dell'anno precedente sono sulla stessa base azionaria della perdita di ¥1,76 di questo semestre. Il numero medio di azioni in circolazione è salito del 7,8% a 182.474.907 da 169.207.987, per effetto dell'aumento di capitale di ¥18.452 milioni contabilizzato nel semestre dell'anno precedente.
Sulle misure della società il semestre è cresciuto — ma a metà del ritmo dei ricavi
GENDA riporta due cifre non GAAP accanto a quelle di bilancio, ed entrambe sono cresciute. L'EBITDA rettificato — risultato operativo più ammortamenti, ammortamento dell'avviamento e costi legati a M&A — è salito del 21,1% a ¥11.206 milioni da ¥9.252 milioni. L'utile netto semestrale rettificato — utile di pertinenza della capogruppo più ammortamenti e svalutazioni dell'avviamento e degli intangibili derivanti da M&A, meno le plusvalenze da avviamento negativo, più i costi legati a M&A — è stato di ¥2.728 milioni, in aumento dello 0,1% da ¥2.724 milioni, pari a un utile rettificato di ¥14,95 per azione contro ¥16,09: un utile piatto distribuito su un numero di azioni maggiore del 7,8%. I costi legati a M&A che la società aggiunge coprono commissioni di intermediazione, consulenza, due diligence e valutazione, commissioni di strutturazione dei prestiti per acquisizioni e i costi dell'offerta pubblica. Anche su base rettificata, però, la crescita è stata la metà di quella dei ricavi: il margine di EBITDA rettificato è sceso dal 12,5% al 10,8%. Confrontare le cifre di ammortamenti e avviamento del rendiconto finanziario con la definizione della società implica costi legati a M&A di circa ¥399 milioni nel semestre, contro circa ¥669 milioni.
Le sale giochi valgono sette decimi dei ricavi, e il segmento Piattaforma genera quasi tutto l'utile
Il gruppo riporta due segmenti. La Piattaforma di intrattenimento — sale giochi, karaoke, ristorazione, turismo e lifestyle — ha registrato ricavi per ¥95.690 milioni, in aumento del 41,5%, inclusi ¥49 milioni di vendite tra segmenti, e un utile di segmento di ¥10.381 milioni, in aumento del 33,5% da ¥7.778 milioni. I Contenuti di intrattenimento — merchandising di personaggi e contenuti e promozione — hanno registrato ricavi per ¥12.455 milioni, in aumento del 42,1%, di cui ¥4.453 milioni venduti all'interno del gruppo, soprattutto premi forniti alle sale giochi, e un utile di segmento di ¥263 milioni, in aumento del 16,9% da ¥225 milioni. L'utile di segmento è esposto prima di ammortamenti e ammortamento dell'avviamento; la riconciliazione con il risultato operativo deduce ¥6.163 milioni di ammortamenti dei segmenti e ¥2.376 milioni di ammortamento dell'avviamento e ¥386 milioni di elisioni tra segmenti, e aggiunge ¥534 milioni di proventi netti di sede. La relazione sulla gestione fornisce anche un utile di segmento rettificato prima dei costi legati a M&A: ¥10.703 milioni, in aumento del 27,5%, per la Piattaforma e ¥335 milioni, in aumento del 19,6%, per i Contenuti.
La nota sui ricavi scompone il segmento Piattaforma per servizio. Le sale giochi hanno raggiunto ¥72.981 milioni, in aumento del 42,2%, e da sole valgono il 70% dei ricavi del gruppo; il karaoke ¥14.206 milioni, in aumento del 23,8%; il lifestyle — l'attività di studi fotografici consolidata l'anno scorso — ¥2.584 milioni da ¥787 milioni; il turismo, ossia le macchine per il cambio valuta, ¥1.722 milioni, in aumento del 44,2%; e la ristorazione ¥2.170 milioni, in aumento dell'1,8%. Sul lato Contenuti, il merchandising di personaggi è cresciuto del 54,6% a ¥5.304 milioni, mentre contenuti e promozione è sceso del 20,5% a ¥2.081 milioni. Alcune controllate sono state riclassificate dal karaoke al lifestyle in questo semestre, con l'anno precedente riesposto di conseguenza, e ulteriori ¥2.590 milioni di ricavi da locazione, contro ¥1.006 milioni un anno prima, restano fuori da queste righe.
Il racconto del semestre che fa la relazione è tanto di integrazione quanto di crescita. In Giappone, GENDA GiGO Entertainment ha convertito cinque sale al suo formato «oasi» di gru a pinza — la sala convertita di Hokuto, nell'Hokkaido, ha raggiunto il 673% dei ricavi dell'anno precedente —, ne ha aperte altre quattro e ha attirato il pubblico con collaborazioni limitate con IP popolari e un evento a giugno, GiGO EXPO 2026, così che le vendite dei negozi esistenti sono cresciute con forza. In Nord America, Kiddleton è stata rinominata GENDA Americas a marzo e le sue controllate sono state accorpate in un'unica società negli Stati Uniti e in una in Canada; la società afferma che l'attività di giri delle mini-location ha registrato a luglio il maggior numero mensile di visite da novembre 2025 e il primo utile mensile a ogni livello del conto economico. GENDA Playnation Entertainment, il gestore britannico di parchi vacanza consolidato nel quarto trimestre dell'anno scorso, ha contribuito ai ricavi a Pasqua e in estate ma, sottolinea la relazione, realizza la maggior parte del suo utile nel secondo semestre — la ragione principale che essa dà del crescente peso del secondo semestre nei risultati del gruppo. Due sale GiGO sono state aperte a Shanghai. Nel karaoke, tre rivenditori di apparecchiature sono stati fusi in ENNE tra febbraio e marzo, Shin Corporation ha incorporato Mero Works ad aprile, l'app Karaoke BanBan ha superato i tre milioni di iscritti e l'acquisizione a luglio di Ottotree Entertainment ha portato il karaoke in Malesia. Toshin Pack, produttore di articoli di personaggi, è stata consolidata a maggio. Sul lato Contenuti, Ares Company ha stabilito ad aprile un record mensile di vendite fornendo premi, e Gaga ha distribuito 13 film, tra cui «Sentimental Value», vincitore dell'Oscar per il miglior film internazionale, e ha portato il lungometraggio di Umamusume: Pretty Derby in oltre 600 cinema di Stati Uniti e Canada.
Il debito a breve è stato rifinanziato a lungo termine; riacquisti e perdita hanno ridotto il patrimonio netto
Il totale attivo è salito di ¥6.010 milioni a ¥228.581 milioni dal 31 gennaio 2026. Le rimanenze sono cresciute di ¥2.623 milioni a ¥14.478 milioni, le macchine delle sale giochi di ¥986 milioni a ¥33.800 milioni e l'avviamento di ¥691 milioni a ¥51.003 milioni; avviamento e attività legate alla clientela, per ¥14.809 milioni, costituiscono insieme quasi il 29% dello stato patrimoniale. Le passività sono salite di ¥6.367 milioni a ¥163.653 milioni, ma la loro composizione è cambiata nettamente: i prestiti a breve termine sono scesi di ¥27.720 milioni a ¥11.905 milioni mentre i prestiti a lungo termine sono saliti di ¥23.973 milioni a ¥61.729 milioni. Prestiti e obbligazioni insieme ammontavano a circa ¥99.647 milioni, da ¥102.951 milioni, a fronte di disponibilità liquide e depositi per ¥31.461 milioni. Il patrimonio netto è sceso di ¥357 milioni a ¥64.928 milioni: la perdita semestrale ha ridotto gli utili a nuovo di ¥353 milioni, e l'acquisto di 3.396.900 azioni proprie per ¥1.966 milioni, in base alle delibere del consiglio di amministrazione del 12 dicembre 2025 e del 1 maggio 2026, è stato in gran parte compensato da un aumento di ¥1.937 milioni delle differenze di conversione. Il rapporto di patrimonio netto è sceso dal 29,2% al 28,3%.
Il flusso di cassa operativo è salito a ¥6.556 milioni da ¥4.924 milioni, e le uscite per investimenti sono scese a ¥12.234 milioni da ¥49.179 milioni perché la spesa per acquisizioni di controllate è calata a ¥2.953 milioni da ¥30.417 milioni; gli acquisti di immobilizzazioni materiali sono stati di ¥10.144 milioni, così il flusso di cassa operativo non ha coperto gli investimenti. La gestione finanziaria ha apportato ¥4.867 milioni netti, contro ¥45.584 milioni un anno prima, quando la società aveva raccolto ¥18.452 milioni di capitale: in questo semestre ha attinto ¥36.400 milioni di prestiti a lungo termine ed emesso obbligazioni per ¥7.000 milioni, rimborsando al netto ¥27.867 milioni di prestiti a breve. Le disponibilità liquide e mezzi equivalenti hanno chiuso il semestre a ¥31.277 milioni. Il perimetro di consolidamento è cresciuto di 18 società — GENDA Americas Holdings, Toshin Pack e Ottotree Entertainment con le sue 15 controllate — e si è ridotto di 12, tra cui Mero Works e Premier Amusements, in gran parte per le fusioni descritte sopra.
Stima confermata — e il primo semestre ha prodotto un quarto dell'utile netto rettificato previsto
GENDA ha lasciato invariata la stima annuale per l'esercizio 1/2027 pubblicata il 12 marzo 2026: ricavi per ¥215.000 milioni (+25,8%), EBITDA rettificato per ¥30.000 milioni (+31,3%) e utile netto rettificato per ¥10.600 milioni (+15,7%). La società fornisce stime solo su queste tre misure; non pubblica previsioni di risultato operativo, risultato ordinario o utile netto di bilancio. Il primo semestre ha prodotto il 48,2% dei ricavi previsti, il 37,4% dell'EBITDA rettificato previsto e il 25,7% dell'utile netto rettificato previsto, il che lascia un secondo semestre implicito di circa ¥18.794 milioni di EBITDA rettificato contro gli ¥11.206 milioni appena contabilizzati, e di ¥7.872 milioni di utile netto rettificato contro ¥2.728 milioni. La spiegazione della relazione stessa è la stagionalità che descrive per Playnation e il peso del secondo semestre per il gruppo nel suo insieme; le cifre richiedono comunque un secondo semestre molto più forte del primo.
Il dividendo è una novità. GENDA non ha pagato nulla per l'esercizio 1/2026. Per l'esercizio 1/2027 pagherà un acconto sul dividendo di ¥4,00 per azione con data di registrazione al 31 luglio, che il consiglio di amministrazione dovrebbe deliberare il 30 settembre 2026 con pagamento a partire dal 23 ottobre, e prevede altri ¥4,00 a fine esercizio, per un totale annuo di ¥8,00; la previsione è invariata rispetto alla più recente. Le azioni emesse erano 188.378.582 al 31 luglio, 622.000 in più rispetto a fine esercizio, con l'esercizio di diritti di sottoscrizione che ha apportato ¥21 milioni di proventi, e le azioni proprie erano 6.277.976.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 103.664 | 73.973 | +40,1% |
| Utile lordo (milioni di ¥) | 21.554 | 17.289 | +24,7% |
| Margine lordo | 20,8% | 23,4% | −2,6 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 19.301 | 14.050 | +37,4% |
| Utile operativo (milioni di ¥) | 2.252 | 3.239 | −30,4% |
| Margine operativo | 2,2% | 4,4% | −2,2 p.p. |
| Utile ordinario (milioni di ¥) | 1.110 | 2.406 | −53,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | −322 | 335 | da utile a perdita |
| UPA (¥) | −1,76 | 1,98 | da utile a perdita |
| Risultato complessivo (milioni di ¥) | 1.644 | 762 | +115,7% |
| EBITDA rettificato (milioni di ¥) | 11.206 | 9.252 | +21,1% |
| Utile netto rettificato (milioni di ¥) | 2.728 | 2.724 | +0,1% |
| UPA rettificato (¥) | 14,95 | 16,09 | −7,1% |
| Piattaforma di intrattenimento — ricavi (milioni di ¥) | 95.690 | 67.621 | +41,5% |
| Piattaforma di intrattenimento — utile di settore (milioni di ¥) | 10.381 | 7.778 | +33,5% |
| Contenuti di intrattenimento — ricavi (milioni di ¥) | 12.455 | 8.763 | +42,1% |
| Contenuti di intrattenimento — utile di settore (milioni di ¥) | 263 | 225 | +16,9% |
| Attivo totale (milioni di ¥) | 228.581 | 222.571 | +2,7% |
| Patrimonio netto (milioni di ¥) | 64.928 | 65.285 | −0,5% |
| Rapporto patrimoniale | 28,3% | 29,2% | −0,9 p.p. |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 215.000 | — | +25,8% |
| Stima es. 1/2027 — EBITDA rettificato (milioni di ¥) | 30.000 | — | +31,3% |
| Stima es. 1/2027 — utile netto rettificato (milioni di ¥) | 10.600 | — | +15,7% |
| Dividendo annuale per azione (¥) | 8,00 | 0,00 | nuovo |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.