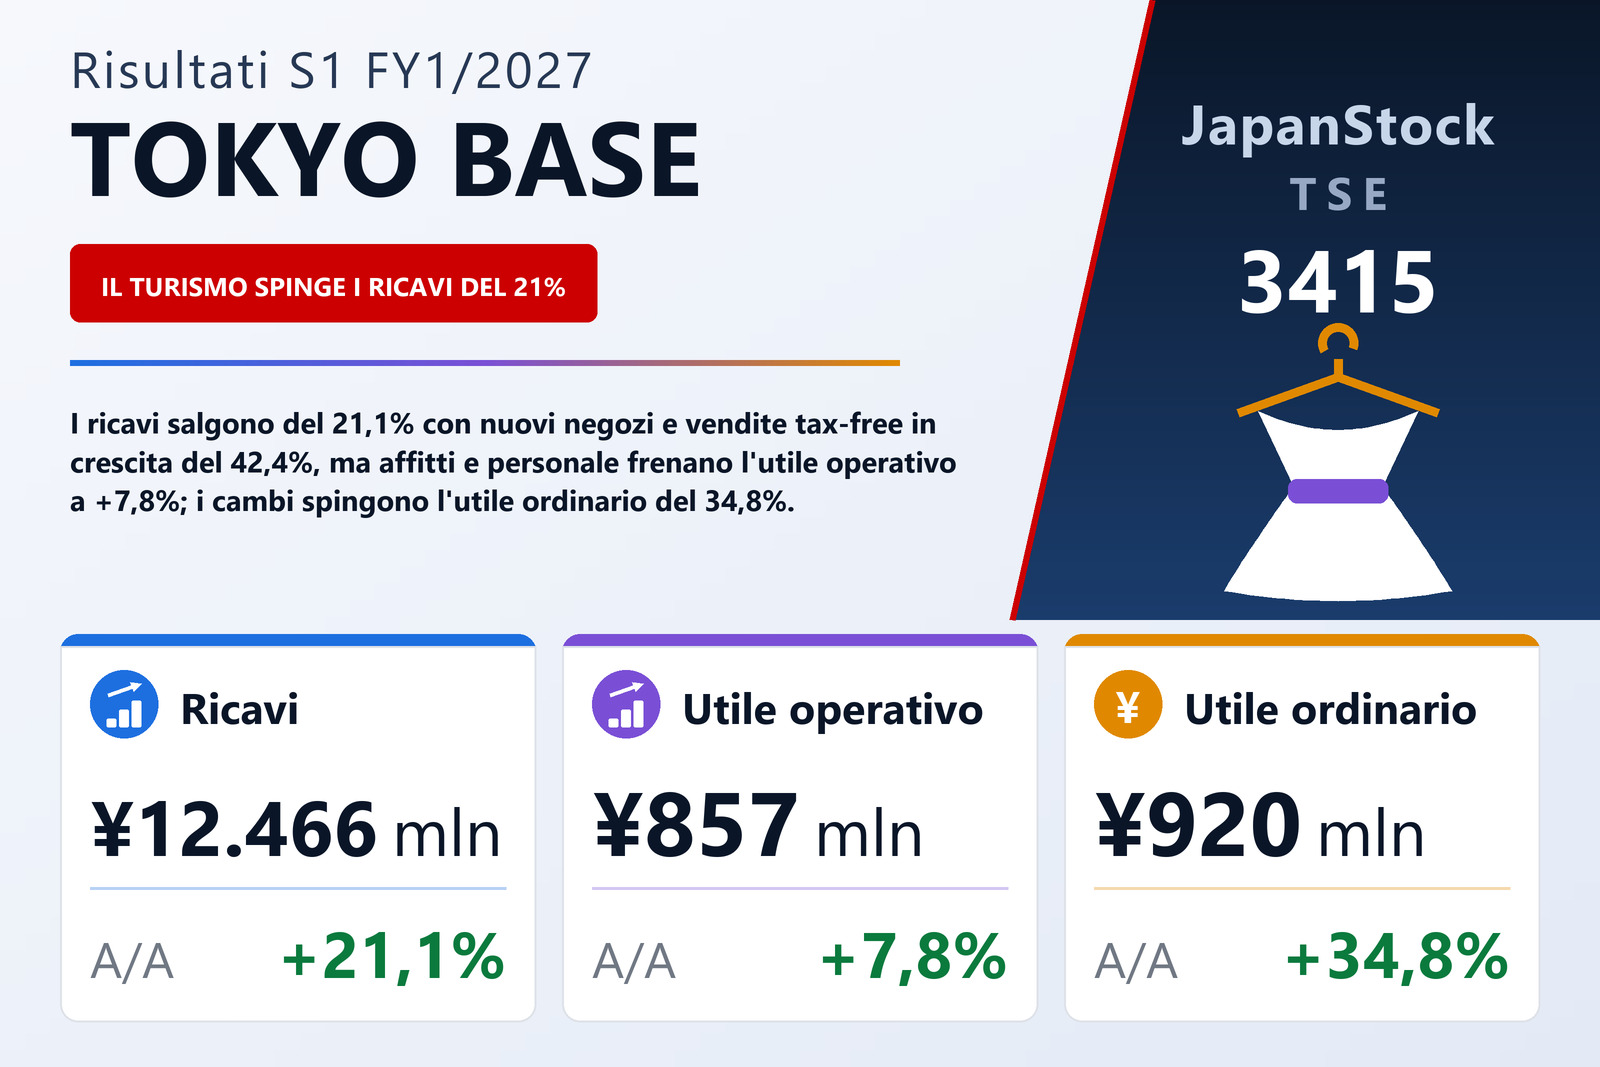
I ricavi sono cresciuti del 21,1%, ma entrambe le voci di costo un po' di più
TOKYO BASE Co., Ltd. (TSE: 3415), il gruppo di negozi di abbigliamento i cui format comprendono STUDIOUS, UNITED TOKYO e PUBLIC TOKYO, ha pubblicato il 14 settembre 2026 i risultati consolidati del primo semestre dell'esercizio che si chiude il 31 gennaio 2027 — i sei mesi dal 1 febbraio al 31 luglio 2026 —, secondo i principi contabili giapponesi. I ricavi sono saliti del 21,1% a ¥12.466 milioni, l'utile operativo del 7,8% a ¥857 milioni, l'utile ordinario del 34,8% a ¥920 milioni e l'utile di pertinenza della capogruppo dell'11,9% a ¥518 milioni, pari a ¥11,93 per azione contro ¥10,66. La società è quotata alla Borsa di Tokyo; i risultati semestrali non sono stati sottoposti a revisione contabile.
Il semestre si è deciso nella distanza fra i primi due tassi di crescita. Il costo del venduto è salito del 22,2% a ¥5.786 milioni, poco più dei ricavi, così che l'utile lordo è cresciuto del 20,2% a ¥6.680 milioni e il margine lordo è sceso dal 54,0% al 53,6%. Anche le spese commerciali, generali e amministrative sono aumentate del 22,2%, a ¥5.822 milioni, e la loro incidenza sui ricavi è passata dal 46,3% al 46,7%. Con entrambe le voci di costo in crescita più rapida dei ricavi, il margine operativo si è ristretto dal 7,7% al 6,9%, e ¥2.173 milioni di ricavi aggiuntivi hanno prodotto solo circa ¥62 milioni di utile operativo in più.
Nuovi format, smaltimento delle scorte e costi dei negozi hanno compresso il margine
Il documento indica tre ragioni del margine lordo più basso: vendite della fase di lancio legate all'avvio di un nuovo format, un cambiamento del mix di format con l'espansione della rete e la vendita di parte della merce su ZOZOTOWN per ridurre le scorte accumulate negli esercizi precedenti. Afferma che le scorte si sono così avvicinate al livello adeguato; lo stato patrimoniale mostra tuttavia la merce in aumento di ¥536 milioni, a ¥4.197 milioni, in sei mesi nei quali anche il numero di negozi è cresciuto di dodici unità. Sul fronte delle spese, gli affitti sono aumentati di ¥346 milioni con le nuove aperture, stipendi e indennità di ¥185 milioni con le assunzioni e le commissioni di vendita di ¥93 milioni con la rete più ampia; secondo il documento, queste voci spiegano la maggior parte dell'aumento di ¥1.059 milioni delle spese commerciali, generali e amministrative.
Le vendite tax-free hanno fornito la maggior parte della crescita nei negozi
Le vendite nei negozi fisici sono salite del 17,5% a ¥9.184 milioni e quelle e-commerce del 35,5% a ¥2.166 milioni. Nei negozi, le vendite tax-free nei punti vendita in Giappone hanno raggiunto ¥3.396 milioni, in aumento del 42,4% da ¥2.384 milioni, e la loro quota sulle vendite nei negozi è salita dal 30,1% al 36,4%. Il documento calcola che l'aumento di ¥1.012 milioni di queste vendite equivale al 72,0% della crescita delle vendite nei negozi, e che hanno superato l'anno precedente in ogni mese del semestre, con maggio al 152,2% e giugno al 155,0% del livello di un anno prima. Rispetto allo stesso periodo di due anni fa, quando ammontavano a ¥1.603 milioni, sono 2,1 volte più alte.
Tutti i format sono cresciuti. STUDIOUS, il maggiore, è salito del 18,2% a ¥5.012 milioni; UNITED TOKYO dell'8,6% a ¥3.048 milioni; PUBLIC TOKYO dell'1,0% a ¥1.479 milioni; THE TOKYO del 54,2% a ¥1.370 milioni; CONZ del 148,8% a ¥617 milioni; CITY del 5,0% a ¥425 milioni; JAPAN EDITION dell'83,1% a ¥161 milioni; e RITAN del 63,4% a ¥146 milioni. KEY TIMEZ, lanciato nel semestre, ha aggiunto ¥371 milioni, e altre voci negative per ¥165 milioni, principalmente rettifiche legate al principio di riconoscimento dei ricavi, riconciliano i format con il totale di gruppo. A parità di negozi, però, il dato complessivo è stato pari al 105,7% dell'anno precedente: hanno guidato THE TOKYO (119,2%), CONZ (118,9%) e STUDIOUS (111,9%), mentre UNITED TOKYO (101,1%), PUBLIC TOKYO (89,0%) e CITY (90,3%) hanno lasciato i format a marchio proprio, nel loro insieme, sotto l'anno precedente. Il documento ammette apertamente che la crescita del semestre è venuta soprattutto dai nuovi negozi e dal nuovo format, e indica come prossimo obiettivo il recupero della redditività dei negozi esistenti di quei format a marchio proprio.
Il numero di negozi è passato da 104 al 31 gennaio 2026 a 116 al 31 luglio, con 20 aperture — otto delle quali KEY TIMEZ, compresi due negozi online — a fronte di otto chiusure. Dei 116, 103 sono negozi fisici: 87 in Giappone e 16 all'estero. A Hong Kong la società ha aperto quattro negozi e ne ha chiuso uno, e afferma che l'attività lì cresce oltre il piano. Nella Cina continentale aveva completato la chiusura dei negozi in perdita entro l'esercizio precedente e si è concentrata su Shanghai, Pechino, Shenzhen e Canton, dove dice che le vendite dei negozi esistenti sono in ripresa.
Un'inversione dei cambi, non la gestione, ha spinto l'utile ordinario
L'utile ordinario è salito del 34,8%, ben oltre il 7,8% dell'utile operativo, perché il saldo non operativo si è capovolto. I proventi non operativi sono saliti a ¥112 milioni da ¥13 milioni, soprattutto per un utile su cambi di ¥91 milioni, mentre gli oneri non operativi sono scesi a ¥49 milioni da ¥125 milioni, principalmente perché il semestre precedente aveva registrato una perdita su cambi di ¥102 milioni. Il saldo non operativo è così passato da un onere di circa ¥112 milioni a un provento di circa ¥63 milioni: un'inversione di circa ¥175 milioni, quasi il triplo del miglioramento sulla riga operativa. Gli interessi passivi, per contro, sono quasi raddoppiati, a ¥45 milioni da ¥23 milioni. La società dichiara di utilizzare contratti di cambio a termine per gestire il rischio valutario.
Sotto l'utile ordinario, il guadagno si è di nuovo ridotto. Oneri straordinari per ¥70 milioni — una svalutazione di ¥67 milioni e ¥2 milioni di dismissioni di immobilizzazioni — sono derivati soprattutto dalla ristrutturazione dell'edificio Ikebukuro PARCO, che ha spostato gli spazi di PUBLIC TOKYO e CITY e ha reso necessaria la svalutazione delle immobilizzazioni dei vecchi negozi. L'utile ante imposte è salito del 24,6% a ¥850 milioni. Le imposte sul reddito sono aumentate del 51,6% a ¥332 milioni, portando il carico fiscale dal 32,1% al 39,1% dell'utile ante imposte; la società calcola l'onere semestrale applicando un'aliquota effettiva stimata per l'intero esercizio. L'utile di pertinenza della capogruppo è quindi cresciuto solo dell'11,9%. Il risultato complessivo è sceso dell'8,2% a ¥553 milioni, perché la differenza di conversione valutaria ha aggiunto ¥35 milioni contro ¥139 milioni un anno prima.
Riacquisto di azioni, dividendi e scorte hanno ridotto la liquidità
L'attivo totale è salito del 2,9% a ¥15.294 milioni rispetto al 31 gennaio 2026. Cassa e depositi sono scesi di ¥873 milioni a ¥3.523 milioni, mentre la merce è aumentata di ¥536 milioni, le immobilizzazioni materiali di ¥395 milioni e i depositi cauzionali di ¥268 milioni. Il patrimonio netto è sceso del 3,3% a ¥6.059 milioni: gli utili a nuovo sono cresciuti di ¥254 milioni dopo ¥518 milioni di utile e ¥263 milioni di dividendi, ma le azioni proprie sono aumentate di ¥499 milioni dopo che la società ha riacquistato 1.341.100 azioni in base a una delibera del consiglio del 18 maggio 2026. Il rapporto patrimoniale è sceso dal 42,0% al 39,5%. Le passività sono salite di ¥637 milioni a ¥9.235 milioni, con ¥200 milioni in più di debiti a breve termine, ora pari a ¥2.100 milioni. Questa cifra coincide con l'intero fido delle linee di scoperto di conto corrente, che al 31 luglio era di ¥2.100 milioni contro ¥2.400 milioni al 31 gennaio, senza più alcun margine inutilizzato, contro ¥500 milioni prima.
L'attività operativa ha generato ¥546 milioni di cassa, contro un deflusso di ¥185 milioni un anno prima. L'utile ante imposte di ¥850 milioni e ammortamenti per ¥329 milioni sono stati compensati da un aumento delle scorte di ¥508 milioni (¥1.291 milioni un anno prima), ¥402 milioni di imposte pagate e una riduzione di ¥93 milioni dei debiti verso fornitori. L'attività di investimento ha assorbito ¥740 milioni, soprattutto ¥309 milioni di depositi cauzionali, ¥257 milioni di immobilizzazioni materiali e un finanziamento di ¥100 milioni a società collegate. L'attività di finanziamento ha assorbito ¥710 milioni: ¥1.303 milioni di rimborsi di finanziamenti a lungo termine, i ¥499 milioni del riacquisto e ¥263 milioni di dividendi, compensati in parte da ¥1.300 milioni di nuovi finanziamenti a lungo termine.
Stima invariata, con un secondo semestre più impegnativo
La stima annuale dell'esercizio 1/2027 pubblicata il 17 marzo 2026 è rimasta invariata: ricavi per ¥28.000 milioni (+17,4%), utile operativo di ¥2.500 milioni (+26,8%), utile ordinario di ¥2.200 milioni (+16,4%) e utile di pertinenza della capogruppo di ¥1.500 milioni (+29,9%), pari a ¥34,12 per azione. La società gestisce i risultati su base annua e non pubblica una stima semestrale. Il primo semestre ha realizzato il 44,5% dei ricavi stimati, ma il 34,3% dell'utile operativo stimato, oltre al 41,9% dell'utile ordinario e al 34,5% dell'utile netto stimati. Centrare gli obiettivi implica nel secondo semestre ricavi per circa ¥15.534 milioni e un utile operativo di circa ¥1.643 milioni — un margine operativo vicino al 10,6%, contro il 6,9% del primo semestre. L'utile ordinario stimato è inoltre inferiore di ¥300 milioni all'utile operativo stimato, il che implica un saldo non operativo negativo nel secondo semestre dopo uno positivo nel primo. Il documento non spiega nessuna delle due ipotesi.
Anche la stima sul dividendo non è stata rivista: nessun acconto e un dividendo di fine esercizio di ¥7,00 per azione contro ¥6,00 dell'esercizio 1/2026, un aumento del 16,7% e circa il 20,5% dell'utile per azione stimato.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 12.466 | 10.293 | +21,1% |
| Utile lordo (milioni di ¥) | 6.680 | 5.559 | +20,2% |
| Margine lordo | 53,6% | 54,0% | −0,4 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 5.822 | 4.763 | +22,2% |
| Utile operativo (milioni di ¥) | 857 | 795 | +7,8% |
| Margine operativo | 6,9% | 7,7% | −0,8 p.p. |
| Proventi non operativi (milioni di ¥) | 112 | 13 | +744,7% |
| Oneri non operativi (milioni di ¥) | 49 | 125 | −60,4% |
| Utile ordinario (milioni di ¥) | 920 | 683 | +34,8% |
| Oneri straordinari (milioni di ¥) | 70 | 1 | n.s. |
| Utile ante imposte (milioni di ¥) | 850 | 682 | +24,6% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 518 | 463 | +11,9% |
| UPA (¥) | 11,93 | 10,66 | +11,9% |
| Vendite tax-free nei negozi in Giappone (milioni di ¥) | 3.396 | 2.384 | +42,4% |
| Attivo totale (milioni di ¥) | 15.294 | 14.863 | +2,9% |
| Patrimonio netto (milioni di ¥) | 6.059 | 6.266 | −3,3% |
| Rapporto patrimoniale | 39,5% | 42,0% | −2,5 p.p. |
| Flusso di cassa operativo (milioni di ¥) | 546 | −185 | n.s. |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 28.000 | — | +17,4% |
| Stima es. 1/2027 — utile operativo (milioni di ¥) | 2.500 | — | +26,8% |
| Stima es. 1/2027 — utile ordinario (milioni di ¥) | 2.200 | — | +16,4% |
| Stima es. 1/2027 — utile netto (milioni di ¥) | 1.500 | — | +29,9% |
| Stima es. 1/2027 — UPA (¥) | 34,12 | — | — |
| Dividendo annuale per azione (¥) | 7,00 | 6,00 | +16,7% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.