In utile a tutti i livelli, rispetto a un trimestre di confronto che non è omogeneo
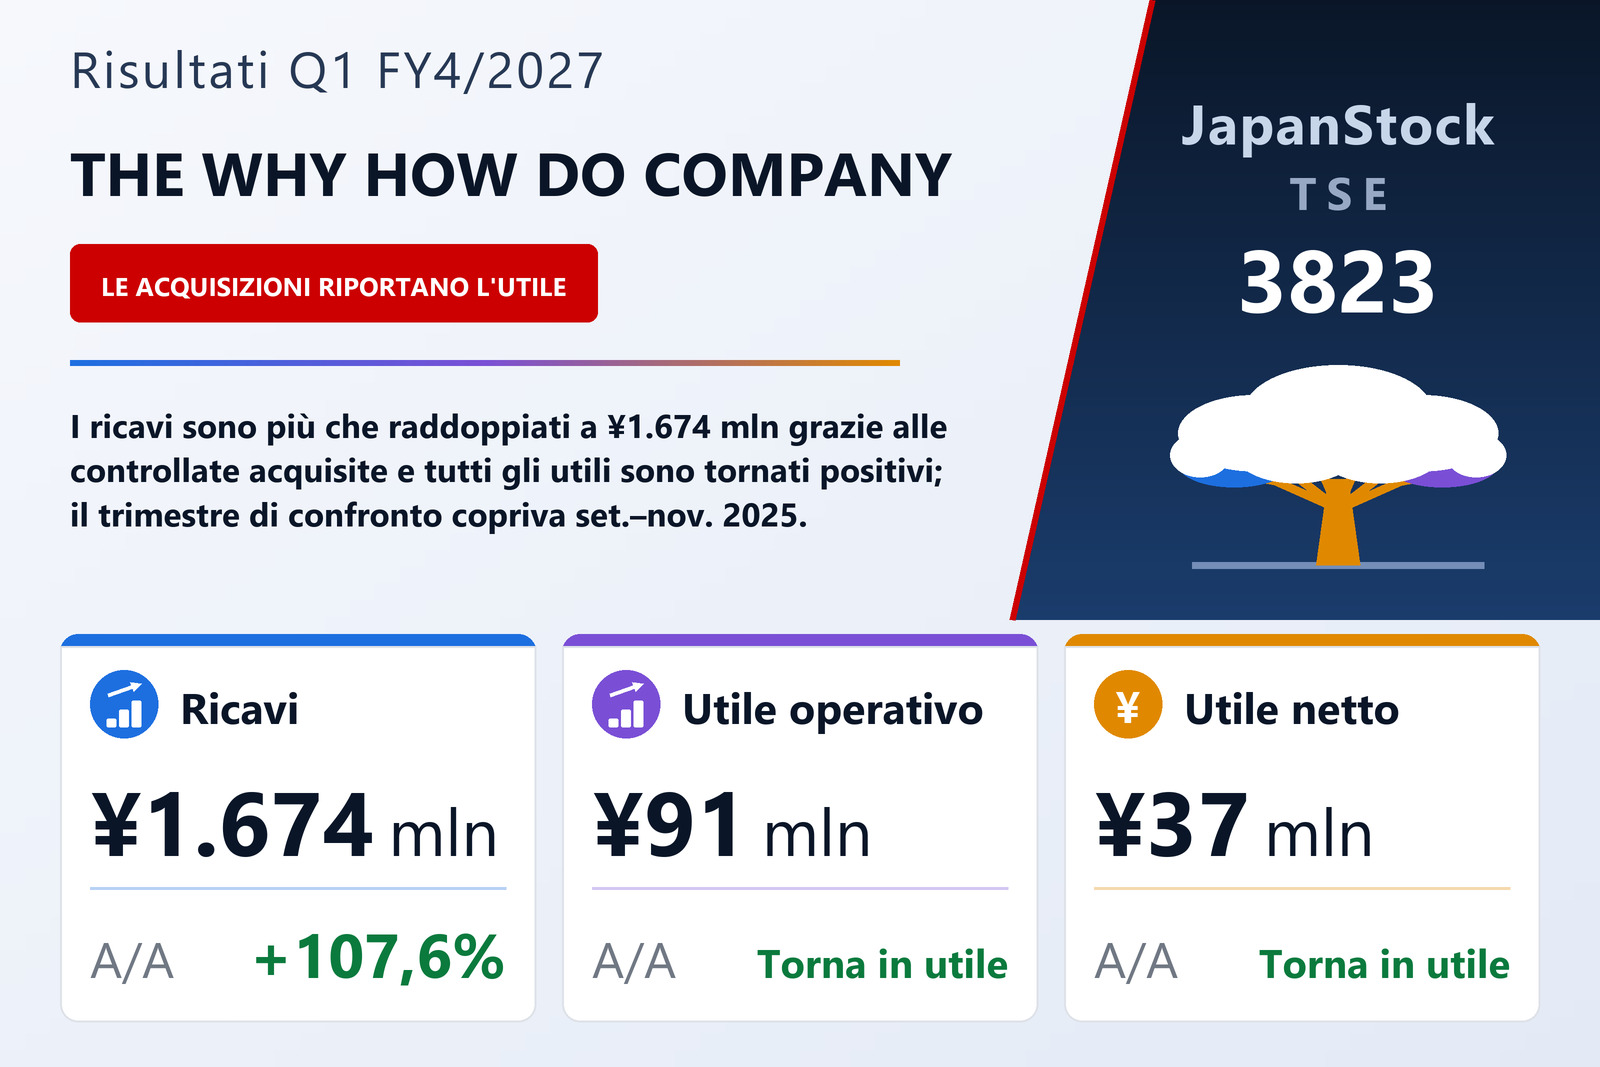
THE WHY HOW DO COMPANY, Inc. (TSE: 3823), gruppo con sede a Tokyo che indica le fusioni e acquisizioni (M&A) come asse principale della propria crescita e che oggi detiene attività nelle soluzioni, nei servizi legati alla ristorazione, nell'istruzione, nell'intrattenimento e nel lifestyle, ha pubblicato il 14 settembre 2026 i risultati consolidati del primo trimestre, i tre mesi dal 1° maggio al 31 luglio 2026, secondo i principi contabili giapponesi. Il documento indica la Borsa di Tokyo come mercato di quotazione. I ricavi sono saliti del 107,6% a ¥1.674 milioni; l'utile operativo è stato di ¥91 milioni contro una perdita di ¥125 milioni, l'utile ordinario di ¥77 milioni contro una perdita di ¥134 milioni e l'utile di pertinenza della capogruppo di ¥37 milioni contro una perdita di ¥156 milioni, pari a ¥0,25 per azione contro una perdita di ¥1,23. Con le parole della stessa società, il gruppo è tornato in nero a ogni livello del conto economico.
Il confronto richiede di chiarire subito il contesto. Un'assemblea straordinaria del 24 marzo 2026 ha spostato la chiusura dell'esercizio da agosto ad aprile. Il primo trimestre dell'anno precedente copre quindi il periodo dal 1° settembre al 30 novembre 2025, mesi di calendario diversi, e l'esercizio appena chiuso è stato un periodo transitorio di otto mesi, dal 1° settembre 2025 al 30 aprile 2026. Per questo la società non analizza i propri settori rispetto al trimestre dell'anno precedente e la stima annuale non riporta variazioni percentuali sull'anno. Il +107,6% dei ricavi è un dato della società, ma confronta un trimestre estivo con uno autunnale; per la stessa ragione, nella tabella dei dati la colonna delle variazioni dei settori è indicata come non significativa.
Le acquisizioni hanno raddoppiato i ricavi; il costo del venduto è cresciuto ancora di più
Il documento attribuisce la crescita dei ricavi a quattro società acquisite nel corso dell'esercizio precedente: Stillan, attività di matrimoni del settore Lifestyle; Goodman, che vende e produce strumenti di misura e di ricerca perdite per la manutenzione delle infrastrutture, nel settore Soluzioni; Iiyama Doken, impresa di ingegneria civile e pavimentazioni stradali; e Kowell, che progetta, vende, noleggia e manutiene illuminazione a LED. Iiyama Doken e Kowell sono state acquisite poco prima della fine dell'esercizio precedente, quindi questo è il primo trimestre in cui contribuiscono a pieno. Il costo del venduto è cresciuto più dei ricavi, del 136,4% a ¥797 milioni, per cui l'utile lordo è aumentato dell'86,9% a ¥877 milioni e il margine lordo è sceso dal 58,2% al 52,4%. Il documento non commenta il margine lordo.
La svolta è arrivata sotto l'utile lordo. Le spese di vendita, generali e amministrative sono salite del 32,2% a ¥786 milioni, molto meno dei ricavi, riducendo il loro peso dal 73,7% al 46,9% dei ricavi. È questo cambiamento ad aver portato la riga operativa da una perdita di ¥125 milioni a un utile di ¥91 milioni, con un margine operativo del 5,5%. La contabilizzazione delle acquisizioni si vede nei costi: gli ammortamenti sono stati di ¥26,4 milioni contro ¥15,4 milioni e l'ammortamento dell'avviamento di ¥37,9 milioni contro ¥9,2 milioni.
Sotto la riga operativa: oneri finanziari, una svalutazione di cripto-attività e un forte carico fiscale
I proventi non operativi sono stati di ¥22,6 milioni, in gran parte un rilascio di ¥18,5 milioni del fondo svalutazione crediti. Gli oneri non operativi sono stati maggiori, pari a ¥36,4 milioni: interessi per ¥10,0 milioni contro ¥5,3 milioni, costi di emissione di azioni per ¥9,1 milioni, una perdita su cambi di ¥7,7 milioni, una perdita da valutazione di cripto-attività di ¥5,4 milioni e una perdita da rimborso di obbligazioni di ¥1,9 milioni. L'utile ordinario si è quindi attestato a ¥77 milioni. Le componenti straordinarie sono state modeste questa volta, con proventi per ¥5,4 milioni e oneri per ¥0,4 milioni, mentre il trimestre dell'anno precedente aveva registrato ¥61,2 milioni di proventi, soprattutto una plusvalenza di ¥42,2 milioni dalla vendita di immobilizzazioni, e ¥57,5 milioni di oneri, soprattutto ¥53,5 milioni di spese legate a una procedura di risanamento civile. L'utile ante imposte è stato di ¥82,7 milioni e le imposte di ¥41,8 milioni, circa la metà; dopo ¥3,9 milioni di pertinenza di terzi, alla capogruppo sono rimasti ¥37 milioni. Le altre componenti di conto economico complessivo sono state negative per ¥10,9 milioni, lasciando un risultato complessivo di ¥30 milioni.
Gli indicatori rettificati della società
Il documento pubblica inoltre tre misure non GAAP definite dalla società stessa, senza dati dell'anno precedente. L'EBITDA rettificato è stato di ¥165 milioni, definito come utile operativo più ammortamenti, accantonamenti, trasferimenti da altri conti, ammortamento di avviamento e attività immateriali e costi legati alle M&A. L'utile operativo rettificato è stato di ¥139 milioni, cioè l'utile operativo più l'ammortamento di avviamento e immateriali e i costi M&A, e l'utile netto rettificato di ¥93 milioni, pari a ¥0,63 per azione, con lo stesso criterio applicato all'utile di pertinenza della capogruppo. I costi M&A comprendono commissioni di intermediazione, legali, di due diligence, di consulenza finanziaria, di valutazione e di integrazione post-acquisizione, commissioni di finanziamento e commissioni legate alle azioni; per l'utile netto rettificato includono anche i costi contabilizzati sotto la riga operativa. La società indica un EBITDA rettificato di ¥1 miliardo come obiettivo di medio termine.
Soluzioni e Lifestyle reggono il gruppo; una perdita compare ora in Altri
Soluzioni è stato il settore più grande, con ricavi per ¥785 milioni contro ¥86 milioni nel trimestre dell'anno precedente e un utile di settore di ¥145 milioni contro ¥15 milioni. Ospita ancora le attività software originarie — un sistema di gestione dei terminali dimostrativi per i negozi di telefonia mobile, giochi social e app, e prodotti IoT —, ma la ripartizione dei ricavi mostra quanto siano ormai piccole: i servizi di contenuti hanno portato ¥31 milioni e le piattaforme ¥12 milioni, mentre la voce che comprende Goodman, Kowell e lo sviluppo su commessa ha portato ¥734 milioni. Lifestyle ha registrato ricavi per ¥565 milioni contro ¥479 milioni e un utile di settore di ¥37 milioni contro ¥77 milioni. Riunisce la vendita e il noleggio di lettini abbronzanti e i cosmetici di Sunrise Japan, l'attività di matrimoni di Stillan nella parte occidentale della prefettura di Shizuoka, e l'ingegneria civile, le pavimentazioni e lo sgombero neve di Iiyama Doken a Iiyama (Nagano). La società afferma che i matrimoni hanno tenuto e che Iiyama Doken ha contribuito a pieno; non spiega il minore utile del settore, e i due trimestri coprono mesi diversi.
Intrattenimento ha registrato ricavi per ¥275 milioni contro ¥195 milioni e un utile di settore di ¥45 milioni contro ¥4 milioni. Unisce la produzione musicale e i concerti incentrati sul musicista Tetsuya Komuro, compresi i ricavi del fan club e dei diritti d'autore, a un'attività di giocattoli in capsula tramite Dream Planet, dove la società dice di aumentare gradualmente il numero di distributori. Istruzione, che offre corsi di informatica di circa sei mesi a persone in cerca di lavoro a Shinjuku e Yokohama, ha registrato ricavi per ¥41 milioni contro ¥33 milioni e un utile di ¥8 milioni contro ¥6 milioni; la società osserva che il miglioramento del mercato del lavoro ha ridotto il numero di posti disponibili. Ristorazione, oggi un'attività di gestione di marchi e di sublocazione di un singolo locale, ha registrato ricavi per ¥2 milioni contro ¥9 milioni. Questi dati di settore includono le vendite tra settori.
I totali dei settori non si riconciliano con l'utile operativo come un anno prima. I settori oggetto di informativa hanno guadagnato ¥238 milioni contro ¥106 milioni. La categoria Altri, esterna ai settori oggetto di informativa, ha registrato una perdita di ¥105 milioni su ricavi di ¥3 milioni, contro un utile di ¥1 milione, mentre le rettifiche di riconciliazione si sono ridotte a −¥41 milioni da −¥233 milioni. All'interno di queste rettifiche, i costi aziendali non allocati sono scesi a ¥4,2 milioni da ¥226,1 milioni e l'ammortamento dell'avviamento è salito a ¥37,9 milioni da ¥9,2 milioni. Il documento afferma che i settori oggetto di informativa non sono cambiati ma non spiega lo spostamento tra Altri e i costi aziendali, per cui l'utile di settore non va letto come omogeneo tra i due trimestri.
Ritirata la nota sulla continuità aziendale; l'avviamento supera un quarto dell'attivo
Il documento ritira l'avvertenza sulla continuità aziendale che la società riportava finora. Il gruppo aveva registrato una perdita operativa in ogni esercizio da quello chiuso ad agosto 2009, tranne quello chiuso ad agosto 2018, e nel periodo di otto mesi al 30 aprile 2026 una perdita operativa di ¥502 milioni e una perdita netta di ¥929 milioni. Richiamando l'utile a tutti i livelli in questo trimestre, un rapporto patrimoniale del 32,4% e disponibilità liquide e depositi per ¥1.435 milioni, la società ha giudicato che tali condizioni non sussistono più e ha ritirato la nota, con un comunicato separato diffuso lo stesso giorno. I prospetti trimestrali non sono stati sottoposti a revisione da parte di un revisore e non è stato redatto un rendiconto finanziario trimestrale.
L'attivo totale era di ¥5.206 milioni al 31 luglio 2026, ¥124 milioni in meno rispetto al 30 aprile, soprattutto per il calo di ¥112 milioni delle disponibilità liquide e dei depositi. Le passività sono diminuite di ¥272 milioni a ¥3.473 milioni, con finanziamenti in calo di ¥146 milioni e debiti commerciali e altri debiti in calo di ¥50 milioni ciascuno. Il patrimonio netto è salito di ¥147 milioni a ¥1.732 milioni: l'esercizio di warrant ha aggiunto ¥59 milioni sia al capitale sociale sia alle riserve di capitale, uno scambio di azioni per l'acquisto di ulteriori azioni di Kowell ha aggiunto altri ¥41,5 milioni alle riserve di capitale, e l'utile del trimestre ha fatto il resto. Il rapporto patrimoniale è salito dal 28,9% al 32,4% e le azioni emesse sono passate da 145.416.193 a 150.169.693. L'avviamento ammontava a ¥1.429 milioni, il 27,5% dell'attivo totale. A fronte di finanziamenti concessi a lungo termine per ¥1.224 milioni e di crediti a lungo termine per ¥252 milioni figura un fondo svalutazione crediti di ¥1.259 milioni, e lo stato patrimoniale include ancora ¥144 milioni di debiti soggetti a un piano di risanamento.
Stima invariata, senza confronto sull'anno e senza dividendo
La stima annuale dell'esercizio 4/2027, i dodici mesi dal 1° maggio 2026 al 30 aprile 2027, resta invariata rispetto ai dati pubblicati il 15 giugno 2026: ricavi per ¥6.259 milioni, utile operativo di ¥165 milioni, utile operativo rettificato di ¥349 milioni ed EBITDA rettificato di ¥464 milioni. Non è fornita alcuna stima dell'utile ordinario o netto, e non è indicata alcuna variazione sull'anno perché il periodo precedente è durato otto mesi. Il primo trimestre ha realizzato il 26,7% dei ricavi stimati ma il 55,2% dell'utile operativo stimato, il 39,8% dell'utile operativo rettificato e il 35,6% dell'EBITDA rettificato. La stima implica quindi soltanto circa ¥74 milioni di utile operativo nei nove mesi restanti, e il documento non spiega perché sia rimasta invariata. Non è stato pagato alcun dividendo per l'esercizio 4/2026 e nessuno è previsto per l'esercizio 4/2027; la società afferma che darà priorità al finanziamento degli investimenti nell'ambito della sua strategia incentrata sulle M&A.
| Indicatore | 1T es. 4/2027 | 1T es. 4/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 1.674 | 806 | +107,6% |
| Utile lordo (milioni di ¥) | 877 | 469 | +86,9% |
| Margine lordo | 52,4% | 58,2% | −5,8 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 786 | 594 | +32,2% |
| Utile operativo (milioni di ¥) | 91 | −125 | da perdita a utile |
| Utile ordinario (milioni di ¥) | 77 | −134 | da perdita a utile |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 37 | −156 | da perdita a utile |
| UPA (¥) | 0,25 | −1,23 | da perdita a utile |
| EBITDA rettificato (milioni di ¥) | 165 | — | — |
| Utile operativo rettificato (milioni di ¥) | 139 | — | — |
| Utile netto rettificato (milioni di ¥) | 93 | — | — |
| Soluzioni — ricavi (milioni di ¥) | 785 | 86 | n.s. |
| Soluzioni — utile di settore (milioni di ¥) | 145 | 15 | n.s. |
| Ristorazione — ricavi (milioni di ¥) | 2 | 9 | n.s. |
| Ristorazione — utile di settore (milioni di ¥) | 1 | 2 | n.s. |
| Istruzione — ricavi (milioni di ¥) | 41 | 33 | n.s. |
| Istruzione — utile di settore (milioni di ¥) | 8 | 6 | n.s. |
| Intrattenimento — ricavi (milioni di ¥) | 275 | 195 | n.s. |
| Intrattenimento — utile di settore (milioni di ¥) | 45 | 4 | n.s. |
| Lifestyle — ricavi (milioni di ¥) | 565 | 479 | n.s. |
| Lifestyle — utile di settore (milioni di ¥) | 37 | 77 | n.s. |
| Attivo totale (milioni di ¥) | 5.206 | 5.331 | −2,3% |
| Patrimonio netto (milioni di ¥) | 1.732 | 1.585 | +9,3% |
| Rapporto patrimoniale | 32,4% | 28,9% | +3,5 p.p. |
| Stima es. 4/2027 — ricavi (milioni di ¥) | 6.259 | — | — |
| Stima es. 4/2027 — utile operativo (milioni di ¥) | 165 | — | — |
| Stima es. 4/2027 — utile operativo rettificato (milioni di ¥) | 349 | — | — |
| Stima es. 4/2027 — EBITDA rettificato (milioni di ¥) | 464 | — | — |
| Dividendo annuale per azione (¥) | 0,00 | 0,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.