L'intermediazione è cresciuta, ma i leasing operativi sono slittati
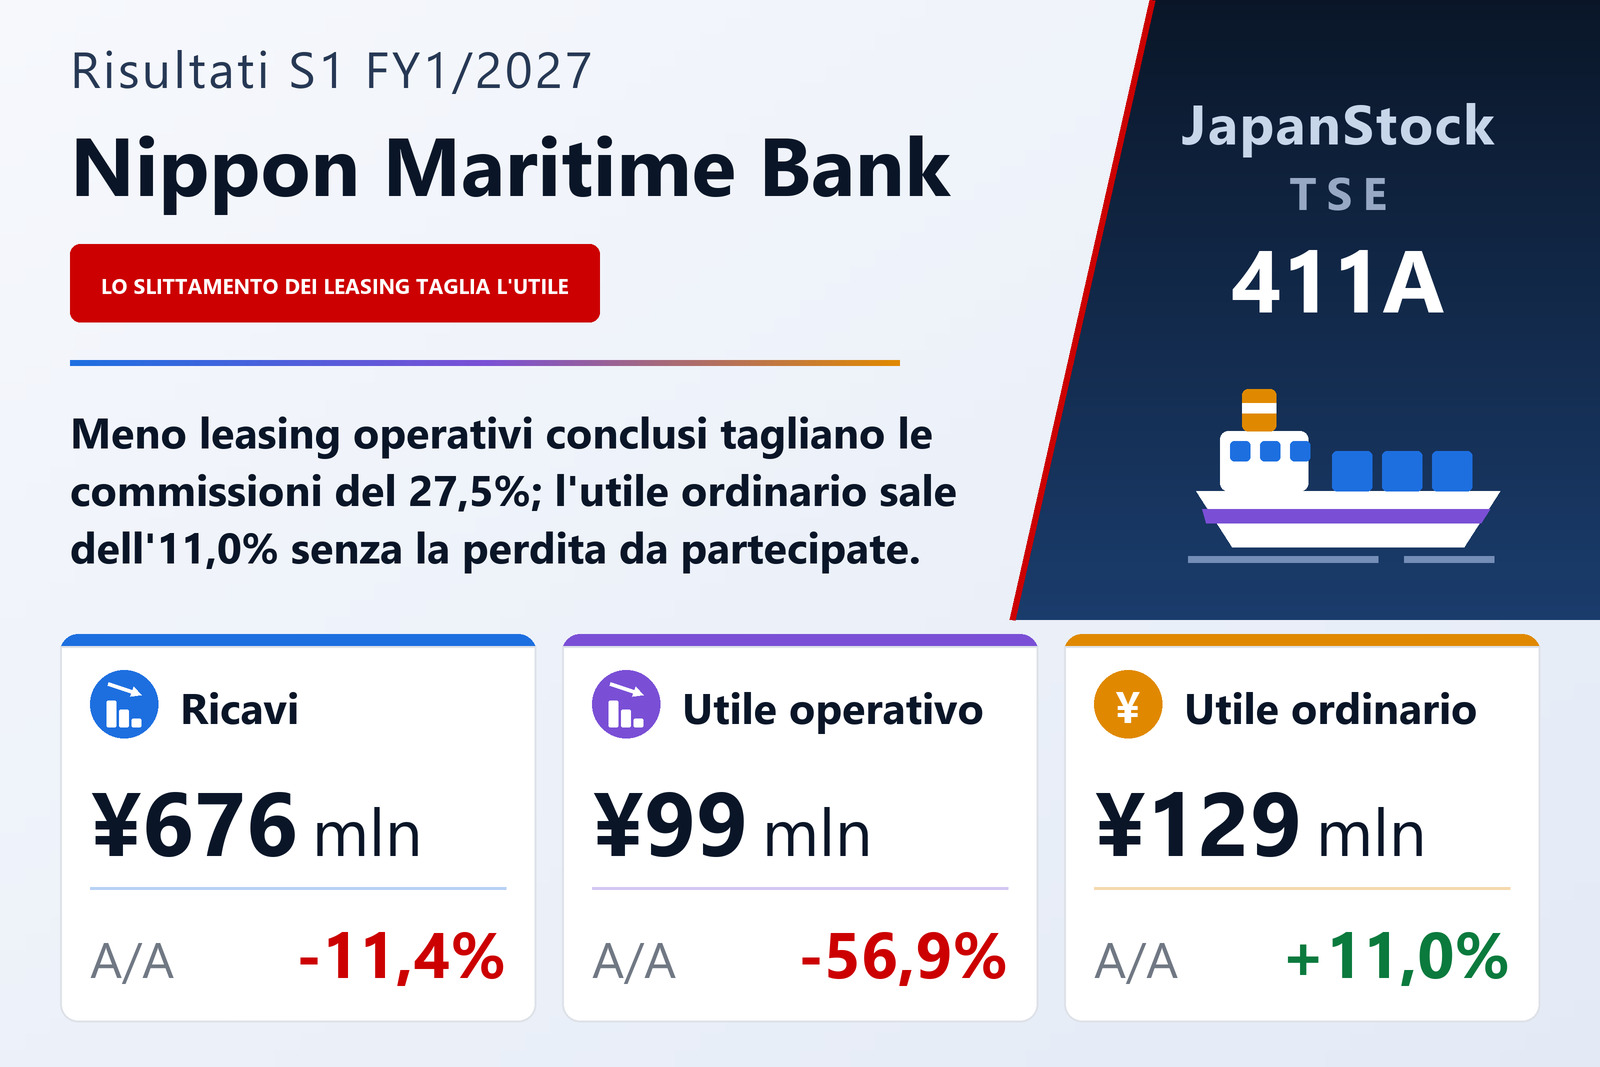
Nippon Maritime Bank Co., Ltd. (TSE: 411A), gruppo di servizi finanziari specializzato nel trasporto marittimo — intermediazione navale e strutturazione di leasing operativi da un lato, finanziamenti navali e leasing finanziari detenuti tramite controllate dall'altro —, ha pubblicato il 15 settembre 2026 i risultati consolidati intermedi dei sei mesi dal 1° febbraio al 31 luglio 2026, secondo i principi contabili giapponesi. Le sue azioni sono negoziate sul TOKYO PRO Market della Borsa di Tokyo, riservato agli investitori professionali. I ricavi sono scesi dell'11,4% a ¥676,2 milioni, il risultato operativo del 56,9% a ¥99,2 milioni, l'utile ordinario è salito dell'11,0% a ¥129,7 milioni e l'utile di pertinenza della capogruppo è calato del 6,2% a ¥102,8 milioni, pari a ¥27,79 per azione contro ¥29,62 su 3.700.000 azioni. Il bilancio intermedio non è stato sottoposto a revisione contabile limitata, e la società prevede di depositare la relazione intermedia con le informazioni sull'emittente il 29 ottobre 2026.
Il documento colloca il risultato in un mercato del finanziamento navale molto affollato. Le operazioni di sale-and-leaseback di istituzioni finanziarie europee, società di leasing cinesi e armatori giapponesi sono state intense, spiega, con abbondanti capitali diretti verso le navi più liquide, tanto che i prezzi delle navi e delle transazioni sono rimasti alti per alcuni tipi ed età di nave e valutare con attenzione redditività e valore degli asset di ogni operazione è diventato più importante. Di fronte a questo, il gruppo ha guardato oltre le navi liquide, verso tipi di nave e mercati in cui i finanziamenti scarseggiano. Queste operazioni sono più difficili da finanziare e, secondo la società, alcune hanno richiesto più tempo per essere strutturate: è la sua spiegazione del calo dei ricavi.
Costo del venduto stabile, spese generali in aumento di un quinto
Il costo del venduto è stato di ¥311,0 milioni contro ¥311,7 milioni, praticamente invariato, così quasi tutto il calo di ¥86,7 milioni dei ricavi si è trasferito sull'utile lordo, sceso del 19,1% a ¥365,2 milioni; il margine lordo si è ridotto dal 59,1% al 54,0%. Le spese di vendita, generali e amministrative sono andate nella direzione opposta, salendo del 20,3% a ¥265,9 milioni, ¥44,8 milioni in più. Il risultato operativo è quindi calato di ¥130,8 milioni, per circa due terzi a causa del minore utile lordo e per un terzo per le maggiori spese generali, e il margine operativo si è dimezzato dal 30,1% al 14,7%. Il documento non scompone l'aumento delle spese né ne indica la causa.
Perché l'utile ordinario è salito mentre quello operativo si dimezzava
La spiegazione sta interamente sotto la linea operativa. Un anno prima, oneri non operativi per ¥114,7 milioni — una perdita da partecipazioni valutate a patrimonio netto di ¥75,1 milioni e una perdita su cambi di ¥39,6 milioni — avevano ridotto l'utile ordinario a ¥116,8 milioni. In questo semestre i proventi non operativi sono stati di ¥30,6 milioni, inclusi un utile su cambi di ¥25,1 milioni e interessi attivi per ¥1,8 milioni, mentre gli oneri non operativi si sono limitati a ¥93 mila di interessi. Questa inversione di circa ¥143,6 milioni ha più che compensato il calo di ¥130,8 milioni del risultato operativo e ha portato l'utile ordinario ¥12,9 milioni più in alto, a ¥129,7 milioni. Il documento attribuisce l'aumento al venir meno della perdita da partecipate e all'utile su cambi.
Il semestre precedente comprendeva inoltre un provento straordinario di ¥47,4 milioni dalla cessione di azioni di una società collegata, senza equivalenti questa volta, per cui l'utile ante imposte è sceso del 21,0% a ¥129,7 milioni da ¥164,2 milioni. A contenere il calo dell'utile netto al 6,2% sono state le imposte: ¥26,9 milioni contro ¥54,6 milioni, poiché le imposte correnti di ¥48,3 milioni sono state compensate da un provento per imposte differite di ¥21,4 milioni, portando l'aliquota effettiva a circa il 20,8% dal 33,3%. Il documento non spiega il provento per imposte differite. In assenza di interessenze di terzi, l'utile del semestre e quello di pertinenza della capogruppo coincidono a ¥102,8 milioni. Il risultato complessivo è salito del 24,5% a ¥112,3 milioni, aiutato da un utile da conversione valutaria di ¥9,5 milioni contro una perdita di ¥19,4 milioni un anno prima.
Le commissioni si sono ridotte, il business degli asset è cresciuto
Nell'Attività Commissioni i ricavi sono scesi del 27,5% a ¥284,7 milioni e l'utile di segmento del 45,6% a ¥131,9 milioni. Secondo il documento, l'intermediazione navale ha superato l'anno precedente, mentre il servizio di leasing operativo è rimasto sotto per i tempi e il numero delle operazioni concluse. Nell'Attività Asset i ricavi sono saliti del 5,7% a ¥391,4 milioni, ma l'utile di segmento è calato del 18,0% a ¥45,7 milioni. Il servizio di finanziamento navale ha risentito delle variazioni dello stock di prestiti, mentre il leasing finanziario tramite controllate è cresciuto grazie ai ricavi continuativi delle operazioni esistenti; il documento non spiega il minore utile di segmento. L'Attività Asset fornisce ora il 57,9% dei ricavi contro il 48,5%, uno spostamento verso la base di ricavi ricorrenti che la società dice di voler rafforzare. I costi centrali non attribuiti ai due segmenti sono saliti a ¥78,4 milioni da ¥68,0 milioni.
Gli incassi sui leasing esistenti hanno ridotto il bilancio e fatto salire la liquidità
Il totale attivo è sceso di ¥329,5 milioni a ¥10.861,8 milioni rispetto al 31 gennaio 2026. I crediti per leasing — ¥8.487,8 milioni, il 78% del totale attivo — sono calati di ¥706,6 milioni e i finanziamenti concessi di ¥146,5 milioni a ¥818,3 milioni, man mano che venivano rimborsati finanziamenti navali e leasing finanziari esistenti delle controllate, mentre cassa e depositi sono saliti di ¥524,0 milioni a ¥1.353,5 milioni. Le passività sono scese di ¥441,8 milioni a ¥9.385,1 milioni: i debiti a lungo termine, quota corrente inclusa, sono calati di ¥708,7 milioni a ¥8.063,1 milioni con il rimborso dei prestiti legati ai leasing finanziari delle controllate, compensati in parte da un aumento di ¥259,0 milioni, a ¥1.172,1 milioni, dei depositi ricevuti da investitori in associazione in partecipazione (tokumei kumiai). Il patrimonio netto è salito di ¥112,3 milioni a ¥1.476,7 milioni grazie all'utile del semestre e all'utile da conversione, e il rapporto di patrimonializzazione è migliorato dal 12,2% al 13,6%. I debiti a lungo termine valgono ancora circa 5,5 volte il patrimonio netto.
Il rendiconto finanziario mostra la stessa svolta. L'attività operativa ha generato ¥1.539,4 milioni, contro un'uscita di ¥4.985,4 milioni un anno prima, soprattutto per la riduzione di ¥1.021,8 milioni dei crediti per leasing, il calo di ¥146,5 milioni dei finanziamenti concessi e l'aumento di ¥259,0 milioni dei depositi in associazione in partecipazione. Gli investimenti hanno apportato ¥71,6 milioni, principalmente ¥78,3 milioni di depositi vincolati svincolati. L'attività di finanziamento ha assorbito ¥1.013,5 milioni, quasi tutti rimborsi di debiti a lungo termine per ¥1.008,5 milioni. Il semestre precedente era andato in senso opposto: i crediti per leasing erano cresciuti di ¥5.214,1 milioni mentre entravano ¥5.513,1 milioni di nuovi debiti a lungo termine. Le disponibilità liquide sono salite di ¥602,2 milioni a ¥1.353,5 milioni.
Stima invariata; una joint venture in India e l'acquisto di una nave dopo la chiusura
La stima annuale per l'esercizio 1/2027, pubblicata il 17 marzo 2026, è rimasta invariata: ricavi per ¥1.663 milioni (+10,0%), risultato operativo di ¥322 milioni (−7,6%), utile ordinario di ¥323 milioni (+15,9%) e utile netto di pertinenza della capogruppo di ¥210 milioni (−2,1%), pari a ¥56,87 per azione. Il primo semestre ha realizzato il 40,7% dei ricavi stimati, ma solo il 30,8% del risultato operativo stimato, il che implica per il secondo semestre circa ¥222,8 milioni di risultato operativo, più del doppio dei ¥99,2 milioni appena contabilizzati; il documento non dice cosa dovrebbe sostenere questo aumento. Nessun dividendo è stato pagato per l'esercizio 1/2026, il dividendo intermedio è nullo e nessuno è previsto a fine esercizio. I dati per azione riflettono il frazionamento 100 per 1 del 25 aprile 2025, calcolati come se fosse avvenuto all'inizio dell'esercizio 1/2026.
Sono comunicati due eventi successivi alla chiusura. Il 18 agosto 2026 il consiglio ha deliberato di costituire una joint venture di leasing navale a GIFT City, il centro internazionale di servizi finanziari del Gujarat, nell'India occidentale, con Gaurav Sanjay Mehta, che deteneva 350.000 azioni, il 9,46%, della società. Con il nome provvisorio di Nippon Maritime Finance India IFSC Private Limited, sarà detenuta al 60% dalla società e consolidata, con un capitale di 20 milioni di rupie (circa ¥34 milioni), costituzione prevista a dicembre 2026 e avvio dell'attività a gennaio 2027, a partire dal leasing operativo di navi. Il documento segnala che società del gruppo SPM Holdings Limited, posseduto al 50% dal sig. Mehta, hanno svolto operazioni di leasing finanziario con una controllata consolidata.
Il 15 settembre 2026 il consiglio ha inoltre approvato l'acquisto della nave AM PANTHER da parte di NMB Shipping Ltd, controllata al 100% con sede a Monrovia, in Liberia. La nave di supporto alle piattaforme, battente bandiera delle Isole Marshall, costruita nel 2014 e di 4.339 tonnellate di stazza lorda, sarà acquistata per US$19.000.000 il 20 ottobre 2026 e data in locazione lo stesso giorno a un noleggiatore con un contratto di noleggio a scafo nudo strutturato come leasing finanziario, con opzione di acquisto durante la durata e obbligo di acquisto della nave da parte del noleggiatore alla scadenza. Sarà contabilizzata come credito per leasing e non come immobilizzazione. L'acquisto sarà finanziato con US$17.100.000 di prestiti bancari, un prestito subordinato di ¥300 milioni dalla capogruppo e circa US$100.000 di mezzi propri della controllata.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 676 | 762 | −11,4% |
| Utile lordo (milioni di ¥) | 365 | 451 | −19,1% |
| Margine lordo | 54,0% | 59,1% | −5,1 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 265 | 221 | +20,3% |
| Utile operativo (milioni di ¥) | 99 | 229 | −56,9% |
| Margine operativo | 14,7% | 30,1% | −15,4 p.p. |
| Utile ordinario (milioni di ¥) | 129 | 116 | +11,0% |
| Utile ante imposte (milioni di ¥) | 129 | 164 | −21,0% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 102 | 109 | −6,2% |
| Risultato complessivo (milioni di ¥) | 112 | 90 | +24,5% |
| UPA (¥) | 27,79 | 29,62 | −6,2% |
| Attività Commissioni — ricavi (milioni di ¥) | 284 | 392 | −27,5% |
| Attività Commissioni — utile di settore (milioni di ¥) | 131 | 242 | −45,6% |
| Attività Asset — ricavi (milioni di ¥) | 391 | 370 | +5,7% |
| Attività Asset — utile di settore (milioni di ¥) | 45 | 55 | −18,0% |
| Attivo totale (milioni di ¥) | 10.861 | 11.191 | −2,9% |
| Crediti per leasing (milioni di ¥) | 8.487 | 9.194 | −7,7% |
| Finanziamenti concessi (milioni di ¥) | 818 | 964 | −15,2% |
| Debiti a lungo termine, quota corrente inclusa (milioni di ¥) | 8.063 | 8.771 | −8,1% |
| Patrimonio netto (milioni di ¥) | 1.476 | 1.364 | +8,2% |
| Rapporto patrimoniale | 13,6% | 12,2% | +1,4 p.p. |
| Flusso di cassa operativo (milioni di ¥) | 1.539 | −4.985 | n.s. |
| Flusso di cassa da finanziamento (milioni di ¥) | −1.013 | 5.083 | n.s. |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 1.663 | — | +10,0% |
| Stima es. 1/2027 — utile operativo (milioni di ¥) | 322 | — | −7,6% |
| Stima es. 1/2027 — utile ordinario (milioni di ¥) | 323 | — | +15,9% |
| Stima es. 1/2027 — utile netto (milioni di ¥) | 210 | — | −2,1% |
| Stima es. 1/2027 — UPA (¥) | 56,87 | — | — |
| Dividendo annuale per azione (¥) | 0,00 | 0,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.