Ricavi in crescita del 54%, la perdita diventa utile
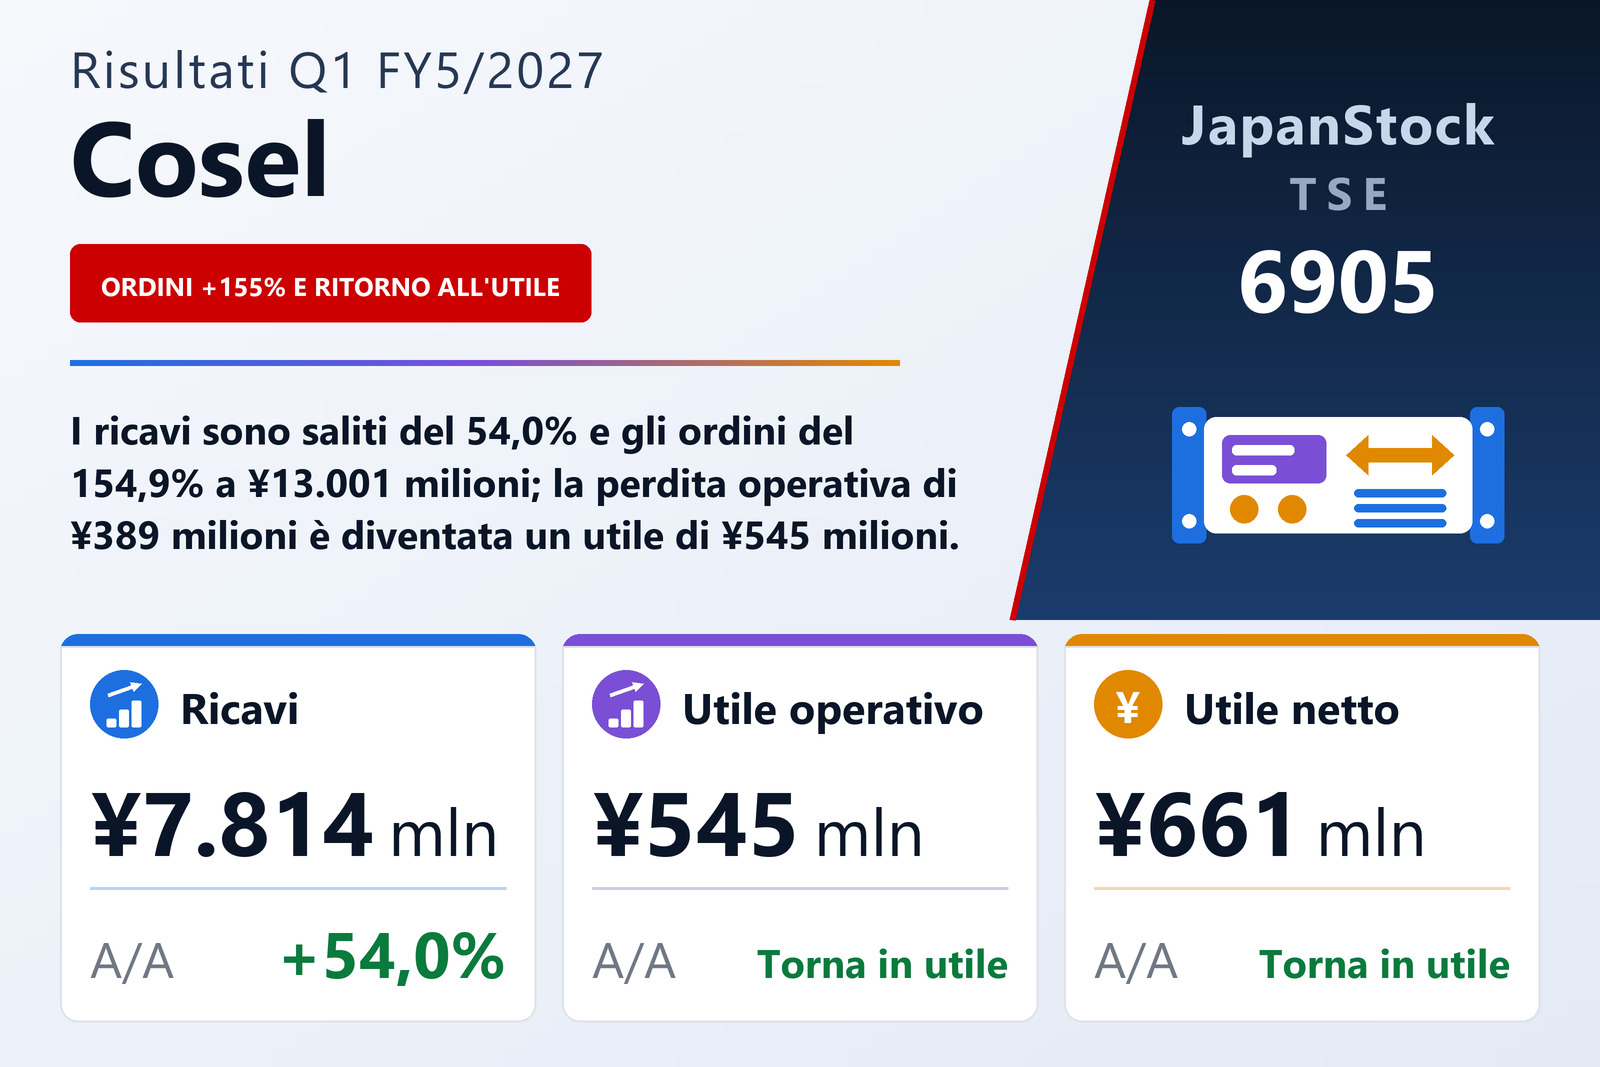
Cosel Co., Ltd. (TSE: 6905), produttore di alimentatori modulari e da scheda e di filtri antidisturbo, ha pubblicato il 18 settembre 2026, secondo i principi contabili giapponesi (J-GAAP), i risultati consolidati del primo trimestre dell'esercizio che si chiude a maggio 2027, ossia i tre mesi dal 21 maggio al 20 agosto 2026. I ricavi sono saliti del 54,0% a ¥7.814 milioni, da ¥5.075 milioni. Il risultato operativo è stato di ¥545 milioni, contro una perdita operativa di ¥389 milioni un anno prima; l'utile ordinario di ¥580 milioni, contro una perdita di ¥79 milioni; e l'utile di pertinenza della capogruppo di ¥661 milioni, contro una perdita di ¥68 milioni. L'utile per azione è stato di ¥16,08, contro una perdita di ¥1,67 per azione.
Il documento attribuisce la svolta alla domanda. Gli ordini acquisiti sono cresciuti del 154,9% a ¥13.001 milioni e il portafoglio ordini era pari a ¥17.898 milioni al 20 agosto, il 94,2% in più rispetto a un anno prima. La società indica la crescita continua della domanda di semiconduttori per server e data center, trainata dalla digitalizzazione della società grazie all'IA, e la ripresa dei mercati automobilistico e delle apparecchiature industriali. Sul proprio fronte cita le visite ai clienti, un coordinamento più stretto tra i team commerciali e di sviluppo e proposte incentrate sui nuovi prodotti; i prodotti del nuovo marchio COSELSYNC. e i prodotti LITEON, venduti grazie alla partnership con LITE-ON TECHNOLOGY CORPORATION, hanno iniziato a contribuire gradualmente alle vendite.
Il margine lordo guadagna 4,2 punti, le spese generali solo il 5,5%
Il costo del venduto è aumentato del 45,3% a ¥5.489 milioni, meno dei ricavi, per cui l'utile lordo è salito del 79,2% a ¥2.324 milioni e il margine lordo è passato dal 25,6% al 29,7%. Le spese di vendita, generali e amministrative sono cresciute solo del 5,5% a ¥1.779 milioni. Il documento riconosce il rincaro dei materiali e l'aumento delle spese per il personale e di altri costi, ma afferma che la ripresa dei ricavi ha portato un sostanziale miglioramento della redditività. Il margine operativo è stato del 7,0%, contro il −7,7% di un anno prima.
Sotto la linea operativa il confronto è andato nella direzione opposta. I proventi non operativi sono scesi a ¥70 milioni da ¥312 milioni, cifra che comprendeva un utile su cambi di ¥198 milioni e indennizzi ricevuti per ¥53 milioni; questo trimestre ha invece registrato una perdita su cambi di ¥34 milioni, lasciando l'utile ordinario a ¥580 milioni. Un provento straordinario di ¥355 milioni dalla liquidazione di società collegate, che il documento collega alla cessione delle azioni della controllata consolidata Powerbox International AB, ha portato l'utile ante imposte a ¥929 milioni. Dopo imposte sul reddito per ¥267 milioni, l'utile netto è stato di ¥661 milioni. Il risultato complessivo è salito del 63,1% a ¥824 milioni.
Guidano gli alimentatori modulari; il Giappone torna all'utile di segmento
Per prodotto, le vendite di alimentatori modulari sono salite del 77,7% a ¥4.307 milioni, quelle di alimentatori da scheda del 47,6% a ¥1.819 milioni e quelle di filtri antidisturbo del 77,9% a ¥460 milioni, mentre i prodotti PRBX — la gamma sviluppata, prodotta e venduta da Powerbox International AB — sono cresciuti del 5,7% a ¥1.226 milioni. Gli ordini di alimentatori modulari sono aumentati del 219,2% a ¥7.357 milioni.
In Produzione e vendite Giappone le vendite a clienti esterni sono cresciute dell'81,3% a ¥4.806 milioni e il segmento ha realizzato ¥535 milioni contro una perdita di ¥291 milioni. Il documento descrive una domanda in rapido aumento legata alle apparecchiature per la produzione di semiconduttori, pur segnalando rischi di approvvigionamento di memorie e circuiti stampati che rendono le prospettive meno chiare. Vendite Nord America è cresciuto dell'81,5% a ¥569 milioni grazie a grandi ordini ed è passato da una perdita di ¥15 milioni a un utile di ¥80 milioni. Vendite Asia è salito del 56,4% a ¥922 milioni, con i clienti che hanno smaltito le scorte e il contributo di grandi progetti; il suo utile è cresciuto del 246,8% a ¥61 milioni.
Produzione e vendite Europa ha fatto eccezione. Secondo il documento, la domanda nell'area attraversa una fase di aggiustamento dall'esercizio precedente e i clienti hanno continuato a rivedere i propri ordini; le vendite esterne sono scese dello 0,3% a ¥1.515 milioni e la perdita del segmento si è ampliata a ¥207 milioni da ¥184 milioni. Produzione Cina, che vende solo all'interno del gruppo, ha aumentato le vendite intersegmento del 130,2% a ¥876 milioni con la crescita della produzione e ha realizzato ¥73 milioni contro una perdita di ¥13 milioni.
La liquidità scende dopo il dividendo; indice di patrimonializzazione all'84%
Il totale attivo è salito a ¥61.704 milioni al 20 agosto, da ¥60.576 milioni alla chiusura dell'esercizio, il 20 maggio. Cassa e depositi sono diminuiti di ¥1.761 milioni a ¥26.609 milioni, mentre crediti commerciali e rimanenze sono aumentati e le immobilizzazioni materiali sono cresciute di ¥1.196 milioni, soprattutto per fabbricati e costruzioni. Il patrimonio netto è sceso a ¥51.836 milioni, poiché l'utile netto di ¥661 milioni è stato più che compensato da dividendi per ¥1.151 milioni. L'indice di patrimonializzazione è stato dell'84,0%, contro l'86,1%. La società non ha redatto un rendiconto finanziario trimestrale; gli ammortamenti del trimestre sono stati pari a ¥312 milioni.
Stime riviste mentre Powerbox esce dal gruppo
Cosel ha rivisto lo stesso giorno le stime semestrali e annuali, citando l'andamento del primo trimestre e le prospettive economiche e di mercato. Ora prevede per il semestre ricavi per ¥15.380 milioni (+38,1%) e un risultato operativo di ¥970 milioni e, per l'intero esercizio, ricavi per ¥31.800 milioni (+27,0%), un risultato operativo di ¥2.300 milioni, un utile ordinario di ¥2.400 milioni e un utile netto di ¥2.600 milioni, pari a ¥63,21 per azione. Il primo trimestre ha coperto il 24,6% della stima annuale dei ricavi e il 23,7% di quella del risultato operativo. La stima del dividendo resta invariata a ¥60,00 per azione per l'anno (¥30,00 in acconto e ¥30,00 a saldo), contro ¥55,00 dell'esercizio precedente.
La cessione dell'intero capitale di Powerbox International AB, concordata il 20 maggio 2026, è stata completata il 1° settembre 2026. Cosel prevede di contabilizzare nel secondo trimestre un ulteriore provento dalla liquidazione di società collegate come provento straordinario — un importo che può variare con l'aggiustamento finale del prezzo di cessione — e afferma che l'impatto attualmente atteso è incluso nelle stime riviste. Powerbox International AB e le sue controllate usciranno dal perimetro di consolidamento a partire dal secondo trimestre.
| Indicatore | 1T es. 5/2027 | 1T es. 5/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 7.814 | 5.075 | +54,0% |
| Utile lordo (milioni di ¥) | 2.324 | 1.297 | +79,2% |
| Margine lordo | 29,7% | 25,6% | +4,2 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 1.779 | 1.687 | +5,5% |
| Utile operativo (milioni di ¥) | 545 | −389 | da perdita a utile |
| Margine operativo | 7,0% | −7,7% | +14,6 p.p. |
| Utile ordinario (milioni di ¥) | 580 | −79 | da perdita a utile |
| Utile ante imposte (milioni di ¥) | 929 | −79 | da perdita a utile |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 661 | −68 | da perdita a utile |
| Risultato complessivo (milioni di ¥) | 824 | 505 | +63,1% |
| UPA (¥) | 16,08 | −1,67 | da perdita a utile |
| Ordini acquisiti (milioni di ¥) | 13.001 | — | +154,9% |
| Portafoglio ordini (milioni di ¥) | 17.898 | — | +94,2% |
| Produzione e vendite Giappone — ricavi (milioni di ¥) | 4.806 | 2.651 | +81,3% |
| Produzione e vendite Giappone — utile di settore (milioni di ¥) | 535 | −291 | da perdita a utile |
| Vendite Nord America — ricavi (milioni di ¥) | 569 | 313 | +81,5% |
| Vendite Nord America — utile di settore (milioni di ¥) | 80 | −15 | da perdita a utile |
| Produzione e vendite Europa — ricavi (milioni di ¥) | 1.515 | 1.520 | −0,3% |
| Produzione e vendite Europa — utile di settore (milioni di ¥) | −207 | −184 | perdita ampliata |
| Vendite Asia — ricavi (milioni di ¥) | 922 | 589 | +56,4% |
| Vendite Asia — utile di settore (milioni di ¥) | 61 | 17 | +246,8% |
| Produzione Cina — vendite intersegmento (milioni di ¥) | 876 | 380 | +130,2% |
| Produzione Cina — utile di settore (milioni di ¥) | 73 | −13 | da perdita a utile |
| Attivo totale (milioni di ¥) | 61.704 | 60.576 | +1,9% |
| Patrimonio netto (milioni di ¥) | 51.836 | 52.163 | −0,6% |
| Cassa e depositi (milioni di ¥) | 26.609 | 28.370 | −6,2% |
| Rapporto patrimoniale | 84,0% | 86,1% | −2,1 p.p. |
| Stima es. 5/2027 — ricavi (milioni di ¥) | 31.800 | — | +27,0% |
| Stima es. 5/2027 — utile operativo (milioni di ¥) | 2.300 | — | n.s. |
| Stima es. 5/2027 — utile ordinario (milioni di ¥) | 2.400 | — | +798,1% |
| Stima es. 5/2027 — utile netto (milioni di ¥) | 2.600 | — | n.s. |
| Stima es. 5/2027 — UPA (¥) | 63,21 | — | — |
| Dividendo annuale per azione (¥) | 60,00 | 55,00 | +9,1% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.